bAV wieder aufnehmen / FRV weiter führen?

  • Hey zusammen,

    Ich habe kürzlich angefangen, alle Finanztip Podcasts von Anfang an zu hören. Zwar lege ich schon seit Jahren Geld in ETFs zur Seite, habe mich aber nie im Detail damit beschäftigt und will jetzt endlich Fachwissen aufbauen.

    Zu meiner Frage: ich habe gerade die Folge 17 zur bAV durch und bin ins Grübeln gekommen. Vor gut 2 Jahren saß ich mit einem Bekannten von Taures zusammen, der mir vorgerechnet hat, dass meine bAV ziemlich schlecht sei, v.a. was die Rendite gegenüber anderen Möglichkeiten angeht. Er hat mich da schon irgendwie überzeugt, sodass ich von da an die Zahlungen in die bAV beendet und stattdessen bei ihm eine FRV bei der Concordia mit monatlichen Zahlungen von 250€ abgeschlossen habe. Dass da in den ersten 5-10 Jahren horrende Gebühren abfließen, ist mir bewusst; geködert hatte mich da aber, dass ich bei Auszahlung einen deutlich geringeren Steuersatz zahle, und die zu erwartenden Renditen wohl deutlich höher ausfallen, als in der bAV.

    Paar Details dazu: ich verdiene zur Zeit gut 7,5K brutto mtl, mindestens 2,6% müsste ich in die bAV einzahlen, der AG würde nochmal 2,6% mtl dazugeben. Dazu kommen jährlich nochmal um die 600€ Sonderzahlung vom AG, die ich aber auch aktuell erhalte, nur weil ich das Konto habe und den entsprechenden Haken gesetzt habe. Rendite wird laut Vertrag auf mindestens 3,25% jährlich garantiert.

    Gem. Inhalt der genannten Podcastfolge sollte das meinem Verständnis nach ein super Vertrag sein, den ich weiterführen sollte.

    Dazu muss ich noch sagen, dass ich neben der FRV mtl 1400€ in verschiedene ETFs auf 2 Depots stecke.

    Was meint ihr, sollte ich die Zahlungen in die bAV wieder aufnehmen und die Zahlungen in die Depots um den Betrag kürzen, oder lieber bei ETFs bleiben? Oder sogar bAV wieder aufnehmen, aber die FRV kündigen? Bin maximal verwirrt...

    Danke euch!
  • Unsere Empfehlungen zu diesem Thema

    Klickst Du auf eine Empfehlung mit *, unterstützt das unsere Arbeit. Finanztip bekommt dann eine Vergütung. Empfehlungen geben wir immer nur redaktionell unabhängig und nach strengen Finanztip-Kriterien. Mehr Infos

    Von unseren Finanztip-Experten getestet

    Was Finanztip ausmacht
    Finanztip Bewertungen
  • Kater.Ka 27. August 2026 um 15:56

    Hat das Thema freigeschaltet.
  • Moin und Herzlich Willkommen im FT-Forum.
    Klar, dass Dein Bekannter Dir völlig uneigennützig vorgerechnet hat, dass Deine bAV eine schlechte Rendite hat. Schließlich wollte er Dir ja etwas anderes verkaufen, was ja auch geklappt hat.
    Du kennst der Unterschied zwischen der garantierten Rendite bei Deiner bAV 'und die zu erwartenden Renditen wohl deutlich höher ausfallen'?:/
    Es wäre nicht die erste FRV deren Rendite nach allen Kosten überraschend niedrig ausfallen. Welche Fonds werden in der Police denn bespart?
    Wie lange zahlst Du denn schon ein und welches Guthaben hast Du aktuell?

    Wenn der Durchschnittsdeutsche die Wörter 'steuern sparen' hört, setzt regelmäßig der gesunde Menschenverstand aus. Ich gebe Dir hier den universellen Steuerspartip. Und das ganz kostenlos.
    Mach einfach keine Gewinne mit Deiner Geldanlage! Dann brauchst Du auch keine Steuern zu zahlen! :evil:
    Ich zahle ja lieber Steuern auf möglichst hohe Gewinne statt wenig Steuern auf Mini-Gewinne.

    Grundsätzlich klingen die Konditionen Deiner bAV nicht schlecht. 100% Förderung und 3,25% garantierte Rendite. Die große Unbekannte sind die Kosten Deiner bAV. Die garantierte Rendite ist immer vor allen Kosten.
    Ich würde mich einfach mal an Deine örtliche Verbraucherzentrale oder an den Bund der Versicherten wenden. Dort kannst Du die Konditionen Deiner bAV unabhängig prüfen lassen. Kostet zwar ca. 100€, aber das ist dann gut angelegtes Geld.
    Und wenn Du schon dabei bist, kannst Du ja gleich mal die Konditionen Deiner Concordia FRV checken lassen.

    Dazu muss ich noch sagen, dass ich neben der FRV mtl 1400€ in verschiedene ETFs auf 2 Depots stecke.

    Das klingt gut.

    Was meint ihr, sollte ich die Zahlungen in die bAV wieder aufnehmen und die Zahlungen in die Depots um den Betrag kürzen, oder lieber bei ETFs bleiben? Oder sogar bAV wieder aufnehmen, aber die FRV kündigen? Bin maximal verwirrt...

    Meine Glaskugel ist kaputt.;)
    Verträge Prüfen (lassen) und dann entscheiden.

    PS: Wie sieht es denn in Sachen BU-Versicherung aus? Das ist m.E. insbesondere bei Deinem Einkommen eine weit wichtigere Versicherung als eine private Rentenversichwerung.

  • Dass da in den ersten 5-10 Jahren horrende Gebühren abfließen, ist mir bewusst; geködert hatte mich da aber, dass ich bei Auszahlung einen deutlich geringeren Steuersatz zahle, und die zu erwartenden Renditen wohl deutlich höher ausfallen, als in der bAV.

    So maximal verwirrt bist du nicht.
    Du hast zumindest erkannt, dass dich dieser Mensch wohl ganz schön teuer „beraten“ hat.

    Für eine seriöse Entscheidung braucht man den bAV-Vertrag und die Concordia-FRV, insbesondere Kosten, Garantien, Fonds, Rentenfaktor und die voraussichtlichen Ablaufleistungen. Erst dann kann man die drei Varianten wirklich auf einen Netto-Endwert herunterrechnen.

    Aber will man das überhaupt ?

    Deine „bAV“ hört sich gut an. Aber was kosten die ?
    Die teure Versicherung beitragsfrei stellen ? Denn die kostet noch jahrelang Geld, dass noch nicht versunken ist.

    Ich habe gerade gesehen, dass monstermania schob geantwortet hat. Da hänge ich mich an und spare mit weitere Details.,

    Lasse die Versicherungen prüfen !

  • Danke für eure schnellen Rückmeldungen!

    Ich gehe hier direkt mal auf euer beider Fragen ein, aber vorweg: hab da ein paar Namen durcheinander geworfen, sorry.. die FRV ist die ConceptInvest Pro von der Continentale, nicht Concordia :S

    Welche Fonds werden in der Police denn bespart?
    Wie lange zahlst Du denn schon ein und welches Guthaben hast Du aktuell?

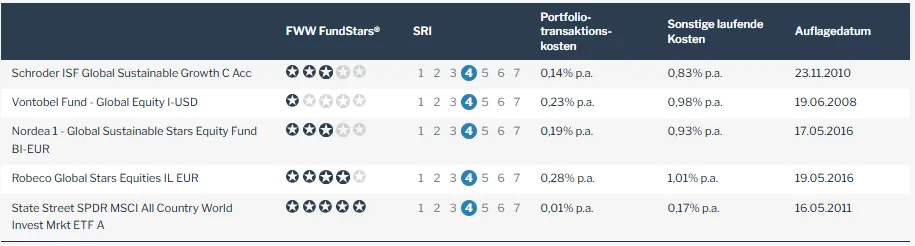
    Besparte Fonds (angeblich alles Insti-Tranchen mit dementsprechend geringeren Kosten als für Privatanleger) zu je 25%:

    • Schroder Int. Sel. Fund global Sust. Growth C USD
      ISIN LU0557290854
    • Vontobel Fund - Global Equity I USD
      ISIN LU0278093595
    • Nordea 1 - Global Sust. Stars Equity Fund BI EUR
      ISIN LU0985319473
    • Robeco Global Stars Equities IL EUR
      ISIN LU1408525894

    Ich zahle seit Juni 2024 ein, hatte also bisher "Kosten" von 6.750€.
    Das Fondsguthaben zum 01.01.2026 (da habe ich die jährliche Übersicht bekommen) lag bei 3.392,84€, also nach Zahlungen i.H.v. 4.750€.

    Grundsätzlich klingen die Konditionen Deiner bAV nicht schlecht. 100% Förderung und 3,25% garantierte Rendite. Die große Unbekannte sind die Kosten Deiner bAV. Die garantierte Rendite ist immer vor allen Kosten.

    Zu den Kosten der bAV habe ich in meinem Konto folgendes gefunden:
    Kosten und Gebühren

    Ausgabeaufschlag 3,50 %

    Rücknahmegebühr entfällt

    Verwaltungsvergütung p. a. 0,35 %

    Verwahrstellenvergütung p. a. 0,02 %

    Performance-Fee N/A

    Laufende Kosten* Berechnung per 10.12.2025

    Laufende Kosten* 0,40 %

    *Die laufenden Kosten enthalten alle im Zusammenhang mit der Fondsanlage anfallenden Kosten mit Ausnahme der Transaktionskosten.

    PS: Wie sieht es denn in Sachen BU-Versicherung aus? Das ist m.E. insbesondere bei Deinem Einkommen eine weit wichtigere Versicherung als eine private Rentenversichwerung.

    Eine BU kommt für mich leider nicht infrage: Typ 1 Diabetes + Hashimoto.
    Ich hatte mal eine UV, die eine halbe Alternative war, aber da haben sich irgendwann von einem aufs nächste Jahr die Gebühren verdoppelt, also hab ich sie gekündigt - ist Jahre her. Seitdem habe ich mich damit zugegeben nicht weiter beschäftigt.

    Für eine seriöse Entscheidung braucht man den bAV-Vertrag und die Concordia-FRV, insbesondere Kosten, Garantien, Fonds, Rentenfaktor und die voraussichtlichen Ablaufleistungen. Erst dann kann man die drei Varianten wirklich auf einen Netto-Endwert herunterrechnen.

    Oben habe ich ja schon das, was ich zu den bAV-Kosten finden konnte, aufgeführt.
    Der garantierte Rentenfaktor der FRV liegt bei 51,18€ pro 10.000€ Fondsguthaben. Rentenzahlung ist nachschüssig, möglicher Rentenbeginn im Juli 2059 (wenn ich 67 bin), vereinbarter Rentenbeginn ist 2082 (was ich nach jetzt gut 2 Jahren nach der Beratung auch nicht mehr wirklich verstehe), Beitragszahlungsende auch Juli 2059.

    Was mein Berater mir sagte war, dass ich ab dem 62. Lebensjahr mit den steuerlichen Vorteilen anfangen könnte mir Geld in beliebiger Höhe aus dem Topf auszahlen zu lassen - wovon ich aber auf die Schnelle in den Unterlagen nichts finde. Muss ich ihn wohl nochmal zu befragen..

    Nochmals vielen Dank an euch - komme mir gerade so unfassbar dumm vor... ?(

  • die FRV ist die ConceptInvest Pro von der Continentale, nicht Concordia :S

    Besparte Fonds (angeblich alles Insti-Tranchen mit dementsprechend geringeren Kosten als für Privatanleger) zu je 25%:

    • Schroder Int. Sel. Fund global Sust. Growth C USD
      ISIN LU0557290854
    • Vontobel Fund - Global Equity I USD
      ISIN LU0278093595
    • Nordea 1 - Global Sust. Stars Equity Fund BI EUR
      ISIN LU0985319473
    • Robeco Global Stars Equities IL EUR
      ISIN LU1408525894

    Ich zahle seit Juni 2024 ein, hatte also bisher "Kosten" von 6.750€.
    Das Fondsguthaben zum 01.01.2026 (da habe ich die jährliche Übersicht bekommen) lag bei 3.392,84€, also nach Zahlungen i.H.v. 4.750€.

    Hier mal Deine Fonds in der Police im Verglich zum SPDR MSCI ACWI IMI, einem sehr breit streuenden passiven ETF.
    https://www.fondsweb.com/de/vergleichen…94,IE00B3YLTY66

    Sieht ja gar nicht so schlecht aus, insbesondere der Schroder Fonds, oder?
    Vorsicht: Es wird zunächst der längsmögliche Zeitraum angezeigt. Und das nutzt Dir nix, da Du erst seit Juni 2024 überhaupt investierst.
    Stell mal die Zeitlinie auf 5, 3 und 1 Jahr. Zumindest in den letzten 5 Jahren lag der günstige ETF vor allen Deinen Fonds. Und dann schau Dir die Kosten an.

    Die Kosten musst Du 100%ig zahlen. Egal ob ein Fonds gut läuft (besser als der günstige ETF) oder nicht. Auf die Rendite des Fonds/ETF hast Du keinen Einfluss. Das einzige was Du aktiv beeinflussen kannst sind die Kosten Deiner Geldanlage.

    Ich weiß nicht, was Du mit Kosten von 6.750€ meinst? Hast Du etwa eine direkte Vermittlungsgebühr für die Police bezahlt? :/

    Hier findest Du eine finanzmathematische Prüfung der ConceptInvest Pro von der Continentale:
    https://tappeconsulting.de/lohnt-sich-die…ceptinvest-pro/

    Ich kenne Tappe Consult nicht und erlaube mir daher auch kein Urteil über die Seriosität des Unternehmens. Aber grundsätzlich dürfte das dort geschriebene auch auf Deinen Vertrag zutreffen!
    Und nein, ich würde nicht Tappe Consult mit einer Vertragsprüfung beauftragen!
    Ich habe mal geschaut, welche Fonds Du überhaupt für Deinen Vertrag wählen kannst und ob es auch die Möglichkeit gibt in preiswerte ETF zu investieren. Gibt es leider nicht. Nur aktive (teure) Fonds!
    exportpdf_continentale_15_20260828-070528_7152.pdf

    Ich würde mir sehr ernsthaft die Frage stellen, ob ich diesen Vertrag überhaupt benötige!

    Der garantierte Rentenfaktor der FRV liegt bei 51,18€ pro 10.000€ Fondsguthaben. Rentenzahlung ist nachschüssig, möglicher Rentenbeginn im Juli 2059 (wenn ich 67 bin), vereinbarter Rentenbeginn ist 2082 (was ich nach jetzt gut 2 Jahren nach der Beratung auch nicht mehr wirklich verstehe), Beitragszahlungsende auch Juli 2059.

    Was mein Berater mir sagte war, dass ich ab dem 62. Lebensjahr mit den steuerlichen Vorteilen anfangen könnte mir Geld in beliebiger Höhe aus dem Topf auszahlen zu lassen - wovon ich aber auf die Schnelle in den Unterlagen nichts finde. Muss ich ihn wohl nochmal zu befragen..

    Ich habe mich schon über den wirklich guten RF gewundert. Aber der Trick ist halt, dass es sich um eine aufgeschobene FRV handelt. Sprich Du zahlst bis 2059 ein, und die Rente würde dann erst 2082 beginnen. Dann wärst Du ca. 90. Da kann man dann auch einen hohen garantierten RF anbieten. ;)
    Aber ich kann Dich insofern beruhigen, dass so etwas durchaus üblich ist. Und Dein Verkäufer hat Dich auch grundsätzlich nicht belogen. Es geht um die sog. 12/62 Regel.
    Hier dazu eine gute Erklärung: https://www.versicherungenmitkopf.de/halbeinkuenfteverfahren

    Du kannst dann ab 62 Geld aus Deinem Vertrag nach eigenem Ermessen entnehmen. Was dann 2082 noch übrig wäre in dem Vertrag würde Dir dann als lebenslange Rente mit dem obigen RF ausgezahlt.
    Ist aber schon extrem sportlich das Alter für den Rentenbeginn. Üblich ist eigentlich eher so das 85. Lebensjahr für den Beginn der Leibrente.

    Nochmals vielen Dank an euch - komme mir gerade so unfassbar dumm vor... ?(

    Hak das ab!
    Den wichtigsten Schritt hast Du schon mal gemacht. Du hinterfragst Deine Entscheidung und informierst Dich unabhängig. Das nächste mal machst Du es noch besser und hinterfragst Dich und holst Dir Informationen ein, bevor Du etwas unterschreibst!
    Ich habe auch noch eine (Versicherungs)Leiche im Keller, die ich erst 2037 wieder loswerde. Und vielen anderen hier erging es ähnlich und wir haben unser Lehrgeld bezahlt.

    Zur bAV kann ich erstmal nix weiter sagen. Wie sieht es dort denn mit dem Rentenfaktor aus?
    Wie bereits geschrieben. So schlecht sehen die Konditionen nicht aus. Vor allem, da Dein Arbeitgeber 100% auf Deine Zahlung draufpackt! Das ist quasi geschenktes Geld.

  • Oh man, wieder ein Fall von Steuern sparen, Gehirn ausschalten. Da zahlt man doch lieber horrende Gebühren, warum klappt dieses Geschäftsmodell immer wieder? Verkäufer der Abzockerorganisationen werden darauf bis zum erbrechen geschult und es gelingt immer wieder.
    Kündige schnellstmöglich diesen Müll, lass die BAV auf Kosten prüfen und entscheide dann, ansonsten alles frei gewordene in deinen ETF.

  • Wichtig: Es ist keine Schande wenn du jetzt feststellst, dass du professionell legal über den Tisch gezogen worden bist.

    Wichtig ist vor allem, dass du nur deine aktuellen und zukünftigen Zahlungen beeinflussen kannst.
    Hier musst du ansetzen.

  • Ich weiß nicht, was Du mit Kosten von 6.750€ meinst? Hast Du etwa eine direkte Vermittlungsgebühr für die Police bezahlt? :/

    Kosten war der falsche Begriff, daher in Anführungszeichen. Ich habe seit Beginn des Vertrags im Juni 2024 6.750€ Beiträge gezahlt, das war damit gemeint. Eine direkte Vermittlungsgebühr, die klar ausgewiesen ist, gab es nicht, sondern abhängig von meinen monatlichen Beiträgen (soweit hatte ich es verstanden) wird ein gewisser Anteil in den ersten 5-10 Jahren als Gebühr einbehalten. In der jährlichen Fondsübersicht vom 01.01.2026 steht zum Beispiel, dass im Beitragsjahr 2025 526,25€ für Abschluss- und Vertriebskosten und 410,84€ für die Verwaltung des gebildeten Kapitals fällig waren, die bereits in den genannten Werten berücksichtigt sind.

    Hier mal Deine Fonds in der Police im Verglich zum SPDR MSCI ACWI IMI, einem sehr breit streuenden passiven ETF.
    https://www.fondsweb.com/de/vergleichen…94,IE00B3YLTY66

    Danke für den Link zum Fondsvergleich! Da hab ich mich ja wirklich grandios mit Buzzwords beeinflussen lassen...
    Ich werde mich wohl mal intensiv in die Möglichkeiten zur Kündigung des Vertrags einlesen - wobei das wohl ein Verlustgeschäft werden dürfte. Die Übersicht vom Jahresanfang sagt: "Ihre Leistung bei Kündigung zum 01.01.2026: 3.332,83€" - vs. 4.750€, die ich bis zu dem Zeitpunkt eingezahlt hatte.
    Ggfls. lasse ich das ganze weiter laufen, aber reduziere den Beitrag aufs absolute Minimum. Soweit ich das verstanden hatte, dürften bei einem niedrigeren Monatsbeitrag auch die Gebühren sinken - absolut betrachtet natürlich.

    Zur bAV kann ich erstmal nix weiter sagen. Wie sieht es dort denn mit dem Rentenfaktor aus?
    Wie bereits geschrieben. So schlecht sehen die Konditionen nicht aus. Vor allem, da Dein Arbeitgeber 100% auf Deine Zahlung draufpackt! Das ist quasi geschenktes Geld.

    Zum RF der bAV: Glaube da gibt es in der Richtung nichts... Letztendlich kann man die bAV bei uns wohl wie ein extern gemanagtes Depot betrachten, in dem das Geld der Anleger gesammelt in einen Fonds gesteckt und entsprechend verwaltet wird. Habe noch gefunden, dass es sich um Metzler Wertsicherungsfonds 93 C mit der ISIN DE000A0H1AG2 handelt.
    Sobald ich wirklich in Rente gehe, habe ich dann das Wahlrecht, ob ich eine monatliche Rente beziehen, oder mir den Gesamtwert in einem auszahlen lassen will - natürlich alles noch mit Steuern und sonstigen Abgaben versehen.

    Aber ja, dass ich da de facto Geld geschenkt bekomme, ist mir bewusst. Vor allem aktuell, wo ich selbst 0€ einzahle, aber im Jahr immerhin um die 600€ seitens AG auf das Konto eingezahlt werden.


    Langsam kommt etwas mehr Licht in den Tunnel und ich gewinne sogar einen gewissen Spaß daran, mich in diese Themen einzufuchsen - hätte ich das mal früher gemacht! Aber hätte, hätte, Fahrradkette. Hilft mir jetzt auch nicht weiter, jetzt mache ich einfach das Beste draus.

    Nochmals besten Dank euch! <3:thumbup:


  • Ich werde mich wohl mal intensiv in die Möglichkeiten zur Kündigung des Vertrags einlesen - wobei das wohl ein Verlustgeschäft werden dürfte. Die Übersicht vom Jahresanfang sagt: "Ihre Leistung bei Kündigung zum 01.01.2026: 3.332,83€" - vs. 4.750€, die ich bis zu dem Zeitpunkt eingezahlt hatte.
    Ggfls. lasse ich das ganze weiter laufen, aber reduziere den Beitrag aufs absolute Minimum. Soweit ich das verstanden hatte, dürften bei einem niedrigeren Monatsbeitrag auch die Gebühren sinken - absolut betrachtet natürlich.

    Ernsthaft??? Du zahlst lieber weiterhin den Rest der Abschlussgebühren, dazu Verwaltungsgebühren und höhere Fondskosten, als einmal 1500€ offensichtlichen Verlust zu realisieren?

    Versuch mal zu überschlagen, wieviel du durch weiterlaufenlassen des Vertrags noch zahlen wirst an überflüssigen Gebühren.

  • Ernsthaft??? Du zahlst lieber weiterhin den Rest der Abschlussgebühren, dazu Verwaltungsgebühren und höhere Fondskosten, als einmal 1500€ offensichtlichen Verlust zu realisieren?

    Entschieden habe ich da noch gar nichts. Blöd ist so oder so beides, aber direkt zu sagen, dass ich 1.500€ in die Tonne werfe, ohne mir genau über die Alternative im Klaren zu sein, halte ich persönlich für noch blöder.

  • Sieh es als Lehrgeld, viel rechnen brauchst du bei diesen Kosten nicht. Auf jeden Fall hat es für dich auch etwas gutes, du wirst nie wieder einen Vertrag abschließen, ohne dich vorher informiert zu haben. Leider sind unzählige Verkäufer der verschiedensten Anbieter unterwegs, bestens geschult um gutgläubige Kunden übers Ohr zu hauen. Lieber ein Ende mit Schrecken als ein Schrecken ohne Ende.

  • KEine direkte Vermittlungsgebühr, die klar ausgewiesen ist, gab es nicht, sondern abhängig von meinen monatlichen Beiträgen (soweit hatte ich es verstanden) wird ein gewisser Anteil in den ersten 5-10 Jahren als Gebühr einbehalten. In der jährlichen Fondsübersicht vom 01.01.2026 steht zum Beispiel, dass im Beitragsjahr 2025 526,25€ für Abschluss- und Vertriebskosten und 410,84€ für die Verwaltung des gebildeten Kapitals fällig waren, die bereits in den genannten Werten berücksichtigt sind.

    Du hast in 2025 knapp 1000€ an Gebühren bezahlt und scheinst dies auch die nächsten 5-10 Jahre noch zu tun. Wobei ggf. die Kosten für "Verwaltung des gebildeten Kapitals" von der Kapitalhöhe abhängig sind und somit im Laufe der Zeit steigen würden.

    Einmalig 1500 € Verlust erscheinen mir weniger schlimm als jährlich 1000€. Wenn du die Versicherung nur zwei Jahre weiterlaufen lässt, hättest du mehr Geld verloren als bei direkter Kündigung.

    Das heißt nicht, dass du die Entscheidung überstürzt treffen solltest. Aber bis jetzt habe ich noch keinen Vorteil der Versicherung gegenüber deiner normalen ETF-Anlage gefunden. Ob du stattdessen deine BAV reaktivieren solltest, kann ich nicht beurteilen.

  • Einmalig 1500 € Verlust erscheinen mir weniger schlimm als jährlich 1000€. Wenn du die Versicherung nur zwei Jahre weiterlaufen lässt, hättest du mehr Geld verloren als bei direkter Kündigung.

    Da hast Du definitiv Recht. Ich werde da jetzt priorisiert mal etwas Hirnschmalz reinstecken und vor allem die genauen Vertrags- bzw. Kündigungsbedingungen klären.

  • Leider sind unzählige Verkäufer der verschiedensten Anbieter unterwegs, bestens geschult um gutgläubige Kunden übers Ohr zu hauen.

    Problematisch vor allem dann, wenn der Verkäufer/Berater ein guter Bekannter/Freund ist und nach eigener Aussage selbst genau diesen Vertrag auch abgeschlossen hat. Noch mehr Lehre: Niemals Finanzen im Bekannten-/Freundeskreis regeln.

Passende Ratgeber für Dich

Von Finanztip-Experten fundiert recherchiert

Was Finanztip ausmacht
Finanztip Bewertungen