Das muss jedes Konto im Finanztip-Vergleich können
Damit wir uns ein Konto genauer ansehen und es in unserem Vergleich vorkommt, muss es diese Mindestkriterien erfüllen:
- Deutscher Vertrag und DE-IBAN, um rechtlichen Ärger und Zahlungsprobleme zu vermeiden
- Kontoführungsgebühr inkl. Gebühr für günstigste Karte unter 10 €/Monat
- Mobiles Bezahlen per Smartphone möglich
- Bundesweit verfügbar
- Dispo möglich (nur bei den Hauptkonten)
Alle Details und wie wir weiter bewertet haben, findest Du in unserem Girokonto-Ratgeber.
Bisherige Empfehlungen bleiben, ING & Comdirect zurück
Eine wichtige Nachricht für Dich: Unsere bisherigen vier Empfehlungen bleiben. Bist Du dort und zufrieden, bist Du also weiter top aufgestellt:
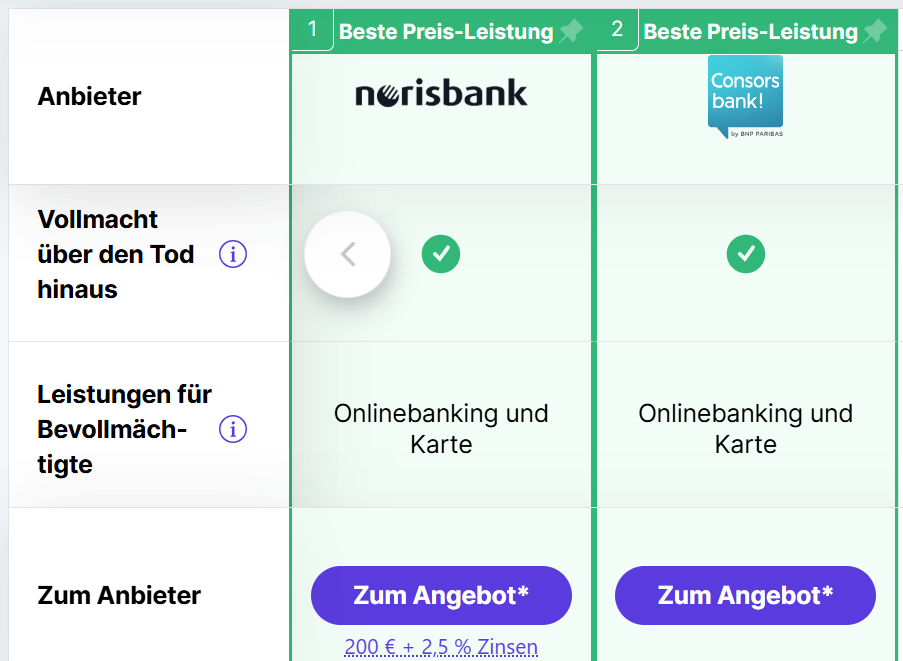
Norisbank und Consorsbank sind auch unsere gemeinsamen Testsieger nach Preis/Leistung.
Zusätzlich empfehlen wir jetzt sechs weitere Konten:
-
BBbank Girokonto* (Badische Beamten-Genossenschaftsbank; nicht nur für Beamte)
- Meine Bank Mittelhessen Girokonto (Direktbank der Volksbank Mittelhessen)
-
Postbank Giro pur*
-
Comdirect Girokonto Aktiv* (Direktbank der Commerzbank)
Aktueller Deal: 250 € Neukundenbonus + 6 Monate 3,25 % p. a. Tagesgeld-Aktionszins
-
1822 GiroDirekt* (Direktbank der Sparkasse Frankfurt)
-
ING Girokonto* Aktueller Deal: 200 € Neukundenbonus + 4 Monate 4 % p. a. Tagesgeld-Aktionszins
Darunter befinden sich einige Rückkehrer, die wir vor einiger Zeit mal empfohlen haben: Besonders beliebt in der Finanztip-Community sind die ING (18 % Verbreitung) und die Comdirect (7 %). Beide sind 2024 knapp aus unseren Empfehlungen gerutscht. Vor allem, weil wir andere Banken da als besser bewertet haben. Wir haben also nie von ING oder Comdirect abgeraten und Dir gesagt, dass Du ruhig dort bleiben kannst.
Warum kehren sie jetzt zurück?
Das liegt daran, dass wir nochmal etwas an unseren Testkriterien gefeilt haben, gerade im Bereich Service. Und genau da sind Anbieter wie ING, Comdirect oder auch die Postbank stark. Das gilt auch für einen Aspekt, der ab sofort ganz neu im Vergleich ist:
Welche Kontovollmacht-Optionen hast Du?
Das finden wir für alle wichtig. Immerhin kann Dich ein Unfall oder Schlaganfall in jedem Alter treffen. Dann sollten Deine Lieben problemlos Deine Bankgeschäfte übernehmen können. Das Thema beschäftigt auch die Finanztip-Community stark: Vorsorge- & Kontovollmacht, Patientenverfügung und Testament sind die meistgenannten Herausforderungen bei den eigenen Finanzen, zeigt unsere Umfrage.
Dabei wollen wir natürlich helfen. Deshalb siehst Du in unserem Vergleich jetzt, welche Bank beim Thema Kontovollmacht gut aufgestellt ist:
- Bekommt Deine bevollmächtigte Person z. B. einen eigenen Online-Banking-Zugang? Das geht bei allen Haupt- und Zweitkonto-Empfehlungen. Sonst muss sie nämlich jeden Zugriff mit dem Kundenservice abklären – nervig
- Bekommt sie eine eigene Karte, um Bargeld abheben und einkaufen gehen zu können? Bis auf die DKB können das alle Empfehlungen. Deine eigene Karte samt PIN darfst Du nicht weitergeben
- Gilt die Vollmacht auch über Deinen Tod hinaus? Dann muss Deine bevollmächtigte Person nicht auf den Erbschein warten, um handlungsfähig zu bleiben. Auch das geht bei allen Empfehlungen
Qual der Wahl?
Natürlich sind zehn Hauptkonto-Empfehlungen jede Menge. Aber egal welche Du wählst – Du hast dann auf jeden Fall ein sehr gutes neues Konto. Im Detail haben alle Anbieter aber andere Stärken. Zum Beispiel:
- Willst Du ohne Auflagen (Altersgrenze, Geldeingang) keine Führungsgebühr zahlen, sind Openbank und Meine Bank ideal
- Willst Du kostenlos Bargeld einzahlen können, geht das z. B. bei der Comdirect ganz easy – in Commerzbank-Filialen. Dasselbe gilt für Openbank/Santander und Norisbank/Deutsche Bank. Auch die Postbank und BBbank haben dafür eigene Filialen. Bei der ING musst Du schon einen der wenigen Automaten finden, bei 1822 geht’s nur regional an Automaten der Sparkasse Frankfurt
- Keine Sorge: Kostenlos Bargeld abzuheben geht bei allen Empfehlungen, z. B. in Supermärkten, Drogerien oder bei Automatennetzwerken. Teilweise nicht beliebig oft, aber mind. sechsmal pro Monat
- Willst Du neben einer kostenlosen Debitkarte (Visa oder Mastercard) auch eine kostenlose Girocard, geht das bei Norisbank, Consorsbank, Openbank, Meine Bank und Postbank. Bei 1822direkt ist die Girocard kostenlos, Du zahlst aber 36 €/Jahr für die andere Karte
- Soll die Girocard auch im Ausland funktionieren, sodass Du nur eine Karte brauchst? Dann geh nicht zur ING, Comdirect und Openbank – alle anderen haben eine mind. in Europa nutzbare Zahlfunktion wie z. B. V-Pay/Visa oder Maestro/Mastercard
- Willst Du die europäische PayPal-Alternative Wero nutzen, geh zu Norisbank, BBbank, Meine Bank, Postbank oder ING. Comdirect und Consorsbank haben Wero zumindest angekündigt
Welche Bank alles Dir persönlich Wichtige am besten abdeckt, findest Du mit unserem Girokonto-Vergleich raus. In der Tabelle siehst Du alles auf einen Blick und kannst auch nach vielen Kriterien filtern. Probier’s einfach aus, wechsle und spar los.
Übrigens: Wechseln geht heute fast immer sehr leicht – über automatisierte Services, die alle Zahlungspartner informieren. Details inkl. Checkliste dazu findest Du in unserem Ratgeber zum Girokonto-Wechsel.