Wie steht es um Deine Finanzen?
Starte Deinen personalisierten Finanzcoach und lass Dir einen Coachingpfad erstellen, mit dem Du Deine Finanzen Schritt für Schritt optimierst.

2. Passe die Jahresfahrleistung an Deine Nutzung an
Vergleiche die Kilometerangabe im Vertrag mit Deiner tatsächlichen Nutzung. Je mehr Kilometer Du angibst, desto teurer wird Dein Versicherungsbeitrag. Kilometer nachmelden kannst Du immer.
Fährst Du inzwischen weniger, etwa durch mehr Homeoffice oder einen kürzeren Arbeitsweg, kann eine Anpassung Deinen Beitrag senken. Entscheidend ist bei Tarifen mit Kilometerklassen, ob Du eine günstigere Stufe erreichst.
In unserer Kfz-Merkmalstudie 2026 sparten 5.000 statt 10.000 Kilometer Jahresfahrleistung durchschnittlich zwölf Prozent des Gesamtbeitrags.
Schätze Deine Fahrleistung anhand dokumentierter Kilometerstände und der noch geplanten Fahrten. Berücksichtige dabei auch Urlaub und Fahrten anderer Personen mit Deinem Auto. Zeichnet sich eine höhere Fahrleistung ab, melde Dich rechtzeitig bei Deiner Versicherung.
Wie Du die Kilometer berechnest und wann auch eine rückwirkende Anpassung möglich ist, erklärt der Finanztip-Ratgeber zur Fahrleistung.
3. Prüfe, ob Dein Kaskoschutz noch passt
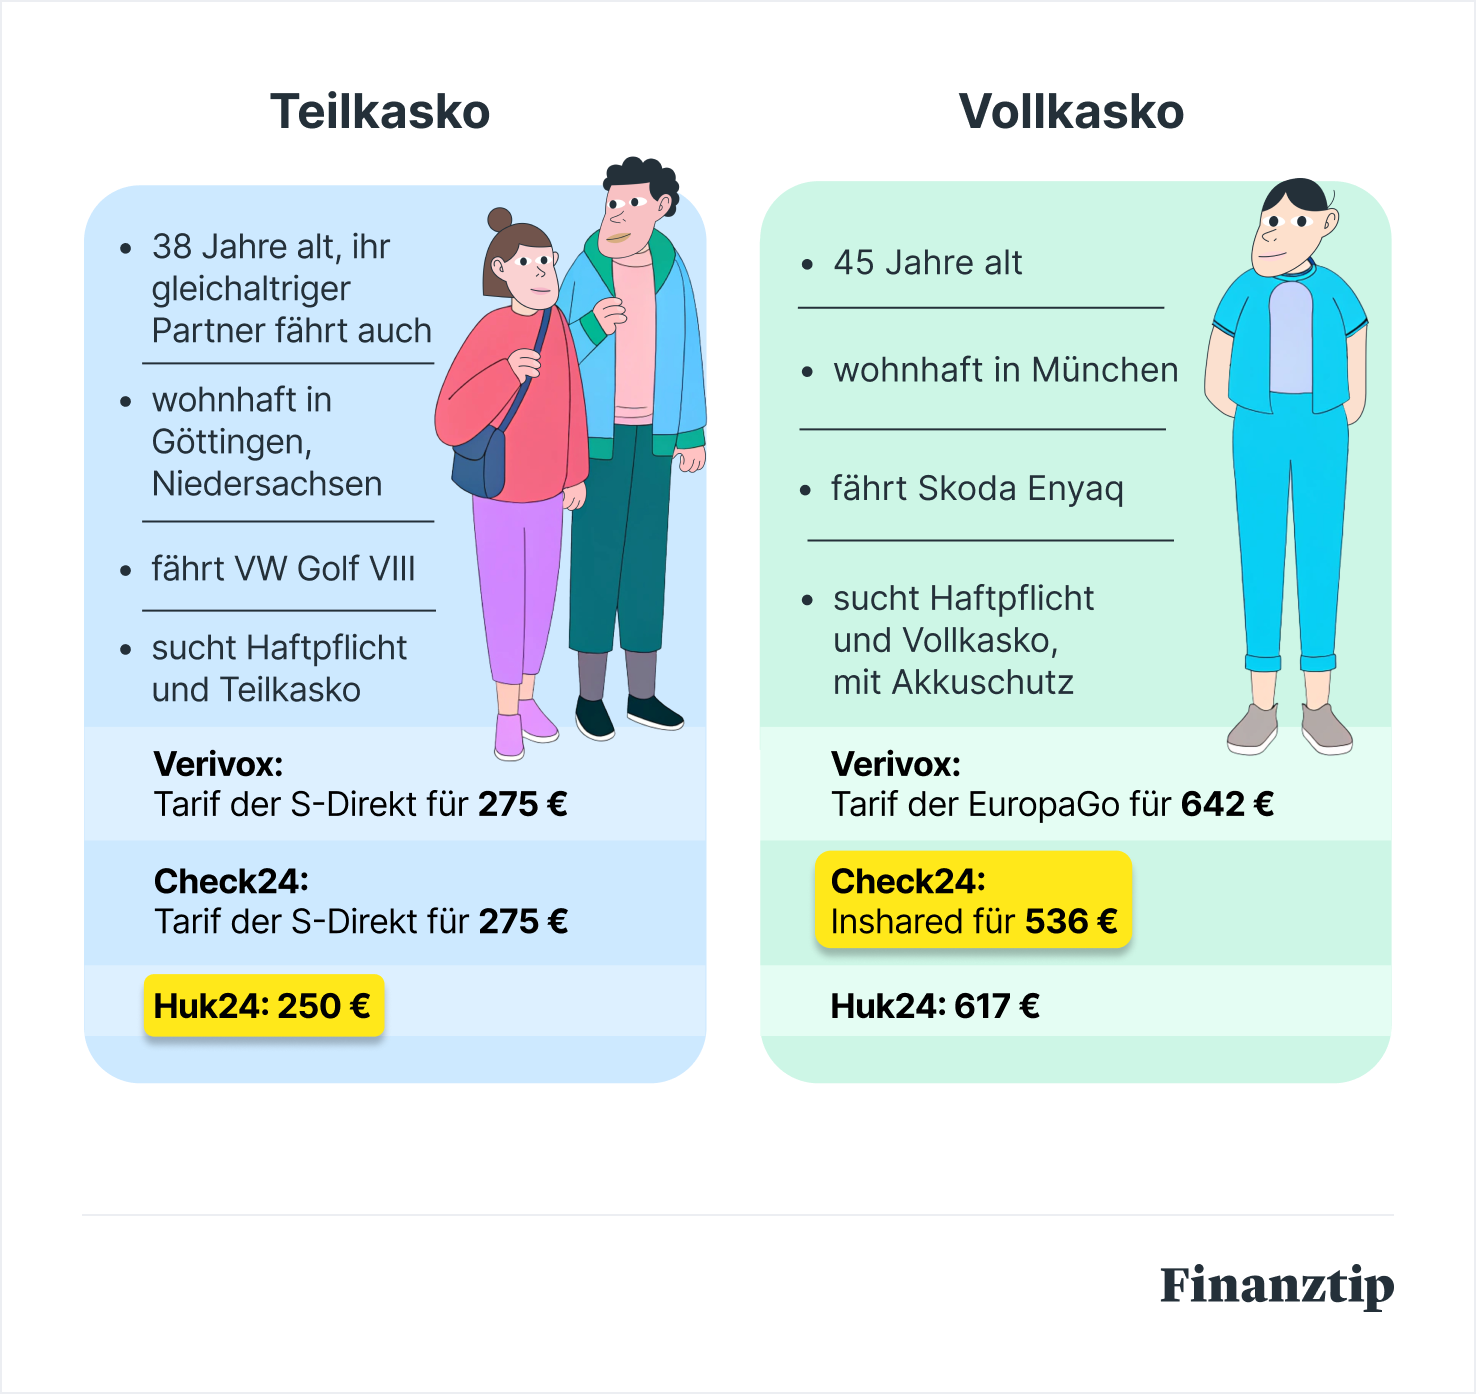
Ist Dein Auto inzwischen deutlich weniger wert, kann ein Wechsel von der Kfz-Vollkasko in einen Teilkaskovertrag oder einen reinen Haftpflicht-Vertrag sinnvoll sein. Entscheidend ist aber auch, ob Du eine größere Reparatur oder den Verlust des Autos selbst bezahlen könntest.
Vergleiche die Beiträge der verschiedenen Absicherungen. Wähle den günstigeren Schutz nur, wenn Du die zusätzlich übernommenen Risiken finanziell tragen kannst. Bei Leasing oder Finanzierung prüfst Du vorher die vertraglichen Vorgaben.
4. Vereinbare Selbstbeteiligung und Werkstattbindung in der Kasko.
Mit einer Selbstbeteiligung trägst Du bei jedem versicherten Kaskoschaden einen vereinbarten Anteil selbst. Dafür zahlst Du weniger Beitrag. Finanztip empfiehlt 150 Euro in der Teilkasko und mindestens 300 Euro in der Vollkasko. Wähle nur Beträge, die Du im Schadenfall aus Deinen Rücklagen bezahlen kannst.
In unserer Kfz-Merkmalstudie 2026 sparte eine Selbstbeteiligung von 150 Euro in der Teilkasko durchschnittlich 15 Prozent des Gesamtbeitrags gegenüber einem Vertrag ohne Selbstbeteiligung.
Eine Werkstattbindung brachte separat im Schnitt zwölf Prozent Ersparnis beim Gesamtbeitrag. Dafür wählt Deine Versicherung bei einem Kaskoschaden die Reparaturwerkstatt aus. Bei Leasing oder Finanzierung prüfst Du vorher die Werkstattvorgaben, bei Neuwagen außerdem die Garantiebedingungen.
Lass Dir den Beitrag mit den für Dich passenden Einstellungen berechnen. Die durchschnittlichen Ersparnisse lassen sich nicht einfach addieren.
5. Zahl Deinen Beitrag jährlich
Jährliche statt monatliche Zahlung sparte in unserer Kfz-Merkmalstudie 2026 durchschnittlich neun Prozent des Gesamtbeitrags. Lass Dir beide Varianten berechnen und vergleiche die Summe aller Raten eines Versicherungsjahres mit dem Jahresbeitrag. In wenigen Fällen können monatliche Raten insgesamt günstiger sein.
Wähle die jährliche Zahlung, wenn sie günstiger ist und Du den Betrag auf einmal aufbringen kannst. Müsstest Du dafür Dein Konto überziehen, rechne die Zinsen gegen. Für die nächste Jahreszahlung kannst Du monatlich Geld auf einem Tagesgeld-Konto ansparen.
Alle Infos rund um Ratenzahlung und unterschiedliche Zahlweisen in der Kfz-Versicherung liest Du im Ratgeber Zahlweise Kfz-Versicherung.
Prüfe, ob ein günstiger Schutzbrief für Dich reicht
Prüfe zuerst, welche Pannenhilfe Du bereits hast: etwa über eine Mobilitätsgarantie des Autoherstellers, eine Clubmitgliedschaft oder einen Schutzbrief in Deiner Kfz-Versicherung. Vergleiche die Leistungen, bevor Du zusätzlichen Schutz abschließt.
Ein Kfz-Schutzbrief Kfz-Schutzbrief kann eine günstige Alternative zur Clubmitgliedschaft sein. In unserer Kfz-Merkmalstudie 2026 kostete er durchschnittlich 16 Euro im Jahr. In einer separaten Leistungsuntersuchung erfüllten neun Schutzbrief-Angebote die Mindestkriterien, die Finanztip auch für die Pannenhilfe von Automobil- und Verkehrsclubs anlegt.
Die Leistungen sind trotzdem nicht identisch: Ein Schutzbrief gilt meist für das versicherte Auto. Eine Clubmitgliedschaft schützt häufig die Person auch in anderen Fahrzeugen und kann zusätzliche Leistungen enthalten. Entscheidend ist deshalb, welche Hilfe Du tatsächlich brauchst.