

Na wenn da mal nicht der fraenk Kundenservice selbst geschrieben hat 😂
Beiträge von DasHaus
-
-
Leider ist bei der ING tatsächlich all-in app.
Ohne app kannst du nichts machen, ja die app kann alles. Sorry 🤷♂️

Was nützt mir die 2FA wenn mein Handy gestohlen wird?
Naja, der zweite faktor nutzt dir, richtig? 🙈 😂
Das Handy bringt jemanden wenig, wenn er deinen pin nicht kennt 🤷♂️
-
Was meinst du mit "Bestandteil"? ?
Das Risiko ist hier nicht der Index dahinter, sondern eher das HSBC entscheidend dass der thesaurienden nichts bringt und ihn zu macht...Dann werden, je nach Strategie, ggf alle deine Anteil zu dem Zeitpunkt verkauft. Falls man das als "Risiko" ansieht ?♂️
-
Hallo,
unser Notgroschen liegt aktuell auf unserem Gemeinschaftskonto bei der ING.
Ich habe aber auch ein Einzelkonto / Account bei Trade Republic.
Jetzt wo sie 2% Zinsen pro Jahr anbieten, dachte ich mir, ich schiebe mal so lange 15000 Euro von dem ING Konto auf das TR Konto.
Ich frage mich nun:
Geht das so einfach? ? Oder kann da dann irgendwas von wegen Schenkungssteuer kommen? ? (Wenn ja, wie merkt der Staat das überhaupt? ?) oder irgendwas anderes (was ich nicht auf dem Schirm habe)?
Gemeinschaftskonto gehört mit und meiner Frau (Verheiratet). Vielleicht ist das wichtig ?♂️.
Danke für die Antworten!

-
Okay, danke euch erstmal.
Wenn ich also richtig verstehe, ist die TER nur ein "angenommener Preis". Ein "pi mal daumen" wert der ebenfalls schwanken kann?
Ich habe heute, zuvaelligerweise ein Tag spaeter, die selbe Abrechnung fuer meine Tochter bekommen. Diese spart in den gleichen ETF seit dem 1.6.2021 und zusaetzlich in den iShares Core MSCI World seit dem 15.7.2021.
Hier sieht das Blatt wie folgt aus:
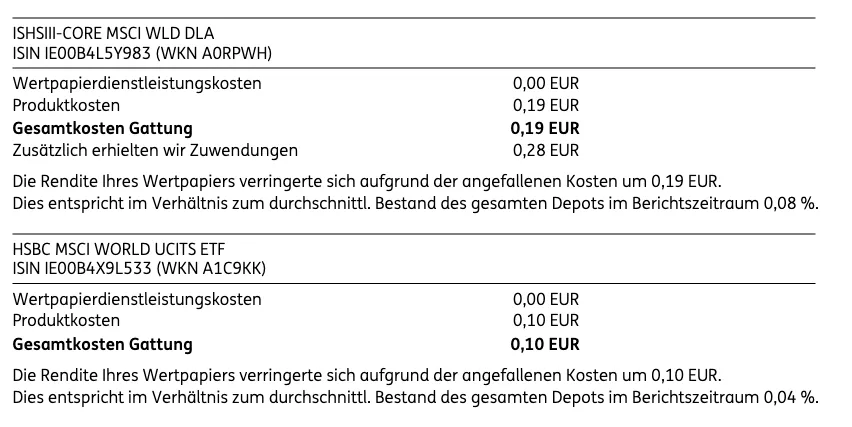
Sie zahlt wohl nur 0,04 % fuer den gleichen ETF ... ?
Und nur 0,08 % fuer den iShares Core MSCI World, welche angeblich bei 0,20 % liegt.Heist also, sie hat einfach (aus welchem Grund auch immer) Glueck gehabt, und hat weniger gezahlt als ich fuer den gleichen ETF?!
Einfach weil die Transaktionskosten (und andere Kosten) fuer sie "irgendwie" besser lagen?!
-
Halloechen,
ich spare per Sparplan seit dem 1.10.2021 in den HSCB MSCI World ETF bei der ING.
Laut der verlinkten webseite hat der ETF eine TER von 0,15%.
Heuter aber bekomme ich eine "Kostenaufstellung zu Ihrem Direkt-Depot für das Jahr 2021" von der ING.
Diese Kostenaufstellung der ING dient lediglich als "Kostenuebersicht", es ist keine Rechnung oder so.
Sondern lediglich eine Information.
Was ich nun komische finde ist, dass dort nun folgendes drin steht:

Die "aggregierten Kosten" vom "Produkt" waren also 0,17%.
Wieso ist das so? Wieso sind das nicht 15%, wie angegeben?
Laut trackingdifferences.com ist die TD bei -0,04%.
Das heist doch eigentlich, dass ich TER + TD = "Reale Kosten" haette, oder?
Heist also 0,15 + -0,04 = 0,11% Kosten?
Oder vermische ich hier nun drastisch etwas?
Danke fuer weitere erklaerungen.. Ich stehe hier bisschen auf dem Schlauch und wuerde es gerne verstehen wollen.
-
Ich habe mit der LBS telefoniert.
Meine Frau hat einen Vertrag "ohne Limit".
Wir versuchen nun unser Glück und Investieren nun 3000 Euro über 7 monate verteilt extra.
Ich habe nichts im Internet gefunden, warum man uns deswegen kündigen sollte.
Weder das Bauspardarlehen ist erreicht, noch ist der Vertrag seit 10 Jahren Zuteilungsreif.
-
Hallo Zusammen,
meine Frau hat noch einen "alten" (10 Jahre alt, noch nicht Zuteilungsreif) Bausparvertrag.
Dort ist angegeben, dass man im Jahr 10% Bonus des eingezahlten Guthabens erhält.
Heißt also, wenn sie im Jahr 480 Euro einzahlt, bekommt sie nochmal 48 Euro on top.
Da wir denken, dass dieser BSV im nächsten Jahr Zuteilungsreif wird und wir etwas liquide Mittel haben, kam die Idee auf, dass wir ca 2000 Euro nochmal extra investieren.
Wir haben nur Angst, dass uns dann womöglich die LBS kündigt. Daher wollte ich hier mal nach Erfahrungen fragen.
Wir dachten auch, dass es vielleicht unauffälliger ist, wenn wir einfach den sparbetrag erhöhen, statt einmalig soviel zu investieren. Also von aktuell 40 Euro auf 300 Euro. Macht das Sinn? ?
Hier ein paar Eckdaten zum Vertrag:
Bausparsumme: 10.000
Aktuell angespart (/inkl Bonus): 4394 / 4832
Wenn wir die 2000 Euro extra investieren, kämen wir, laut meinen Berechnungen, am Ende auf eine Summe von ca 7500 Euro (selbst eingezahlt + Zinsen + Bonus). D.h. die Dahrlenssumme wäre "nur" 2500 Euro hoch... Wäre das ein Grund den Vertrag seitens der LBS zu kündigen, da "dass ein zu geringer Betrag" ist? Oder denkt ihr das geht so iO?
Denkt ihr, dass würde klappen und keine Probleme machen? Sie zahlt seit Beginn nur 40 Euro im Monat ein.
P.s.: ja, uns geht es hier wirklich nur darum soviel wie möglich aus dem Vertrag rauszuholen ?. 10% leichte Rendite und so ?
-
-
Ich hatte hier ziemlich genau die gleiche Frage:
Habe allerdings nicht weiter recherchiert ?