Beiträge von Paulchen82

    Xetra Gold verlangt von jeder Bank einen zusätzlichen jährlichen Preis und ob dieser von der eigenen Bank durchgereicht oder selbst getragen wird, entscheidet jede Bank selbst. "Billigbroker" reichen diese eher weiter.

    Hintergrund ist, dass Xetra Gold weder den verbrieften Anteil angreifen (Kosten können ja nicht von Einnahmen aus dem Underlying abgezogen werden) , noch große Spreads anstrebt.

    Auch ein Grund, warum die Auslieferung hier extra kostet (Form- und Logistikkosten).

    Euwax verbrieft fertige 100-Barren, hier sind Formkosten schon berücksichtigt. Desweiteren verwendet Euwax Spreadeinnahmen zur Deckung der Lagerkosten.

    In anderen Wertpapierforen wurden schon oft mehrere Szenarien durchgerechnet. Als pauschale Faustformel wurde ausgearbeitet: ab rund 1,5 Jahre Haltedauer ist Euwax günstiger.

    Schaue Dir das Produkt doch mal losgelöst von bAV genauer an, ob es zu Dir passt oder nicht.

    Es gibt verschiedene Varianten des Vertrages, es wird in ein Portfolio unterschiedlicher Assets investiert, die Allokationen werden regelmäßig angepasst, man kann unterschiedliche Garantieniveaus auswählen und es werden während der Laufzeit Gewinne abgesichert.

    Mit einem stupiden ETF-Aktiensparplan ist das nur bedingt vergleichbar.

    Der Hauptgrund meiner Frage: Was verstehen die Banken unter Geldeingang? Überall steht ja immer Gehaltseingang. Sind die Konten also auch kostenlos wenn ich mir selbst Geld überweise?

    Wie Achim bereits geschrieben hat, kommt es auf das Kontenmodell, da Banken Gehaltseingänge von Überweisungen anhand des SEPA Purpose Code unterscheiden können.

    Anbei eine Übersicht der Freisinger Bank der SEPA Purpose Codes:
    https://www.fs-bank.de/content/dam/f1…rpose_codes.pdf

    Das Halbeinkünfteverfahren gibt es nicht mehr. Abgelöst wurde es durch das Teileinkünfteverfahren. Seit der Einführung der Abgeltungsteuer 2009 wird Letzteres in vielen Fällen durch die pauschale Besteuerung mit 25 % ersetzt.

    Ist mir klar.

    Scholz wollte bereits als BFM eine Abschaffung der Abgeltungssteuer einläuten und die Versteuerung der Kapitalerträge wieder dem persönlichen Einkommenssteuersatz unterwerfen, da aufgrund der niedrigen Zinsen die Steuereinnahmen ausblieben... damals wurde er darauf hingewiesen, dass dann auch wieder das Halbeinkünfteverfahren für Kapitalerträge aus unternehmerischen Beteiligungen (z. B. Dividenden) eingeführt werden muss, wegen zu hoher steuerlicher Gesamtbelastung und Vermeidung des Tatbestandes der Erdrosselung.

    Übrigens, 2021 stand im Wahlprogramm:

    "Kapitalerträge werden unter Beibehaltung des Sparerfreibetrages mit dem individuellen Steuersatz veranlagt."
    Das wurde trotz Regierungsbeteiligung nicht umgesetzt.

    Das, wie bereits ausgeführt, dank anzuwendenden Halbeinkünfteverfahren für Dividendensparer günstiger wäre und die Zinssparer belasten würde.

    Gestern auf RTL hat Habeck sinngemäß gesagt, dass normale Sparer nicht betroffen sind, sondern das nur auf Personen abzielt, die nur von ihren (hohen) Kapitalerträgen leben.

    Also das ist dann der Status "Privatier", richtig?

    Die Grünen sind ja mittlerweile schwer am beschwichtigen.

    Heute Morgen im Radio wurde sinngemäß wiedergegeben "es soll keine normalen Sparer betreffen, sondern nur die mit hohen Kapitaleinkünften ... deshalb denke man auch über einen Freibetrag von 1.000 EUR nach, damit die normalen Sparer davon nicht betroffen wären."

    Zitat

    [...] sind nicht gerade mal ca. 10% aus der Solidargemeinschaft ausgestiegen (privat versichert)

    Ich möchte nicht wissen was es für die GKV-Versichertenversorgung bedeuten würde, würden diese 10% aus der PKV in die GKV wechseln (müssen).

    Ich habe meine Abrechnungen von über 30 Jahren Berufsleben ohne Unterbrechung in einem Leitz-Ordner und zwei drei Jahre passen da sicher noch rein. Hast Du ein Platzproblem? Bei 25 Jahren ist das von der Dicke her noch nicht mal ein Paket Kopierpapier.

    Wenn die Abrechnungen mit den Sozialversicherungsmeldungen der Arbeitgeber übereinstimmen und bei der DRV auch im Zuge einer Kontenklärung festgestellt wurden, könnte man die ältesten Januar bis November Abrechnungen (nicht Dezember wegen den Jahressalden) als erstes digitalisieren und entsorgen.

    Ich für mich entsorge erst in ein paar Jahren, wenn die Rente beantragt ist ... aber ich bin da, insbesondere für die Jüngeren, kein Maßstab.

    Hier mal ein Beispiel mit einfachen Zahlenwerten:

    Ich investiere 20.000 EUR in eine Firma,

    einmal 10.000 EUR in Form von Aktien und

    einmal 10.000 EUR in Form eines Kredites (Anleihe) mit 1% Zins

    Die Firma erwirtschaftet 200 EUR Überschuss aus laufender Geschäftstätigkeit.

    Die Firma muss daraus 100 EUR Zinsen auf den Kredit zahlen und der Gewinn von 100 EUR wird komplett als Dividende ausgezahlt.

    Für die Anleihe erhalte ich 100 EUR ausbezahlt und nach Abzug von AbgSt+Soli habe ich 73,62 EUR auf dem Konto.

    Wenn die Firma 100 EUR als Dividende für meine Aktien ausschüttet, muss sie 30 EUR an Steuern abführen.

    Ich erhalte 70 EUR ausbezahlt und nach Abzug von AbgSt+Soli habe ich 51,74 EUR auf dem Konto.

    ------

    Und noch für die Freunde von der Abschaffung der AbgSt und Besteuerung mit dem persönlichen Steuersatz - hier greift bei bereits besteuerten Ausschüttungen (Dividenden) das Halbeinkünfteverfahren, so dass bei 42% persönlichen Grenzsteuersatz das folgende passieren würde: Bei Zinsen kämen 58 EUR auf dem Konto an, bei den Dividenden 55,30 EUR.

    Die Abschaffung der Abgeltungssteuer führt zu einer höheren Belastung bei den Zinssparern und niedrigeren Belastung bei den Dividendenanlegern.

    In der Statistik wird aber nicht unterschieden, ob jemand die Immo bereits abbezahlt hat, oder noch fleissg dabei ist. Dennoch jedes selbstgenutzte Immoeigentum automatisch als "Vermögen" und damit "positiv" zu werten, ist meiner Ansicht nach stark simplifizierend.

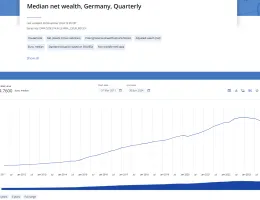
    Wenn sich diese Aussage das auf die EZB-Statistik bezieht, dann wird hier das Nettovermögen - also abzüglich aller Verbindlichkeiten - betrachtet.

    Auf der EZB-Seite kann man sich Auswertungen unterschiedlichster Art konfigurieren und auch als Excel herunterladen, hier der Graph für das Nettovermögen [Net (Assets minus Liabilities)] für Privathaushalte in Deutschland für die Quartale Q1/2011 bis Q2/2024.

    Die kleine Abweichung von 106k€ zu 112k€ kommt wohl dadurch zu Stande, dass die 112k€ "adjusted" sind, den Filter habe ich in meiner Abfrage leider nicht hinauskonfiguriert bekommen.

    Zitat

    Als Endkunde muss man aber dennoch schon jetzt tätig werden, damit man Ansprüche auf die Nullsetzung rückwirkend nicht verliert, da bestimmte Fristen eingehalten werden müssen.

    Inzwischen bieten etliche Stromlieferanten Online-Fomulare an, [...] Andere informieren wenigstens offen über die Regelung [...] und andere glänzen immer noch durch Unkenntnis und/oder Ignoranz bzgl. dieser Thematik.

    Bei meinem Versorger ist letzteres der Fall und es gibt weder ein Formular noch ein Hinweis.

    Wie sind denn die genauen Fristen?

    Und wie weit könnte man denn rückwirkend die Nullsetzung beantragen? Immer komplette Jahre oder monatsgenau?

    Für die Barwertbetrachtung musst Du den aktuellen zukünftigen Zahlungswert nehmen und darfst da nicht irgendwelche eventuelle Erhöhungen mit einrechnen, die Dir noch nicht unwiderruflich zugesichert sind.

    Dein Zahlenbeispiel ist deshalb nicht korrekt. Du musst den Wert nehmen ...

    c) wenn ich Stand heute nichts weiter einzahlen würde bis Renteneintritt

    ... und dann mit 0,975hoch25 (also mit 0,53) multiplizieren

    (Ich rechne für mich persönlich immer konservativer mit 0,97)

    Wenn Du alle Barwerte aus den unterschiedlichen Quellen zusammen hast, hast Du Deine zukünftige Bruttoeinnahme zum heutigen Barwert. Das dann in einen Brutto-Netto-Rechner geworfen, dann hast Du einen Anhaltspunkt für Dein zukünftiges Monatsbudget nach heutiger Kaufkraft. (Ich wiederum zeihe pauschal großzügige ein Drittel für alle Abgaben und Beiträge von der Gesamtsumme ab.)

    Das Hochrechnen für eine Vermögensbilanz mit dem Faktor 240 wäre auch mein Ansatz, da die meisten Renten irgendwo um die 20 Jahre ihren Break-Even haben und auch die aktuelle durchschnittliche Rentenbezugszeit der DRV sich in etwa dort bewegt. Aber mit der Zahl kann man eigentlich nichts vernünftiges anfangen. In meine Vermögensbilanz nehme ich konservativ den heutigen Liquidierungswert (z.B bei einer KLV, RV, etc.) und bei Posten, die diesen nicht haben (z.B. DRV), die fließen mit 0 in diese Bilanz.

    Da man keine Glaskugel hat und sich bei den meisten bis zum Rentnerdasein noch sehr viel ändern wird, macht unnötiges Mikromanagement und Pfennigrechnerei in meinen Augen keinen Sinn. Einmal im Jahr die Positionen im Excel anpassen (z.B. wenn Jahresauszüge kommen) reicht vollkommen aus. Am Anfang hat man noch eine starke Abweichung nach unten, jedoch wird diese immer kleiner, je näher man dem Rentnerdasein kommt und auf dem Weg hat man schon viel mehr Überblick als die Masse und einen eher unterschätzten als überschätzten.

    wie oben geschrieben

    DRV: EP x aktuellem EP-Wert

    Wenn Du z.B. 20 EP erworben hast, multiplizierst du diese Anzahl mit dem aktuellen Rentenwert von 39,32 EUR, macht ...

    20x 39,32 EUR eine "heutige" monatliche Rente von 786,40 EUR
    bzw. x12 Monate = 9.436,80 EUR pro Jahr

    bei erwarteten zukünftigen monatlichen Rentenwerten

    hier rechne ich konservativ mit 3% Abschlag pro Jahr, also wenn da 500 EUR steht und es noch 10 Jahre bis zur Rente sind ...

    500 EUR x (0,97)hoch(10) = 369 EUR

    bzw. x12 Monate = 4.428 EUR pro Jahr

    Wenn ich ich das theoretische Gesamtkapital haben möchte (was m.M.n. keine Aussagekraft hat), dann rechne ich mit 20 Jahren Rentenbezugsdauer ... also mal 20.

    Das wird aber dann noch ungenauer als die theoretischen Monatsbarwerte es eh schon sind.

    Ich denke, mit den theoretischen monatlichen Barwerten bist Du noch am genausten und weißt damit schon mehr als die Masse.

    Das kenne ich nicht. Wer bietet das an?

    Auf die Schnelle habe ich so einen Service auf der Website der Commerzbank finden können, die das auch schon mal in ihrer Werbung aufgegriffen hatte.

    3-Raten-Service nutzen - Commerzbank
    Mit dem neuen 3-Raten-Service Ihrer Kreditkarte werden ungeplante Ausgaben leichter möglich.
    www.commerzbank.de

    So, oder in abgewandelter Form bieten das auch andere Banken an, siehe es mir nach, wenn ich jetzt alle Bankenwebsites danach durchforste.

    ?

    Die üblichen Kreditkarten, mir wäre nur jene als Ausnahme der Sparkasse bekannt, sind alles revolving Karten….

    Ja, Hanseatic Bank bietet eine Revolving Credit Card solo ohne Girokonto an,ebenso ist die von Barclays eine Revolving Credit Card.

    Die Standard Credit Cards von Sparkasse, Volksbank, Commerzbank, Deutsche Bank, Postbank und DKB sind alles Charge Credit Cards (die ich auch alle kenne)... und einige sind auch mit einer kostenfreien/zinsfreien Ratenzahlungsfunktion ausgestattet.