Beiträge von Sergio

    Ich habe mir das in einem meiner Tools ganz einfach gemacht. Ich habe da einen "Netto"-Regler, der die Entnahme aus dem Depot um x% reduziert, bevor sie dem Cash gutgeschrieben wird. Je nach Alter des Depots hat man eine durchschnittliche Steuerbelastung. Pi*D so 15%
    Da man eh nicht weiß wie sich die Steuergesetzgebung in den nächsten 30 Jahren noch entwickelt finde ich das gut genug.

    Versteh ich dich richtig? Du meinst die Einkommensteuer?

    Ich überlege, ob ich vielleicht ebenfalls eine einfache Option einbaue, zum Beispiel einen frei wählbaren pauschalen Steuerabzug oder einen Netto-Regler. Das wäre überschaubar im Aufwand und jeder könnte den Wert an seine persönliche Situation anpassen.

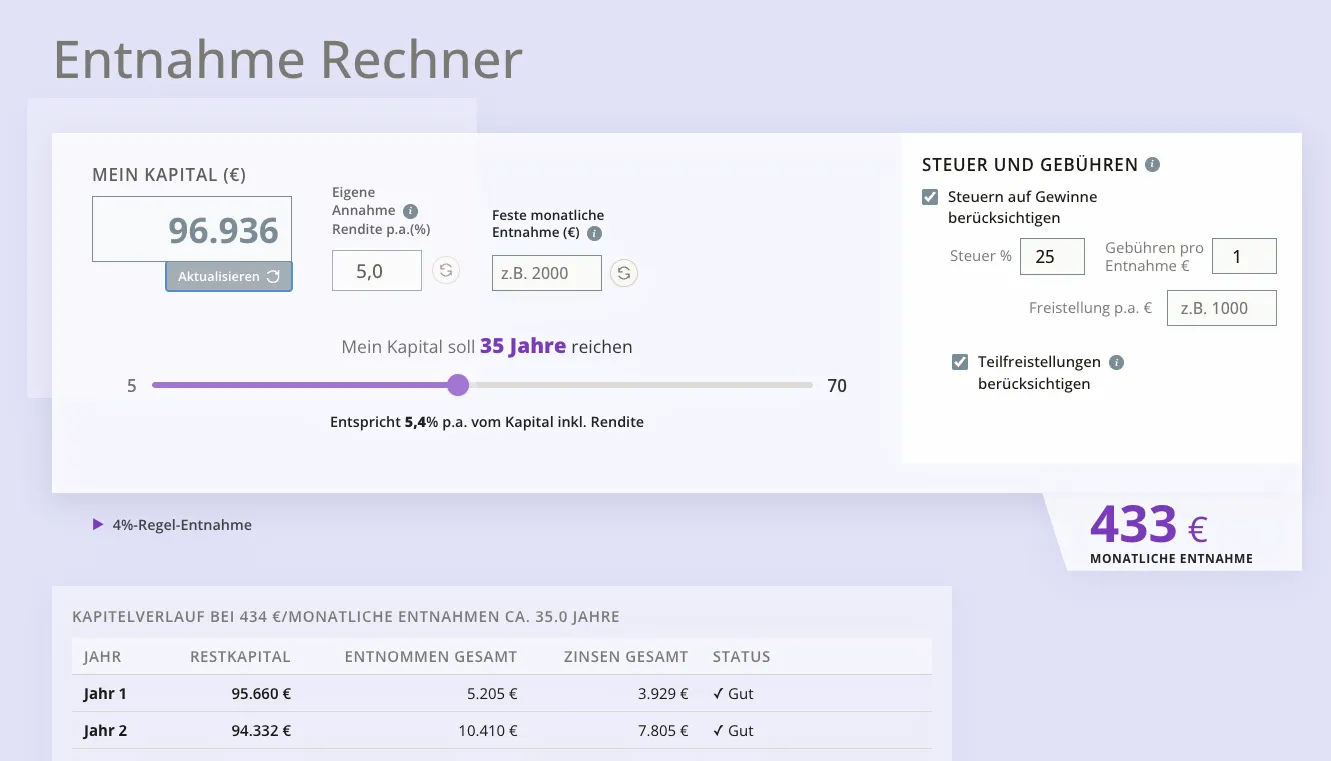
    Die Abgeltungssteuer ist bei mir standardmäßig auf 25 % eingestellt. Der Wert kann jedoch angepasst werden, sodass bei Bedarf auch Solidaritätszuschlag, Kirchensteuer oder andere Abzüge berücksichtigt werden können.

    Über die Logik für Gebühren pro Entnahme muss ich mir noch Gedanken machen.

    Außerdem kann man selbst entscheiden, ob die Entnahmen in festen monatlichen Beträgen oder in frei wählbaren Zeitabständen (z. B. jährlich) erfolgen sollen.

    Ja, ich meine die Abgeltungssteuer. Die Vorabpauschale wird nicht berücksichtigt.

    Die Steuersimulation bei geplantem Verkauf bekomme ich direkt vom Broker bevor ich den Auftrag zum Verkaufen erteilt habe.

    Das ist eine gute Idee. Ich sehe, ob sich noch mehreren Personen eine solche Funktion wünschen. Vielleicht ist die Resonanz am Ende tatsächlich groß genug, um den Entwicklungsaufwand zu rechtfertigen.

    Bei meinem Tool kann man allerdings keine Wertpapiere kaufen oder verkaufen. Man kann lediglich Positionen hinzufügen oder entnehmen. Reicht tatsächlich nicht aus die Abgeltungssteuer inklusive Freistellungsauftrag und Teilfreistellung?

    Meine Absicht ist nicht, ein Tool für Profis zu entwickeln, sondern eines, das Entnahme-Simulationen verständlich darstellt, auch wenn das Ergebnis am Ende bewusst etwas "unscharf" ist. Es gibt einfach zu viele Faktoren, die beeinflussen, wie sich das Kapital im Laufe der Jahrzehnten tatsächlich entwickelt.

    Ich frage mich allerdings, welchen praktischen Mehrwert eine exakte Steuersimulation beim geplanten Verkauf bringen würde. Kannst du ein konkretes Beispiel nennen, bei dem dir das helfen würde?

    Vielen Dank

    Ich bekomme die Kurse aktuell von Yahoo. Mein KI schreibt – und ich kann es bestätigen: "... Yahoo Finance hat bei Anleihen eine ziemliche Lücke: einzelne Staatsanleihen (Bundesanleihen, US-Treasuries, italienische BTPs usw.) werden praktisch gar nicht als handelbare Wertpapiere mit Kurs geführt, anders als bei Börsenplätzen wie Stuttgart oder der Deutschen Börse, wo Anleihen unter ihrer WKN/ISIN direkt gelistet sind. Yahoo deckt in erster Linie Aktien, Fonds, ETFs, Indizes, Futures, Währungen und Kryptowährungen ab, aber echte Rentenpapiere fehlen fast vollständig, man findet höchstens Anleihen-ETFs, die ja an sich Aktienstruktur haben, nicht die zugrunde liegenden Einzelpapiere."

    Mein Tool läuft vorerst auf Desktop-Browser. Für Mobil ist noch nicht optimiert.

    Das Tool berechnet automatisch, "aktuell " den Durchschnitt aller Teilfreistellungen aus deinen gespeicherten Positionen im Depot. Nach aktivieren der Funktion werden sie fiktiv im Entnahme-Rechner berücksichtigt. Deshalb sind richtige und umfangreiche Kursabfrage wichtig.


    Abgeltungsteuer ist bereits eingebaut

    "ENF-Entnahmestrategie im Ruhestand" finde ich eine sehr gute Idee. Das notiere ich mir.


    Danke für alle Tipps.

    Ich sehe den Ansatz etwas anders. Eine konkrete Empfehlung zur optimalen Assetallokation kann und möchte ich nicht geben, da jede persönliche Situation anders ist und eine Prognose der Zukunft aus historischen Daten allein immer mit Unsicherheit verbunden ist. Vergangenheitsdaten können zwar helfen, Risiken und mögliche Szenarien zu verstehen, sie sind aber keine Garantie für zukünftige Entwicklungen.

    Mein Ansatz bei meinem Tool ist deshalb nicht, eine „richtige“ Aufteilung vorzuschlagen, sondern dem Nutzer eine strukturierte Möglichkeit zu geben, sein eigenes Vermögen nach persönlichen Zielen zu organisieren. Die Töpfe bzw. Bereiche sollen zunächst der Übersicht und Planung dienen.

    Beispielsweise könnte ein Topf „Enkelkind Sparen“ angelegt werden, ein anderer „Altersvorsorge“, „Sicherheitspuffer“ oder „größere Anschaffungen“. Der Nutzer kann dann selbst entscheiden, welche Anlageformen, ETFs, Sparpläne oder andere Bausteine zu welchem Ziel passen.

    Der Schwerpunkt liegt also weniger darin, eine optimale Assetallokation vorzugeben, sondern Transparenz zu schaffen: Welches Geld ist für welchen Zweck vorgesehen, welchen Zeithorizont hat es und welche Schwankungen kann man persönlich akzeptieren? Zusätzlich kann das Tool veranschaulichen, wie sich ein spezifisches Wertpapier oder ein Anlagebaustein innerhalb eines bestimmten Bereichs entwickelt um Entscheidungen zu treffen.

    Zusätzlich kann jeder Bereich mit einer eigenen Annahme zur Rendite pro Jahr versehen werden. Diese Rendite ist keine Prognose und keine Empfehlung, sondern lediglich eine persönliche Rechenannahme des Nutzers, um mögliche Entwicklungen sichtbar zu machen.

    Wenn keine eigene Annahme eingetragen wird, kann das Tool mit einer fiktiven Rendite arbeiten. So kann der Nutzer trotzdem sehen, wie sich unterschiedliche Sparraten, Laufzeiten und Aufteilungen theoretisch entwickeln könnten. Es geht dabei nicht um eine Vorhersage der Zukunft, sondern um ein besseres Verständnis für mögliche Entwicklungen.

    Ich zitiere: „Das Leben kommt oft anders, als man denkt.“

    Jeder Mensch hat seinen eigenen Lebensstil und seinen eigenen Lebensplan. Natürlich kann sich im Leben innerhalb eines Augenblicks alles ändern. Aber wer schaut schon gerne ständig auf alle möglichen negativen Szenarien? Ich jedenfalls nicht. 😉

    Denn wenn ich nur daran denken würde, was alles passieren könnte, hätte ich wahrscheinlich gar nichts angespart und würde heute jeden Tag mit dem Ferrari ins teuerste Restaurant fahren. Das wäre vielleicht kurzfristig schön, aber keine besonders nachhaltige Strategie.

    Ich bin auf mich selbst gestellt und weiß, dass mir im Notfall niemand automatisch helfen kann. Bisher ist zum Glück nichts Dramatisches passiert. Deshalb denke ich, dass meine Entscheidungen in der Vergangenheit nicht ganz falsch gewesen sein können.

    Genau deshalb finde ich es wichtig, sein eigenes Vermögen zu strukturieren, seine Ziele zu kennen und sich bewusst zu machen, wofür welches Geld gedacht ist. Nicht um die Zukunft vorherzusagen, sondern um vorbereitet zu sein.

    Beteilige Dich doch am Projekt Portfolio Performance. Es ist schon gut. Besser geht immer...

    Portfolio Performance ist genau das, was ich für mich persönlich nicht wollte. Für meinen Geschmack ist es zu komplex, mit sehr vielen Diagrammen und Funktionen, die vermutlich eher für Profis interessant sind. Aber trotzdem inspirierend für meinen Tool. Ich komme eher aus der Design und UX-Richtung, daher ist für mich diese auch sehr Wichtig. Tatsächlich eine interessante Idee mit Portfolio Perfomance sich zu beteiligen. In welcher Form eine Beteiliung aussehen könnte weiss ich nicht. Mein tool sieht wirklich anderes aus.

    Daten Export!

    Export und Import von Daten sind in meinem Tool bereits eingebaut.

    Meine Idee ist ein deutlich schlankeres Tool, das sich vor allem auf die Aufteilung und Verwaltung der Investitionen in Töpfe konzentriert und auf die Entnahmephase fokussiert. Die Kommentare zum Thema Dividenden fand ich sehr spannend. Aktuell habe ich aber noch keinen klaren Plan, wie ich das sinnvoll einbauen soll.

    Die Kurse werden im Moment live angezeigt bei der einfügen von Positionen bzw. Wertpapieren und das läuft schon recht gut, nur bei einigen Staatsanleihen fehlt noch etwas Feintuning. Durch den Hinweis auf Portfolio Performance habe ich aber eine interessante Idee bekommen: Vielleicht sollte mein Tool die Kurse gar nicht selbst abrufen, welche mit Kosten für mich verbunden wäre, sondern dem Nutzer die Möglichkeit geben, das Tool mit einem Kurslieferanten seiner Wahl zu verbinden. Links dazu würde ich als DropDown-Menu liefern.

    Danke euch alle für die vielen ehrlichen Rückmeldungen, das hilft mir wirklich weiter.

    Ich sehe schon, dass das Ganze eher ein Nischenthema ist und man als Eine-person-entwickler nicht einfach so mit den großen bestehenden Lösungen mithält.

    Ein kleines Update gibt es aber schon:8o Live-Kurse habe ich heute tatsächlich noch eingebaut :) Die laufen auch schon ganz gut. Nur bei manchen Staatsanleihen hakt es noch etwas, aber ich denke, das kriegt man auch noch hin ich muss einen Anbieter von Staatsanleihen-Livekurse finden oder sie testweise gratis zur verfügung stellt.

    Was ich eher nicht plane, ist ein automatischer Depot-Import. Das ist technisch noch mal eine ganz andere Hausnummer und braucht deutlich tiefere Banking-Entwicklungskenntnisse.

    Am spannendsten finde ich nach euren Kommentaren aktuell tatsächlich das Thema Entnahmephase. Kann gut sein, dass ich diesen Teil weiter in den Vordergrund stelle und das Portfolio-Tracking eher die Basis dafür bleibt. Aber meine Idee was primär die 3-Töpfen-Losung ... Any Way

    jona: Vielen Dank für dein Angebot und dein Interesse am Beta-Testing, das freut mich wirklich.

    Im Moment bin ich mir aber noch nicht sicher, ob ich die App bzw. das Web-Tool überhaupt für Tests freigebe. Zum einen muss ich erst entscheiden, ob ich das Projekt wirklich aktiv weiterentwickle, gerade weil das Interesse insgesamt eher überschaubar wirkt. Zum anderen gibt es unzählige Fragen über Datenschütz, Impressum usw. die mich leider sehr unsicher machen. Mal gucken wo die Reise hingeht.

    Ich beobachte das Thema erst mal weiter und schaue, wie sich das entwickelt. Wenn ich mich doch für eine Testphase entscheide, melde ich mich gerne noch mal hier.

    Hallo zusammen,

    ich arbeite hauptberuflich als Webentwickler und UX-Designer und baue aktuell vorerst für mich privat einen neuen Portfolio-Tracker. Ganz wichtig vorab: Es ist kein neues Trading-Tool, sondern wirklich rein für die Übersicht und Planung gedacht.

    Die Idee ist simpel: Man trägt seine ETFs, Aktien oder Tagesgeldkonten ein und sieht die Entwicklung dann visuell aufgeteilt nach dem 3-Töpfe-Prinzip (kurz-, mittel- und langfristig). Zusätzlich habe ich noch einen flexiblen Entnahmerechner drangehängt. Das Ganze läuft momentan noch passwortgeschützt bei mir auf dem Server, aber ich würde es gerne so weiterentwickeln, dass es im Alltag auch wirklich was bringt.

    Deshalb meine Frage in die Runde: Was wünscht ihr euch von einem guten Tracker am meisten, oder was fehlt euch bei den aktuellen Apps komplett? Ein konkretes Beispiel: Ist es euch wichtig, Live-Kurse zu haben, oder reicht die manuelle Eingabe völlig aus? Ich finde Live-Kurse zwar super hilfreich, aber die Integration kostet natürlich Zeit. Daher überlege ich, ob sich der Aufwand wirklich lohnt und das Feature für euch einen echten Mehrwert bietet.

    Ich freue mich über jeden Tipp!
    Sergio

    Guten Morgen,

    ich hatte vor, meine VWL vermögenswirksame Leistung von meinem Arbeitgeber in meinem Darlehnskonto einzahlen zu lassen.

    Meine Bank schreibt, dass es möglich ist die VWL auf das Darlehnskonto einzahlen zu lassen, aber ich sollte folgendes beachten: "... werden die VWL direkt auf ihr Darlehnskonto gezahlt, erhalten Sie dafür außer der Arbeitnehmersparzulage keine weiteren staatlichen Prämien."

    Ich arbeite in dem öffentlichen Dienst 20 Std. Woche mit einem "Minigehalt" die mir gerade so ausreicht mein Darlehn weitere zu zahlen. Den Rest zum Überleben erwirtschafte ich mit meiner Selbständigkeit. Daher würde 3,30 Euro VWL von meinem Arbeitgeber bekommen. Die Differenz bis 40 Euro würde ich dazu zahlen.

    Nun die Frage ist: Welche weiteren staatlichen Prämien gibt es, worauf ich bei einer Einzahlung der VWL in der Darlehnskonto verzichte?

    Vielen Dank

    Sergio