Beiträge von Claudia_K.

    Du könntest mal versuchen, Dinge erst mal auf die Merkliste zu legen, anstatt sie direkt zu kaufen. Oft ist das Stöbern und sich etwas aussuchen schon fast so befriedigend wie der Kauf an sich, zumindest mir geht es so. Also erst mal stöbern und ab auf die Merkliste. Da kannst du dann ab und an mal reinschauen und ausmisten. Wenn du was nach ein, zwei Wochen immer noch haben möchtest, kannst du es ja immer noch kaufen. Sehr viel fliegt bei mir dann einfach wieder runter, weil ich es im ersten Moment total toll fand, ne Woche später aber dachte: Brauch ich nicht.

    Außerdem würde ich das Geld, das du sparen willst, direkt am Monatsanfang zur Seite legen, also z.B, auf ein Tagesgeldkonto oder ins Depot schieben, falls du das nicht eh schon so machst. So rum funktioniert es nämlich deutlich besser, als wenn man versucht zu sparen, was übrig ist. Bei mir ist das jedenfalls so - dadurch ist weniger auf dem Konto und ich kalkuliere anders. Ich will es nun nicht einem empirischen Test unterziehen, aber ich bin mir ziemlich sicher, dass ich höchstens die Hälfte, wenn nicht noch weniger sparen würde, wenn die Sparrate nicht am Monatsanfang weg ginge. Und das heißt übrigens nicht, dass ich mich total einschränke, ich geh auch mal Essen oder ins Kino oder Theater oder Musical. Aber man passt sich halt sehr leicht an das an, was auf dem Konto sichtbar ist, und wenn da weniger ist, kommt man gut damit zurecht - wenn aber mehr da ist, gibt man meist auch mehr aus.

    Sehe ich auch nicht als Gegensatz, höchstens als Einschränkung. Ich möchte möglichst den Weltmarkt mit Nebenwerten, aber mit der Einschränkung, dass ich möglichst keine Tabakunternehmen mit im ETF haben möchte (aufgrund persönlicher und familiärer Hintergründe), sonst würde ich mich mit meinem Investment eher unwohl fühlen. Die für mich optimale Lösung habe ich im Vanguard ESG Global All Cap gefunden und bin damit sehr zufrieden.

    In der Praxis ist das aber für mich auch nicht zielführend. Wichtiger ist doch, welche überraschenden Kosten entstehen sollten. Ich habe keine Kinder, kein Auto, keine teuren Möbel, usw. - und die meisten Dinge müsste ich auch nicht zwingend sofort ersetzen.

    Meine Überlegungen waren ähnlich. Ich habe zwar andere Schlüsse daraus gezogen und habe eine kleine Reserve in Höhe von ca. 2,5 Monatsaufgaben in einem Geldmarkt-ETF zur Seite gelegt, mehr finde ich für mich aber auch nicht zwingend notwendig. Das Teuerste, womit ich rechnen muss, wäre das Abschmieren meines Computers - wenn da ein neuer hier muss, könnte ich den aber auch erst mal auf Kreditkarte kaufen. Die Abrechnung erfolgt dann erst nach dem nächsten Gehaltseingang und bis da hin hätte ich einen zinsfreien Kredit. Ähnlich wäre es mit meisten anderen Ausgaben.

    Ich fühle mich dennoch mit ein paar extra Rücklagen wohler, sehe für mich aber keine Notwendigkeit, drei ganze Monatsgehälter oder mehr als Notgroschen vorzuhalten.

    Man muss zB die Fahrtzeit+Kosten einfach mit in den Block "Arbeit" einberechnen. Denn am Ende bekommst du ein Gehalt und musst die Zeit bzw. damit verbundene Kosten gegenrechnen. Vlt. lohnt sich dann ein Job, in dem du weniger verdienst, aber in 15min zu Fuß dort bist, anstatt 1-2h mit Auto/Öffis zu fahren.

    Das sehe ich auch so. Ich bin z.B. angestellt mit festen Arbeitszeiten, arbeite aber vollständig im Home Office. Die Zeitersparnis ist definitiv viel wert, da so die Zeit, in der ich nicht arbeite, tatsächlich komplett Freizeit ist und nicht teils noch Pendelzeit. Und Fahrtkosten spart es mir auch. Das würde ich im hypothetischen Fall eines besseren Jobangebots natürlich auch mit einberechnen - wenn ich am Ende vielleicht 200 oder 300 € mehr raus bekomme, davon aber noch ein Deutschlandticket kaufen und jeden Tag zwei Stunden in der Bahn verbringen muss, würde ich z.B. keinen Wechsel in Erwägung ziehen, wenn ich mal andere Aspekte als den Stundenlohn (wie spannenderer Job, bessere Perspektiven, etc.) ausklammere und rein vom Gehalt ausgehe.

    ich interessiere mich aber auch dafür, wie sich nachhaltige ETFs im Vergleich zu konventionellen ETFs entwickeln. Daher ist meine Idee, die gleiche Summe (also 50:50) einmal in nachhaltige und einmal in konventionalle ETFs zu stecken.

    An Deiner Stelle würde ich mich ernsthaft fragen, ob das Interesse wirklich so groß ist, dass es sich lohnt, das im eigenen Depot auszuprobieren. Würdest Du das dann dauerhaft so beibehalten wollen oder je nach Entwicklung dann auf eine der beiden Varianten umschwenken?

    Wenn es nur darum geht, dass Dich die Thematik interessiert, kannst Du ja auch mehrere ETFs in einem ETF-Vergleich nebeneinander legen und so die Entwicklung vergleichen.
    Falls Du es selbst so wie beschrieben ausprobieren möchtest, würde ich Dir empfehlen, Dir bereits im Voraus zu überlegen, was Du dann mit Deinen Erkenntnissen machen möchtest: Dauerhaft beide laufen lassen? Oder irgendwann auf einen umschichten?

    Da Du für immerhin die Hälfte Deines Geldes auch die konventionelle Variante in Erwägung ziehst, scheint mir Nachhaltigkeit kein absolut hartes Kriterium zu sein im Sinne von einer möglichst strengen Umsetzung sein, oder? Sonst käme ja vermutlich erst gar nicht infrage, 50 % in ETFs ohne Nachhaltigkeitskriterien zu stecken.

    Persönlich würde ich mich statt der 50:50-Variante eher für einen ETF entscheiden, der zu Deinen individuellen Kriterien passt, aber das musst Du für Dich entscheiden.

    Vielleicht wäre es hinsichtlich der Nachhaltigkeit der Anlage erst mal sinnvoll, für Dich selbst zu definieren, welche Kriterien Dir wichtig sind. Eine nachhaltige Variante eines bekannten ETFs wie des MSCI ACWI bedeutet ja nicht, dass Du dadurch gezielt in nachhaltige Unternehmen investierst, sondern es werden Unternehmen nach bestimmten ESG oder SRI-Kriterien gestrichen. Gängig ist dabei der Ausschluss bestimmter Branchen, außerdem gibt es oft einen "Best in Class"-Ansatz.

    Hier mal zum Vergleich die Top-Positionen des ACWI von iShares, einmal in der Standard-Variante und einmal SRI:
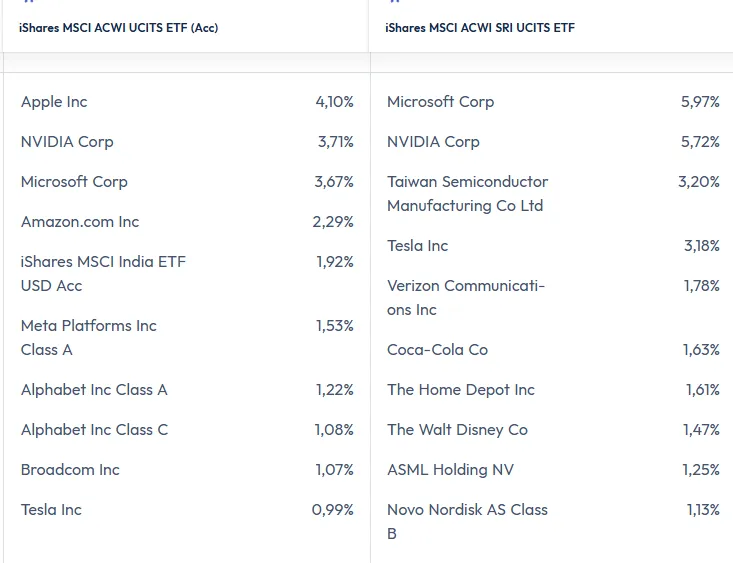
    Coca Cola wäre z.B. nun kein Unternehmen, das mir beim Thema Nachhaltigkeit sofort in den Kopf schießt. Damit möchte ich Dir die nachhaltigere Variante nicht ausreden, nur aufzeigen, dass einen nach Nachhaltigkeit gefilterter ETF nicht gleichbedeutend mit einer durchweg nachhaltigen Geldanlage ist.

    Deine Entscheidungen musst Du selbst treffen, daher ist das Nachfolgende auch nur eine Schilderung meines Wegs und keine Anlageempfehlung - zumal meine Hintergründe für die Wahl eines etwas nachhaltigeren ESG-ETFs auch andere waren:

    Ich habe erst einmal für mich selbst reflektiert, welche Kriterien mir wirklich wichtig sind, wenn es darum geht, welche Unternehmen ausgeschlossen werden. Es gibt ja oft verschiedene Varianten - wobei SRI in der Regel die strenger und ESG die weniger streng gefilterte Variante ist.

    Mir persönlich war eines sehr wichtig: Ich wollte einen ETF, der die Tabak-Konzerne ausschließt. Das hat persönliche und familiäre Hintergründe - ich hätte einfach Bauchschmerzen dabei gehabt, in einen nicht entsprechend gefilterten ETF anzulegen, und von vornherein mit einem schlechten Gefühl in die Geldanlage zu starten, ist nicht gerade die beste Voraussetzung. Bei den weiteren Überlegungen kam ich dann zu dem Schluss, dass mir ansonsten eine weniger streng gefilterte ESG-Variante reicht, um mich mit meiner Anlage wohl zu fühlen, und bin so schließlich beim Vanguard ESG Global All Cap gelandet, den ich seither als 1-ETF-Lösung bespare.

    Vielleicht wäre es ja hilfreich für Dich bei der Auswahl, ähnlich vorzugehen, also für Dich zu definieren, welche Nachhaltigkeitskriterien Dir wichtig sind. In der ETF-Suche von Finanzfluss kann man das übrigens sehr gut filtern. Auf der linken Seite kannst Du dort im Unterpunkt "Nachhaltigkeitskritierien" für verschiedene Aspekte mit einem Schieberegler einstellen, wie viel davon maximal für Dich akzeptabel wäre: https://www.finanzfluss.de/informer/etf/suche/

    „Nachhaltigkeit" ist ja erst mal nur ein Schlagwort, unter dem man Verschiedenes verstehen kann, daher ist es hier denke ich sinnvoll, erst einmal für sich zu definieren, welche Nachhaltigkeitskriterien individuell wichtig sind.

    Grundsätzlich wäre ich auch dafür, durch vier zu teilen.

    Eine Ausnahme würde ich beim Ferienhaus machen, falls die Aufteilung so wäre, dass die beiden anderen jeweils ein eigenes Zimmer für sich haben, ihr beide euch aber ein Zimmer teilt. In diesem Fall würde ich sagen, kann man die Kosten für das Haus auch entsprechend der Zimmerverteilung aufteilen, also bei drei Schlafzimmern quasi ein Drittel der Kosten pro "Zimmer" - da würde ich euch bei dieser Aufteilung dann auch eher als eine Partei betrachten, bei den anderen Kosten aber dennoch durch vier teilen. Wären es hingegen z.B. zwei Schlafzimmer und ihr schlaft in dem einen und die Schwester und die Freundin teilen sich das andere, wäre ich wieder bei durch vier.

    - Gucken, ob die örtliche Bibliothek bei "Filmfriend" mit macht. Auch eine schöne Streamingplattform

    Da die öffentliche Bibliothek bereits angesprochen wurde, möchte ich darauf hinweisen, dass es darüber noch viele weitere digitale Angebote gibt.

    Dazu gehört z.B. auch Musikstreaming über Freegal. Bis letztes Jahr war das Streaming noch auf 3 Stunden am Tag begrenzt (+ 3 Downloads pro Woche), neuerdings kann man dort aber zeitlich unbegrenzt streamen. Es gibt zwar nicht so viel Auswahl wie bei Spotify und Co., aber es ist aus jeder Musikrichtung was dabei und auch bekannte Künstler.

    Über die Pressreader-App kann man digitale Magazine lesen und in der Onleihe kann man nicht nur E-Books und Hörbücher ausleihen, sondern es gibt auch teils Online-Kurse. Ich frische darüber z.B. gerade mein beinahe in Vergessenheit geratenes Schulfranzösisch auf.

    Ein Bibliotheksausweis kann sich mitunter also auch lohnen, wenn man kein Interesse daran hat, sich physische Medien zu leihen. Die Jahresgebühr ist je nach Wohnort unterschiedlich, bei mir sind es derzeit 20 € im Jahr.

    Sollte er dann das Pech haben, gleich nach seiner ersten Investiton einen Kursrückgang zu erleben, dann zeigt sich ob die ganze Theorie und Beratung auch hier im Finanztip geholfen haben.

    Hallo McProfit,

    vielen Dank für Deine Antwort, ich denke, da ist viel Wahres dran :)

    Ich hatte tatsächlich dieses Glück, als ich angefangen habe, und ich betrachte es tatsächlich eher als Glück. Kurz nach meinem Einstieg ging mein Depot erst mal in den Keller, nicht dramatisch, aber das Erste, was ich gesehen habe, war ein Minus. Da waren die ganzen Infos aus den Recherchen und Co. aber noch ganz frisch im Kopf, was mich tatsächlich davon abgehalten hat, panisch zu werden. Im festen Glauben daran, dass es auch wieder aufwärts geht, hab ich einfach gar nichts gemacht, und kurze Zeit später war mein Depot dann auch schon im Plus. Im Nachhinein betrachtet denke ich, dass es so rum für mein Mindset besser war, als wenn ich erst mal ein fettes Plus gesehen hätte und es danach bergab gegangen wäre.

    Hab einen schönen Sonntag :)

    Weiterhin ist eine große Gefahr, bei Gegenwind sprich fallenden Kursen, die Nerven zu verlieren und zu verkaufen.

    Und genau deshalb ist auch m.E. auch so wichtig, was Du am Anfang schreibst:

    Ich halte es für wichtig, bevor man sein Geld investiert, genaue Informationen zu sammeln. Eine Möglichkeit ist die Seiten von Finanztip zu lesen und die passenden Videos von Saidi zu schauen. Weiterhin ist die Börsenregel Nummer 1, investiere nur in Anlagen die du zu 100% nachvollziehen kannst.

    Das schützt einen zwar nicht davor, die Nerven zu verlieren, aber je klarer man seine Gründe kennt, warum man sich für den jeweiligen ETF entschieden hat, umso eher kann man sich die entscheidenden Argumente sowie das Hintergrundwissen über Kursschwankungen vor Augen halten, wenn es mal abwärts geht und sich somit eher selbst davon überzeugen, an der gewählten Strategie festzuhalten.

    Ich kann hier nur für mich sprechen, aber ich habe zu meinen Vermietern tatsächlich ein gutes Verhältnis und wir begegnen uns auf Augenhöhe. Die beiden waren anfangs sehr aktiv dahinter, weil ein paar Dinge nicht ganz pünktlich fertig waren, im Gegenzug habe ich mich um Kleinigkeiten selbst gekümmert. Wenn die Vermieter vorbei kamen, um z.B. noch fehlende Schlüssel für den Strom- und Wasseranschluss der Waschmaschine im Keller vorbeizubringen (die Vormieter hatten die Schlüssel verloren, daher musste erst ein neues Schloss installiert werden), hatten wir nette Gespräche, und dabei hatte ich weder das Gefühl, man schaue auf mich herab noch das Bedürfnis, jemandem schmeicheln oder mich beliebt machen zu müssen, das war von Anfang an einfach ein netter, natürlicher Kontakt.

    Einmal musste ich mich melden, weil nach einem Platzregen größere Mengen Wasser durch die Decke kamen, auch darum hat man sich schnell gekümmert und der Kontakt war immer freundlich und angenehm.

    Meine Vermieter wissen, dass ich die Wohnung in Schuss halte, meine Miete pünktlich zahle und mich nicht wegen jeder Kleinigkeit melde, im Gegenzug kümmern sie sich eben auch, wenn was anliegt und die Miethöhe ist für die Lage wirklich fair kalkuliert. So kann es also durchaus auch gehen.
