
der SPDR MSCI ACWI IMI ist inzwischen kein kleiner ETF mehr. Sein Volumen wächst stetig und er gehört zu den Dickschiffen seiner Klasse. Da würde ich mir keine Gedanken machen. Als ich ich in ihn investiert hatte, war er bei 4 Mrd oder so.... das war vor 3 Jahren.
Beiträge von Alaska79x
-
-

Da gibt es kein: Thesaurierend ist besser! Es ist schlichtweg eine Geschmacks- und Anlagephilosophiefrage. Steuerlich haben Thesaurierer einen leichten Vorteil, daher gehen womöglich mehr Leute in diese Kategorie rein.
-

Ich möchte 149.000 € in einen weltweit gestreuten ETF investieren.
Was war historisch betrachtet renditetechnisch besser: die gesamte Summe sofort zu investieren oder den Betrag über z.B. 12 Monate zu staffeln (z. B. 12.500 € monatlich)?
Gibt es dazu aussagekräftige Statistiken, beispielsweise zur durchschnittlichen Rendite und zur Wahrscheinlichkeit, mit der Einmalanlage besser abzuschneiden?
Mich interessieren insbesondere langfristige Anlagezeiträume und die Frage, ob sich das Risiko eines ungünstigen Einstiegszeitpunkts durch die Staffelung statistisch sinnvoll reduzieren lässt.
Laut Finanztip und anderer seriöser Kanäle ist historisch gesehen eine Sofortanlage meist die bessere Wahl. Das bringt aber nichts, wenn man damit heftige Bauchschmerzen hat. Also macht man es am besten so wie man es für richtig hält. Fertig. Teile die Anlagesumme in X Teile auf und lege sie gestaffelt an, wenn es dir damit am besten geht. Oder lege die Summe in verschiedene Anlageklassen an, um deinen Bauchschmerz noch weiter zu senken. ....... Es ist einzig deine Entscheidung.
-
die ETFs werden vom jeweiligen Broker nur verwaltet. Sie gehören aber dir. Eine Insolvenz kann deinem ETF-Depot nichts anhaben.
-

Unter dieser Prämisse erhält man im Alter 70 ein Kapital von 17587552,70€, wovon 7669121,08€ (=6840€*(1,08^64+1,08^63+1,08^62+1,08^61+1,08^60+1,08^59+1,08^58+1,08^57+1,08^56+1,08^55+1,08^54+1,08^53)) auf die Frühstartrente und 9918431,62€ (=13680€*(1,08^52+1,08^51+1,08^50+1,08^49+1,08^48+1,08^47+1,08^46+1,08^45+1,08^44+1,08^43+1,08^42+1,08^41+1,08^40+1,08^39+1,08^38+1,08^37+1,08^36+1,08^35+1,08^34+1,08^33+1,08^32+1,08^31+1,08^30+1,08^29+1,08^28+1,08^27+1,08^26+1,08^25+1,08^24+1,08^23+1,08^22+1,08^21+1,08^20+1,08^19+1,08^18+1,08^17+1,08^16+1,08^15+1,08^14+1,08^13+1,08^12+1,08^11+1,08^10+1,08^9+1,08^8+1,08^7+1,08^6+1,08^5+1,08^4+1,08^3+1,08^2+1,08^1))
Ok, ich geh jetzt mal off...... das ist mir zu wild.
-

Wer gibt denn einen Verstoß gegen §2 Abs. Nr. 8 AGG so offen zu?
Offensichtlich der o.g. Vermieter. Würde er es ihm schriftlich geben, wäre das ein gefundenes Fressen für jeden Anwalt (wenn man es darauf anlegen will).
-
Achtung persönliche Meinung!
Ich finde es absurd, in den Einkommensgefilden noch Elterngeld beziehen zu dürfen. Alleine die Möglichkeit, durch irgendwelche "Tricks" unter die schon viel zu hohe Einkommensgrenze zu fallen macht es auch nicht besser.
Das sollte -Achtung Meinung!- denen vorenthalten sein, die es wirklich benötigen, und da spreche ich von der Unter- und unteren Mittelschicht.
Dem Poster steht das zu was er bewilligt bekommt, keine Frage.
Aber irgendwo sollte da auch der Staat noch obenhin eine echte harte Grenze ziehen wo man Zuschüsse, Beihilfen usw bekommen kann... Da zählt auch das Kindergeld dazu.
So, Feuer frei! Zerlegt meine Meinung.
-
eigentlich ist noch überhaupt kein Zeitdruck.
Man muss nicht am 1. Januar eine Entscheidung fällen..... da kann man sich bis Ende des Jahres Zeit lassen um auch die Zuschüsse fürs laufende Jahr zu bekommen.
Von daher einfach mal abwarten was überhaupt für Angebote die verschiedenen Anbieter machen werden. Es werden eh nicht alle ihr Angebot am 1. Januar komplett fertig haben.
-

Ja, das kann man wohl auch sagen: So wirklich arm wird SC über diese Aktion eher nicht.
Es sei denn, jemand klatscht seinen fett besparten Riester rein..... oder? Dann sind es doch ein paar Euros mehr.
-

Gold ist halt der Klassiker in diesen Situationen, soweit es noch anonym gekauft werden kann.
Besser schon vorher kaufen.
macht sich im Handgepäck so richtig gut
-
Heute erst gesehen: DKB 4% für 4 Monate aufs Tagesgeld (Neukunden)
-
In der realen Welt hatten meine Eltern eine Doppelhaushälfte abzubezahlen und da war bei Leibe nicht das Geld für eine extra Altersvorsorge für meine Mutter drin, zumal das Bewusstsein damals dafür auch noch nicht so präsent war wie heute.
Wenn überhaupt zahlte man in eine Lebensversicherung ein und das wars.
Sie ging als wir Kinder im Bett waren im Sportheim putzen und als wir etwas älter waren in einer örtlichen Fabrik stundenweise Steckarbeiten erledigen um die zumindest ein wenig für das Haushaltseinkommen beizutragen bzw um der Familie auch mal einen Urlaub zu ermöglichen.
Wir sprechen da von den 80ern, wo die Bauzinsen auch irgendwo bei 5+% waren und man jeden Pfennig umdrehen musste.
Sie konnte schlichtweg nicht wie heutige Frauen die Kinder in die Grippe oder Hort stecken um schneller wieder arbeiten gehen zu können. Entweder die Kinder alleine lassen oder zuhause sein. Arg viele Alternativen gab es nicht.
Wenn wir aus dem Kindergarten oder Schule wieder zuhause waren wollte sie auch wieder dort sein. Später haben wir oft genug nach der Schule noch stundenlang auf sie warten müssen, da die Arbeit es eben nicht zugelassen hat. Dennoch war ihre Arbeit nicht so gut bezahlt, um sie dazu zu motivieren vielleicht in eine Vollzeitstelle zu wechseln... es hätte sich schlichtweg am Ende des Monats finanziell nicht gelohnt. Die Folgen dessen sieht sie heute eben in der Rentenüberweisung.
In ihren letzten 20 Jahren vor der Rente Buchhalterin in einem Steuerbüro und später in der Firma meines Vaters. Wo sie natürlich besser verdient hatte als zuvor, aber dennoch hat dies nicht ausgereicht ihre Rente signifikant in eine Richtung zu hieven wo man sagen könnte: Joa, das hat sich doch mal echt gelohnt.
Ihr Glück bzw das Glück meiner Eltern ist, dass Die Firma später so viel abgeworfen hat, dass man vom Verkaufserlös heute sehr gut leben kann und die Rentenzahlung zwar weh tut, aber trotzdem ein Polster da ist, von dem man zehren kann.
Mal abgesehen von dem "Einzelfall" meiner Eltern bzw Mutter:
Das Ehegattensplitting trägt in meinen Augen dazu bei, dass Altersarmut bei Frauen existiert. Der Zusammenhang ist belegt, aber nicht die alleinige Ursache. Frauen bleiben oft zu lange in einem schlecht bezahlten Job weil es sich schlichtweg nicht lohnt in einen besser bezahlten zu wechseln solange der Ehemann signifikant mehr verdient.
Dass das Ehegattensplitting nicht alleinig dafür verantwortlich ist, ist auch klar. Da trägt auch der Gender pay gap bei. Der Gender pay gap ist allerdings auch wieder die Folge von nicht erfolgten Karrieresprünge und somit Gehaltsprünge, die durch Ausfallzeiten in der Kinderbetreuungsphasen entstanden sind. .... Es ist insgesamt nunmal komplexer als man es sich schönreden will.
-

Die psychologische Wirkung ist ja überwiegend deshalb da, weil man die Effekte nicht in Gänze versteht. Manche glauben ja auch, dass sie mit einer Gehaltserhöhung mehr Steuern zahlen müssten und dann am Ende weniger in der Tasche hätten. Das ist (begrenzt auf die Steuer) halt ein Irrglaube, der mit den Fakten wenig zu tun hat. Am Ende muss es darum gehen sinnvolle Anreize zu setzen. Vermutlich würde ein "psychologisch attraktiveres" Modell mehr Zuspruch bekommen, selbst wenn es unter dem Strich zu weniger Geld in der Tasche führen würde. Mein Verstand weigert sich aber, dass als eine gute Option zu sehen.
Das problematische ist, dass die Frauen, die wegen der "Steuerersparnis" wegen nur wenig arbeiten, damit der Ehemann sich mit einem geringen Steuerabzug brüsten kann, am Ende des Tages mit einer lächerlichen Rente da stehen und somit noch mehr in Abhängigkeit vom Ehemann bleiben. Denn: Eine Trennung wäre jetzt überspitzt gesagt der finanzielle Genickschuss für diese, auch wenn mögliche Ausgleichszahlungen fließen würden.
Meine Mutter steht, auch wegen den Ausfallzeiten durch Erziehung von 2 Kindern und anschließender langjähriger Halbtagsstelle (auch wegen den Kindern) heute mit einer 900€ Rente da. Mein Vater bekommt 1800€. Meine Mutter steht dabei wahrscheinlich im Bundesschnitt wahrscheinlich noch "recht gut" da.
-
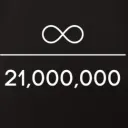
Habe ich mal getestet jetzt vor kurzem mal 1000€ genommen, also verkraftbar und sofort zurück zahlbar. Ich habe mal STRC gekauft mit 12% Dividende. Bleibt noch etwas übrig unterm Strich also, natürlich auch lukrativ wenn man nur quartalsweise zurückzahlen muss.
du zahlst die Zinsen quartalsweise, nicht den Kredit. Den zahlst du frei nach gusto zurück.
-
---- eine weltweit eingehaltene KI-Regulierung--- ja gut, frommer Wunsch, aber den Zahn kann man getrost ziehen.
Sobald ein Land/Markt einen Vorteil darin sieht, weniger zu regulieren wird das auch gemacht. Also letzteres. Der Zug ist schon längst abgefahren. Entweder man macht mit oder muss mit den möglichen Nachteilen der beschränkten Nutzung leben. Ob man sich das leisten will? Die EU wird regulieren wollen, aber am Ende werden die wirtschaftlichen Interessen den Ton angeben werden.
-
 Alles anzeigen
zu meiner zeit als selbstständige verwendete ich sumup (eigentäsntiged unternehmen aus england)
die aktuellen konditionen sind folgende:
Umsatzbasiert
1,39 % des abgerechneten umsatzes
Transaktionsgebühr 0 €
wenn man viele Zahlungen hat (über 4000€/monat) kann es sich lohnen den 200€/jahr plan zu nutzen, dann ist die gebühr 0,79 % des umsatzes
den dienst kann man mit einem NFC fähigen smartphone oder einem zu kaufendem KartenGerät nutzen.
der vorteil bei sumup ist, dass die verwendete Karte keine rolle spielt.
ansonsten gibt es beispielsweise noch den anbieter payone (offizieller partner der sparkasse, gehört zu Worldline und der DSV-Gruppe)
gebührenfrei gibt es dort noch den tarif mit 0,89% für giro, v-pay und maestro karten, 1,9% für kreditkarten. +19€ einrichtungsgebühr für 24 monate.
ansonsten noch "flatrate" je nach umsatz mit einer festen pauschale, z.b. bei 6000€ ergeben 55€ gebühr
es gibt noch ein zwischenmodell bei diesem anbieter. Es gibt dort Verschiedene KartenTerminals, das normale ist kostenfrei.
Es gibt noch mehr anbieter, relativ leicht zu finden, diese beiden dürften aber bereits einen Einblick darauf bieten, was möglich ist. Ein Vergleich der Verschiedenen Konditionen lohnt sich, wer sehr große umsätze macht, kann auch individuelle Konditionen erhalten.
Jetzt stellen wir uns vor, eine Hand voll Kunden die eigentlich vor hatten einen guten Teil vom Tagesumsatz in den Laden zu tragen, würden davon abgeschreckt werden den Kauf zu tätigen, wenn keine Kartenzahlung möglich wäre... Die Kosten für die Zahlungsdienstleister hätten sich doch locker gerechnet oder? Klar, man weiß als Händler nicht, wie hoch der Umsatz gewesen wäre, denn die Kunden die die deswegen nicht eingekauft haben werden es einem nicht sagen. Daher wird das ganze irgendwo von uns allen spekulativ sein. Dass es Leute gibt, die wegen einer Bezahlmöglichkeit nicht in dem Laden einkaufen ist wohl klar. Wie groß deren Einfluss auf den Umsatz ist, kann keiner Sagen.
-
Alles anzeigen
zu meiner zeit als selbstständige verwendete ich sumup (eigentäsntiged unternehmen aus england)
die aktuellen konditionen sind folgende:
Umsatzbasiert
1,39 % des abgerechneten umsatzes
Transaktionsgebühr 0 €
wenn man viele Zahlungen hat (über 4000€/monat) kann es sich lohnen den 200€/jahr plan zu nutzen, dann ist die gebühr 0,79 % des umsatzes
den dienst kann man mit einem NFC fähigen smartphone oder einem zu kaufendem KartenGerät nutzen.
der vorteil bei sumup ist, dass die verwendete Karte keine rolle spielt.
ansonsten gibt es beispielsweise noch den anbieter payone (offizieller partner der sparkasse, gehört zu Worldline und der DSV-Gruppe)
gebührenfrei gibt es dort noch den tarif mit 0,89% für giro und 1,9% für kreditkarten.
ansonsten noch "flatrate" je nach umsatz mit einer festen pauschale, z.b. bei 6000€ ergeben 55€ gebühr
es gibt noch ein zwischenmodell bei diesem anbieter. Das Kartengerät kostet geg. extra.
Es gibt noch mehr anbieter, relativ leicht zu finden, diese beiden dürften aber bereits einen Einblick darauf bieten, was möglich ist. Ein Vergleich der Verschiedenen Konditionen lohnt sich, wer sehr große umsätze macht, kann auch individuelle Konditionen erhalten.
Danke für die Zahlen.
Nun wäre es interessant zu wissen, was ein Bargeldverkehr für direkte und indirekte Kosten für den Händler so hat. Dann wird ein Schuh draus.
-
Da du eh schon weißt, wann du das Geld definitiv brauchst, kannst du den Posten auch sofort auflösen und weißt genau was du mindestens in 1,5 Jahre zur verfügung hast. Bis zu dem Zeitpunkt wo du das Geld tatsächlich brauchst würde ich das Geld in eines der vielen guten Tagesgeldangebote bunkern und somit zum Teil wenigstens deinen "Steuerverlust" dämpfen. Da die Tagesgeldangebote oft nur für ein paar Monate gelten, musst halt überlegen ob du Tagesgeldhopping machen willst oder das Geld für die Zeit dauerhaft bei einem für dich genehmen Angebot liegen lässt. Vielleicht auch andere Anlageformen wählen die dir für die Zeit eine akzeptable Rendite versprechen.
-
Eigentlich wäre mal hilfreich wenn hier ein Einzelhändler mal die Kosten die durch die Kartenzahlung ihm entstehen aufzuschlüsseln. Natürlich inkl. Anbieter den er nutzt und Anteil seines Umsatzes. Natürlich wird es je nach Laden unterschiede geben, was so die Verteilung zwischen Bargeld und Kartenzahlung angeht, aber wenn derjenige noch sagt, was er für einen Laden betreibt, kann man es zumindest ein wenig einordnen. Dass ein Kiosk, Bäcker und Dönerladen prozentual mehr Bargeldzahlungen hat als ein Modegeschäft ist natürlich klar.
-
"Notgroschen" ..... wie definiert sich das für euch überhaupt? Oft ist es ein Guthaben auf einem Tagesgeldkonto oder Sparbuch das vor sich hin gammelt das hoffentlich nie angerührt wird. ....
Der Notgroschen ist für mich Geld, auf das ich von heute auf morgen zugreifen kann. Nicht mehr und nicht weniger. Egal wo er denn liegt. Tagesgeldkonto? ETF? oder sonstwo? Am Ende des Tages ist es mir in einer schnellen Finanznot/Zahlungsnot egal, wo ich mir mein Geld ziehe.... da darf es mich auch objektiv vielleicht etwas Rendite kosten, aber ich habe meine "Autoreparatur" oder "Wasserschaden" bezahlt.
Für mich persönlich befüttere ich ein Tagesgeldkonto mit maximal 4k Euro (= ca 2 Monatsausgaben) und der Rest landet in den Anlagen (ETFs). Da ich ein regelmäßiges Einkommen habe, habe ich auch die Gewissheit, das in 1-4 Wochen wieder Geld auf dem Konto landet mit dem ich auch Kosten in max. höhe meines Gehaltes sofort bezahlen könnte. Bei allem was darüber hinaus geht muss ich halt individuell entscheiden was ich mache. Tagesgeldkonto angreifen? Aktienteilverkauf? ETF-Teilverkauf? Alles denkbar. Inzwischen bietet mir Scalable sogar einen Sofortkredit mit 3,5% an, der in Minuten verfügbar ist..... Das ist für mich auch eine gute Option. (wenn man diesen auch zügig abbezahlt).