

OK, nochmal rumgespielt. Es kommt stark auf das Einkommen ein. Bzw dem Rentensteuersatz, den der Rechner dann daraus macht. Damit steht und fällt das ganze. Wer wenig verdient, für den ist das ein No-Brainer.
Beiträge von Micha-1
-
-

Es ist eigentlich sehr einfach.
Wer das AV-Depot hat, erhält die Zulage exakt nach der Höhe seiner Einzahlung.
Eine Steuererklärung ist dafür nicht erforderlich.Wer zusätzlich noch eine eventuelle steuerliche Förderung möchte, muss hierzu Angaben in einer Steuererklärung machen.
D.h. Du würdest darauf verzichten?
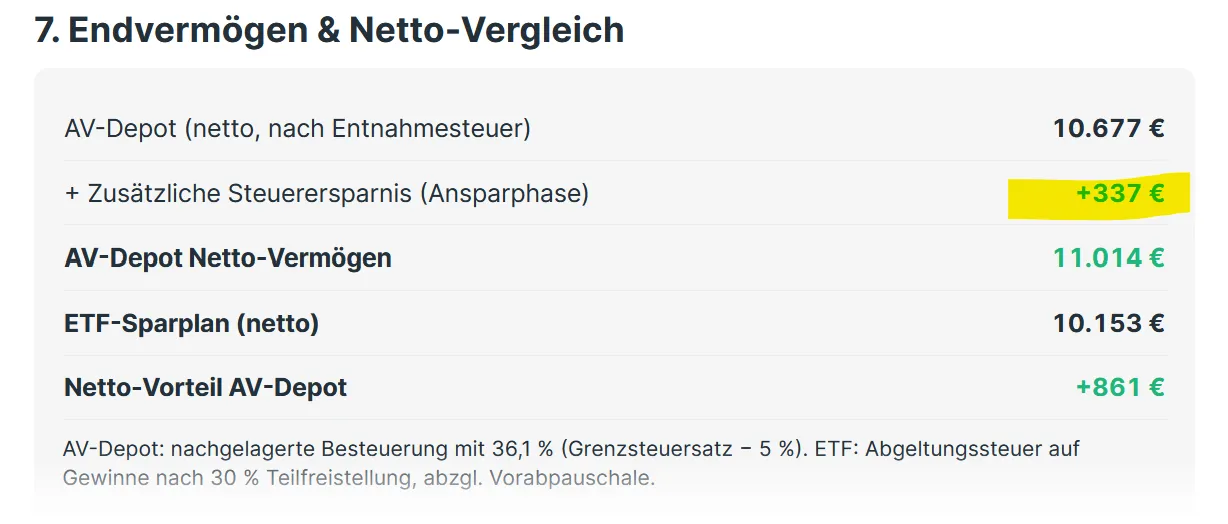
Im Beispiel >60 und 2 Kinder kommen lt. Finanztip-Rechner dann in 5 Jahren gerade mal 524€ mehr als im ETF Depot dabei raus. Trotz einer Förderquote von über 60%! Ob man dann wirklich auf die zusätzlichen 337€ Steuererstattung verzichten will? Ich sage ja, das Konstrukt ist komplex und bringt erstaunlich wenig.
-
Ich hatte das Konstrukt so verstanden, dass ich einen Teil als Steuerersparnis bekomme und dazu zwingend eine Erklärung abgeben muss. Bzw dort Angaben machen muss.
Von Riester habe ich keine Ahnung
-
Ok. Wie ist der Ablauf dann?
-
Hat jemand die Steuererklärung vergessen, die man für die Zulagen machen muss? Und das man die Zulagen dann regelmäßig wohl erst im Q3 des Folgejahres erhält? Finde nur ich das etwas umständlich?
-
Die Anonymen Schokoholiker
-
Das würde mich so abnerven. Sitzheizung wärmer - ich habe dich nciht verstanden - Sitzheizung Stufe 3 - Fahrer oder Beifahrer? - Fahrer! - Diesen Befehl kenne ich nciht.
-
Zulagen gibt es meines Wissens nicht so vollautomatisch wie es sich bei Dir jetzt anhört. Auszahlung ist auch an div. Kriterien gebunden. Ob man unter der Grenze für Kleinbetragsrente bleibt ist auch unsicher.
-
Die klemmen da allenfalls im nächsten grauen Kasten was um.
-
Solche Berichte lassen mich wieder etwas zweifeln. Anfangs war ich auf dem Trip es müssen mind ~ 80kWh Akku sein. Nach Recherche kam ich dann zum Schluß das ~58kWh und <30Min auf 80% auch OK sind. Aber ganz ehrlich finde ich 390km ist keine Strecke auf der ich noch eine halbe Stunde Pause machen würde.
Was ist das genau für ein Wagen?
-
Selbstverständlich lohnt sich das.
Nicht. OK, mit Kinderzuschlag habe ich es nicht ausgerechnet.
Aber für die paar Jahre bis zum 67. lohnt es sich nicht wirklich. Vor allem wenn man die Komplexität dieses Konstruktes betrachtet. in den paar Jahren holst du im Vergleich zum selbstverwalteten Depot im besten Fall ein paar Hundert Euro mehr raus. Nicht monatlich - insgesamt.
-
Ich denke wer so fragt, gehört nicht zur Zielgruppe der Bank.
-
Solange alles gut läuft ist es ja in der Regel kein Problem. Der Mann bezahlt den Urlaub, Einkauf, etc pp. Aber auch dann passiert es oft, das Frau sich zuückhält, auf das neue Paar Schuhe verzichtet, während er sich ein neues Motorrad gönnt. Ist ja sein Geld. Damit muss frau dann klar kommen, das sie ihre Wünsche auch klar kommuniziert.
Schwieriger sehe ich den Fall der Altersvorsorge. Ohne eigenes Einkommen kann man auch kein Geld zurücklegen. Hier könnte der Mann in ein AVD für dich einzahlen.
-
DSL? Da muss keiner vorbei kommen. Hast du einen Router von denen gemietet? Vielleicht wollen die den persönlich übergeben.
-
Das hört sich mir bei DKB aber nicht so richtig mühelos an.
-
Mein Depot schwankt am Tag um wesentlich mehr als 200€. Da sind mir 0,2% echt nicht ausreichend Lohn.
-
Dazu kommt noch - welche Bank lässt eine ÜW von 100k zu?
-

Gibt kaum einen Tag an dem ich nicht wieder neu ausrechne, wann ich aufhören kann zu arbeiten
Steck die Zeit lieber in die Suche nach einem anderen Job
-
Und das sagen alle in den Bereichen Gastronomie, Hotellerie, soziale Einrichtung, Logistik und zunehmend auch im Handwerk.
Wenn ich einen Job wollte, in dem ich 75% weniger als heute verdiene, dann werde ich das in Betracht ziehen. Danke für diesen Rat. Nicht.
-
Sein wir doch mal realistisch. Mit >50 wirst du eingestellt wegen deiner Erfahrung, nicht weil Du nochmal ein neues Handwerk lernen willst.