Beiträge von John Bogle

    Gute Diskussion hier.

    Ich nehme mit ob physisch oder per ETCs kommt auf den Investionsgrund in Gold drauf an. Besonders Ariel seinen Betrag kann viel abgewonnen werden.

    Persönlich würde ich aber 10% Goldquote bevorzugen wenn ich in Gold investieren würde. Weniger hat einen zu kleinen Effekt auf das Portfolio.

    Tja, aber wer macht das so? Im Zeitalter von Handy Apps wird es wohl kaum jemand geben der der Versuchung widerstehen kann. Gerade deshalb ist im höheren Alter für die Psyche wichtig, einen gewissen Puffer zu haben und nicht in schwachen Börsenzeiten verkaufen zu müssen. Alles hängt natürlich von der Höhe der Bestände und der Dringlichkeit der Entnahme ab.

    Ich zum Beispiel.

    Sonst hätte ich auch keine Zeit hier Beiträge zu schreiben 😄

    Adrian?

    Das ist so ein bisschen ein Knackpunkt. Ich kann mir vorstellen, dass viele (und ich schließe mich da ein) das gar nicht so richtig einschätzen können. Und ich schaue für meine über 80% viel zu oft ins Depot =O

    Das Gras wächst nicht schneller wenn man daran zieht 😉 Das man viel zu oft ins Depot schaut kann ich absolut verstehen. Aber ich erachte es als kontraproduktiv. Die Chancen steigen dass man sich von seinen Emotionen leiten lässt und ggf. Dummheiten macht. Vorallem besteht (bei den meiste) ein langfristiges Anlageziel. Und das sollte man sich auch bewusst machen. Und sofern sich das Ziel nicht geändert hat oder die persönliche Risikotragfähigkeit gibt es rational keinen Grund so oft in das Portfolio zu sehen. Wir müssen den Aktienmarkt sowieso nehmen wie er kommt. Mit all seinen Höhen und Tiefen. Und von daher: stay the course.

    Von dem stammt doch auch der Vergleich mit dem Rettungsboot. ( JulianFinance Schau mal hier, da gibt es einige Anregungen).

    Etwa den, dass ich den Bezugschein aufs Rettungsboot einfach ins Depot legen kann. Und da liegt es auch nicht viel weniger sicher als zu Hause oder bei der Sparkasse KölnBonn :)

    Die Sparkassen wäre jetzt auch nicht meine erste Anlaufstelle gewesen. Die jüngste Vergangenheit lässt grüßen 😉

    Ah, ich dachte, das mit der Rettung sei tatsächlich auf eine Krise bezogen.

    Und worin besteht dann der Vorteil gegenüber dem Bezugsschein?

    Bitte entschuldige wenn es falsch rüber gekommen ist. Ich würde auch nicht daran glauben, dass in einer Krise das Szenario realistisch ist mit Gold Brot etc zu kaufen. Da ist anderes wichtiger.

    Vorteile für physisches Gold sehe ich zum Beispiel darin, dass ich kein Emittentenrisiko habe. Das Gold besitze ich eben physisch. Es ist keine Bank oder Broker etc dazwischen geschaltet.

    Und es besteht/bestand (??) zumindest die Möglichkeit es teilweise anonym zu erwerben (Stichwort Tafelgeschäft). M.E. noch möglich bis 2.000 Euro was bedeutet dass man nur Gold in kleineren Stückelungen unter 1 Unze noch anonym erwerben kann.

    Aber auch ETCs können Vorteile haben.

    Prof. Hartmut Walz meinte in einem Podcast mal, dass er beide Varianten hat.

    Hast du denn auch schon die Werkzeuge besorgt, die du brauchst, um dein Gold gegen Brot einzutauschen?

    Nein. Ich würde Gold in physischer Form bevorzugen anstatt eines ETCs. Und das physische Gold beispielsweise bei einer Bank verwahren.

    Meine Aussage hatte nichts mit irgendwelchen gesellschaftlichen Verwerfungen zu tun.

    Wenn das Schiff unter geht habe ich lieber das Rettungsboot als den Berechtigungsschein auf das Rettungsboot.

    Wir müssen es nehmen wie es kommt. Breit gestreut sitzt es sich gut - egal ob der Aktienmarkt steigt, fällt oder seitwärts verläuft. Mit einem globalen diversifizierten ETFs bekommt man immer seinen fairen Anteil daran.

    Ich würde die Aussage im Video nicht als bare Münze nehmen. Es mag sein, dass man damit die höchste erwarte Rendite erzielen kann. Aber Menschen sind nun mal unterschiedlich. Ihre Emotionen bei einem Crash sind unterschiedlich. Ihre Ziele der Geldanlage sind unterschiedlich. Und ihr restliches Portfolio ist unterschiedlich. Und es gibt nun mal nicht DAS perfekte Portfolio sondern nur für den jeweiligen Investor das perfekte Portfolio. Mir fehlt einfach der Blick und die Betrachtung auf das gesamte Portfolio. Sind diverse Rentenansprüche etc vorhanden deren Cashflow mir mal meine Altersausgaben sichern ? Fein, dann kann ich bestimmt eine höhere Asset Allocation fahren in Bezug auf Aktienquote. Aber alleine aus der Aussage im Video würde weder ich für mich noch für andere ein "so muss man es zwingend machen" ableiten.

    Just my 2 Cents.

    Diversification is the only free lunch in investing.

    Es geht nicht um Rendite sondern um die risikoadjurstierte Rendite.

    Ich würde die Weichen richtig stellen. Und dazu gehören keine Einzelaktien.

    Ein Portfolio dass die gleiche Rendite erwirtschaftet aber weniger Risiko hat bzw. ein Portfolio dass bei gleichem Risiko eine höhere Rendite erwirtschaftet ist steht das bessere Portfolio. Also bleibe bei den Basics.

    Rationales investieren ist langweilig. Ein gutes Portfolio ist langweilig. Beides benötigt emotionale Stabilität.

    Danke schon mal für die vielen guten Tipps.

    Ja, ich werd mir wohl einen Hauptbroker aussuchen müssen aus dem Haufen. Welchen, weiß ich noch gar nicht genau, ich tendiere zu SC.

    Meine Einzelaktien sind hauptsächlich Dividendenzahler, eigentlich hatte ich nicht vor, die zu verkaufen.

    Die Rendite setzt sich aber aus Dividende und Kurssteigerung zusammen. Wie hat sich auf lange Sicht ein Welt Aktien ETFs im Vergleich zu der Einzelaktie im Hinblick der Gesamtrendite entwickelt ? Vorallem wird mit Einzelaktien noch ein unnötiges Risiko eingegangen! Denn: Diversification is the only free lunch in investing!

    Ich teile den Tenor der Forum Buddys in Bezug der Portfolioanpassung.

    Just my 2 cents

    Stimmt natürlich dass eigentlich ein etf genügt. Aber manchmal sammeln sich ähnliche etf auch an, was in meinen Augen auch nicht schlimm ist

    z.B. habe ich angefangen mit Invesco All World, weil er günstiger war wie der Vanguard All World. Mittlerweile ist der Vanguard günstiger geworden.

    Dann kam aber Xtrackers All World und auch Vanguard Global All Caps auf den Markt mit guter TER.

    Ich sehe also kein Problem ähnliche etf im Depot zu haben, wenn diese günstiger sind.

    Damit wäre ich auch fein wenn sich diese ähnlich sind und eben global, breit diversifiziert und kostengünstig. Auch im Hinblick auf Lifo. So hat man bei ähnlichen ETFs ja trotzdem noch einen Überblick.

    Was ich allerdings nicht befürworte ist Market Timig oder Annahmen die abseits der Finanzwissenschaft sind. Das kann natürlich der Investor machen - mit all seinen positiven wie auch negativen Konsequenzen. Und die Chance ist eben sehr hoch mehr die negativen als die positiven zu erfahren. Wenn der Investor Gründe hat - vorallem nachhaltige - dann sag ich: go for it!

    Oft sieht man aber Portfolios welche den USA Anteil durch X ETFs. untergewichten und dann im Gegenzug Branchen ETFs (zum Beispiel Tech) dazu nehmen weil gerade "hype" und dann wieder USA wieder zu erhöhen. Dann ist der Tech Anteil wieder irgendwann zu hoch und man nimmt einen EM ETFs dazu und geht dann damit wieder ganz andere Risiken ein. Was dann am Schluss bleibt ist ein "Zoo" an ETFs im Portfolio mit zunehmender Komplexität. Das hat mit rationalen investieren nicht viel zu tun. Denn erfolgreiches investieren setzt eben auch emotionale Stabilität voraus.

    PS: Das war nur ein Beispiel und sollte niemanden kritisieren oder zu nahe treten.

    Just my 2 cents

    Sicher ist diese Frage berechtigt.

    Allerdings hat, wer die jeweiligen Finanztip - Empfehlungen befolgt hat, inzwischen auch mehr als nur einen ETF im Portfolio .

    Da hast du natürlich einen Punkt.

    Finanztip hat aber auch nicht empfohlen Sektor ETFs und Länder ETFs ins Portfolio aufzunehmen sondern Geldanlage stets nach dem KISS Prinzip zu halten.

    Willkommen im Forum!

    Darf ich fragen was genau dein Anliegen ist ? Was ist der Gedanke zu der Portfoliostruktur und was dein Ziel ist ?

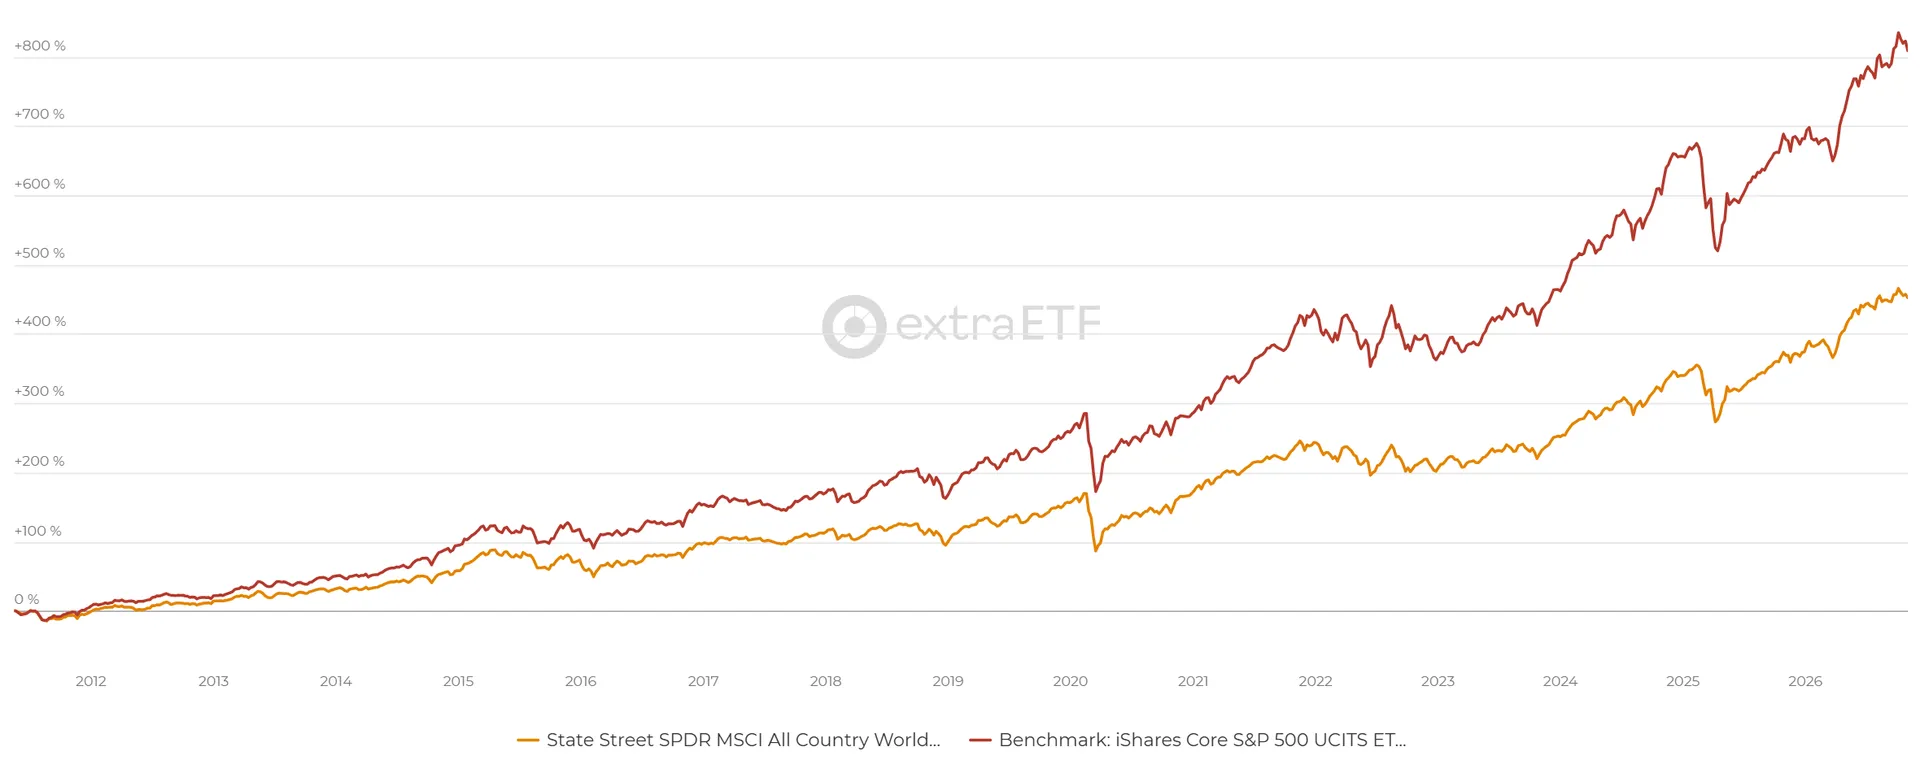
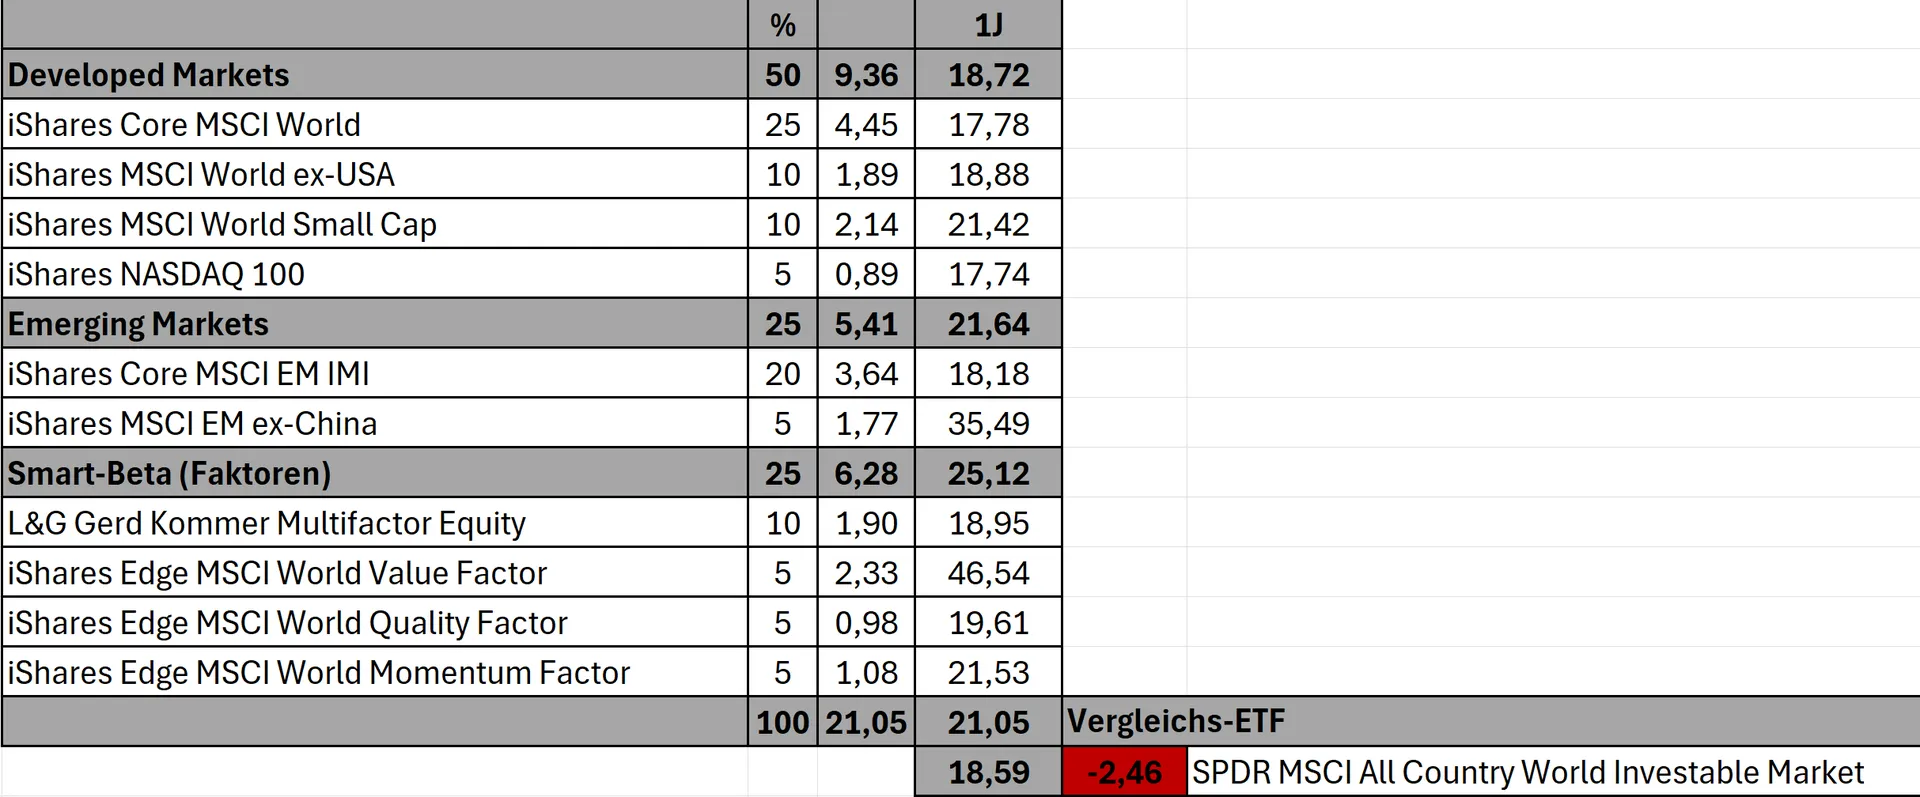
    Hast du dein Portfolio schon mal mit der Finanztip Empfehlung eines 1 Welt ETFs im Sinne der Performance verglichen?

    Was haltet ihr von folgenden Alternativen zu einem 2-Jahres Festgeld?

    Xtrackers II Target Maturity Sept 2028 EUR Corporate Bond UCITS ETF 1D (Laufzeit ETF auf Unternehmensanleihen in EUR, schichtet gegen Ende in Staatsanleihen um, anscheinend keine Wertpapierleihe)

    Amundi Fixed Maturity 2028 Euro Government Bond Broad UCITS ETF Acc(Laufzeit ETF auf Staatsanleihen Eurozone, schichtet 2028 in frz. und dt. Staatanleihen um)

    Die Vorteile gegenüber Festgeld sehe ich in der Sparplanfähigkeit, in der Liquidität (nur zur Not) und in der leicht höheren Rendite gegenüber Geldmarkt ETF und DKB Festgeld (2,7-3%) (habe keine Lust auf Zinshopping zu anderen Banken).

    Ich könnte also jetzt einen kleinen Sparplan einrichten, um in zwei Jahren damit ans Ziel zu kommen. Bei Festgeld bräuchte ich ja jetzt schon das Geld. Alternative Laufzeit ETF gäb es auch für 2027.

    Ich bin der Meinung man sollte den risikoarmen Portfolioanteil so risikoarm halten wie nur möglich. Und da haben meiner Meinung nach Unternehmensanleihen keinen Platz. Die Bundesanleihe sind da nun mal die Benchmark. Ich würde diese vorziehen. Auch gegenüber dem Festgeld, da jederzeit liquide. Aber unabhängig davon sollte man im risikoarmen Portfolioanteil kein Performance Chasing betreiben. Der risikoarme Portfolioanteil hat eine andere Aufgabe.

    Ich kann deinen Gedanken verstehen, denn es liegt in der Natur des Menschen immer eine Schippe mehr raus schlagen zu wollen und besser zu sein als der Durchschnitt. Denn wer behauptet schon gerne von sich man ist durschnittlich ? Aber gerade beim investieren zahlt sich Langeweile aus. Denn ein erfolgreiches Portfolio ist ein langweiliges Portfolio. Nur ist dein Portfolio weit vom KISS Prinzip entfernt. Und ich habe Bedenken dass dein Portfolio dich deutlich mehr beherrschen wird als du dein Portfolio selbst. Vorallem sind die empirischen Daten der Kapitalmarktforschung ziemlich deutlich, dass du damit oder the long run eine Minderrendite erzielen wirst im Vergleich zum reinen Ansatz mittels eines breiten globalen und kostengünstige Welt ETFs.

    Es steht mir natürlich nicht zu über dein Portfolio zu urteilen. Aber das ist meine ehrliche Meinung. Man sollte beim investieren keine Dummheiten machen. Fehler sind schnell und leicht gemacht. Sie zu beheben umso schwieriger. Und manchmal sogar unmöglich.

    Wenn du mehr Rendite möchtest dann regel das über die Asset Allokation.

    Keep it simple and don't play games with trying to beat the market.

    Danke John Bogle Das freut mich aber sehr, das du den Weg zurückgefunden hast! An deinen Kommentaren werde ich erkennen, ob du es wirklich bist. :)

    Vielen Dank für deine Worte 🙂 Welchen Cocktail magst du denn trinken? 😃

    Und du kannst dir sicher sein! Wo John Bogle drauf steht ist auch John Bogle drinnen 😉 Von daher: Rock on my friend!