

Bin heute auch auf das neue Scalable Depot umgestellt worden. Wird ja großartig beworben, dass das Ein- und Auszahlen mit der neuen IBAN schneller gehen soll als beim Konto der Baader Bank. Ich habe das mit einer Einzahlung per Echtzeitüberweisung ausprobiert und was passiert? Nix. Der Zahlungseingang auf dem neuen Verrechnungskonto wird sogar der absendenden Bank innerhalb weniger Sekunden bestätigt, aber in der Boker App ist davon auch nach 30 min nichts zu sehen und natürlich kann man den Betrag auch nicht zum Traden nutzen. 
Beiträge von Reimo
-
-

Ich vermute (testen kann ich es mangels Karte nicht), dass sich solch eine Girocard-Mastercard an Geldautomaten als Girocard ausgibt und man nicht auf die Mastercard-Funktion ausweichen kann.
Damit wäre man beim kostenlosen Geldabheben auf die Automaten des Verbundes der Bank beschränkt.Meine Vermutung ist dagegen, dass sich die Karte bei verbundfremden KI doch als Mastercard anmelden wird.
Im PLV vom 09.01.25 steht zur girocard Debit Mastercard: Verfügungen im girocard-System bei inländischen KI und KI in der EU und den EWR-Staaten in der Spalte der Preise für Verfügungen am Geldautomaten: "entfällt". Was in dem Fall nicht bedeuten soll, dass der Service kostenlos ist, sondern dass er nicht angeboten wird. Eine kostenlose Funktion wie die Abhebung an Automaten im verbundeigenen BankCardServiceNetz ist nämlich mit 0,00€ bepreist.
"Damit wäre man beim kostenlosen Geldabheben auf die Automaten des Verbundes der Bank beschränkt."
Das ist leider zutreffend, denn der Einsatz als Mastercard an Fremdautomaten ist mit 1,00 € pro Abhebung bepreist.
-

Also bisher nicht aber das kann ja bis Q4 2025 dauern, so lange sitzt man es aus…
Das neue SC Depot bekommen laut Erik Podzuweit (einer der Mitgründer) im Alles auf Aktien-Podcast vom 14.12. auch alle Bestandskunden, die dem Umzug zugestimmt haben bereits im Januar 2025.
Lediglich der Übertrag des Depotbestands bei der Baader Bank zum neuen SC Depot zieht sich bis ins Q4 2025 hin.
Man hat also für 1 knappes Jahr als Bestandskunde 2 Depots, eins bei der Baader Bank und eins direkt bei SC.
-
Mal eine kurze Frage an die, die schon den neuen SC-Broker-Zugang (ab 10.12.24) erhalten haben: Sind Einzahlungen auf das Verrechnungskonto mittels Standard- Echtzeitüberweisung möglich?
Damit meine ich nicht die von SC angebotene sogenannte Instant-Einzahlung, die beim Prime Broker plus - Modell mit hohen Kosten von 0,69% des Einzahlungsbetrags verbunden ist.
-
 Alles anzeigen
Natürlich Sondervermögen (siehe neues AGBs):

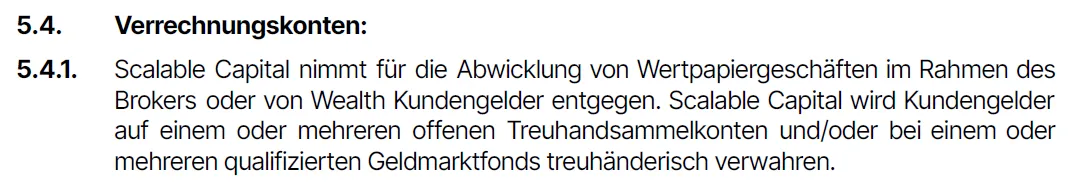
Sowohl das Geld auf den Konten der Partnerbanken als auch das in den Geldmarktfonds wird treuhänderisch verwahrt (siehe Screenshot aus den neuen Kundendokumenten). Durch eine treuhänderische Verwahrung wird sichergestellt, dass die Gelder ausschließlich den Anlegern gehören. Wegen der rechtlichen Zuordnung der Gelder würde ich mir weniger Sorgen machen, ...
Ich habe es vielleicht überlesen, aber soweit ich gesehen habe, wurde der Gedanke, dass sich Treuhänder auch schon mal treuwidrig verhalten haben bisher nirgendwo geäußert. Natürlich hat theoretisch jeder Einleger im Insolvenzfall das Recht sein treuhänderisch verwaltetes Vermögen zurück zu erhalten. Nur nützt das nichts, wenn das verhandene Treuhandvermögen im Zeitpunkt der Insolvenz nicht (mehr) reicht, alle Ansprüche zu befriedigen. So werden z.B. Aktien vom Broker auch gerne mal gegen Entgelt an Leerverkäufer verliehen. Und dass Treuhänder, denen das Wasser bis zum Hals steht, sich am Treuhandvermögen vergreifen, soll ja auch schon vorgekommen sein.
Ich würde nicht im Traum auf die Idee kommen mein Aktiendepot einem unbedeutenden Wertpapierinstitut zur treuhänderischen Verwaltung zu überlassen, dessen Einlagensicherung nur bis zu 20.000€ pro Kunde für Schäden haftet.
-
"Falls die Baader Bank Deine Wertpapiere nicht herausgeben könnte..."
Damit hast du den wirklichen Knackpunkt der Baader Bank angesprochen. Nicht das Guthaben auf dem Verrechnungskonto ist im Insolvenzfall der Baader Bank gefährdet (wer hat schon mehr als 100.000€ da rumliegen), sondern der Depotbestand an sich. Wer wie ich seine Altersversorgung mit Wertpapieren darstellt, hat da am Ende seines Arbeitslebens vermutlich einen höheren 6 - stelligen Eurobetrag angelegt. Abgesichert davon sind aber nur 20.000 €. Und vorstellbar sind etliche Gründe warum man im Insolvenzfall trotz Absonderung des Depotvermögens vom allgemeinen Bankvermögen seine Wertpapiere nicht mehr zurück bekommt. Zurück bekommen kann man nämlich nur die Wertpapiere, die auch im Depot noch vorhanden sind. So kann die Bank die Wertpapiere z. B. zwischenzeitlich ohne Kenntnis des Depotinhabers an Leerverkäufer verliehen haben. Oder noch schlimmer, ein untreuer Mitarbeiter der Bank könnte die Wertpapiere widerrechtlich verkauft haben und den Erlös auf sein eigenes Konto umgeleitet haben. Alles schon passiert. Dann hätte das Depotkonto nur noch die gleiche Funktion wie ein Demo-Konto.
Die Baader Bank ist eine kleine bayerische Privatbank ohne jede Systemrelevanz. Wenn die untergehen sollte, dann gibt es keinen Rettungsfonds der Bundesregierung wie bei der Commerzbank oder der Hypo Real Estate Bank. Da gibt's dann maximal 20.000 € Entschädigung und der Rest ist halt futsch.
Deshalb kann ich nicht verstehen, warum auf dieses, in meinen Augen, reale Risiko eigentlich aller Neobroker (einzige Ausnahme, allerdings nur noch kurze Zeit, ist der Smartbroker, der die Deutschlandtochter der systemrelevanten französischen Großbank BNP Paribas als Depotbank nutzt), bei Finanztip nicht deutlicher eingegangen wird. Zumal es sich tatsächlich leicht vermeiden ließe. Beim S-Broker der Sparkassen z. B. oder dem Genobroker der Volksbanken gibt es ein solches Verlustrisiko nicht, da diese Institute im Falle einer Schieflage durch die entsprechenden Sicherungseinrichtungen stets rekapitalisiert werden und damit der Insolvenzfall gar nicht erst eintreten kann.
Wer sein Depot nicht dreifach im Jahr umschichtet, sollte sich reiflich überlegen, ob er um den Vorteil der niedrigeren Transaktionskosten sein Vermögen einem derartigen Risiko aussetzen will.
-
Ich habe die Schlussrechnung schon vor 14 Tagen erhalten. Das mag aber daran liegen, dass gas.de noch eine Stange Geld (Rechnung scheint OK) von mir für 2021 haben möchte.
Schon im November 21 hatte mir gas.de eine Preiserhöhung von ca. 5 Cent / kWh auf ca. 16 Cent zum 01.01.22 angekündigt.
Jetzt stellt sich mir die Frage, ob diese exorbitante Preiserhöhung vom 5 auf 16 Cent überhaupt zulässig gewesen wäre, falls gas.de solange geliefert hätte. Sollte die Preiserhöhung nämlich genauso wie die Kündigung zum 02.12.21 unrechtmäßig erfolgt sein, dann wäre mein Vertrag regulär mit 5 Cent bis zum 30.09.22 weiter gelaufen und gas.de hätte mir die Mehrkosten meines neuen Lieferranten zu ersetzen.
Problem dabei, die genaue Schadenshöhe kann ich erst im Oktober 22 nach der Zählerablesung ermitteln. Meine Frage: Kann ich die Nachzahlung aus 21 bis zum Oktober 22 unter Hinweis auf den absehbaren künftigen Schadensersatzanspruch verweigern oder muss ich dann mit einer (für gas.de erfolgreichen) Klage wegen Nichtzahlung einer fälligen Forderung rechnen.
-
 Alles anzeigen
Was haltet Ihr von den Vorwürfen, die seit gestern auf Instagram von einem Blogger und Ex-Banker gegen Trade Republic gerichtet wurden?
Zusammenfassung: Wenn man TR Geld überweist, geht es auf ein Treuhandkonto bei der solarisBank und sei dort nicht geschützt sondern könnte bei einem Konkurs von TR in die Konkursmasse fallen...
Meine Sichtweise: Sowohl TR als auch die solarisBank AG werden von der BaFin überwacht. Damit vertraue ich zunächst darauf, dass Wertpapiere Sondervermögen sind und Einlagen bis 100.000 € über die Einlagensicherung geschützt sind. Da aktuell keine großflächige Bankenschieflage zu existieren scheint, halte ich die Vorwürfe für haltlos.
Was meint Ihr? Zitat Ende
Nach meiner unmaßgeblichen Meinung als Nichtjurist denke ich, dass das Treuhandsammelkonto auch im Fall der Insolvenz von TR nicht in die Masse fällt, solange es klar als Treuhandvermögen ausgewiesen ist.
Viel eher sehe ich die Gefahr, dass der Treuhänder, hier also TR, treuwidrig über das Treuhandvermögen bzw. Teile davon verfügen könnte. Wohlgemerkt könnte. Keinesfalls möchte ich den Machern von TR hiermit unterstellen, ich hielte sie für potentielle Kriminelle. Da TR nur eine Lizenz
als Wertpapierhandelsbank hat, sind Einlagen lediglich zu 90 % und auch das nur bis zu maximal 22.222 € durch den EdW gesichert.Nach eigener Aussage vom 17. April 2020 verwaltet TR inzwischen 150.000 Depots.
https://traderepublic.com/ueber-uns/
Nehmen wir an jedes Depot enthält durchschnittlich nur 1000 € an Bargeld auf dem Verrechnungskonto, dann liegen z.Z. schon 150.000.000 € auf dem Treuhandkonto. Wenn jetzt davon das eine oder andere Milliönchen abgezweigt würde, fiele das zunächst kaum auf. Wirecard zeigt ja gerade, dass so was über viele Jahre gut gehen kann, wenn z.B. Wirtschaftsprüfer ihren Job nicht vernünftig machen. Bei Untreue fiele vielleicht erst im Insolvenzfall, wenn alle gleichzeitig ihr Geld haben wollen, ein Fehlbetrag auf.
Was ich eigentlich sagen will, mit dem Konstrukt des Treuhandsammelkontos als Verrechnungskonto geht man bei TR gegenüber anderen Brokern mit einem Verrechnungskonto auf den Namen des Depotinhabers ein völlig unnötiges Zusatzrisiko ein.