Beiträge von elknipso

    Danke für die Antworten.

    Ich denke ich verstehe das jetzt. Die Gewinne bei Depotauflösung wurden regulär versteuert und der Verlusttopf wurde erst später aktiviert mit den 70 Prozent passt dann die Summe.

    Werde beim TR Support mal den aktuellen Stand anfragen aber es dürfte wohl wirklich sinnvoller sein den restlichen Verlusttopf durch die monatlichen Zinsen aufzubrauchen.

    Das paßt überhaupt nicht zusammen. Die Unterlagen, die Du gepostet hast, sind in meinen Augen widersprüchlich und unlogisch. Schnipsel sind andererseits ohnehin nicht besonders aussagekräftig.

    Zunächst einmal danke für Deine Hilfe.
    An dem Punkt hänge ich auch, für mich sind die Dokumente ebenfalls unlogisch und nicht nachvollziehbar.
    Das Dokument "Vorabpauschale" ist vom 15.01.2024 und soweit vollständig, ich habe lediglich aus dem Kopf das TR Logo und meine Adresse entfernt sowie unten die Fußzeile.

    Zitat

    Grundsätzlich können Zinseinkünfte gegen den allgemeinen Verlusttopf gerechnet werden. Sofern dieser noch nicht leer ist, ist es in Ordnung, daß man Dir keine Abgeltungsteuer abzieht.


    Was sagt denn Deine eigene Buchhaltung? Hast Du noch etwas im allgemeinen Verlusttopf? Stimmen die 244,78 € vom Jahresanfang?

    Meine eigene Buchhaltung fürs Depot war zu der Zeit noch nicht existent.
    Für mich war die Sache bei Depotauflösung klar und zwar mit folgendem Gedanken:

    Ich habe im November 2021 für 10.015 Euro ETFs gekauft und am 15.01.2024 mein Depot komplett verkauft für 10.093 Euro also unterm Strich ein paar Euro Gewinn gemacht und dafür paar Euro Kapitalertragssteuer und Solidaritätszuschlag beim Verkauf bezahlt.

    Damit war das Thema gedanklich für mich erledigt und abgeschlossen.

    Was ich nicht auf dem Schirm hatte war eine Umschichtung dazwischen im Juni 2023 bei der ich Anteile am MSCI Emerging Markets mit 350 Euro Verlust verkauft habe und direkt für das Geld Anteile am Core MSCI EM IMI gekauft habe.

    Ich habe mir jetzt mal die Mühe gemacht jeden einzelnen Verkauf nachzuprüfen über die Historie, aber ich komme nicht auf die 244,78 Euro aus dem allgemeinen Verlusttopf.

    Ich komme auf einen Verlust von 349,69 Euro im 06/2023 durch die Umschichtung und einen Gewinn von 474,69 Euro im 01/2024 als ich mein Depot mit der neuen damals aktuellen Zusammensetzung komplett verkauft habe.


    Grundlegend würde mir schon helfen wenn ich in Erfahrung bringen könnte wieviel ich noch in meinem Verlusttopf aktuell habe.

    Je nachdem würde ich nämlich noch solange Geld auf dem Verrechnungskonto bei TR liegen lassen bis dieses aufgebraucht ist und bin dadurch nicht auf den nicht existenten TR Support angewiesen um eine steuerliche Verlustbescheinigung für 2024 zu erhalten, die ich beim Finanzamt im Rahmen meiner Steuererklärung einreichen könnte, damit ich den Verlustverrechnungstopf nicht verliere.

    Oder wären die Verluste steuerlich in dem Fall verloren da sie 2023 durch den Verkauf entstanden sind?

    Hallo,

    ich habe eine Verständnisfrage zur Verlustverrechnung bei Trade Republic, mir erschließt sich die Logik nicht ganz.

    Ich hatte bei TR bis 2023 ein Depot das ich aufgelöst habe, Aktien sind nun keine mehr bei TR drin ich nutze das Konto nur noch für die Verzinsung über das Verrechnungskonto als Tagesgeldersatz.

    Auf die Zinsgewinne auf diesem Verrechnungskonto fallen jedoch keine Steuern an, obwohl ich keinen Freistellungsauftrag gesetzt habe und der siehe Screenshots auch nicht aktiv ist.
    Ich habe mir das bisher mit der Vorabpauschale Bescheinigung Anfang 2024 über die "Steuerliche Verrechnung" erklärt in der ein "Allgemeiner Verlusttopf" von 244,78 Euro ausgewiesen wurde.


    Auch bei der letzten Zinszahlung heute wurden keine Kapitalertragssteuern einbehalten, das ist rechnerisch überprüfbar und auch klar an der Übersicht erkennbar zu der Auszahlung da steht bei Steuern 0 Euro.

    Wie passt dies aber nun damit zusammen, dass unter meiner Steuerübersicht die ganzen Verlustverrechnungstöpfe mit 0 Euro ausgewiesen sind?

    Siehe Screenshot, anklicken für vollständige Ansicht:
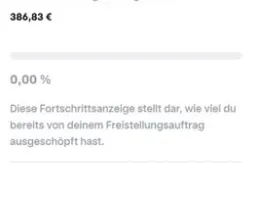
    Mir erschließt sich die Logik dahinter nicht ganz und mir ist auch nicht klar wie ich nun herausfinden kann wie lange es noch dauert bis der offensichtlich noch irgendwo hinterlegte Verlusttopf aufgebraucht ist.

    Ich habe mal in die Steuererklärung von 2022 geschaut, die mir einmalig ein Steuerberater erstellt hat.

    Er hat dort nur die Nettokaltmiete in der Steuererklärung angegeben. Gelten für einen Steuerberater da Ausnahmen, oder kann ich davon ausgehen, wenn er damit durch kam, dass ich dann einen Sachbearbeiter in unserem Finanzamt sitzen habe, der das akzeptiert?

    Wenn das nicht geht hätte ich ein Zeitproblem.
    Die Nebenkostenvorauszahlungen kann ich noch überhaupt nicht korrekt angeben da ich für 2023 noch keine Nebenkostenabrechnung für meine Mieter erstellt habe. Das mache ich üblicherweise zum Jahresende im Herbst/Winter wenn es erfahrungsgemäß etwas ruhiger wird und man nicht noch 100 andere Baustellen hat.

    Ich hatte da einen kleinen Denkfehler, das sind ja Verluste eben aus nicht Aktienverkäufen. Danke für den Hinweis! Richtig lesen muss man schon...

    Wenn ich das richtig sehe kann ich diese Verluste dann ja mit allen Kapitalerträgen im Jahr 2023 sowie zukünftigen Kapitalerträgen verrechnen, auch den Einnahmen aus Tagesgeld und Festgeld.

    Das hat wenn ich das richtig sehe also den gleichen steuerlichen Effekt, als wäre mein Sparerfreibetrag nicht 1.000 Euro sondern eben 6.900 Euro bis dieser aufgebraucht ist?

    Zählen ggf. auch Mieteinnahmen mit rein?

    Hallo,

    durch ein Erbe habe ich ein Deka Depot übertragen bekommen und die Anteile darin zeitnah verkauft da die Rendite sehr gering und die Kosten sehr hoch waren.

    In dem Zusammenhang ist ein Verlust entstanden den ich von der Deka über Verlustbescheinigung fürs Jahr 2023 im Sinne des § 43a Abs. 3 Satz 4 EStG für alle Privatdepots bescheinigt bekommen habe.

    "Höhe des nicht ausgeglichenen Verlustes ohne Verlust aus der Veräußerung von Aktien 5.900 Euro / KAP: Zeile 12"

    Ebenso habe ich von Trade Republic eine Bescheinigung über eine "steuerliche Verrechnung" und Allgemeiner Verlusttopf bekommen in dem ca. 250 Euro Verlust ausgewiesen sind. Verkauft wurde ein Amundi Stoxx Europe 600 UCITS ETF Acc LU0908500753

    Das Deka Depot enthielt folgende Positionen, von denen alle verkauft wurden bis auf WestInvest InterSelect DE0009801423 und Deka-ImmobilienEuropa DE0009809566. Das sind Immo Fonds bei denen der Verkauf beauftragt wurde aber aufgrund der zwei Jahren Sperrfrist erst 2025 erfolgen wird.


    Deka-VarioInvest TF,
    Rentenfonds ultrakurz EUR
    DE0009771824
    WestInvest InterSelect,
    Immobilienfonds Europa
    DE0009801423
    Deka-ImmobilienEuropa,
    Immobilienfonds Europa
    DE0009809566
    90% Digi-Tresor-Anleihe 06/2027 der DekaBank
    bezogen auf den MSCI World Climate Change ESG Select 4.5% Decrement
    DE000DK00NQ7
    DekaBank Express-Zertifikat Relax 10/2027
    bezogen auf den MSCI EMU Climate Change ESG Select 4% Decrement
    DE000DK01HA1
    Deka-BasisAnlage
    ausgewogen Vermögensverwaltende Fonds Wachstum
    DE000DK2CFR7
    Deka-BasisStrategie Flexibel CF Mischfonds flexibel Welt klassisch DE000DK2EAR4
    Deka-Multi Asset Income CF (A) Mischfonds konservativ Welt klassisch DE000DK2J662
    Deka-FlexZins TF Rentenfonds ultrakurz EUR LU0268059614


    Nun ist die Frage wie nutze ich diese Verluste am sinnvollsten steuerlich?

    Ich habe aktuell mein Geld auf Tagesgeld / Festgeld und ein Depot mit einem Welt-ETF aufgeteilt.
    Soweit ich weiß, kann ich die Verluste nicht mit den Zinserträgen aus dem Tagesgeld / Festgeld verrechnen und das Depot mit dem Welt-ETF war eigentlich geplant weiter schön per Sparplan und regelmäßigen Einmaleinzahlungen weiter zu fükllen, und die nächsten 30 Jahre bis zur Rente nicht anzufassen.

    Wie gehe ich hier am sinnvollsten vor?

    Besten Dank für eure Tipps und Einschätzung.

    Hallo,


    iIch habe von der Barclays Platinum auf die kostenlose Barclays Variante umgestellt da sich die Platinum für mich nicht mehr lohnt.

    Direkt nach Erhalt der Karte habe ich die 100% Lastschrift deaktiviert und auf 5% geändert um die 2 Euro Gebühr im Monat zu vermeiden. Der Plan war dann bei Bedarf einfach in der App den Betrag in einer Summe vom Konto abbuchen zu lassen.

    Jedoch finde ich genau diesen Menüpunkt nicht mehr in der Barclays App. Wurde diese Möglichkeit gestrichen?

    Ist doch alles gut. Vermutlich hast Du in einem Shop oder lokalen Händler mit der Kreditkarte bezahlt der gehackt wurde, was zu dem Missbrauch Deiner Karte führte.

    Ist mir auch schon passiert, seit dem nutze ich in irgendwelchen Onlineshops gerade von kleinen Händlern nur noch Paypal und gebe die Kreditkarten Daten nicht mehr direkt ein.

    Als jemand der nach 18 Jahren bei der DKB vor kurzem mit seinem Hauptkonto dort weg ist kann ich Dir sagen, dass die DKB schon seit Jahren nicht mehr als Referenz für schnellere Reaktionszeiten taugt.

    Ich bekomme bei der DKB im besten Fall innerhalb von 2 Wochen eine Antwort auf meine Mail, in der Regel dauert es 4 Wochen. Manche Mails wurden auch überhaupt nicht beantwortet.

    Das war einer der Gründe warum ich von der DKB weg bin mit meinem Hauptkonto.

    So Dinge finden sich normalerweise mit der Zeit von selbst bzw. spielen sich ein.

    Früher haben wir weitgehend auch 50:50 gemacht, da ich mittlerweile aber erheblich mehr verdiene als meine Frau hat sich das bei uns so eingespielt, dass ich den Hauskredit bezahle und die meisten anderen Ausgaben.

    Normale Lebensmittelkäufe und so Kram laufen dann über ein gemeinsames Haushaltskonto.

    Sehe für mich persönlich ebenfalls keine Notwendigkeit für eine Filialbank.

    Diese sind eher hinderlich, da man selbst für Dinge Termine machen muss die bei einer Direktbank in einer 2 Minuten Mail geklärt sind.

    Zum Thema grobe Bankenfehler habe ich auch was:

    Die Sparkasse bei der meine Hausfinanzierung läuft hat meinen Kredit falsch an die Schufa gemeldet. Und zwar nicht als normalen grundpfandrechtlich gesicherten Immobilienkredit sondern als unbesicherten Konsumentenkredit.

    Das fiel erst auf als ich bei einer anderen Bank nicht einmal mehr eine Kreditkarte bekam und man mir als Begründung (auf mehrfaches, freundliches aber beharrliches Nachfragen) mitteilte, dass ich ein "Hochrisiko Kunde" sei, und ich doch mal mit der Sparkasse reden solle ob die von denen übermittelten Daten an die Schufa so wirklich stimmen.