

Ich stand im Januar kurz davor mir ein fair-Produkt zu kaufen. Zum Glück habe ich mich für einen klassischen Versicherer entschieden. Das beweist auch, dass sich Startups lieber um Lösungen wie Restaurantbuchungen und effiziente Parkplatzsuche kümmern sollten, als um langfristige Kapitalanlagen.
Beiträge von liki90
-
-
Du hast Recht, nur wurde mir die PKV wie man oben auch ableiten kann so verkauft:“Du kannst dich bis zum Höchstbeitrag der GKV versichern und trotzdem hast du top Leistungen (wegen dem Eintrittsalter) zu einem guten Preis, sogar günstigerem Preis.“
Natürlich war ich da skeptisch - es wurde mir aber von mehreren Maklern so bestätigt. Im Netz habe ich zu dem Thema nicht viel gefunden, bzw. auch nicht explizit recherchiert. Ja, dumm halt. Auf der anderen Seite wären mir solche Themen nie in den Sinn gekommen....Der Tarif ist ein Luxustarif, den ich in dieser Form nicht brauche. Nur wenn dir jemand einen Porsche verkauft und meint „brauchst du jetzt vlt. nicht aber ist ein gutes Invest für die Zukunft“, dann nimmst du halt den Porsche. Eine Versicherung ist halt leider dazu auch noch ein komplexeres Produkt bei dem Laien wie ich leicht über den Tisch gezogen werden.
Ich hoffe halt auch, dass andere aus meiner Erfahrung lernen können.
-
 Alles anzeigen
Hallo.
Liegen die Kosten unter den 1900/2800 Euro, so kann man den Rest mit anderen Versicherungsbeiträgen ausnutzen.
Liegen die tatsächlichen Kosten über den 1900/2800 Euro, so kann man die gesamten Kosten (minus Anteil für das Krankengeld) geltend machen.
Der Angestellte, der gesetzlich krankenversichert ist, sich aufgrund der Höhe seines Gehaltes aber auch privat versichern könnte, zahlt mehr Beitrag als die 1900 Euro.
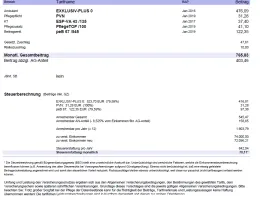
Das heißt, vorher wurde deutlich mehr steuerlich berücksichtigt. Das reduziert sich jetzt auf die 1903,79 Euro (Wo ist eigentlich der eine Cent hin?), die für die "normalen Kassenleistungen" sind.
Das Mehr an Leistungen wird schlichtweg steuerlich nicht begünstigt.
4) 1Vorsorgeaufwendungen im Sinne des Absatzes 1 Nummer 3 und 3a können je Kalenderjahr insgesamt bis 2 800 Euro abgezogen werden. 2Der Höchstbetrag beträgt 1 900 Euro bei Steuerpflichtigen, die ganz oder teilweise ohne eigene Aufwendungen einen Anspruch auf vollständige oder teilweise Erstattung oder Übernahme von Krankheitskosten haben oder für deren Krankenversicherung Leistungen im Sinne des § 3 Nummer 9, 14, 57 oder 62 erbracht werden. 3Bei zusammen veranlagten Ehegatten bestimmt sich der gemeinsame Höchstbetrag aus der Summe der jedem Ehegatten unter den Voraussetzungen von Satz 1 und 2 zustehenden Höchstbeträge.4Übersteigen die Vorsorgeaufwendungen im Sinne des Absatzes 1 Nummer 3 die nach den Sätzen 1 bis 3 zu berücksichtigenden Vorsorgeaufwendungen, sind diese abzuziehen und ein Abzug von Vorsorgeaufwendungen im Sinne des Absatzes 1 Nummer 3a scheidet aus.
Vielen Dank Euch allen für die Antworten und Kommentare. Ich bin aktuell einfach nur sauer, weil ich jetzt bei der "Beratung" schön von vorne anfangen kann bei der Suche nach dem richtigen Tarif. Das auch noch unter Zeitdruck, da die Sonderkündigungsfrist eingehalten werden muss.Ich verstehe nicht, wie man so mit Kunden umgehen kann. Ich bin ja nicht der einzige Fall. Auf der anderen Seite, kapiere ich auch nicht, dass die Anwendung einen solchen (offensichtlichen) Unfug kalkuliert! Der Berater war auch nicht der Einzige, der zu diesem Tarif geraten hat- von steuerlichen Nachteilen findet man zudem auch weit und breit nichts....
Mit einem Steuerberater hatte ich nach meiner ersten Lohnabrechnung auch gesprochen.Er hatte damals gesagt, dass noch einiges erstattet wird, da im Lohnsteuerabzugsverfahren anders kalkuliert wird, als bei der Steuererklärung (es wird mit irgendwelchen Pauschalen gearbeitet...)...
Beim Lesen solcher steuerlicher Texte verstehe ich ehrlich gesagt nur Bahnhof. Ohne Berater geht das nicht - und den kann man sich offensichtlich auch noch sparen...
-

Der Berater hat wohl noch nie eine Steuererklärung ausgefüllt, geschweige denn mal die detaillierte Steuerberechnung angeschaut.
Ich sehe gleich zwei Fehler:- Erst tut er wohl so, als hättest du bisher nie Krankenversicherungsbeiträge in der Steuererklärung angegeben
- Dann tut er so, als könnte man 1903,79 € steuerlich geltend machen. Dabei liegt der Höchstbetrag für AN (wo der AG auch zur Krankenversicherung zahlt) bei 1900 € für sonstige Vorsorgeaufwendungen.Da sieht man mal wieder, dass Douglas Adams recht hatte, als er Telefondesinfizierer und Versicherungsvertreter dem überflüssigen Bevölkerungsteil zugeordnet hat.
Woraus kann man denn das ableiten?
-
Vielen Dank für die Antwort. Den Artikel habe ich vorhin auch gelesen. Die Berechnung der Steuererstattung sieht aber anders aus. Der Berater kann sich die Differenz auch nciht erklären.
Ach, der Ruf der Branche bzw. deren Vertreter ist wirklich berechtigt.
-
Hallo liebe Forummitglieder,
ich hoffe ihr könnt mir helfen. Ich bin dieses Jahr in die PKV gewechselt in den Signal Iduna Tarif Exklusiv plus. Bei der Beratung hieß es, dass es ein sehr guter Tarif ist in dem ich mit allen Zusatzbausteinen (peB,PflegeTOP,KTG) in Summe nicht mehr zahle als in der GKV.
Das sah allerdings bei meiner ersten Lohnabrechnung anders aus. Ich muss seit dem Wechsel ~80 EUR mehr an Lohnsteuer zahlen. Es hieß bei der Steuererklärung würde ich diese Mehrausgaben erstattet bekommen.
Da die Signal Iduna jetzt im Tarif Exklusiv Plus deutlich erhöht ist es für mich die Gelegenheit zu wechseln, daher überlege ich gerade das auch zu tun sollte ich tatsächlich mehr zahlen müssen.
Gibt es ähnliche Erfahrungen hier im Forum? Stimmt die Aussage, dass es eine (satte) Erstattung im Rahmen der Steuererklärung gibt?
Vielen Dank für die Antworten im Voraus!