Beiträge von t_dintner

    Hallo odirel,

    du siehst das vollkommen richtig...Dafür bekommt die vermittelnde Bank (i.d.R Volksbank oder Sparda) einen Großteil der 5% Ausgabeaufschlag.
    Entweder
    a) die bisherige Bank bitten, den Produktwechsel vorzunehmen (sollte telefonisch gehen, wenn du deinen bisherigen Kundenberater ansprichst)
    b) einen freundlichen aber bestimmten Brief an die (neue) Volksbank/Vorstand schreiben, weshalb du als Kunde der UnionInvestment und damit der Fondsgesellschaft der Volks-und Raiffeisenbanken zwingend für das genannte Vorhaben ein Giro-Konto benötigst...Durch den Vermittler-Wechsel stünden ja der neuen Bank die Provisionsgebühren zu - dementsprechend verdient das neue Institut ja tatsächlich Geld für "sehr wenig Service"...
    Auf das Produkt selbst gehen ich hier bewusst nicht ein, ich habe den Eindruck, du hast dich informiert und weißt, was du willst und tust ;)

    Gruß Thomas

    Hallo Lind_GT,

    wenn du die jeweiligen Kaufpreis der ETFs kennst (Abrechnungen, eigene Excel-Liste) kannst du dir zum Zeitpunkt des Depotübertrages doch ausrechnen, welcher Anteil welchen Kursgewinn (nach fiktiver Abgeltungsteuer) erzielt hat. Die Basis wäre dann gleicher Gewinn für beide Kinder. Dementsprechend bekommt das erste Kind weniger Anteile übertragen, da dort der Gewinnanteil höher ist...

    So würde ich das machen.

    Gruß Thomas

    Hallo KaffeeOderTee

    Clearstream "kennt" dein Depot nicht.

    Als Zentralverwahrstelle werden dort die Wertpapiere in die DEPOTSKONTEN der BANKEN gebucht/geführt. Die Wertpapiere liegen dort i.d.R. als "Girosammelverwahrung". Das bedeutet dass - vereinfacht ausgedrückt - pro Depotsbank ein Bestand pro Wertpapier (unabhängig vom "eigentlichen" End-Eigentümer geführt wird. Dabei wird dann - z.B. bei einem Depotwechsel - im Grunde eine Umbuchung in der Position der "abgebenden" Depotsbank hin zur "übernehmenden" Depotsbank vorgenommen. Genau so passiert es beim Kauf bzw. Verkauf - jeden Tag millionenfach...

    Es sind viele "Untergangsszenarien" vorstellbar. Welche in der Praxis tatsächlich realistisch sind um sich darüber tiefgreifende Gedanken zu machen.... :sleeping:

    Gruß Thomas

    Hallo Tom47346

    Zu 1

    Logikfehler

    Zu 2

    Ob die Depotsbanken einen solchen 'Service' bieten? Als Depotsbank würde ich es nicht tun. Die Steuer ist das Ding des Kunden und es ist ja nicht so, dass das Thema VAP nicht in der Presse, durch die Banken oder diverse Foren (u. a. Hier) zur Genüge erläutert wurde (auch zu deiner Frage zu 1) . Wer sich da bewusst entscheidet und es auf die Meldung beim Wohnstättenfinanzamt ankommen lässt, muss dann auch mit den Konsequenzen leben-sprich selbst machen.

    Das wie sollte man sich vorher bewusst machen, bevor man solche Aktionen macht.

    Zu 3

    Du bist verpflichtet,die Einkommensteuererlärung für 2024 in 2025 zu den normalen Fristen abzugeben. Wenn nicht, dann kommt die Aufforderung - keine Sorge. Auf keinen Fall kannst Du das noch weitere Jahre hinauszögern

    Zu 4

    Diese 'Idee' sollte so schnell wie möglich auf den Friedhof für schlechte Ideen

    GRUß THOMAS

    KaffeeOderTee

    Das Interesse kann befriedigt werden.

    Einlagensicherungsgesetz - §7 Abs. 7

    „Die Entschädigung wird in Euro gewährt. Falls Konten eines Einlegers in einer anderen Währung als in Euro geführt werden, wird als Wechselkurs der Referenzkurs der Europäischen Zentralbank des Tages verwendet, an dem die Bundesanstalt nach § 10 Absatz 1 den Entschädigungsfall festgestellt hat. Liegt ein Referenzkurs der Europäischen Zentralbank nicht vor, ist für die Umrechnung der Mittelkurs aus feststellbaren An- und Verkaufskursen des Stichtages zugrunde zu legen.“

    GRUß THOMAS

    Hallo informella

    die Aussage der Bank ist korrekt.

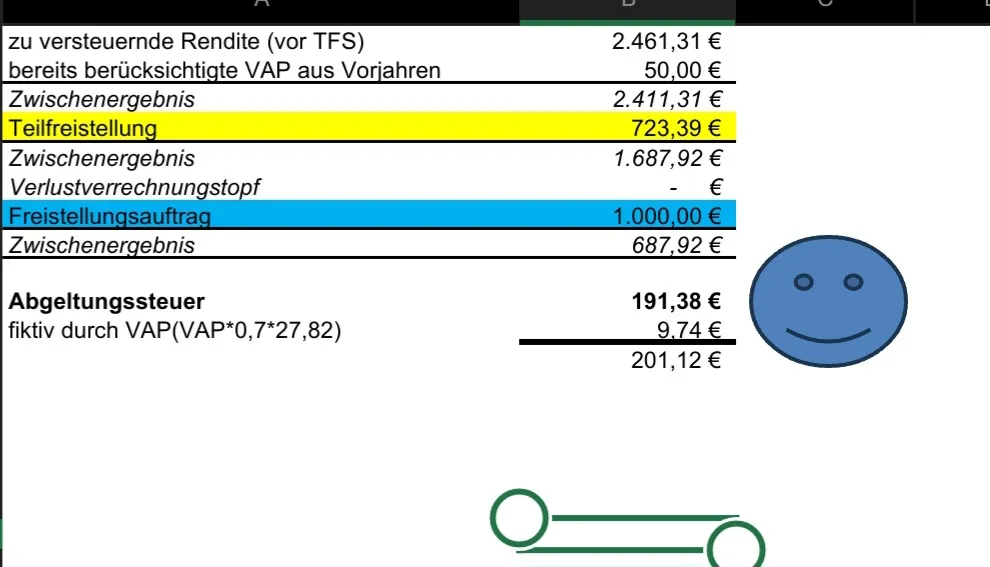
    Entweder man nutzt den FSA um auf die Vorabpauschale keine Steuer zu zahlen oder der Depotsanbieter bucht die Steuer AUF die Vorabpauschale vom Verrechnungskonto.

    Wenn du 'später' deine Anteile mit Gewinn verkaufst, wird die bereits 'berücksichtigte' VAP abgezogen.

    Auf den Differenzbetrag kann dann erneut ein FSA gegengerechnet werden.

    Gruß Tom

    gfusdt5 war schneller...

    So sieht das dann aus

    Hallo icke-berlin

    grundsätzlich ist das richtig - eine weitere Möglichkeit wäre ein regelmäßiger Sparplan - aber "nur" wegen der 4 % TG-Zins würde ich es unter deinen Startvoraussetzungen nicht sofort machen. Du solltest dir vorher bewusst sein, ob du in ETFs anlegen möchtest. Da ist die Finanztip-Seite ein gutes Instrument, um das erst mal für sich selbst zu klären und sich "schlau" zu machen - da hilft hier auch die Community.

    Du hast ja bis März 2024 Zeit....(Angebot gilt bis 4 Monate nach Kontoeröffnung) - also erst mal schlau machen und dann entscheiden.

    Noch ein Hinweis: Die 4 % sind nicht 100 % "fix" für 12 Monate. Wenn nach den ersten 6 Monaten der Zinssatz für die Einlagenfazilität der Europäischen Zentralbank unter 4.0 sinkt, dann kann Consors den Zinssatz anpassen...nicht vergessen ;)

    Gruß Thomas

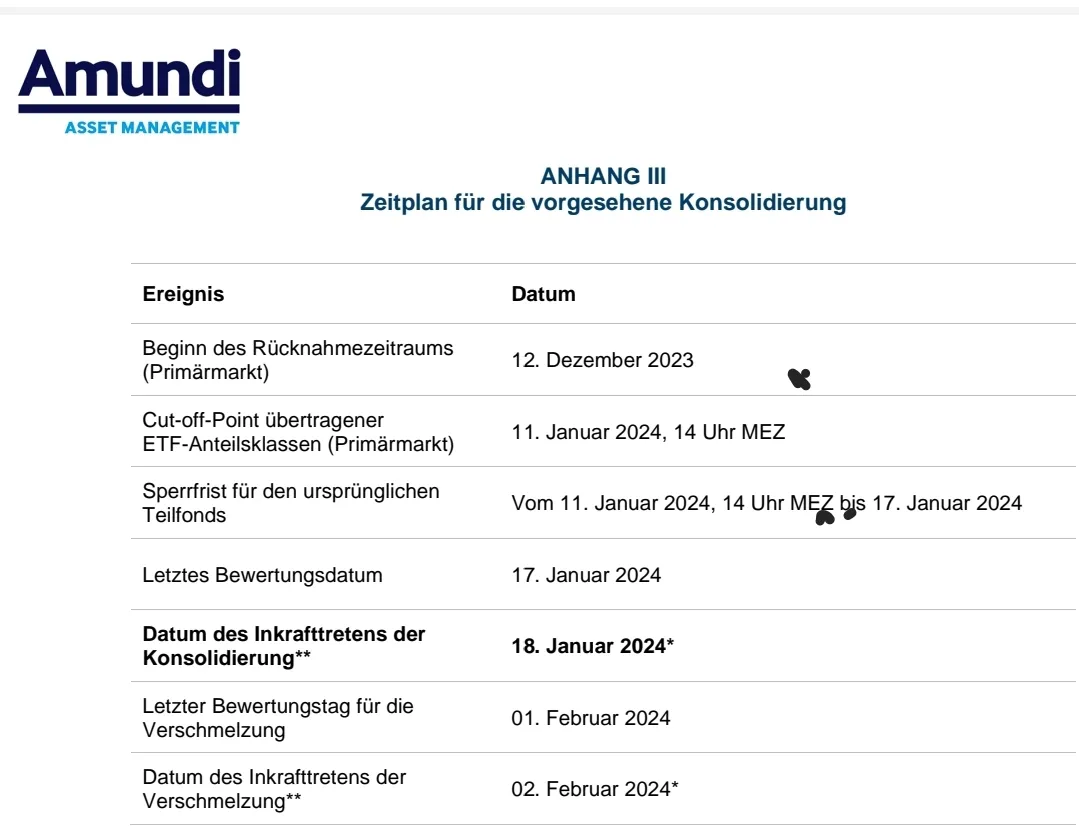
    Der bisherige ETF (deine Anteile) wird fiktiv verkauft. Falls durch diesen fiktiven Verkauf ein Gewinn erzielt wurde, fallen auf diesen Steuern an. Wenn ein Verlust entstehen sollte, werden diese in den Verlusttopf gebucht.

    Es sollte also bei einem evtl Gewinn entweder ein ausreichender Freistellungsauftrag vorhanden sein oder ausreichendes Kapital auf dem Verrechnungskonto zur Begleichung der Steuer vorhanden sein.

    Die Verschmelzung ist zwar ärgerlich, aber auch kein Drama

    GRUß THOMAS

    Hallo, im Parallelthread ist bereits alles Wesentliche erläutert.

    Der bisherige ETF wird 1:1 getauscht. Ein Verkauf der bisherigen Anteile ist mittlerweile nicht mehr möglich. Näheres zur steuerlichen Behandlung - siehe unten

    t_dintner
    22. Januar 2024 um 19:29

    Hallo tavleas

    Das Vorgehen von Scalable ist VOLLKOMMEN korrekt.

    Die Vorabpauschale beträgt 79,25 nach Teilfreistellung. In dieser Höhe muss ein FSA vorhanden sein bzw wird genutzt. Vor der Nutzung des FSA werden ggf. auch Verluste aus dem Verlusttopf berücksichtigt. Erst wenn dies nicht reicht, wird das Verrechnungskonto mit der Steuer belastet (ca. 28 % d. Vorabpauschale).

    BS.C war schneller :)

    Gruß Thomas

    Hallo Anzter

    Meine Tochter hat diesen bei der CoDi und Scalable. Eine Umstellung ist noch nicht erfolgt. Wirksamkeitsdatum lt. AMUNDI Ist jedoch erst der 02.02.2024. Daher kann dies erst zu diesem Zeitpunkt erfolgen.

    Die Codi hat den Sparplan automatisch angepasst, Scalable den Sparplan gelöscht

    Sparplanfähig ist der sicherlich bei allen üblichen Depotsanbietern. Dauert wahrscheinlich, bis alle Systeme umgestellt sind.

    Gruß Thomas