Beiträge von monstermania

    In der Yoga-Gruppe „outen“ sich jetzt immer mehr Leute mit ihren „Riester-Schrotties“.

    Eine hat bekanntlich ca. 30.000 Euro in einem Sparvertrag, der ca. 1,7 % bringt. Mit 47 Jahren also noch ungefähr 20 Jahre bis zur offiziellen Rente…

    Hier wäre eventuell der Abschluss von 2 (!) AV-Verträgen sinnvoll ?

    Einen mit dem Geld befüllen und den anderen besparen ?
    In der Thematik stecke ich nicht drin. Aber 1,7 % bringen sicher real nix.

    Das Leben endet ja nicht mit dem Rentenbeginn. Und auch in der Entnahmephase kann man mit einem AV-Depot ja noch bessere Renditen erzielen als mit einer Versicherung.
    Ich wüsste auch keinen 20 Jahreszeitraum in dem der weltweite Aktienmarkt weniger als 1,7% p.a. an Rendite erzielt hätte.
    Also ich würde das Risiko eingehen wenn ich vor der Wahl stünde und so einen Riester in das AV-Depot überführen.

    Ich habe versucht das Formblatt der Union Investment zur Auszahlphase hochzuladen, ist mir leider nicht gelungen.

    Unter Nr 3 des Antrags bietet man mir einen befristeten Auszahlungsplan bis 85 an.

    Ob das jetzt schon gilt, habe ich per Mail nachgefragt. Mal sehen, was da kommt.

    Vorsicht. Du wirfst hier ein paar Dinge durcheinander.
    Du hast ja einen Fondsriester (Union Investment). Da kannst Du bis 85 auch einen Auszahlplan vereinbaren und ab 85. Lebensjahr läuft dann eine lebenslange Leibrente!
    Dazu wird aber zum Startpunkt der Auszahlung ein Gutteil Deines Fondsguthabens (ca. 30%!) in eine aufgeschobene Rentenversicherung überführt. Und diese Rentenversicherung übernimmt dann die Rentenzahlung ab Deinem 85. Lebensjahr.
    Hintergrund: In Deutschland ist es nur Versicherungen erlaubt eine lebenslange Rente (Leibrente) anzubieten.
    Ein Riester 1.0 bedingt immer eine lebenslange Zahlung!
    Erst mit Riester 2.0 = AV-Depot ist es möglich zugunsten eines zeitlich begrenzten Auszahlplans auf die garantierte lebenslange Verrentung zu verzichten. Der Auszahlplan muss dann mind. bis zum 85. Lebensjahr laufen. Natürlich kann man auch einen Auszahlplan bis zum 90. oder gar 100. Geburtstags vereinbaren, wenn man von so einem langen Leben ausgeht.

    Danke für Deine Antwort. Wir haben noch 30 Jahre vor uns

    Ja, hatte ich im andren Thread dann auch gesehen. Auf einen so langen Zeitraum und eine aktuelle Rendite von < 2% (bezogen auf den Garantiewert) würde ich auf die Beitragsgarantie definitiv verzichten.
    Also ab 2027 ins AV-Depot überführen und dann die nächsten Jahrzehnte mit hoher Aktienquote laufen lassen.

    Jahrgang 1989, verh., ein Kind

    DWS RiesterRente Premium

    Gebildetes Kapital: 11.330 Euro

    Garantieleistung nach Ende der Ansparphase: 18.238 Euro (= eingezahlte Beträge+Zulagen)

    Da ich nur das gebildete Kapital, nicht aber die Garantieleistung übertragen könnte, hätte ich demnach einen Verlust. Wie schätzt ihr das ein? In Kauf nehmen und trotzdem übertragen? Beitragsfrei stellen und abwarten, wie sich der Wert entwickelt?

    Bei Jahrgang 1989 wäre der Rentenbeginn 2056. Also jetzt noch rund 30 Jahre.
    Da würde ich das Risiko eingehen. Auf 30 Jahre kann man durchaus mit einer Rendite von 6% p.a. rechnen.
    In 29 Jahren würden aus 11.330€ bei 6% p.a. dann rund 56.000€ werden.
    Das Risiko auf 29 Jahre nicht mindestens die aktuell garantieren 18.238€ zu erreichen würde ich als quasi Null einschätzen.

    Aber evtl müsste ich beim Widerspruch 0 Steuern zahlen, wobei es evtl wieder interessant werden würde.

    Ich bekomme fast immer Plaque, wenn ich irgendwas bezüglich Steuern lese. :rolleyes:
    Steuern musst Du auf den Kapitalgewinn zahlen. Das beste Steuersparmodell: Mach keine Gewinne, dann musst Du auch keine Steuern zahlen!
    Ich zahle lieber möglichst einen hohen Steuerbetrag, weil das bedeutet, dass ich auch einen hohen Gewinn gemacht habe.
    Wie kommst Du darauf, dass bei einem Widerruf keine Steuer anfallen würde? I.d.R. lohnt sich ein Widerruf und Du bekommst mehr Geld heraus als bei einer Kündigung. Und dann muss man natürlich auch mehr Steuern auf den Gewinn bezahlen. Natürlich nur betragsmäßig!
    Der prozentuale Steuersatz auf den Gewinn bleibt gleich (Kapitalertragssteuer von 25% + Soli + ggf. Kirchensteuer).

    ->Sollte ich beide Verträge gleichzeitig kündigen oder jeweils mit einem Jahr Abstand, um Steuern zu sparen?

    Die Kapitalertragssteuer ist unabhängig von Deinem Arbeitseinkommen! Einzig durch Nutzung des jährlichen Steuerfreibetrags für Kapitalerträge in Höhe von 1.000€ könntest Du etwas sparen sofern Du keine anderen Kapitalerträge hast (z.B. Zinseinkünfte von einem Tagesgeldkonto).
    Ausnahme: Dein Grenzsteuersatz liegt durch ein geringes Arbeitseinkommen generell unterhalb des Kapitalertragssteuersatzes von 25%.

    PS: Man kann ja den einen Vertrag noch in diesem Jahr kündigen (z.B. zu Ende November 26) und den nächsten dann zu Januar 27. Wenn man noch viel Freibetrag übrig hat.

    Wir haben auch dieses DWS-Produkt. Bei uns liegt die Rendite für die Restlaufzeit aber nur bei 1,59%. Wenn ich das Geld übertrage und von 6% Rendite pa. im AVD ausgehe, habe ich deutlich mehr davon...

    Frage: Wie lange ist Dein verbleibender Anlagehorizont bis zur Rentenphase?
    6% p.a. an Rendite mag als langjähriger Durchschnitt durchaus hinkommen (> 20 Jahre). Aber es gab in der Vergangenheit schon mehrfach 10 Jahreszeiträume mit keiner oder gar einer negativer Rendite am globalen Kapitalmarkt.

    https://www.wiwo.de/finanzen/gelda…/100260345.html

    Es wird nicht besser.
    Halbnackt auf Facebook rumsitzen und Captrader empfehlen…..

    Pass bloß auf, dass die 'Female-Fraktion' Dich nicht grillt. Schließlich ist es absolut wichtig, dass Frauen Ihren eigenen Safe-Space und Ihr eigene Ansprache zum investieren haben. ;)
    BTW: Dr. Mayer richtet Ihre Kurse ausdrücklich an alle Geschlechter!

    Da ist leider die Bezahlschranke, hätte mich mal interessiert wie neuerdings die Leute über den Tisch gezogen werden.

    Nix Neues. Über die nackte Gier natürlich.

    Ich habe den Artikel gelesen. Ist im Prinzip nur eine Zusammenfassung anderer Artikel und Interviews die Dr. Mayer an anderen Stellen gegeben hat (Rendite mind. 15% p.a., usw.). Kritische Fragen die die WiWo an Dr. Mayer gestellt hat wurden sämtlich nicht beantwortet.
    Captrader weißt auf Nachfrage von WiWo darauf hin, dass Dr. Mayer in der Vergangenheit Geld für Affiliates erhalten hat, die aktuelle 'Erwähnung' (Werbung) in Post auf Social-Media aber nicht bezahlt wurde.

    Hier ein gutes Video zur 'Anlagestrategie' von Dr. Carmen Mayer.

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.


    Da lernt man dann auch die Prozentrechnung noch mal ganz neu! :D
    Traurig, dass die Journalisten da nicht mal kritisch nachfragen, bevor Sie so einen Fehler unbesehen in der Zeitung abdrucken!
    Trigger-Warnung: In dem Video ist auch ein Videoclip von Dr. Mayer enthalten. Da hatte Sie wohl schon etwas lang in der Sonne gelegen oder schon den ein oder anderen Cocktail zu viel drin (ab 13:37). :rolleyes:

    Mein Anbieter von der Union Investment hat mir gerade einen Auszahlungsplan bis 85 als Alternative angeboten. Trifft sich gut, da ich sowieso nächstes Jahr mein Riester auslaufen lassen möchte.

    Die Konditionen dürften sicherlich viele hier interessieren.
    Und ich gehe mal davon aus, dass es sich bei diesem Angebot einen 'Übertrag' von Riester in ein AV-Depot handeln dürfte. Das dürfen dann natürlich auch Union und DWS für Ihre Fondsriester anbieten.
    Mit allen Nachteilen, die sich daraus ergeben. Insbesondere wäre hier der Verlust der Beitragsgarantie zu nennen.
    Also Augen auf und das Angebot genau prüfen!

    Diese Art der Bankenlogik verstehen? Nein, danke! Da halte ich es lieber mit dieBille

    Der Unterschied zwischen Fest- und Tagesgeld ist Dir aber schon klar?:/
    Wenn ich nicht genau weiß, ob oder wann ich das Geld benötige, kann ich halt kein Festgeld nutzen.

    Konkretes Beispiel: Wir fahren ein altes Auto. Das Geld für einen neuen Gebrauchtwagen haben wir (Tagesgeld). Wenn wir dieses Geld heute für 1 Jahr festlegen und nächste Woche macht unser Auto die Grätsche, können das lange 51 Wochen bis zur Fälligkeit des Festgelds werden.

    Und niemand ist gezwungen dieses Spiel mitzumachen. Man kann sich auch einfach eine Bank suchen die dauerhaft einen Zins in der Nähe des EZB Einlagezins bietet. Oder man parkt das Geld in einem Geldmarktfonds/-ETF. Nur dann liegt man eher aktuell in der Region von 2-2,5% p.a.

    Ich habe aktuell mein TG zu 3,1% geparkt (bis Ende Januar 27). Aber ich überlege, ob ich nicht mein Geld zur DKB zurück hole. Damit sichere ich mir dann einen Monat länger einen brauchbaren Zins ohne dass ich irgendwo ein neues Konto eröffnen muss. :/

    Was ist genau dein Problem?

    Ich merke immer eine ungute Ausstrahlung von Dir - sogar aggressiv

    Ich!? Ich habe doch gar kein Problem. :D
    Offenbar hast Du lt. Deiner eigenen Aussage ein Problem mit ATH (Ängste?). Dann solltest Du an einer Bewältigung Deiner Ängste arbeiten. Und Deine Mentorin, die Dich sicherlich viel besser kennt als jeder Forist hier, wäre in dem Fall doch eine viel bessere Ansprechpartnerin.:/


    Das heißt aber, dass ich zuerst vom DKB-Girokonto auf das Konto einer anderen Bank schieben muss, um es dann von dort möglichst knapp vor dem 20. Oktober auf das DKB-Tagesgeldkonto einzuzahlen. Habe ich das korrekt verstanden?

    Nö!
    a) das Geld muss von einer anderen Bank kommen.
    b) die DKB berücksichtigt Deinen gesamten Vermögenstand bei der DKB vom 05.10- 20.10.26 auf allen Konten und sogar im Wertpapierdepot zur Berechnung des 'Neugeld'.

    Sprich buchst Du in diesem Zeitraum 10.000€ von der DKB auf ein Konto bei einer anderen Bank werden diese 10.000€ beim Zurückbuchen zur DKB auf das Tagesgeldkonto nicht als 'Neugeld' berücksichtigt.
    Würdest Du 12.000 zur DKB zurück buchen würden nur die 2.000€ die mehr gekommen sind als 'Neugeld' berücksichtigt.
    Verkaufts Du in dieser Zeit Anteile aus einem einen Geldmarkt-ETF oder Aktien-ETF aus Deinem DKB-Depot und buchst dieses Geld auf das DKB Tagesgeldkonto ist das kein 'Neugeld'

    PS: Dadurch, dass das Geld auf dem DKB-Tagesgeldkonto ja vom 20.10 - 01.11. nur zu 1% verzinst wird, liegt der Aktionszins der DKB auch nicht bei 4%! Faktisch sind es IMHO ca. 3,7%.

    Es ist ja nicht so, dass der MSCI World aus Gutdünken so stark in US-Unternehmen investiert ist. Das passiert, weil viele dieser Unternehmen ein solches Gewicht in der weltweiten Wirtschaft haben.
    Nur um mal die Zahlen zu veranschaulichen: Allein das Unternehmen nVidia ist an der Börse mehr Wert als alle 40 DAX Konzerne in Deutschland!
    Wahnsinn!? Ja, das mag man so sehen. Dafür macht nVidia allein aber auch mehr Gewinn als alle 40 DAX-Konzerne zusammen (Wohlgemerkt geht es um den Gewinn nicht um den Umsatz).

    Und das sieht mit anderen großen US-Playern auch nicht anders aus. In den letzten fast 20 Jahren wäre es auf jedem Fall keine gute Idee gewesen gegen die US-Wirtschaft zu wetten. Ob das dann in den nächsten 20 Jahren so weiter geht? Das wird allein die Zukunft zeigen.

    Ich hätte gern eine fundierte Einschätzung, ob ich mit diesen Annahmen richtig liege und welcher alternative ETF sich anbieten würde. Vielen Dank.

    Keine Ahnung. Die einen Experten sagen so, die anderen Experten sagen etwas anderes. Du musst Dir schon Deine eigene Meinung bilden.

    Es gibt diverse Ex-USA ETF (MSCI World ex USA). Damit kann man gezielt die Investitionen in die US-Börse reduzieren.
    Es gibt auch einen FTSE All World ex USA-ETF.
    Ob das eine gute Idee ist? Frag nochmal in 5, 10 oder 20 Jahren nach. Dann kann ich Dir sagen, ob es eine gute Idee war. :/


    Ich kann natürlich, statt mir einfach die Aktionsbedingungen durchzulesen, auch irgendwo fragen. Dabei besteht aber die latente Gefahr, dass man fehlerhafte Informationen erhält... :/

    Zitat

    Dein bestehendes Tagesgeldkonto mußt du unbedingt schließen da es von der Aktion ausgeschlossen ist.

    PS: Ich habe als Kunde der DKB die Aktionsbedingungen gelesen, verstanden und überlege aktuell noch, ob ich diese Aktion mitnehme.

    Aber Fakt ist es, dass Frauen deutlich seltener die Rente für besonders langjährig Versicherte bekommen.

    Das mag insbesondere in den alten Bundesländern so sein. In den neuen Bundesländern ist der Anteil der Frauen die die Rente für besonders langjährig Versicherte in Anspruch nehmen AFAIK deutlich höher.

    Der Anteil der weiblichen Erstbezieher der Rente für besonders langjährig Versicherte lag 2023 bei 44%, wobei man hier natürlich noch berücksichtigen muss, dass der Frauenanteil in der Altersgruppe 60+ generell etwas höher liegt als der Männeranteil.

    Es gibt sehr wenige Ausnahmen.

    Dann kenne ich überwiegend die Ausnahmen. :/
    Ich kenne reichlich Ruheständler die sehr aktiv sind (Nachbarschaft, Vereine, usw.).

    Und ja, ich kenne auch wenige Ausnahmen, bei denen sich der Ruhestand dann quasi auf der Couch abspielt. Aber da sind es dann auch oft gesundheitliche Probleme die eine Rolle spielen. Und ja, dazu gehören dann sicherlich auch Depressionen.
    Aber darüber mache ich mir aktuell überhaupt keine Gedanken. Erstmal überhaupt die Zeit bis dahin möglichst gesund überstehen. Und dann sieht man weiter.

    Denn Reisen kostet nicht nur Geld sondern erfordert auch eine halbwegs stabile Gesundheit von Partner und sich selbst.
    ...
    Aber das gilt ganz überwiegend nur für die ersten 5-10 Jahre des Ruhestands.

    Genau so sieht es aus!
    Und wenn wir 4 (oder 3) Jahre länger genau diese gemeinsame Zeit noch genießen können ist es uns das Wert. Die Zeit in der wir dann überwiegend Zuhause hocken (müssen) kommt wahrscheinlich eh früher oder später auf uns zu.
    Ich habe es bei meinen Eltern genau so erlebt. Mein Vater war körperlich nicht mehr so aktiv, also blieb meine Mutter dann auch zu Hause bzw. hat auf Ihren Mann Rücksicht genommen.

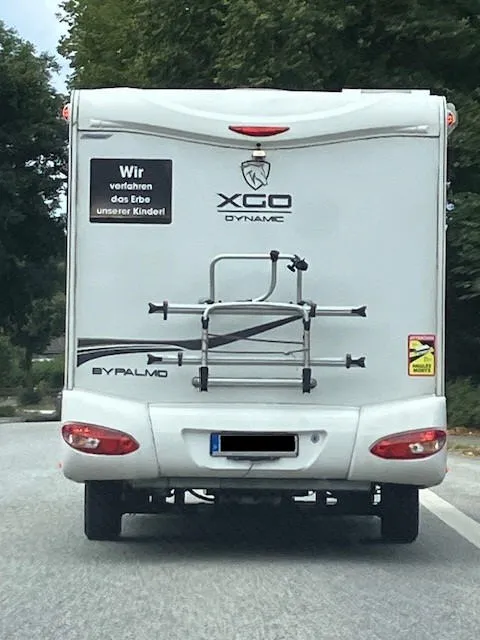
    1. Menschen um die 60 sind dien zahlenmässig stärksten Käufer

    2. Menschen Anfang 70 sind die zahlenmässig stärksten Verkäufer

    Ist nicht nur bei Wohnmobilen so. Ich meiner Bubble ist es dann nochmal das neue Motorrad das man sich kauft.
    Ich verstehe das ehrlicherweise nicht so recht und werde lieber gemeinsam mit meinen Motorrädern alt.;)
    Mein jüngstes 'Pferdchen' habe ich jetzt seit 13 Jahren mein ältestes seit > 30 Jahren.

    monstermania Nein, sag doch mal. Der Fachkräftemangel ist ausgedacht?

    Kommt sicherlich ganz auf die Branche und Region an in der man schaut.
    Ich habe an anderer Stelle bereits geschrieben, dass jemand der vor 30 Jahren mal eine Ausbildung im Metallbereich oder der KFZ-Branche gemacht hat, dann aber die letzten 30 Jahre bei einem Autobauer/Zulieferer am Fließband gestanden hat, nicht unbedingt meinem Bild von einer Fachkraft entspricht.
    Das man mit 50+ auch nicht mehr so schnell lernt, merke ich selbst auch. Stetiges lernen gehört aber zum Thema Fachkraft auch dazu.

    ATZ dient in erster Linie dazu den großen Firmen einen einfachen Abbau Ihrer Mitarbeiterschaft zu ermöglichen. Nur passt es eben nicht zusammen wenn man ständig von Fachkräftemangel faselt und gleichzeitig den vorzeitigen Ruhestand aktiv ermöglicht.

    Da ist jetzt mal die Arbeitgeberseite gefragt warum an mir kein Interesse besteht, aber an den Jungen (die wir aber auch brauchen). Solange solche Fragen (nicht nur im Handwerk) geklärt sind, scheint es keinen echten Fachkräftemangel zu geben.

    Ganz einfach, weil Du nicht mehr für den Lohn und zu den Bedingungen eines 'Jungen' arbeiten würdest. Ein Freund von mir war fast 20 Jahre lang BR und hat mitbekommen, wie die GF alles daran gesetzt hat die Altgesellen und Meister ASAP aus dem Betrieb zu drücken. Er hat dann den Personalchef mal unter 4 Augen gefragt, warum Sie das machen.
    Die Antwort war eindeutig: Die Alten verdienen zu viel, leisten zu wenig (z.B. kaum mehr Bereitschaft zu Überstunden) und sind häufiger länger krank. Für die Kosten von 2 Alten kann der Betrieb 3 Junge bezahlen. Und er musste dem Personalchef insgeheim zustimmen. Er hatte die Zahlen dazu ja auch auf seinem Schreibtisch.
    Nur gibt es immer weniger Junge und die Alten haben auch zunehmend keine Lust mehr.