Sorry, Der Beitrag der Debeka ist für meinen Tarif von 2002 bis 2026 um 6,3 Prozent im Durchschnitt pro Jahr gestiegen.
Beiträge von latinohh
-
-
 Alles anzeigen
Hallo zusammen, ich bin sonst relativ ruhig, mache mir jetzt aber auch Sorgen zu meiner Debeka PKV
Beispiel 2020
Tarif
PN 346 Euro
Zuschlag 10 Prozent
PNM 165/65 28 Euro
PNE 13,23 Euro
Zuschlag 10 Prozent
TG 43/100 26,35 Euro
PVN 45,53 Euro
In Summe ca. 500 Euro. Aktuelle Erhöhung zu 2026 ca. 90 Euro auf 903 Euro. In 2026 werde Ich 50 Jahre alt. Ich habe die alten Abrechnungen gerade nicht verfügbar, bin aber seit 2002 bei der PKV und die ersten Jahre gab es kaum nennenswerte Erhöhungen, aber die Dynamik… bringt Sorgenfalten.
Die Zahlen zur Transparenz für die Gemeinschaft.Zur allgemeinen Info, der Beitrag ist 2002 um 6,3 Prozent pro Jahr gestiegen.
-
 Alles anzeigen
Hallo Zusammnen,
ich bin aktuell auch besorgt mit der Beitragsentwicklung. Ich bin seit 2007 bei der Debeka und arbeite als Grenzgänger in der Schweiz. Ich habe die Beitragsentwicklung in einer Excel-Tabelle eingetragen und liege seit 2007 (PN, PNE, PVN, PVZ) im Mittel bei 4,6%.
Die Erhöhungen der letzten 5 Jahre liegen allerdings bei 10,5% (2021-2026). Beitrag 2026 dann 884€. Ich bin jetzt 49 Jahre alt und betrachte diese Entwicklung mit grosser Sorge.
Mir fehlt die Transparenz in der Entwicklung. In dem Schreiben der Debaka liegen natürlich immer tolle Ausführungen und Erklärungen bei.
Ich kenne mich leider zu wenig aus und frage mich, ob die Anpassungen der letzten Jahre noch verhältnismässig sind.
Wie hoch sind die Alterrückstellungen. Kann man dies anfragen? Das würde man doch gerne wissen.
Gibt es ratsame Möglichkeiten den Beitrag zu senken?
Vielen Dank für das Teilen der Information. Ich bin in einer ähnliche Lage in Bezug auf Tarif und Beitrag, als auch Alter.
Ich schaue mir zum einen die Option an, welche anderen Tarife es bei der Debeka noch gibt. Ich bin weniger wegen der absoluten Höhe verunsichert, sondern wegen der Dynamik und der möglichen Entwicklung nach dem Renteneintritt, bei dem Arbeitgeberanteil wegfällt und auf die Unterstützung der GRV reduziert wird.
Die Ersparnisse wurden zwar angespart und es gibt einen Beitragsentlastungstarif, aber ich will auch andere Optionen prüfen. daher der Blick auf die Alternativen Tarife.
Gerne auch andere Ideen und Erfahrungen, was Ihr in der gleichen oder ähnlichen Lage gemacht und geprüft habt. -
Danke Felize,
Dein Argument kann ich sehr gut nachempfinden. Zum Start war die Debeka erfolgreich in der Kapitalanlage, die Beitrage waren stabil und die Kostenquote gering.
Der Abschluss einer so langfristigen Entscheidung, ist schwer absehbar. Ich denke zwar handelbar für mich, aber die Entwicklung ist doch überraschend. -
Hallo zusammen, ich bin sonst relativ ruhig, mache mir jetzt aber auch Sorgen zu meiner Debeka PKV
Beispiel 2020
Tarif
PN 346 Euro
Zuschlag 10 Prozent
PNM 165/65 28 Euro
PNE 13,23 Euro
Zuschlag 10 Prozent
TG 43/100 26,35 Euro
PVN 45,53 Euro
In Summe ca. 500 Euro. Aktuelle Erhöhung zu 2026 ca. 90 Euro auf 903 Euro. In 2026 werde Ich 50 Jahre alt. Ich habe die alten Abrechnungen gerade nicht verfügbar, bin aber seit 2002 bei der PKV und die ersten Jahre gab es kaum nennenswerte Erhöhungen, aber die Dynamik… bringt Sorgenfalten.
Die Zahlen zur Transparenz für die Gemeinschaft. -
Das Thema ist wahrscheinlich wirklich zu oft behandelt worden...aber es entwickelt sich auch nicht weiter zu einer Lösung.
Der Zuschuss reicht nicht zur Deckung der Fremden Leistungen: 9 - Gesetzliche Rentenversicherung: Transparenz bei den versicherungsfremden Leistungen schaffen
Und die Aufzählung war auch nur Beispielhaft.
-
Folgende Leistungen, die gesamtgesellschaftliche Aufgaben erfüllen, sind z. B.:
- Mütterrente (für vor 1992 geborene Kinder)
- Rente mit 63 (abschlagsfrei trotz früherem Renteneintritt)
- Renten für Spätaussiedler und DDR-Bürger
- Kindererziehungszeiten
- Hinterbliebenenrenten
- Anrechnungszeiten für Ausbildung, Pflege, Wehrdienst etc.
Diese Leistungen sind nicht durch Beitragszahlungen gedeckt, sondern politisch gewollt und sollten mMn daher aus Steuermitteln finanziert werden.
-
Wie hoch die Rendite ist, unterliegt natürlich verschiedenen Annahmen, folgend ein Link, für eine mögliche Betrachtung:
-
Wie soll eine sinnvolle Weiterentwicklung aussehen?
Die Rendite der Beiträge sind schon nahe am unteren Rand des einstelligen Bereiches. Wenn die Rendite unter 0 sinkt, für einen durchschnittlichen Arbeitnehmer ist es eine quasi Zwangssteuer.
Vermutlich wird an mehreren Ebenen Veränderungen geben. Das Herausnehmen der Fremden Leistungen, ist für die Transparenz mMn sinnvoll. Allerdings kommt dann natürlich sofort die Frage, wie diese zu finanzieren sind - im Hinblick auf die klamme Haushaltslage, der nächste Engpass.
.... hier wird es noch viele Schmerzen geben, bevor es eine sinnvolle Lösung gibt.
-
Wie wäre ein anderer Betrachtungswinkel. Wenn die Menschen ca. 20% Beitrag leisten für 45 Versicherungsjahre - unter der Annahme, dass der Lohn konstant bleibt und es keine Inflation gibt, dann hat ein Beitragszahlen 45 Jahre 20% eingezahlt, also ca. 9 Jahresgehälter eingezahlt. Und bei einem angenommenen Renteneintritt von 70 Jahren und einer Bezugsdauer von 18 Jahren bis 88, hat er dann 50% zur Verfügung, also die 9 Jahresgehälter.
Aus meiner Sicht sind insbesondere die versicherungsfremden Leistungen die Herausforderungen, die Demografie ist ein wichtiges Thema, ist aber nur ein Teil des Themas.
-
Ich finde es richtig, dass es Sozialleistungen gibt, die ohne Beiträge geleistet werden, allerdings fände ich es besser, wenn die zwei Themen getrennt werden. Zum einen die Beiträge für die eigenen Leistungen und getrennt davon, die zusätzlichen Sozialleistungen.
Wahrscheinlich - ohne weitere Prüfung - sind die fremden Leistungen größer als die Zuschüsse des Staates. Diese zusätzlichen Leistungen wären dann von allen Steuerzahlern zu leisten und es wäre sichtbar, dass es zusätzliche Leistungen sind, die sich der Staat im Rahmen der Umverteilung erlaubt.
-
Hallo zusammen,
wie wäre als Alternative eine Betrachtung anhand von Zahlen. Also Ihr schreibt Eure Sparraten, Annahmen und die damit einhergehende Rente mit den Annahmen auf, dann simuliert Ihr das mit etwas mehr und weniger Sparrate und diskutiert auf der Basis als Paar. Ich vermute, wenn es einen konkreten Wunsch gibt, der einem Wichtig ist, findet man dafür die Finanzierung. Auf der anderen Seite zeigt die Kalkulation, was die Auswirkungen in der Rente bedeutet.
Meine Erfahrung in meinem Umfeld ist, dass bei den meisten das Themen Altersvorsorge so weit weg ist, dass die Auswirkungen erst betrachtet werden, wenn es zu spät ist. Im konkreten geht es immer um die Suche nach dém richtigen Mittelweg. -
Fahrradrueckstrahler Jetzt gab es verschiedene Feedbacks. Hat Dir das geholfen, was ist der Hintergrund der Frage?
-
Spannend ist der Zweck Deiner Frage - geht es um einen konkreten Anwendungsfall, den Du betrachtest oder nur die Unterschiede zwischen TA und FA - im Rahmen einer Unternehmensbewertung gehen viele Modell auf die zukünftigen Cash Flows mit den dazugehörigen Annahmen. Technische Analyse hat einen anderen Fokus.
Fama hat für seine These, dass alle Informationen in den aktuellen Kursen verarbeitet sind eine Art Nobelpreis bekommen. Es gibt Anleger die Investieren daher eher in breite Fonds, andere denken, dass Sie durch aktives Investieren den Markt schlagen können.
Es gibt für beide Thesen Belege - Morningstar analysiert hier den Unterschied zwischen passiv und aktiv.
-
Fahrradrueckstrahler In welchem Zusammenhang betrachtest Du diese Frage?
-
Nehmen wir an es gibt einen fairen Wert, dann wäre es vorteilhaft für einen Wert darunter zu kaufen.
Oder wir nehmen eine Aktie, die keinen Wert hat und kurz vor Bankrott steht, dann wäre es eher eine Wette als ein Investment, diese zu kaufen.
-
Das Vorgehen eine FA durchzuführen oder sich eine Meinung über einen möglichen Inneren Wert zu bilden, finde ich persönlich nachvollziehbar. Die Technische Analyse hat oft einen anderen Ansatz.
Sich nur auf die Technik zu konzentrieren kann insbesondere in Trends und kurzfristig sehr erfolgreich sein. Für mich gehört beides zusammen.
Viel Erfolg
-
Hallo zusammen,
Folgende Sitation
bestehendes Mehrfamilienhaus Baujahr 1994 mit 600 qm Wohnfläche und einer laufenden Gasheizung Baujahr 1994 mit ca. 45000 KwH Verbrauch. Bis 2026 ist ein Heizungstausch Gas gegen Gas noch möglich, Wärmepumpe kann sinnvoll nicht genutzt werden und Fernwärme wäre ebenfalls möglich, ist aber 70m entfernt und dies müsste selbst gezahlt werden.
Der Anschluss an das Fernwärmenetz würde ca. 35 TEUR plus Rückbau und Übergabestation kosten. Die laufenden Verbrauchskosten wären ca. 2 TEUR
Pro Jahr höher, würden also den Mieter belasten. Zukünftige Differenz nicht klar.
Eine neue Gasheizung kostet mit Einbau und verschiedenen Umstellungen ca. 40 TEUR, aktuelle Verbrauchskosten geringer plus die zukünftigen CO2 Preiserhöhungen.
Es wird überlegt 2025 zu entscheiden, ob die alte einfach weiterläuft und im Haveriefall auf Fernwärme umgestellt wird oder Gas durch Gas ersetzt und Zeit gewonnen wird.
Habt Ihr weitere Themen\ Anregungen, die man durchspielen sollte. hat jemand schon eine ähnliche Erfahrung/ Situation gehabt und kann weitere Gedanken dazu teilen?
-
Hallo gfra,
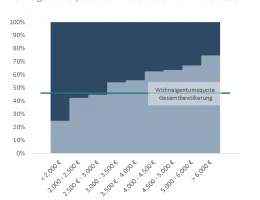
ich lese die Grafik so, wie Deine Grundvermutung, d.h. die Eigentumsquote ist mit mehr Haushaltseinkommen höher. Jemand mit 2000 Euro Haushaltseinkommen hat ohne andere Quelle wie Vermögen oder Erbe wenig Möglichkeiten Eigentum zu bilden. Jemand mit 6000 Euro Haushaltseinkommen hat eine höhere Chance.
-
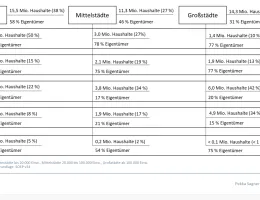
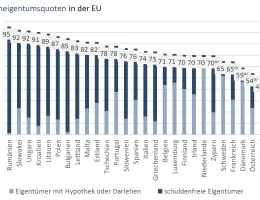
Anbei die Eigentumsquoten und der Anteil der finanzierten und und schuldenfreien Eigentümer gemäß Eurostat 2023 (Ausschnitt aus einem Vortrag Institut der Wirtschaft von Pekka Sagner).
Wesentliche Bausteine in Deutschland sind unter anderem das Haushaltseinkommen (Quelle Sozioökonomisches Panel, IM und Allensbachumfrage 1232,12067):
Und auch der Standort, ob jeweils in der Großstadt oder weiter draussen: