Beiträge von punktvorstrich

    Also 4% gibt auf den Jahresbeitrag. Ob ich bin 4% auf ein Jahr nehme oder 4% auf beide Jahre ist ja im Endeffekt das gleiche.

    Die Idee war den regulären Beitrag zu besparen und den üblichen Beitrag / Skonto im Fonds / Depot zu lassen und so anzusparen.

    Den Steuervorteile für andere Produkte möchte ich so natürlich nutzen. Für 3 Jahre vorauszuzahlen, ist es mir zu viel Kapital was ich dort binden müsste.

    Auf eine Sicht von über 40 Jahren müsste doch so (wie eine Art Sparplan) etwas zusammen kommen.

    Mache mir eher Sorgen wegen der Volatility.

    Hallo!

    Ich möchte meine PKV Beiträge für 2 Jahre im Voraus zahlen. Ich bekomme bei meinem Versicherer dafür 4% Skonto

    Anschließend möchte ich 2 Jahre mit einem Sparplan das Geld ansparen und anschließend wieder 2 Jahre im Voraus zahlen.

    In welches Produkt würdet ihr selbst die ca 360 EUR monatlich besparen?

    Möchte ein bisschen Ideen sammeln. :S

    Ich meinte damit, dass ich mir das investierte Geld erst mal nicht auszahlen lasse, bis der Verlust ausgeglichen ist. Hab zum Glück nicht so viel reingebuttert, das kann also erst mal liegen bleiben.


    Danke, stecke schon mittendrin. Sind wirklich sehr gute Sachen bei, vor allem weil die sich nicht zu sehr im Detail verstricken!

    Das ist mMn ein häufiger "Fehler" bei Neuanlegern.

    Wenn du das jetzt verkaufst und in einen MSCI World / All World ETF umschichtest, kommst du vielleicht schneller auf deinen Ausgangsbetrag als wenn du es liegen lässt.

    Den Verlust einfach nur vor sich herzuschieben, weil ihn zu realisieren schmerzhaft ist, bringt dich ja finanziell nicht weiter voran als wenn du gleich in einen renditestärkeren Fonds wechselst.

    Liegen lassen wegen des Verlustausgleichs ist eine sehr emotionale und weniger eine rationale Entscheidung.

    Natürlich kann keiner voraussehen, wie sich Evergreen VS World-ETFs entwickeln, aber unter der Annahme, dass es wie bisher für Evergreen schlechter aussieht, solltest du doch sofort lieber alles wechseln?

    Die Bank wird ihr Recht wahrnehmen zu kündigen. In der Regel wird sie dafür noch einige Erinnerungsschreiben erstellen. Als letzte Maßnahme wird ggf. nochmals angerufen.

    Daher: Entweder zustimmen oder wechseln.

    Ich bin bei so was generell ein Pfennigfuchser.

    Wenn es umsonst bei gleicher Leistung angeboten wird, wechsle ich.

    Das gilt für Depot, wie für Konto. Aber auch bei Handyverträgen, Strom usw.

    Da kommt übers Jahr einiges zusammen.

    Also die Erfahrungen mit diesen Finanzstrukturvertrieben waren bisher sehr schlecht.

    Die Verträge sind sehr teuer und werden schöngeredet. Teilweise wurde sogar falsche Tatsachen einfach behauptet. Perfide finde ich immer, dass die einen Freundschaft machen, was emotionalen Druck aufbaut. Das lernen die auch so: Beziehungsebene schlägt Sachebene. Das funktioniert gut. Viele unterschreiben dann aus einem Verpflichtungsgefühl. Gerade bei einer Riesterrente wird der Preis der Freundschaft sehr teuer.

    So, wie du es jetzt vor hast, finde ich es gut. Sich selbst weiterbilden und dann nochmal neu ansetzen. Zudem hast du eine große Community, wo man sich viel Feedback holen kann. Alternativ gibts ja noch ein weiteres größeres Forum.

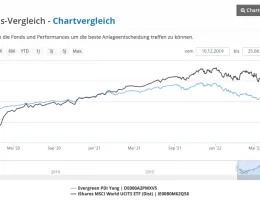
    Ich hatte mir Evergreen auch angeschaut und mir einen Chartvergleich seit Auflage der Evergreenfonds (Yang) im Vergleich mit Vanguard FTSE All Word / MSCI World gemacht.

    Was Evergreen gut gemacht hat, ist das Risiko der Corona-Krise aufzufangen. Was hingegen mMn eine absolute Katastrophe ist, war die Aufschwungphase nach dem Tief (s. Screenshot)

    Ganz ehrlich: Das Produkt ist absolut enttäuschend. Als ich davon gelesen habe, fand ich die Idee toll. Mit den Futures die Gebühren geringer zu halten - ok (hat Nachteile, wie von LebenimSueden erklärt). Aber die Performance... Da lass ich die Finger von.

    Das einzige, was an dem Produkt aus meiner Sicht für den "faulen Anleger" toll ist, ist die automatisierte Steueroptimierung (oder wie die das nennen). Sie nutzen also den Sparerpauschbetrag aus.

    Wenn du z.B. 10k anlegst und 10% Rendite in einem Jahr erwirtschaftet, verkauft Evergreen so viel, dass genau 801 (oder individueller Betrag) steuerfrei genutzt und wiederangelegt werden. Auf lange Sicht käme da etwas zusammen, wenn Evergreen denn auch performen würde. Und da schließt sich der Kreis.

    Preislich sind das auch kaum Unterschiede und wenn man an Telekom/Vodafone gebunden ist, kann man halt nichts machen. Ich kann nur nicht verstehen, wenn man sich einen 35 Euro Telekom-Vertrag holt, wenn man direkt in der Stadt wohnt. Da haben ja mittlerweile alle Provider eine entsprechende Verfügbarkeit. Allerdings ist z.B. 5G kein Entscheidungsmerkmal für mich

    Dem stimme ich zu.

    Ich bin bei sim.de (auch Drillisch) und zahle 4,49 EUR für 6 GB All-Net Flat LTE. Da ich so wie so meistens im WLAN bin, reicht mir das völlig.

    Falls jemand überlegt zu wechseln: Warten bis zum Black Friday. Dann gibts immer sehr starke Deals!

    Vielen Dank schon mal für die freundlichen und ausführlichen Antworten!

    Die Idee war schon in einen ETF selber einzusparen. Das habe ich bei der Altersvorsorge bisher auch so gemacht. Eben aus den von euch genannten Gründen (Kosten und Rendite, Flexibilität).

    Bei der Beitragsentlastung dachte ich mir schon fast, dass das auch wieder mit Kosten verbunden sein wird. Mal angenommen es bleibt bei 70% Beihilfe im Pensionsalter: Lohnt sich dann Sparen in einem ETF zur Beitragsentlastung überhaupt noch? Auf den ersten Blick klingt das so als könnte der Beitrag dadurch gleich bleiben.

    Sparen lohnt sich immer - das ist klar. Die Frage bezieht sich jetzt nur mit dem Ziel der Beitragsentlastung.

    Den Anbieterwechsel mache ich natürlich nicht alleine. So, wie ich es bisher verstanden habe, gibt es leider keine Nettotarife bei einer PKV, sodass ich nicht über einen Honorberater gehen kann? Über Check24.de habe ich erstmal einen groben Überblick bekommen in welcher Preisspanne sich die Angebote bewegen. Da werde ich aber definitiv einen Makler / Mehrfachberater (oder wie sich das genau nennt) aufsuchen. Gibt es dort Seiten, wo man solche Anbieter mit entsprechender Kompetenz gut findet? Manchmal habe ich das Gefühl gehabt, dass einige sich mit dem Thema Beihilfe nicht so gut ausgekannt haben.

    Die Gesundheitsprüfung sollte kein Problem werden. Bei der Einstellung der Polizei wurde man auch entsprechend geprüft und musste rückwirkend für Jahre Dinge angeben / einreichen (sofern überhaupt etwas vorhanden war).

    Hallo!
    Ich bin gerade Beamtenanwärter und werde nächstes Jahr fertig.

    Ich möchte meine PKV dann zu einem leistungsstärkeren Anbieter wechseln und beschäftige mich gerade mit "Beitragsentlastungstarife".

    Das würde ich gerne "selbst" machen und einen ETF besparen.

    Ich weiß jedoch nicht in welcher Höhe ich das machen sollte. Auch nicht: Mit welcher Erhöhung der PKV muss ich rechnen? Aktuell bekomme ich 50% Beihilfe (Berlin). Im Pensionsalter sind es ja 70%. Muss ich dann überhaupt etwas für Beitragsentlastung zurücklegen?

    Wäre es sinnvoller aus steuerlichen Gründen doch einen Beitragsentlastungstarif zu nehmen?
    Ich habe versucht im Forum etwas zu finden, aber zum Thema Beamte habe ich nichts sehen können.

    Freue mich auf einen tollen Austausch! :)