Gibt es schon Informationen dazu, wie mit der Riester-Zulage für 2026 umgegangen wird, wenn man Anfang 2027 ein AVD bei einem neuen Anbieter eröffnet und dabei den Riester-Wechselservice in Anspruch nimmt?
Beiträge von Planschkuh
-
-
Hatte so eine Fragestellung mal selber untersucht:
 Alles anzeigen
Da ich ungern Statistiken vertraue, die ich nicht selbst gefälscht habe und mir die Nutzung von Excel nicht ganz fremd ist, habe ich die Studie zur Vorteilhaftigkeit des Einmal-Investments gegenüber des 24-Monate-Sparplans selber überprüft.
https://hqtrust.de/einmalanlage-oder-einstieg-in-raten/
Als Basis habe ich im Unterschied zu der Studie jedoch die Daten zum monatlichen Kurs der S&P500 von der Shiller-Homepage herangezogen.
Diese umfassen den Zeitraum von Januar 1871 bis März 2026 und damit gut 150 Jahre.
Mit meiner Analyse wollte ich folgende Fragen beantworten:
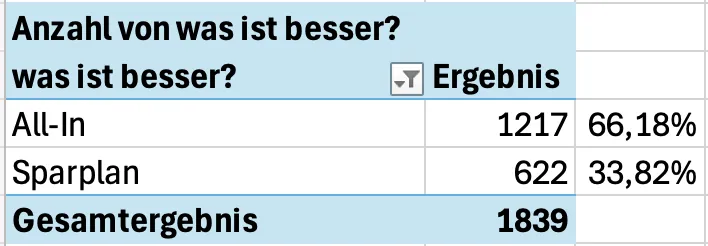
- Wie ist das Verhältnis der Vorteilhaftigkeit von Sofortinvestment („All-In“) zur Verteilung auf 24 gleich hohe Tranchen über zwei Jahre („Sparplan“). Hierzu habe ich für jeden 24-Monats-Zeitraum den Kurs des Startmonats mit dem Durchschnittskurs aus Startmonat und 23 Folgemonate verglichen.
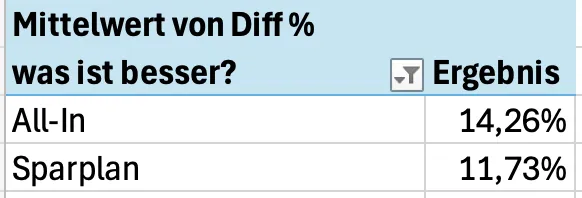
- Wie hoch ist die durchschnittliche prozentuale Abweichung der vorteilhaften Variante von der unterlegenen Variante?
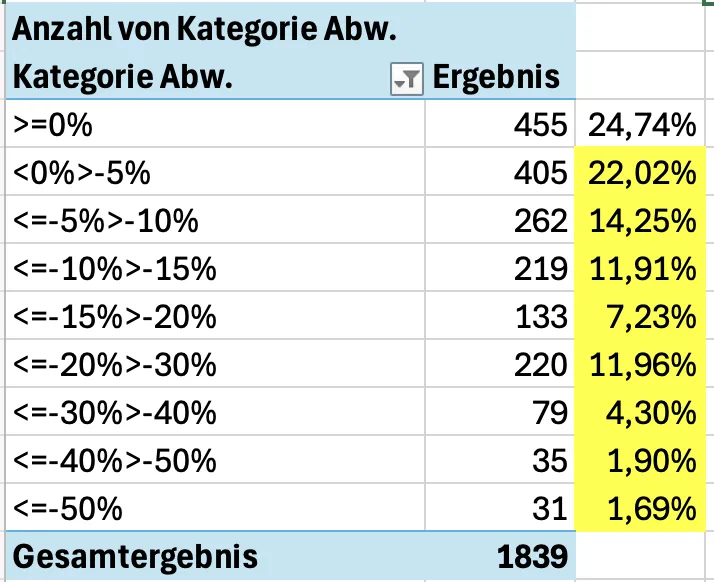
- Wie hoch ist die Wahrscheinlichkeit, dass der Kurs in einem der 23 Folgemonate unterhalb des Kurses des Startmonats liegt?
- Wie ist das Verhältnis der beiden Varianten in Abhängigkeit vom Abstand des Kurses des Startmonats zum letzten All-Time-High (ATH)?
Zu 1.: Das Ergebnis ist praktisch deckungsgleich zur oben verlinkten Studie. In 2/3 der Fälle ist das Einmalinvestment vorteilhafter als der Sparplan.
Zu 2.: Ist die All-In-Variante im Vorteil, liegt der Kurs vom Startmonat im Durchschnitt 14,26% höher als der Mittelwert aus den 24 Monaten. Ist die Sparplan-Variante im Vorteil sind es jedoch nur 11,73%
Zu 3.: Dieses Ergebnis hat mich als erstes überrascht. Obwohl es mit 2/3 Wahrscheinlichkeit vorteilhaft ist sofort All-In zu gehen, gibt es in nur knapp 25% der Fälle in den 23 Folgemonaten keinen Wert unterhalb des Kurses im Startmonat. Heißt im Umkehrschluss: Geht man sofort All-In, liegt die Wahrscheinlichkeit bei 75% in den nächsten 23 Monaten zwischenzeitlich einen Buchverlust zu verzeichnen.
Zu 4.: Dieses Ergebnis hat mich am meisten überrascht da ich ja davon ausgegangen war, dass die Variante Sparplan bei einem ATH im Startmonat besser abschneidet. Dies ist nicht so. Tatsächlich ist der Sparplan bei einem Abstand von -10% bis -15% vom letzten ATH am vorteilhaftesten. Beim ATH liegt die All-In-Variante sogar mit knapp 73% vorne.
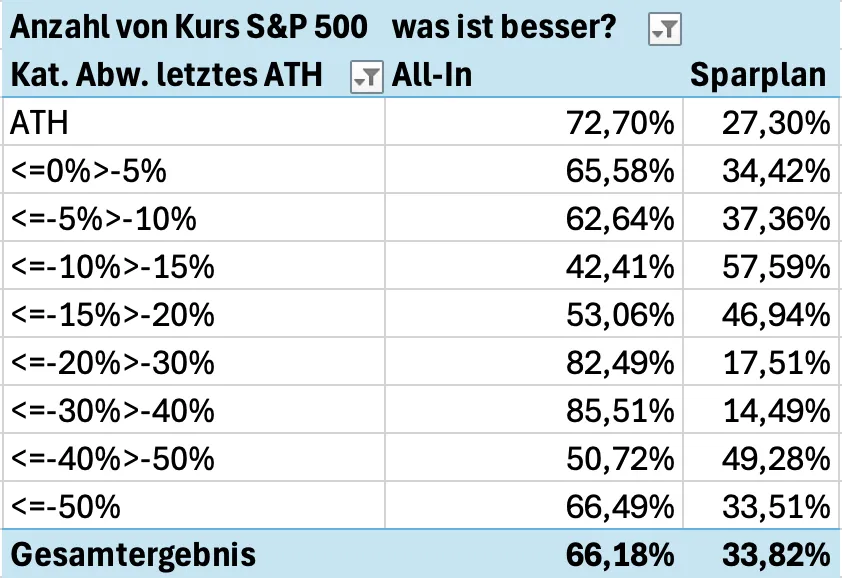
Gemäß meiner Auswertung war bei einem Rücksetzer zwischen -10% und -15% vom letzten ATH der Sparplan mit 57,59% leicht im Vorteil. Für die zukünftige Entwicklung würde ich darauf jedoch nicht vertrauen und muss @Irving daher mit seiner These Recht geben, dass das Sofortinvestment grundsätzlich zu bevorzugen ist.
-
Heute ist ja der letzte Tag, um Geld für die 4% Aktion aufs DKB-Tagesgeldkonto zu überweisen. Passend dazu lässt sich gerade das Überweisungslimit vom DKB Girokonto nicht ändern. Bug oder Feature...?
-

Relativ häufig hört man Tipps zu prozentualen Verteilungen. Also beispielsweise Aktienanteil 100 - Alter oder max. 80 % Aktien etc.
Nun frage ich mich, ob dieser Ansatz empfehlenswert ist, wenn man in die Entnahmephase startet.
Vielleicht hilft dies weiter:
-

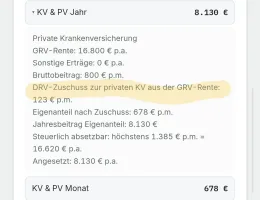
Da es nicht explizit erwähnt wird: Hast du an den Zuschuss von der DRV gedacht? 8,75% auf die Bruttorente.
Sollte passen:
-
Da es nicht explizit erwähnt wird: Hast du an den Zuschuss von der DRV gedacht? 8,75% auf die Bruttorente.
Es sieht für mich so aus, als ob du auf die Kapitalerträge Einkommenssteuer statt Kapitalertragssteuern erhebst?
Zur besseren Übersicht wäre es vielleicht gut, wenn du die Steuern für Kapital und Rente/KV in seperaten Blöcken berechnest, was meinst du?
Kann aber auch sein, das ich einfach nur müde bin.

Man kann zwischen Besteuerung nach KESt und individuellem Steuersatz auswählen:
-
Was ist mit privat krankenversicherten Personen? Zuschuss von der DRV nicht vergessen.
Danke für den Hinweis, habe ich ergänzt.
https://planschkuh-bot.github.io/steuer-abgaben…uer-privatiers/
-
Für eine grobe Ermittlungen des netto zur Verfügung stehendes Betrages - primär bei Privatiers - habe ich von der KI diese Rechner erstellen lassen:
https://planschkuh-bot.github.io/steuer-abgaben…uer-privatiers/
Für Rentner in der KVdR ist die gesetzliche Rente unter sonstige Erträge anzugeben und das Häkchenfeld "Rentner in der KVdR" zu setzen.
-
Süß:
Fehlt nur noch:
-

An diejenigen, die ein Konto bei Openbank eröffnet haben: ist es üblich, dass man keinerlei Support per Telefon erhält - sowohl unter der allgemeinen Hotline als auch unter den Filialrufnummern? Ich habe bereits über Tage versuct, irgendjemand zu erreichen, vergeblich. Da überlegt man sich natürlich nochmal, ob eine Kontoeröffnung dort sinnvoll ist...
Habe noch nicht versucht die Openbank zu kontaktieren, bislang gab es noch keine Veranlassung dazu...
-
Alles anzeigen
Hier meine (bisherigen) etwas durchwachsenen Erfahrungen mit dem Tagesgeldkonto der Openbank (4%, 4 Monate, bis 100k):
Während bei Chase der gesamte Anmeldeprozess nur wenige Minuten dauerte, war es bei der Openbank gut eine Woche. Neben der Openbank-App muss zusätzlich auch die OpenbankSign App installiert werden. Per Post kamen dann die initialen Anmeldedaten und heute ein TAN-Brief. (Sowas hatte ich schon seit Jahren nicht mehr in der Hand). Man kann es dann aber auf diese Sign-App umstellen, so dass man den TAN-Brief nicht mehr benötigt.
Sehr erfreulich ist, dass das Openbank Tagesgeldkonto Echtzeitüberweisungen in beide Richtungen unterstützt. Bei einer ersten Testüberweisung hat es wunderbar geklappt und auch die Rücküberweisung war sofort wieder da.
Als ich dann jedoch den ganzen Betrag überweisen wollte, gab es eine Fehlermeldung von der DKB-App und gleichzeitig eine automatische Email der DKB:
Ihre SEPA-Echtzeitüberweisung vom 08.10.2026, 15:43 Uhr in Höhe von xxxxx EUR an ********* von Ihrem Konto ********** konnte leider nicht ausgeführt werden.
Sie wurde zu Ihrem Schutz durch unser Betrugspräventionssystem abgelehnt.
Habe jetzt erstmal einen kleinen Betrag "normal" überwiesen und den Rest wieder in Echtzeit aufs Tagesgeld bei Scalable geschoben in der Hoffnung, dass wenn die normale Überweisung durchgegangen ist es dann auch wieder mit den Echtzeitüberweisungen klappt.
Die letzten Donnerstag in Auftrag gegebene normale SEPA Überweisung kam dann heute auf dem Tagesgeldkonto der Openbank an. Daraufhin habe ich einen kleinen Betrag per Echtzeitüberweisung rübergeschoben, was klappte. Direkt danach versuchte ich dann die Gesamtsumme und es gab wieder die Fehlermeldung.
Habe jetzt per Kontaktformular der DKB geschrieben, mal schauen was sie sagen...
-

So geht es mir mit 42..
Gibt kaum einen Tag an dem ich nicht wieder neu ausrechne, wann ich aufhören kann zu arbeiten (zumindest solange ich keinen Job gefunden habe, der mir Spaß macht)Welche Kriterien legst Du bei Deinen Berechnungen an? 25x Jahresausgaben o.ä.?
-
Jemand der sein Leben lang einen Bürojob gemacht hat soll mit Ende 50 auf Kranken- oder Altenpfleger umschulen...? Ich weiß nicht ob das so realistisch ist...
-

in anderer Wind und die einstmals sehr gute Unternehmenskultur wurde zerstört.
Das kenne ich aus eigener Erfahrung, so läuft es bei uns derzeit auch. Einerseits gebe ich Irving ja recht, dass die meisten Menschen irgendwas Sinnvolles zu tun brauchen aber so ein Arbeitsumfeld ist auch nicht gerade gesundheitsfördernd...
-
In den letzten Tagen habe ich die verbliebenen $1.34 meiner openrouter-credits verprasst und noch einige Anpassungen am Entnahme-Simulator (SWRsim) vorgenommen.
https://planschkuh-bot.github.io/entnahme-simulator/
Unter anderem:
• 6 neue Presets als Startvorlagen: Konservativ, Ausgewogen, Wachstum, Flexibel,
Minimalist (FIRE), Fat FIRE (3 Mio. €)
• Presets prominent oben (vor Simulationsmethode), mit Tooltip & breiterem
Dropdown
• Teilen-Button direkt unter den Presets
• Neues Logo
• Heatmap: eigene Zelle markiert, Monotonie-Korrektur, bessere Farben, Bengen nur
4%-Spalte, 1/E[T]-Modus (Horizont × Aktienquote)
• Neue Strategie ergänzt: 1/E[T] (Lebenserwartung) — entnimmt jährlich 1/Restlaufzeit des
Depots
• Anleitung komplett überarbeitet: Simulationsmethoden, Heatmap, alle Strategien
ausklappbar & verständlich erklärt
• Tooltips (?) bei allen Schiebern & Einstellungen
• Touch-ready: Infos per Klick, nicht nur Hover
• Charts: Vollbild-Modus, GRV-Anteil im Tooltip, Bodenlinie punktiert -

Ja, nicht schlecht, aber wenn man ihn nutzt immer bedenken, dass Du Bruttobeträge berechnest. Geht auch nicht anders, sonst müsste man neben dem erwähnten FIFO auch noch die gesamte Ansparhistorie, diverse AVs und KV-Möglichkeiten und mehr betrachten. Ich lebe zumindest von meinem Netto, das recht unterschiedlich aussehen wir, je nachdem, wie ich die Auszahlungen gestalte.
Das stimmt, eine Nettobetrachtung ist nicht sinnvoll in so einen Simulator integrierbar.
Neben den von Dir genannten Punkten kann die VAP noch eine gewichtige Rolle spielen. Auch sind gerade bei einem Privatier Konstellationen denkbar, bei denen die Besteuerung mit individuellem Steuersatz (deutlich) günstiger sind. Und dann stellt sich natürlich immer die Frage, wie sich das Steuerrecht in den nächsten Jahrzehnten ändert...
-

Worst case Zeitplan:
01.11.26 – 31.10.27 Transfergesellschaft
01.11.27 – 31.10.29 ALG I
01.11.29 – 01.04.33 einkommenslos
01.04.33 Rente mit 14,4% Abschlag
Wenn es möglich ist, wäre diese Variante optimaler um Steuern zu sparen:
01.11.26 – 31.10.27 Transfergesellschaft
01/2028 Auszahlung Abfindung
01.01.2029 - 31.12.2031 ALG1
Dieser Rechner zur Abfindung ist sehr gut:
https://der-privatier.com/abfindungsrechner/
Auf der Seite von https://der-privatier.com findest Du viele nützliche Informationen zu Deiner Situation.
Für die Entnahmephase kann ich diesen Rechner empfehlen:
-

auch weil ich mir einfach ein umfassendes Tool geschrieben habe, das mir das schwarz auf weiß ausrechnet - bei Interesse einfach melden.
Das würde mich interessieren...
-
Beginnt der Aktionszeitraum mit dem Antrag oder mit der initialen Anmeldung?
Mit der Eröffnung des Tagesgeldkontos, bei mir der 02.10. De facto konnte ich jedoch erst heute Geld einzahlen. Das war bei Chase deutlich besser...
-
Ich habe an meinem Entnahme-Simulator noch etwas rumgeschraubt und folgende Optimierungen eingebaut:
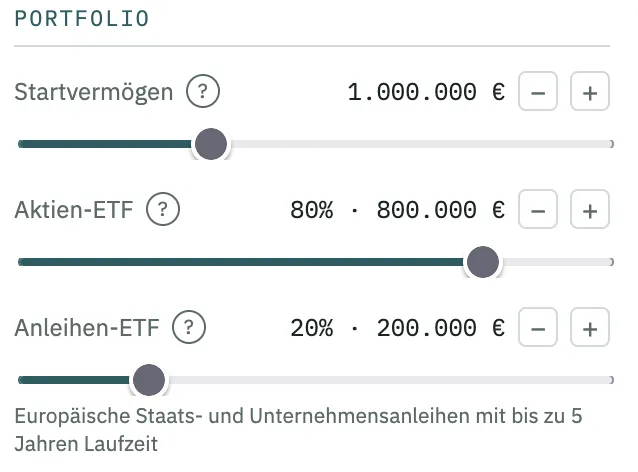
- Jede Asset-Klasse kann jetzt einen Anteil von 0% bis 100% haben.
- Neben den Prozentangaben je Asset-Klasse steht jetzt auch der entsprechende Absolutwert.
Zur feineren Justierung können neben Slider auch die +/- Buttons verwendet werden.
Die GRV kann nun per Häkchenfeld aus der Simulation herausgenommen werden. So kann man schnell sehen welchen Einfluss die gesetztliche Rente auf die Erfolgsquote hat. Standardmäßig ist das Häkchen gesetzt.