Beiträge von 5325

    Meine persönliche Meinung ist, dass in der "Gold-Bubble" eine Grundpanik vor Szenarien herrscht, die wir in unserem Leben (zum Glück) nicht erleben werden. Diese ganze "Der Staat kann dir dein Gold nehmen" - Hetze hat für mich den gleichen Stellenwert wie "Das Altersvorsorgedepot hat mit dem Staat zu tun und dem Staat ist nicht zu trauen". Wer solche Bedenken hat, darf sich gerne ein anderes Land (zum Leben) suchen, in dem er sich sicherer fühlt.

    Witzigerweise wurde für eben diese Klientel sowas wie die knickbaren "Barren" entwickelt und haben sich offenbar etabliert; wie im Thread schon erwähnt, wird das Tauschmittel Gold im Krisenfall aber auch schnell zu einem massiven Sicherheitsrisiko, sofern man nicht über einen Bunker und Bewaffnung verfügt...

    Obwohl ich mich definitiv nicht zu der o.g. Gruppe zähle, habe ich aber auch kleine Bestände an physischem Gold und Euwax Gold II. Physisch, weil ich manche Münzen einfach hübsch finde und Euwax zum Spielen/Beimischen ins Depot. Der ETC hat in Sachen Flexibilität einige Vorteile gegenüber physischem Gold, ebenso ist er fälschungssicher (sofern man die richtige WKN/ISIN wählt). Am Ende ist es aber nur ein kleiner Posten in meiner Vermögensaufstellung, der so am Rande mitläuft..

    Ja, so werde ich es handhaben. TR läuft nur noch wegen Saveback (ja, da sammelt sich mit der Zeit etwas Geld an, aber das wird ab und zu dann verkauft oder übertragen). Das AVD werde ich dort keinesfalls abschließen, da ich selbst schon mit steuerlichen Problemen bei TR zu tun hatte. Da fehlt meinerseits Vertrauen.

    Ich bekomme bei meiner Sparkasse die gleiche Meldung, wenn ich eine terminierte Echtzeitüberweisung erfasse. Es gibt in der Sparkassenwelt 2x pro Jahr ein größeres Update ("Release"), das zweite war kürzlich. Vermutlich kam die Anpassung damit.

    Ehrlicherweise stört mich das nicht, ich nutze diese Funktion praktisch nie. Wenn Du sicher gehen willst, terminiere Deine Überweisungen auf einen Bankarbeitstag vor Fälligkeit.

    gäbe es eigentlich ein Szenario, mit seinem Riester nicht ins AVD zu wechseln?

    Finanztip schreibt, so ein Fall wäre "viele Kinder, wenig Einkommen". Aber selbst dann sollte sich ein ETF langfristig besser entwickeln als ein Riester, somit verstehe ich das Argument nicht.

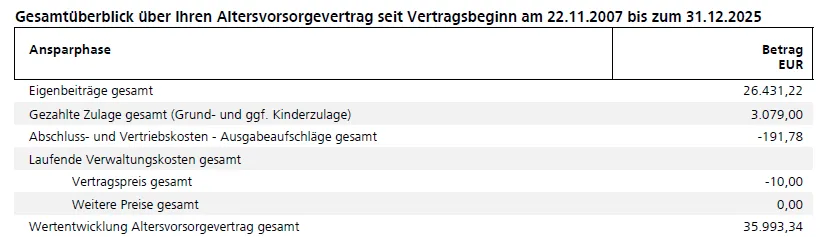
    Es gibt auch durchaus brauchbare Riesterverträge (siehe z.B. Screenshot unten), bei denen die Wertentwicklung nicht völlig schlecht ist. In Kombi mit den anderen Förderbedingungen alter Riesterverträge kann das interessant sein.. In dem Beispiel ist die Förderung nicht besonders hoch, aber die Wertentwicklung geht klar.


    Wenn ich hier mein Anliegen schildere, und der Inhalt als verwirrend erklärt wird, dann ist das für mich keine gute Grundlage.

    Freut mich, dass Du meine Ansicht teilst. Eine klare und eindeutige Problembeschreibung hilft eben auch deutlich den Menschen, die Hilfe leisten möchten. Und davon gibt es hier augenscheinlich einige.

    Alle Abbuchungen wurden von mir mit der silbernen Kresitkarte gemacht. Alle!

    (...)

    Ich bleibe dabei, dass ich diese Zahlungen mit der Roten Girokarte gemacht habe!

    Hier wieder das nächste Beispiel...


    Aber mir geht es gar nicht darum, mich daran aufzuhängen; halte uns doch gern auf dem Laufenden, wie der Test mit dem Mitarbeiter verlaufen ist und ob die Problemursache gefunden werden kann. Da ich selbst beruflich im weiteren Sinne auch mit Kartenzahlungen zu tun habe, interessiert mich das Thema.

    Was haltet ihr grundsätzlich vom Altersvorsorgedepot im Vergleich zum klassischen freien Investieren?

    Ich sehe es als netten Bonus; es gibt hohe Förderungen und schon jetzt sehr günstige Produktangebote. Klar ist die Verwendung des im Vertrag enthaltenen Geldes an bestimmte Bedingungen verknüpft, aber das weiß man ja bei Abschluss. Im Vergleich zu den bisherigen Riester-Möglichkeiten begrüße ich als Altersvorsorgedepot auf jeden Fall und werde 2027 auch entsprechend umsteigen, auch wenn ich persönlich noch einen der besseren Riester-Verträge erwischt habe.

    Zitat

    Vor- und Nachteile: Wo seht ihr echte Pluspunkte (z. B. steuerliche Vorteile, Zulagen) und wo liegen aus eurer Sicht die versteckten Haken oder Fallstricke (z. B. Produktkosten, eingeschränkte Flexibilität, spätere Besteuerung)?

    Oben habe ich ja schon von Vorteilen und Nachteilen geschrieben. Die spätere Besteuerung ist eher ein Vor- als ein Nachteil. Das kommt ja nicht alleine, sondern in Kombination mit den als Pluspunkt erwähnten steuerlichen Vorteilen und ist im Endeffekt eine Steuerstundung, die dem Kunden aber einen Kapitalgewinn bringen sollte. Produktkosten werden voraussichtlich ja sogar niedriger als in einer völlig ungebundenen Anlage sein, also sehe ich nur wenig Nachteile. Vorteile für bisherige Riester-Sparer: mit dem AVD sind günstigere, performantere Verträge und mehr Flexibilität bei der Auszahlung möglich. Ebenso erhöht sich (zumindest für einen Teil der Vertragsinhaber) die mögliche Förderung.

    Umgang mit bestehendem ETF-Sparplan: Sollte man einen bereits laufenden, weltweiten ETF-Sparplan (im freien Depot) einfach unberührt weiterbesparen und das Altersvorsorgedepot nur als Zusatz nutzen, oder macht es Sinn, Umschichtungen in Betracht zu ziehen?

    Ich versuche, meine freien Sparpläne parallel weiter laufen zu lassen und das AVD zusätzlich mit 150 EUR pro Monat zu besparen. Sollte sich herausstellen, dass ich das nicht ganz schaffe, wird im freien Sparplan etwas reduziert. Das liegt aber auch daran, dass ich gern mein Riesterguthaben im der Zukunft für wohnwirtschaftliche Verwendung nutzen und bis dahin möglichst viel Förderung mitnehmen möchte.

    Meine Tendenz aktuell geht auch zu Scalable (bin eh schon Kunde dort und Konditionen sind attraktiv) und vermutlich eine Kombination aus dem Scalable MSCI AC World Xtrackers und dem Xtrackers S&P 500 Swap II. Zumindest ist das aktuell ein Gedanke, den ich ganz charmant finde..

    Ich bin ebenfalls Sparkassenkunde und die Beiträge von hans2204 und sam51 fassen die Voraussetzungen aus technischer Sicht am besten zusammen. Da ich einige Aussagen des Threaderstellers einfach nur als verwirrend und teilweise zusammenhangslos wahrnehme, ist es - zumindest für mich - äußerst schwierig, hier einen roten Faden zu erkennen.

    Die bereits geäußerte Idee, gemeinsam mit einem Mitarbeiter eine Abhebung zu tätigen und anschließend den Kontoauszug zu prüfen, ist schonmal nicht schlecht und kann zumindest einen Teil aufklären oder ausschließen.

    Dennoch möchte ich noch eine Option in den Raum werfen, die hier noch gar nicht angesprochen wurde. Möglicherweise findet hier auch tatsächlich eine missbräuchliche Verwendung einer Karte durch Personen statt, die sich im näheren Umfeld befinden. Das kommt häufiger vor als man allgemein denkt und führt gerne mal zu "seltsamen" Abbuchungen...

    Bei der Deka kann man auch VL in (ausgewählte, hauseigene) Fonds und ETFs anlegen. Bei Online-Nutzung kostet das Depot 12,50 EUR p.a. und bei ETFs gibt es Kaufaufschläge und Verkaufsabschläge (diese summieren sich meines Wissens nach auf 3%).

    Ist eine Alternative, wenn auch keine günstige.

    Ich hatte bei einem Sportverein auch mal eine derartige Veranstaltung besucht - seinerzeit war ich noch nicht ganz so tief im im Thema wie heutzutage. Auch da ging es einfach um eine "Infoveranstaltung" im Gegenzug zu einem Sponsoring. Grundsätzlich finde ich den Ansatz nicht schlecht; es wurde hier kein Druck aufgebaut und, wie schon im Thread erwähnt, ist doch jeder auch frei zu entscheiden, ob er sowas nachgeht oder nicht.

    So 100%ig weiß ich gar nicht mehr, was Thema war (glaube Altersvorsorge), aber insgesamt war mein Fazit: eine Stunde rumsitzen und sich was anhören bringt keinen um. Einen Folgetermin gab es zumindest für mich nicht..

    Bei mir läuft die auch wieder. Davon abgesehen nutze ich aus Gewohnheit lieber die alte SBroker App.. 😅 die funktioniert quasi immer


    /Edit: außerdem soll man doch eh nur Buy&Hold betreiben, dann sind längere Ausfallzeiten der App auch nebensächlich 🤷🏻‍♂️

    Grundsätzlich sieht es so aus, dass es in Deinem Alter sinnvoll ist, den Vertrag zu kündigen und schnellstmöglich zu vergessen. Schlechten Entscheidungen sollte man auf keinen Fall noch Geld hinterherwerfen.

    Solltest Du die Auszahlung noch in diesem Jahr erhalten, kannst Du das in ein Depot Deiner Wahl in einen Welt-ETF investieren und hast zumindest mit diesem Guthaben schon einmal eine Verbesserung vorgenommen. Das Altervorsorgedepot kann noch eine gute Möglichkeit für eine Aufstockung der gesetzlichen Rente werden. Da sollte man aber noch abwarten, bis im kommenden Jahr die Vertragsgestaltungen alle bekannt sind.

    Steuerlich sieht es schlecht aus; soweit ich weiß, lassen sich derartige Verluste mit nichts verrechnen und sind somit Lehrgeld. Allerdings bin ich auch kein Steuerfachmann, somit natürlich eine Aussage ohne Gewähr ;)

    Wenn ich es richtig verstanden habe, läuft das Haus auf Deinen Namen und ihr seid nicht verheiratet.

    Ein Gemeinschaftsdepot kann sehr schnell dazu führen, dass ihr in eine Steuerproblematik in Bezug auf Schenkungen hinein lauft. Daher bin auch ich für getrennte Konten.

    Ich bin kein Steuerfachmann, aber entsteht das Thema Schenkung nicht auch dann, wenn z.B. er auf ihr Depot einzahlt? Der Gedanke (als Ausgleich z.B. für Haushalts- oder Carearbeit) wird ja auch hier und da mal in den Raum geworfen.

    Meine Partnerin und ich haben ebenfalls ein Haus (das uns allerdings beiden je zur Hälfte gehört) und abgesehen von einem Gemeinschaftskonto für die laufenden Kosten auch komplett getrennte Finanzen.

    Targobank Gold-Karte
    59€ Jahresgebühr
    1% Cashback, auf 100€ im Jahr limitiert

    d.h. bei nur 5.900€ im Jahr ist die Karte kostenlos


    Da kommen wir tatsächlich zum einzigen Punkt, der mich noch bei Trade Republic hält; deren Visa Debitcard kostet nix (außer einmalige Preise für physische Karten), hat 1% Cashback, auf 15 EUR pro Monat und somit 180 EUR pro Jahr limitiert.

    Für die Anwendungsfälle, bei denen eine echte Creditcard erforderlich ist, habe ich noch die Hanseatic Genialcard, ebenfalls kostenlos.

    Einen Faktor, der hier in meinen Augen noch gar keine Erwähnung gefunden hat, möchte ich noch erwähnen, da er eine gewisse Relevanz hat. Abgesehen von den laufenden Kosten, Abschlusskosten und Opportunitätskosten, die ein Bausparer so mit sich bringt, kommt neben der Sicherheit des Zinssatzes auch eine weitere Sicherheit; nämlich eine relativ hohe Tilgungsrate. Prüfe diesbezüglich einmal die Konditionen Deines Bauspartarifs; da kann manchmal eine böse Überraschung lauern, wenn dann nach Ende der Zinsbindungsfrist des ersten Darlehens und mit Auszahlung des vermeintlich günstigen Bauspardarlehens in einem Zug die zu zahlende Rate spürbar ansteigt.

    Hintergrund wird sicher sein, dass die Bausparkasse auch nicht den Plan hat, über lange Zeiträume einen Zins unter den Marktkonditionen anzubieten. Somit wollen die Dinger schnellstmöglich loswerden... Und wenn man dann die ganzen Werte (also Kosten und Zinsdifferenz) in EUR rechnet, versteht man auch, warum Bausparkassen auch im jetzigen Umfeld ziemlich entspannt noch Zinsen von effektiv rund 2% anbieten können.

    Leider habe ich selbst dieses ganze Konstrukt auch erst zu spät durchdrungen und damit schon einiges an Lehrgeld bezahlt. Meine eigene Immo-Finanzierung läuft aber einfach auf einem Annuitätendarlehen und ohne Bausparer. Sondertilgungen sind möglich (aufgrund meines niedrigen Zinses aber nicht sinnvoll) und ich spare parallel über ETFs (das muss jeder für sich selbst entscheiden, da kann z.B. auch Fest- oder Tagesgeld die passende Variante sein) an, so dass ich nach Ablauf meiner Zinsbindung entspannt entscheiden kann, wie es weitergeht. Von der Panikmache der steigenden Zinsen sollte man sich nicht verrückt machen lassen; ein Bausparer federt davon weniger ab, als man auf den ersten Blick denken würde.

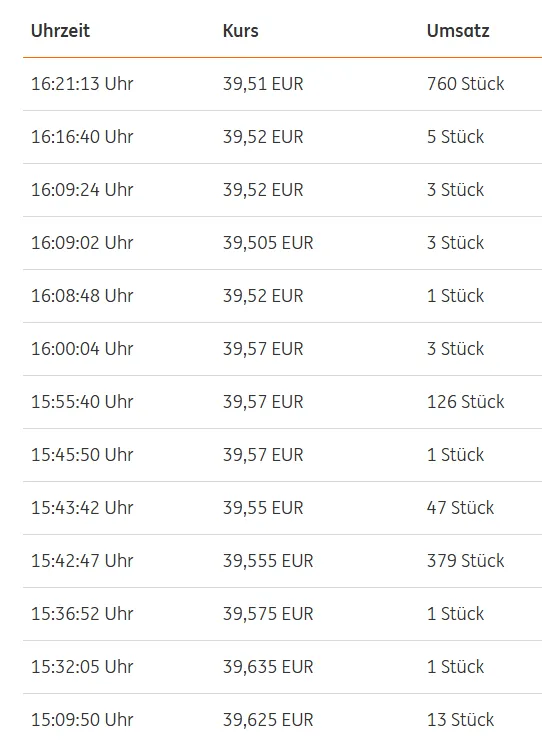
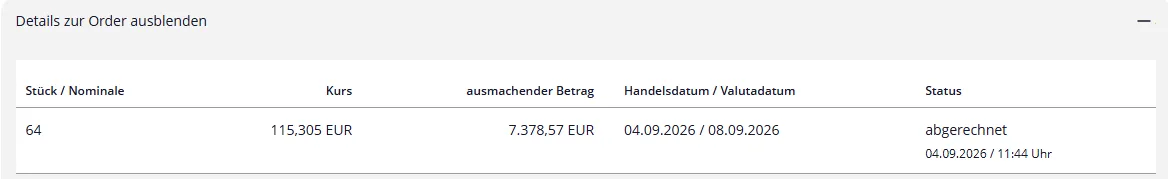
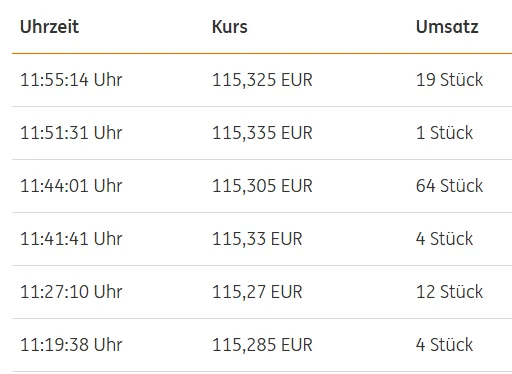
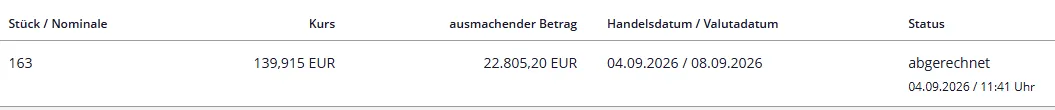
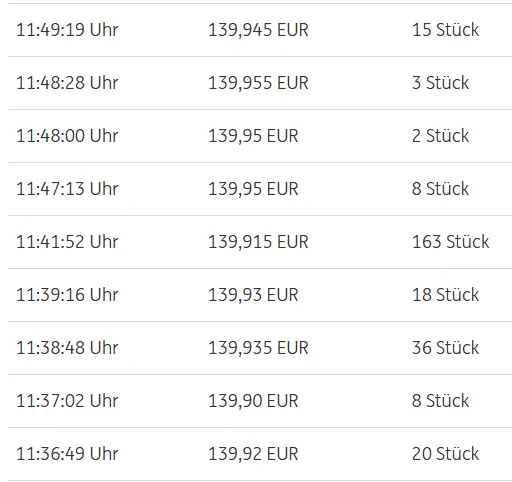
    Da Du ja schon eigene Erfahrungen mit der neuen Sofortorder gemacht hast: Hast Du die Kurse mit den Marktpreisen zum Ausführungszeitpunkt verglichen? Wenn ja, waren die im Rahmen (man kann ja leider kein Limit setzen)?

    An der Stelle hänge ich gern nochmal zwei weitere Order an, einfach um die Prüfmenge zu erhöhen ;)


    Betrifft WKN A1XEY2:


    Betrifft WKN A1XB5U:


    Mir erscheinen beide Kurse angemessen, die sonst anfallenden Ordergebühren hätte ich nur per Limitorder (und Ausführung zu einem anderen Zeitpunkt) reinholen können..