Beiträge von gga333

    Abgesehen von der Glaskugel ;) habe ich eine Verständnisfrage zu dieser Art Anlage:

    Der Anbieter garantiert z.B. 2,5% p.a. und legt 2024 auf für 4 Jahre. Das wären ja 10% über die Laufzeit.

    Nun kaufe ich erst 2025 und es sind schon 10% erzielt worden - wie wird die weitere Rendite aussehen, sind die 2,6% zu jedem Kaufzeitpunkt garantiert oder bleibt der Fonds bei den 10% "stehen" und ich hätte eine Nullnummer?

    Hallo,

    die aktuelle F.test listet dieses für mich neue Thema.

    Sieht ja erstmal nicht verkehrt aus: 2,66% p.a. garantiert bei Fälligkeit in 3 Jahren mit jederzeitiger Möglichkeit des Verkaufs.
    Ich schiebe gerade wegen "würde gern in World-ETF, kann Markt aber wegen der US-Orange nicht einschätzen" einige 100t€ als €-Overnight-Swap-ETF vor mir her und es ist absehbar, dass diese Anlageform in wenigen Monaten bei 1,5% liegen wird.

    Was denkt ihr darüber?

    VG

    Hallo,

    habe im Februar den FIO gekauft mit 70k€.

    Nun sackte der um ca. 1k€ durch und Ende April wurden noch ca. 2k€ Zinsen ausgeschüttet.

    Wert also jetzt ca. 67k€.

    Das Ding ist nun rund 3% weniger wert und ich werde auf die 2k€ Zinsen noch KAP zahlen müssen - ist das so korrekt...?

    Wenn ja - ich habe da offenbar was falsch verstanden bzw. warum soll man sich so eine Anlage antun?

    Danke Euch

    GGA

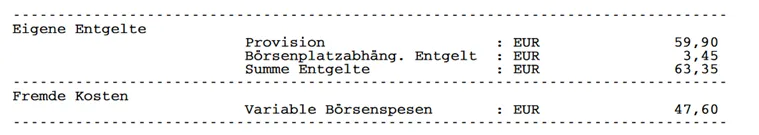
    Fragen zu Comdirect-Kosten: finde ad hoc z.B. sowas hier in einer Abrechnung (Geldmarktfonds):

    "Fremde Kosten" konnte mir keiner erklären dort und waren auch so nicht vorher sichtbar.

    @AW: 0,35% bzw. 0,7% (die sind es vom Kurs Kauf-Verkauf real) sind bei einem Aktien-ETF Tageschwankungen, richtig. Aber bei einem Produkt wie Anleihe sind das schnell 2 Durchschnitts-Monatsrenditen und damit nicht zu vernachlässigen.

    Ich bin durch eure Inputs auf jeden Fall sensibler gegenüber dem Thema geworden und stelle die Anlage in Produkte mit geringen Durchschnittsrenditen + "hohe" Börsenkosten für mich durchaus in Frage - also mal eben etwas für 1-3 Jahre dort parken ..? Eher nicht

    Nochmal vielen Dank für die klärenden Kommentare! Ich bin da bis dato wohl recht uninformiert bzgl. dieser Kosten.

    War bisher mit FNZ/FFB/Comdirect unterwegs und entsetzt abtrünnig geworden, nachdem mir die Comdirect bei einem 100t€ ETF Geldmarktkauf dreistellige Gebühren abknöpfte (bei denen der ETF erstmal einige Monate Geld verdienen muß um das abzuarbeiten).

    Habe nun dort die Kosten für den FIO verglichen: richtig, die kaufen bei der Gesellschaft ohne Spread. Aber deren Gebühren würden das hier verursachen (Auszug derer Kostennote bei einem Testkauf von 1500€ FIO):

    "Die Gesamtkosten eines Wertpapiergeschäftes setzen sich aus den jeweiligen Kosten des Wertpapierkaufes, während der Haltedauer und des Wertpapierverkaufes zusammen. Bei einer angenommenen Haltedauer von 3 Jahr(en) reduziert sich die Rendite um durchschnittlich 1,35 % pro Jahr."

    Also die holen sich 1,35%/Jahr von ~4-5% erwarteter Rendite? Warum in aller Welt soll ich dann sowas kaufen, das passt doch nicht.

    Danke Euch für die klärenden Worte - macht mir etwas Angst, hatte ich doch gedacht bei den NEOs gut aufgehoben zu sein.

    Demnächst will ich noch 6stellig investieren und muss mir vorher wohl ansehen, mit wem ich das mache. Was nützen mir die ganzen beworbenen "free brokerage / oder 1€ Kosten" wenn hinterher das hundertfache von einem (erzwungenen Börsenplatz) nachgeschoben wird.

    @ika: ja, ist ok wenn man für eine Leistung bezahlen muß. Ich will das nur vorher klar wissen/verstehen UND warum gibt es für eine gleiche Leistung je nach Fonds erhebliche prozentuale Unterschiede?

    Hallo,

    ich bin recht neu mit Scalable unterwegs, mich reizt aber durchaus die niedrige Kostenstruktur bei denen.

    Allerdings - ich habe jetzt erstmals einen größeren Posten Nicht-Geldmarkt gekauft (FIO, A3EEY).

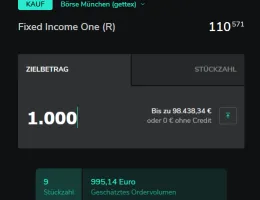
    Gekauft habe ich den mit 633 Stk. a 110,614€, also für ~70.029€

    Angezeigt im Depot wird mir sofort 69.776€, also ~253€ weniger; die Differenz wird nirgendwo erklärt - es gibt auch keine für mich sichtbare Vorabinfo darüber.

    Sehe ich mir dann mal näher die kleingedruckte Info an "KAUF: 110,614€" und "VERKAUF: 109,846€" - das sind mal eben 0,7%!: stimmt das, das man bei einem solchen ETF schon mal einen erheblichen Batzen im Spread versenkt? Wer steckt sich das Geld ein? (habe dann das Thema mit einem Dutzend anderer ETF (Aktien und Bonds) im Scalable-Broker durchdekliniert. Da gibt es überall Spread zwischen 0,1% - 0,3 %, extremer wird es dann wenn man aktiv verwaltete Fonds wählt. Da geht es schnell Richtung 1%.)

    Verstehe auch nicht, warum mir im Depot mit 69.776€ ein höherer Bestand angezeigt wird als "633 x 109,846€ = 69.533€"

    - das macht Fonds wie den FIO mit geringen einstelligen Prozenterwartungen doch recht unattraktiv gegenüber Tages-/Festgeldern?!

    - ist das ein Neobroker/Scalable - Problem oder hat man das überall?

    Danke Euch

    PS: will die gerade anrufen dazu, werde seit 60 min hin und her gereicht. Das lief da mal besser

    Letzlich sagen die mir dann auch nur "bekommen wir von GETTEX so durchgereicht, woher das kommt wisse es auch nicht". Hmmpf.

    Starte gerade meine Entnahmephase und habe von 2022-2024 insgesamt über 3 Jahre ~50t€ an die DRV gezahlt zum Ausgleich von Abschlägen bei Frühverrentung.

    Die ich aber so nicht antrete, sondern erst mit knapp 66 Jahren, was mir wiederum einiges an Rentenplus bringt.

    Ich hatte das vor- und zurück gerechnet mit XLS und Entnahmerechnern etc. und das passt für mich als ein Bausteinchen der Entnahmephase.

    Aber:

    es bleibt eine Wette darauf wie lange man (und die Partnerin ggf.) leben wird.

    Ich habe das recht nüchtern getan mit Basis der Statistik. Lege ich die zugrunde UND den Steuerhöchstsatz in den Nachzahljahren, habe ich effektiv ~30t€ für die 50t€ aufgebracht.

    Das rechnet sich zu ca. 6%, wenn man vergleicht mit 20 Jahren Entnahme - bei 2% Dynamik, Kapitalverzehr und natürlich vor Steuer.

    Da hat Micho wohl recht: sobald die "Gurus" selber auflegen und die Hosen unten haben, wird es regelmäßig sehr düster.

    Ich habe Müller vor ~ 15 Jahren live erlebt, der hat so eine Art dass man als Lämmlein erstmal gern folgt: "wenn der es nicht weiß wer dann". Habe seinen Fonds auch beigemischt gehabt zur Auflage, bin dann aber mit wehenden Fahnen nach 2 Jahren weggelaufen.

    Was mich nur immer noch fasziniert: der hat immer noch hunderte Millionen in seinem Gurkending, das immer schlechter als Sparbuch war, und die Leute zahlen auch noch ein (die Story "die Welt geht unter und hier ist der Platz in der Arche" kann doch nicht ewig ziehen).

    Wie macht man das ?!?! Will auch können ...

    Wo Musk & Thiel & Buddys hin wollen?

    Seht euch mal die dystopischen Filme bzw. Bücher an, bei denen wenige Weltkonzerne bestimmen was für die Menschen gut ist. An deren Spitze sehen diese Typen sich natürlich, das Volk ist Beiwerk und hat zu folgen - die schwarz gekleideten "Sicherheitskräfte" werden es denen schon beibringen (geht mal, nach Moskau und sagt offen was gegen Putin, nur so als Demo).

    Für Musk ist die USA nicht genug, er wird versuchen seine Sicht auf die gesamte Welt zu verteilen, angefangen da wo es am einfachsten ist: in den Demokratien. Die mit ausreichend viel Geld zu knacken sind.

    Noch eine Hypothese: Musk kann sich gar nicht mit Trump längerfristig vertragen, der nimmt den doch gar nicht ernst und nutzt ihn als Vehikel.

    Trump wird keine 2 Jahre im Amt sein, er hat seine Aufgabe erfüllt (Vance & Co als Marionetten stehen parat).....

    Mir ging vorhin der Gedanke durch den Kopf:

    Man fragt sich ja, wie es sein kann, dass in einem großen Land wie den USA gerade DIESE Gestalten das beste sein sollen, was sie politisch anzubieten haben. In Deutschland ähnlich, auch ein recht großes Land.

    Macht das Sinn?!

    Antwort:

    Halte die Bildung gering, füttere die Leute ganztags mit leichter Scheis.. (vieles im TV, gerade unsere Privaten), Lüge am Fließband (irgendwas bleibt immer hängen), mache ihnen regelmäßig Angst (und freue sich insgeheim über jedes Attentat) und biete einfache Lösungen und Parolen. Ja, zu letzterem gehört leider auch "Wir stellen Recht und Ordnung wieder her" unserer gerade größten Partei.

    Ach ja, und bringe eiligst Medien und dann Gerichte unter deine Kontrolle. Genau DAS Muster sieht man mittlerweile überall in unseren leider nicht wetterfesten Demokratien um sich greifen.

    Habe in 11-24 zeitgleich zum Testen Scalable und FNetZero aktiviert.

    Beide führen Orders schnell aus und funktionieren wie sie sollen.

    Das Theater mit den Durchlaufzeiten Baader macht mich hoffnungsvoll, dass es künftig in Eigenregie bei Scalable in dem Punkt besser wird (habe früher als Wealth-Kunde manchmal erst im Mai/Juní die Jahressteuerdaten erhalten).

    Großer Pluspunkt Scalable: man erreicht im Bedarfsfall jemanden am Telefon und bekommt auf Anfragen zeitnah ausführlich Auskunft.

    FNet ist hier ein nahezu Totalausfall, haben meine Tests ergeben.

    "Don't feed the trolls" - springt am besten nie über die hingehaltenen Stöckchen der sogenannten Querdenker, dann haben sie dich schon da wo sie dich haben wollen - in ihrem Kontext im verzweifelten und vergeblichen Versuch, denen auf Sachebene zu erklären warum die Erde keine Scheibe sein soll. ;)

    Ignorieren ist das was uns als Gesellschaft seit Jahren schon am besten wohltun würde.

    Zu Musk: ich verzweifle ob dieser Gestalt, seiner unendlichen Kohle und dem Bösen, was er (und Thiehl) damit überall in der Welt anstellen werden und können.

    Boykott aller Produkte, die mit ihm zu tun haben ist leider das Einzige, was mir einfällt. Und mein Kreuzchen bei Wahlen da machen, wo man offen kritisch mit dem Vogel umgeht.

    P.S. ich suche seit Monaten händeringend nach Auto-Aufklebern a la "ich bin Musk/Trump - Unterstützer", die ich in Parkhäusern auf bestimmte Fahrzeugmarken verteilen würde X/

    Hallo,

    ich verfolge in anderen Threads sehr neugierig, dass z.B. Konstrukte wie der Vanguard Lifestrategy (xx) hoch gelobt werden.

    Ich sehe durchaus auch den Vorteil des automatischen Rebalancing und des kleinen Steuervorteils.

    Aber: gerade die feste Quote kann 'tödlich' sein, da die Fondsmanager sehenden Auges die Karre in den Dreck setzen.

    Warum?

    Nun, alle sind sich sich einig, dass Market Timing nicht funktioniert. Bei Aktien. Bei Anleihen allerdings, wenn der Leitzins bei Null ist und die Inflation losgaloppiert, weiß jedes I-Dötzchen was die Anlagen machen werden. Also sollte jedes I-Dötzchen da raus bis die Zinsen wieder normalisiert sind - das ist kein "Timing" sondern Dreisatz.

    Nicht so aber die Mischfonds: die halten stur den Kurs.

    So bei mir geschehen bei Scalable/Fidelity Wealth, Liqid, ... in 2022-23

    Ich konnte es einfach nicht glauben, aber mir wurde später kalt lächelnd die Quote und deren nötige Beibehaltung vorgehalten. -20% bei Anleihen, sehenden Auges!

    Also nochmal die Frage: warum sollte ich mir einen fixen Anteil Anleihen in einem Mischfonds ins Boot holen, sehe ich da irgendwas nicht ...?

    Oder gibt es einen vernünftigen Grund dagegen, das selber nachzubauen um dann im Bedarfsfall die Anleihenquote zu ändern?

    Danke Euch

    Ja, ihr habt recht, die Inflation wird auch noch ihren Teil beitragen.

    Dem bin ich mir aber bewusst.

    Nochmal: mir geht es darum in den ersten ~10 Jahren genug Mittel zu haben um damit alles tun zu können was ich mag.

    Daher die Degression.

    Und da ich mit einer Aktienquote von ~50-60% rechne, sollten mehr als avrg. 3% drin sein - meine Hoffnung ist 3% über alles nach Inflation.

    Vielen lieben Dank für Eurer Feedback, hilft mir alles sehr bei der Festigung meiner möglichen Strategie. Auch besonderen Dank an Sovereign - wer weiß was ich in 20 Jahren (so ich denn dann noch bin) darüber denke.

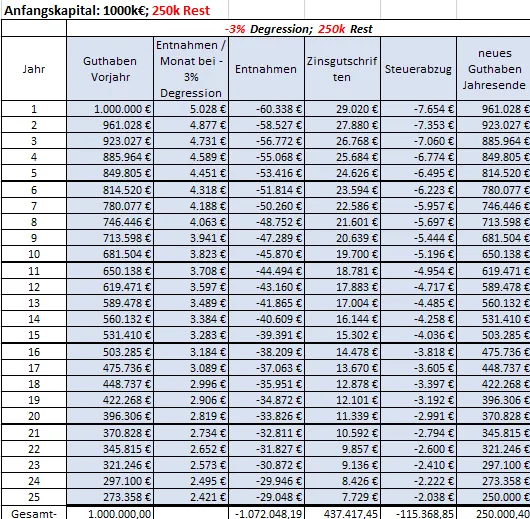
    Der Vollständigkeit halber möchte ich gern den Ansatz "3% Degression mit 250t€ Rest; 3% Rendite, alles nach Steuern" illustrieren:

    Quelle: "zinsen-berechnen"

    Und ja, die ersten ~4 Jahre = ~220t€ plane ich in risikoarmen Mitteln zu parken mit zumindest Inflationausgleich als Rendite nach Steuern..

    Ich sehe aber mittlerweile, dass die dyn. Entnahme nach Waltz/Weber/.. ein guter Risikoschutz sein kann und schaue, wie ich das mit einbaue.

    Die Sinnhaftigkeit des Vorhabens dahingestellt könnte eine Lösung ja so aussehen:

    142.500€ in DE0001102481 , dann hast Du nach ca. 25 Jahren 250k


    super, schon wieder ein neuer Ansatz über den ich nachdenken kann!

    Um nach 25 Jahren die 250k sicher zu haben, diese jetzt anzulegen und liegen zu lassen hat Charme... Allerdings arbeiten die ~142t€ dann nicht wirklich mit in der Zeit.

    ----

    Warum 250t€? Ich will nicht nicht ganz nackt dastehen und umgerechnet nach Inflation ca. 100t€ heute helfen einem mit 90 durchaus. Nie für die Pflege, klar. Da helfen aber ggf. auch 500t€ nicht.

    Ach ja, Vererbung spielt in meiner Planung keine Rolle.

    ---

    100% Quote in Aktien will ich auch nicht, ich halte gut 4 Jahre Geldmarkt vor (ca. 30% des Vermögens) und schmelze das auf 1-2 Jahre ab (nach Milderung Renditereihenfolgerisiko).

    Und dann entnehme ich aus Aktien wenn ausreichend gut gelaufen.

    Entnahme dynamisch, mir gefällt Georg's Ansatz(16% / Wurzel (CAPE)) da sehr : Georg's Ansatz

    Klar ist mein Denken nix Ideales, einen besseren Ansatz habe ich aber noch nicht.