Beiträge von Micho

    Mein eigenes Learning daraus: Ich habe mir bislang eingebildet, eine sehr hohe Risikotoleranz zu haben. Nach dem Assessment bin ich jedoch nur leicht über dem Durchschnitt. Meine Asset Allocation ist demnach mit derzeit 85% risikoreich und 15% risikoarm deutlich zu "scharf".

    Die Frage ist halt immer was man in diese ,,Allocation" mit einbezieht. Nur das Portfolio oder alle Assets inklusive Humankapital und Rentenansprüche.

    Aber selbst wenn man alle Assets mit einbezieht und dann auf eine sehr hohe Aktienquote im Portfolio kommt (ist eigentlich immer so), steht man vor dem Problem, dass emotional halt meistens nur die Bewegungen des Portfolios zählen. Einfach weil man es einfach einsehen kann und die Zahlen einen anstarren.

    Ich hab ja mal gelesen das bei ETF Big Beautiful ist? dein Vorschlag hat "nur" ein Volumen von 230 Mio

    Ist das dann bei Geldmarkt ETF anders?

    Und mit Neobroker habe ich bisher noch gar nichts gemacht.

    Grundsätzlich ist mehr Volumen immer besser, weil das Risiko einer Schließung sinkt. Man sagt, dass mindestens 100 Mio. in einem Fonds sein sollten. Das wäre bei diesem Fonds erfüllt. Da er noch relativ jung ist, passt das auch. Bei Geldmarktfonds wäre mir das allerdings ohnehin nicht so wichtig, da eine Schließung kaum (steuerliche) Auswirkungen haben würde. Bei diesem Ausschütter ohnehin nicht. Das sieht bei Aktienfonds schon anders aus. Wenn da mehrere 100% Buchgewinne auflaufen und die Schließung kommt, heißt es erst mal Steuern zahlen. Das ist weniger schön (Thema: Steuerstundungseffekt).

    Beim HAL 0-1 werden die Gewinne jedes Jahr ausgeschüttet und versteuert. Also wie bei einem Tagesgeldkonto.

    Es gibt auch noch andere Geldmarktfonds, die größer sind. Allerdings nicht ganz so sicher. Wir reden hier aber von sehr, sehr geringen Unterschieden, da alle in der Risikoklasse 1 eingestuft sind. Ich persönlich würde trotzdem den HAL 0-1 nehmen, weil man beim risikoarmen Teil des Portfolios nicht auf die letzten Zehntel Rendite schielen sollte, sondern das Maximum an Sicherheit Priorität hat.

    In diesem Thread haben wir das Thema diskutiert:

    Micho
    30. Januar 2025 um 17:21

    Bei einigen Filialbanken, fast allen ebase-Fondsvermittlern und teilweise auch bei brokern (z.B. maxblue) kann man klassische Geldmarktfonds kostenfrei kaufen und verkaufen. Die TER ist mit der von ETFs vergleichbar. Teilweise sogar günstiger. Ein neobroker ist für sowas also nicht notwendig.

    Ich kaufe zum Beispiel den hier.

    • Kostenlos im Kauf
    • Kostenlos im Verkauf
    • Kein Spread
    • TER 0,09%
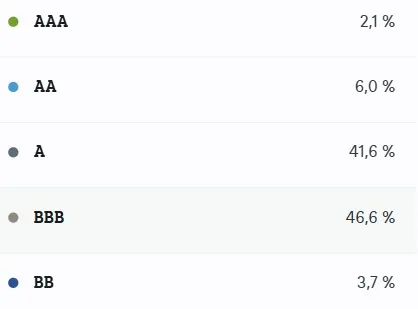
    • Maximale Sicherheit (nur Staatsanleihen bester Bonität am kurzen Ende)

    Dabei wenn möglich Steuern zu sparen finde ich übrigens durchaus legitim und ich wundere mich, dass das in diesem Forum ab und zu etwas belächelt wird. Wenn diese Website und dieses Forum ja durchaus darauf abzielen, die Rendite seiner Geldanlage (bei vertretbarem Risiko) zu optimieren, warum dann nicht in gleichem Maße versuchen Steuern sparen?

    In diesem Land werden sehr viele Dummheiten gemacht, weil ,,man steueroptimiert spart/anlegt/agiert". So gut wie alle Produkte, die sich gut verkaufen haben die eine oder andere Form von ,,Steuerersparnis" als Lockmittel. Wirklich relevante Faktoren wie Rendite, Kosten oder Risiko werden oft missachtet und am Ende kommt oft eine völlig unpassende, kostenintensive und/oder viel zu riskante Vermögensaufteilung heraus.

    Bei Einzelaktien besteht ein extremes Klumpenrisiko. Das steht in keinem Verhältnis zu einer Steuerersparnis. Warum? Was bringen einem ein paar Prozent weniger Steuern, wenn ein Wert in der Krise 70-80% nach unten knallt und nie wieder hoch kommt? Was bringen einem ein paar Prozent weniger Steuern, wenn durch eine Branchenrotation ein Wert über viele Jahre eine breite Benchmark underperformed? Passiert nicht? Doch. Das ist eher die Regel als die Ausnahme.

    Deshalb: Eine rationale, prognosefreie, kostengünstige, breite Asset-Allokation sollte immer der erste und wichtigste Schritt sein. Besser heute als morgen.

    Das Problem ist, dass sowas meistens erst erkannt wird, wenn es zu spät ist. Nach fast 15 Jahren Bullenmarkt und kaum Krisen, verfällt man gerne dem recency bias und denkt, dass es immer so weiter geht. Ein Blick in die Kapitalmarktgeschichte genügt um zu erkennen, dass dramatische Umwälzungen plötzlich kommen und immer verheerend sind. Zumindest für die Anleger, die sich nicht vorher darauf vorbereitet haben.

    Diversifikation und die richtige Level-1-Asset-Allokation ist die einzige Möglichkeit sich darauf vorzubereiten. Ziele wie ,,Steuern sparen" sollten dabei immer an zweiter Stelle kommen.

    Wir sind uns ja einig, das über lange Zeiträume Aktien zu den besten Assetklassen gehören. Aber Deine übertriebene Angst vor Anleihen kann ich gar nicht nachvollziehen. Selbst Kommer berechnet positive Realrenditen für Anleihen und Geldmarkt (z.B. Tabelle 2 in Konzept "Sachwertanlage"). Wie kommst Du dann auf "60% garantiert weg"??

    Gut, dass ich keinen Espresso trinke ...

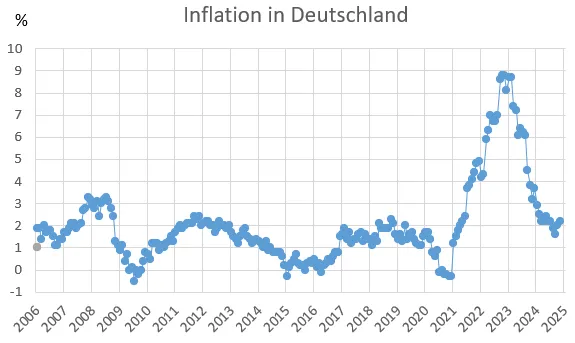
    Geldmarktanlagen haben keine positive Realrendite. Bei Kommer fehlen die Steuern. Einfach mal von den Zinsen 25% KapESt plus Soli und dann die Inflation abziehen. Das haut ganz schön rein. Ich sehe da nicht ein positives Jahr. Je nach Jahr aber 1-4% Minus.

    Übrigens. Meistens gilt: Je höher die Zinsen, desto schlechter die reale Rendite, weil die Steuern auf den nominalen Ertrag anfallen.

    :/

    Das schreit förmlich nach einem neuen Thread.

    ,,Maximale Diversifizierung. Maximale Anzahl an ETFs. Maximaler Spass"

    10 ETFs sind Kindergarten. Als Rentner hat man später Zeit und braucht eine Aufgabe.

    Wenn, dann sollte das Portfolio nach Unternehmensgewinnen aufgeteilt sein. Das bedeutet Branchen-ETFs aus jedem Land und wöchentliche Rebalancings.

    100 ETFs Minimum.

    Wer traut sich?

    Das waren noch Zeiten...

    Zitat

    Die empirische Analyse zeigte, dass sich im Falle der Diversifikation im Aktiensegment kein theoretisch fundiertes Optimierungsmodell gegenüber den drei heuristischen Ansätzen (marktkapitalisierungsgewichteter, GDP- und gleichgewichteter Ansatz) als überlegen erweist. Auffällig war, dass eine fundamentale BIP-basierte Gewichtung signifikant bessere Ergebnisse an den Tag legte als die Marktkapitalisierungsvariante, die durch diese Untersuchung einmal mehr entzaubert wurde.

    Portfoliooptimierung: Naivität schlägt Optimierung?

    Gibt es dazu Studien, die jmd kennt?

    Die Aussagen auf der Webseite von Prof. Weber sind ziemlich schwammig.


    Es gibt allerdings ein paar Ausführungen von ihm in denen er ziemlich deutlich sagt, das BIP besser wäre als Marktkapitalisierung. Ist halt von 2008. Und seit dem sieht es genau andersrum aus. Ich habe es mir noch nicht ganz durchgelesen, will das aber tun....

    https://madoc.bib.uni-mannheim.de/2280/1/JacobsMuellerWeber_worldportfolio_2008.pdf

    Weber erwähnt einige Quellen. Ziemlich viel Stoff. Muss da mal ran....


    Vielleicht schreibe ich ihn auch mal an. Ich kann mir schwer vorstellen, dass Weber den Fonds nach Gefühl aufgesetzt hat. Und Kommer macht eigentlich auch nix ohne 20 Studien gelesen zu haben....

    Wer weiß wo du wieder mit deinen Gedanken warst 😂🤭😉

    Ich habe davon geträumt, dass im Frühjahr der US-Klumpen mit einem großen Knall abgebaut wird, ich dann meine kleine Position Small-Caps und EM-ETFs verkaufe, wieder alles in den FTSE All-World umschichte und hier im Forum mit wehenden Fahnen schreiben kann: ,,Seht ihr @John Bogle  @Amnesty , market timing funktioniert doch!" ;)

    fabioso

    Ich denke man sollte den risikoarmen Teil so risikoarm wie möglich gestalten. In dem Teil wegen 0,4% mehr Rendite das Rating zu senken ist m.E. nicht clever oder notwendig. Dann lieber 2-3% mehr Aktienquote im risikobehafteten Teil.

    Geldmarktfonds, die nicht nur auf Staatsanleihen setzen bringen 0,3-0,4% mehr Rendite p.a. Da alle in RK1 sind, sind alle extrem sicher. Aber das letzte Zehntel Sicherheit bieten nur kurzlaufende Staatsanleihen bester Bonität. Für mich eignen sich deshalb für den risikoarmen Teil folgende Produkte.

    1) Ausschütter

    Fonds

    ETF

    2) Thesaurierer

    ETF

    Danke Micho

    Überrrascht werde ich nicht sein, weil ich exakt das schon so vermutet hatte, nachdem was ich bisher über solche Produkte gelesen habe.

    Auch das habe ich für mich schon als wahrscheinlich zutreffende Möglichkeit gesehen. Möchte aber vorher erst mal die Faktenlage (Versicherungsbedingungen und Vermögensentwicklung) checken bevor ich mit so einem Vorschlag nach außen gehe.

    Das ist eine vernünftige Herangehensweise. Ich gehe davon aus, dass es eine katastrophale ,,Wertentwicklung" sein wird und du (bzw. der Käufer) das Produkt so schnell wie möglich kündigen sollte/st. Nur ein Rat: Der Käufer sollte sich wegen dieser Fehlentscheidung nicht den Kopf zerbrechen. Die meisten Foristen hier haben eine ähnliche Erfahrung und viel Lehrgeld bezahlt. Ich auch.

    In diesem Buch werden die üblen Praktiken und Produkte gut beschrieben. Vor allem bei den realen Kosten über die gesamte Laufzeit stockt einem der Atem. Das Buch enthält auch gute Ideen wie man es besser machen kann und ist für Anfänger geeignet. Vielleicht ist das was für deine/n Familiengehörige/n...

    Wenn wir das Risiko mittels mit der Kennzahl max Drawdown messen, dann darf ich feststellen, dass alle drei von mir betreuten Einzelaktiendepots im Coronacrash einen max Drawdown von 29,28%, 30,46% und 27,52% hatten. Damit waren alle Depots stabiler als der MSCI World oder der heilige Gral.

    Könnten wir bitte aufhören alle Einzelaktien-Depots in einen Topf zu werfen? Jeder kann sein Einzelaktiendepot so aufstellen, dass es risikoreicher läuft als der Markt oder durch defensive Aktien der Performance eines MSCI World hinterherläuft, aber in Krisenzeiten stabiler ist.

    Alles ist möglich. Diese Wahl hat man aber mit einem ETF nicht.

    Es gibt zu diesem Thema unzählige Studien und Untersuchungen. Anekdotische Evidenz und cherry picking wird diesem Thema nicht gerecht. Es wurden Millionen von Depots in vielen Ländern bei unzähligen brokern untersucht. Die Wahrscheinlichkeit, dass jemand mit Einzelwerten risikoadjustiert, langfristig und nach Kosten eine breite Benchmark schlägt ist schwindend gering. Das gilt für Amateure wie für Profis. Das Thema ist so gut erforscht und es gibt so viele Daten, dass man fast von einem Naturgesetz reden kann. Ich möchte diese Diskussion auch nicht mehr führen, weil es einfach durch ist. Wer bei der Faktenlage glaubt, dass Einzelaktien besser oder gleichwertig wären, der soll es einfach machen...

    Einzelaktien als Kapitalanlage": Kenne zig Leute, die das so (via Einzelaktien) praktizieren. Ebenso kenne ich zig Leute, die das eine praktizieren (Einzelwerte) ohne das andere (ETFs) zu lassen - und umgekehrt. Kenne zudem zig Leute, die Direktanlage in Aktien und/oder in Immobilien praktizieren (dazu gehöre ich selbst auch). Das kann, wird und muß jede(r) für sich selbst entscheiden. Dazu kommt: Warum sollte jemand seine Vorgehensweise ändern, wenn diese über Jahrzehnte hinweg (sehr) erfolgreich war ... ?

    Ich kenne zig Leute, die Kettenraucher sind. Warum sollten die ihre Vorgehensweise ändern, wenn diese über Jahrzehnte funktioniert hat?

    Risiko wird nicht dadurch geringer, weil es sich (noch) nicht materialisert hat oder man nicht erkannt hat, dass man bereits risikoadjustiert schlechter fährt und die Tatsache, dass einige oder viele etwas tun, bedeutet nicht das es richtig oder rational sei muss.

    Ich weiß nicht was der Markt macht. Ich kenne niemanden der weiß was der Markt macht und ich keine auch niemanden der jemanden kennt der weiß was der Markt macht. Zumindest nicht zuverlässig und nachhaltig. Auch ein Walz, Kommer und Beutler nicht.

    Du musst einfach den Lochner gucken. Der weiß was der Markt macht. :|

    5 Tage später:


    Zitat von John Bogle

    Die Senkung der USA auf beispielsweise 50% wird vermutlich den nächsten Crash abmildern. Sie wird aber auch künftige Renditen vermutlich abmildern. In der Summe sind wir langfristig wieder beim Mittelwert.

    :thumbup: Das glaube ich langsam auch. Allein die Tatsache, dass niemand der Experten verlässliche Daten hat, macht mich stutzig.

    50% USA sind in Ordnung wird gesagt, aber warum 50%. Ich bin nicht überzeugt.

    Für einen Wissenschaftler und Professor ist das schon ein wenig willkürlich. Ich habe die Aussage bzgl. des FTSE All-World nicht verstanden. Der enthält 65% USA und soll sich besser eigenen als der MSCI World mit 73% USA? Klar, 10% Schwellenländer, aber die machen den Bock auch nicht fett. Der US-Klumpen bleibt. Auch beim ACWI IMI.

    Das Problem mit einem ex-USA-ETF ist halt, dass er den momentanen Klumpen auflöst. Aber was ist in 10 oder 20 Jahren? Ende der 80er war der Klumpen in Japan. Hätte man damals einen ex-Japan-ETF gekauft, wäre der US-Klumpen heute noch höher. Irgendwann hat man 20 ETFs im Depot und muss das Ding tracken und rebalancen. Und zwar nicht nach Daten, sondern nach Gefühl. Ob das gut geht? :/

    Mich würden langfristige Daten interessieren. Kann oder besser könnte man mit diesem ,,Nachwürzen" wirklich was ausrichten?