Beiträge von Micho

    Prof. Weber hat bei seinem ARERO ja eine BIP-Gewichtung des Aktienteils umgesetzt, da diese Gewichtung seinerzeit 'optimal' war (aus den Daten der Vergangenheit).

    An den muss ich auch oft denken. Die BIP-Gewichtung wurde ja damals gewählt, weil sie anscheinend besser rentiert hatte. Das wurde damals auch so kommuniziert. Und Prof. Weber schätze ich so ein, dass der sowas nicht mal so nebenbei gewählt hat. Das haben sich die gut überlegt. Das Ergebnis (bisher) ist halt sehr überschaubar, weil so ziemlich genau seit Fondsgründung BIP gar nicht mehr funktioniert hat.

    Das ist auch beim Kommer-ETF ein Thema. Warum 50 BIP 50 MCAP? Ist das Willkür?

    Mich wundert, dass es zu diesem Thema kaum langfristige Daten gibt. Das würde mich echt interessieren. Fast alle Experten behaupten es, aber keiner hat langfristige Daten. Kann das sein? :/ Auch die weniger kommerziellen wie Walz gehen ja in diese Richtung...

    Für die Renditen der Vergangenheit kann ich mir nix kaufen. :/

    Lange Jahrzehnte war mal ein 60% Aktien und 40% Anleihe-Portfolio optimal (Das geben die langfristigen Daten her. :evil:).

    Nur ob in 30 Jahren dann auch noch ein 60/40 Portfolio optimal gewesen sein wird, weiß eben niemand. Und ein längerer Zeitraum spielt für mich schlichtweg keine Rolle (mehr)!

    Time will tell.

    Also bei den Faktoren bin ich anderer Meinung. Die sind nachgewiesen und können auch sachlogisch erklärt werden. Wir alle ,,glauben" ja an die Equity Prämie. Die ist auch sachlogisch erklärbar durch das hohe Risiko. Das gilt auch für die Size-Prämie z.B. Es kann praktisch gar nicht sein, dass langfristig ein höheres (systematisches) Risiko nicht prämiert wird. 30 Jahre benötigt es dafür nicht.

    Was mich interessieren würde ist, ob man wirklich mit einer (teilweise) Implementierung von einer BIP-Gewichtung oder einer anderen Form von ,,breiterer Aufstellung" eine MCAP-Aufstellung schlagen könnte. Risikoadjustiert bestimmt. Aber gesamt? :/

    Dass der Wind wieder dreht ist ziemlich sicher. Die Frage ist halt, ob der Wind bisher nicht ausreicht, um die Abwertungen zu kompensieren. Dazu habe ich noch keine Daten gefunden.

    Was mich an dem Kommer-ETF abschreckt sind die höheren Kosten. Die hat man als Anleger auf jedem Fall. Und ob der Kommer ETF diese höheren Kosten langfristig wieder einspielen wird, ist m.E. fraglich.

    Time will tell.

    Bisher hat der Faktor-tilt im Kommer-ETF das Portfolio ohne Faktoren outperformed. Auch nach Kosten. Das geben auch die langfristigen Daten her. Das ganze Konstrukt wird erst Sinn machen, wenn sich der Wind wieder dreht. Andreas Beck erklärt das sehr gut:

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    Ja, das stimmt natürlich. Mich wundert nur, dass das bei Fondsweb anders aussieht. Die Seite ist eigentlich recht zuverlässig.

    Verstehe ich auch nicht ganz. Der HAL hat die gleiche Benchmark wie der eb.rexx 0-1 und momentan auch ähnliche Renditekennzahlen. Trotzdem laufen die minimal auseinander.

    Der Kostenunterschied ist ja minimal. Vielleicht doch das schlechtere Rating . . .

    https://www.fondsweb.com/de/vergleichen/ansicht/isins/DE000A0Q4RZ9,IE000MOGYP77

    Laut fondsweb laufen die beiden recht ähnlich und es gibt kein Kontrahentenrisiko beim A401A9. Zumal sind die Ratings der gehaltenen Papiere wirklich gut. Daher ist der Fonds wirklich eine Alternative, nur leider gibt es keinen Thesaurierer.

    Die durchschnittliche Rendite des HAL EURO 0-1 liegt momentan leicht unter dem ESTR. Das macht für mich Sinn und sollte auch so sein bei dem Rating. Ein Thesaurier wäre natürlich top.

    Ich schwanke gerade noch zwischen diesen beiden. Beim DWS stören mich eigentlich nur die Ausschüttungen.

    Wo kann man denn deren aktuelle Verzinsung sehen? Kann ich diese am Euribor ablesen?

    Die Rendite vom DWS orientiert sich am Euribor 1 Monat minus Kosten (also momentan ca. 2,5%).

    Für AAA Staatsanleihen unter einem Jahr schaue ich immer beim eb.rexx 0-1. Die liegen bei 2,4% Minus Kosten. Damit dürfte der ODDO knapp über 2% rentieren.

    Also . . . alle liegen real bei ca. 0% und nach Steuern im Minus. So wie (fast) immer halt. ;)

    LenahatdieNr11


    Ich rate dir Emotionen so weit es möglich ist von der Kapitalanlage fernzuhalten. Unverhältnismäßig hohe Klumpenrisiken und eine enge (bzw. keine) Asset-Allokation mit der hier im Thread erwähnten Begründung zu rechtfertigen, dass man später mit dem Vater ein Gesprächsthema habe, ist einigermaßen abenteuerlich. Ich denke da gibt es andere Erfahrungen, die man mit den Eltern haben kann, die für Gesprächsstoff sorgen. Und falls dem nicht so ist, kann man das ja nachholen. Aber Einzelaktien und Kapitalanlage? :/

    Ich würde alles verkaufen und mein Portfolio besser heute als morgen prognosefrei, breit und kostengünstig aufstellen und diese ,,rationale" Asset-Allokation besparen. Fertig. Steuern sollten zweitranging sein, weil deren Höhe in keinem Verhältnis zu den hohen Risiken einer zu einseitigen Portfolio-Aufstellung stehen. So eine Asset-Allokation ist relativ einfach aufzusetzen und das eine oder andere Buch zeigen einem genau wie man das machen kann.

    Ich frage mich immer warum BTD-Befürworter wie Andreas Beck, die davon ausgehen, dass man mit der steigenden zu erwartende Rendite während Krisen die Opportunitätskosten übertreffen könne, nicht 100% Sicherheitsreserve in ,,normalen Zeiten" halten. Das wäre ja die logische mathematische Schlussfolgerung. Warum nur 20%? Mit 100% wäre die Überrendite deutlich größer, wenn sie vorhanden wäre. Wenn es nur um eine geringere Vola ginge, verstehe ich das Konzept. Aber das wird ja nicht kommuniziert. Es geht um Überrendite, weil man bei steigenden Kapitalkosten zugreift.

    Das Thema wurde schon so oft von so vielen durchgerechnet: Die Wahrscheinlichkeit, dass es funktioniert, ist sehr gering.

    Ben Felix:

    https://pwlcapital.com/wp-content/uploads/2024/08/PWL-Felix-Warwick-Buy-The-Dip_A.pdf

    Ich habe hier nochmal die in diesem Thread erwähnten (und aller Wahrscheinlichkeit nach handelbaren) Geldmarktfonds mit Risikoklasse 1 aufgelistet. Es wäre nett, wenn der GFM-Experte gfusdt5 (oder andere) kurz über die Liste gehen und evtl. weitere gleichwertige Fonds dazuschreiben könnte/n. Falls es die noch gibt...

    Amundi Euro Liquidity Select (TER 0,15%)

    • 65% Finanztitel
    • 8,6% AA
    • 51% A
    • 12,1 % BBB

    DWS ESG Euro Market Fund (TER: 0,13%)

    • 24,4% AA
    • 68,4% A
    • 4,7% B

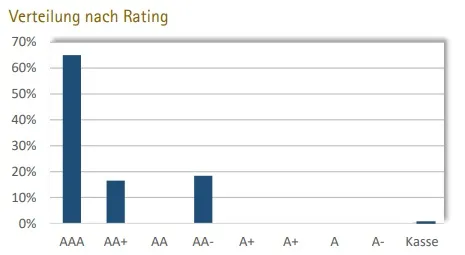
    ODDO BHF Money Market CR-EUR (TER 0,30%)

    • 67,4% AAA
    • 32,6% AA

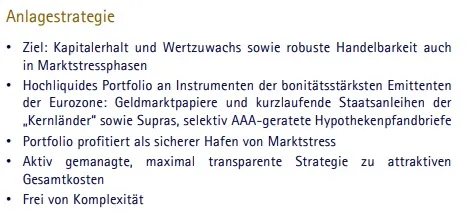
    HAL EURO 0-1 Active Core (TER 0,09%)

    • 99,5% Staatsanleihen
    • mindestens AA-
    • bonitätsstärkste Emittenten Eurozone

    DWS EURO Flexizins (TER 0,24%)

    • Unternehmensanleihen
    • 6,9% AA
    • 41,5% A
    • 47,1% BBB

    nein und mir gehts auch nicht darum, ob sichere Anlagen jetzt 2,75% oder 3,x bringen, mir geht es um die Folie von Kommer wo er mit 0,83%, 1,72% und 2,67% eben auf die 2. Nachkommastelle genau darstellt, dass Buy the dip (wobei 30% runter auch nicht mehr dip ist für mich, das nur nebenbei) historisch immer gegen "sofort voll investiert" verliert, aber den sicheren Zins für die Reserve einfach lapidar auf 0% setzt der Einfachheit wegen...als Naturwissenschaftler drehts mir da die Zehennägel auf...

    Dir ist schon klar, dass hier mit realen Renditen beim Aktienteil gerechnet wurde und die reale Rendite von risikoarmen Anlagen knapp über Null liegt (nach Steuer meistens negativ - wird hier aber nicht beachtet)? Und zwar schon immer. Auch heute. Im Blogbeitrag wird eine nominale Rendite von 0,8% p.a. der Geldmarktanlagen von damals nicht berücksichtigt .Die reale Rendite von damals ist nicht viel anders als heute. Das entspricht also einer Rendite aufs Gesamtportfolio von 0,08% bei einer Sicherheitsreserve von 10%. Das wird alles im Blog sauber erklärt. Es wird auch erwähnt, dass im Gegenzug die höheren Kosten für die BTD-Strategie nicht beachtet werden. Auch das wird erklärt. Deine Pedanterie hat keine Relevanz für Feststellung (=Ergebnis), dass BTD zu einer erheblichen Underperformance geführt hat.

    Es handelt sich um einen Blogbeitrag und nicht um eine wissenschaftliche Studie. Falls sie deinem Anspruch nicht gerecht wird, kannst du uns als Naturwissenschaftler ja damit beglücken. Das Ergebnis wird das Gleiche sein, aber dann bis auf die zweite Nachkommastelle richtig. Und genau das hilft uns dann unglaublich weiter . . .

    Viel schlimmer finde ich, wenn zwar so gesprochen wird, das Handeln aber ein ganz anderes ist. Konkret, da ich für einige Freunde/Verwandte die Steuererklärung mache, weiß ich natürlich was Sache ist. Da werden Aktien verteufelt, weil das alles böse Kapitalisten sind etc., und in der Steuererklärung stehen dann Dividenden. Da muß man dann mal ruhig bleiben, bei Familienfeiern. Das Leben ist einfach zu witzig.

    Ich mag die am liebsten, die einen ETF-Sparplan mit 50 Euro im Monat als riskantes Teufelswerk bezeichnen, ihn dann doch machen, jeden Tag 7 Mal das Depot checken, jeden Rücksetzer um 4,50 Euro als Weltuntergang begreifen....


    ....und dann ein Wohnmobil für 60.000 Euro auf Pump kaufen und effektiv für jeden Ausflug mit Chemie-Klo 4000 Euro zahlen.

    Der Blogbeitrag ist besser, Tausti.

    Warten auf einen günstigeren Aktienmarkt - Funktioniert das?
    In diesem Beitrag befassen wir uns mit einer Market-Timing-Strategie, mit der es möglich sein soll, zu günstigeren Kursen in den Aktienmarkt einzusteigen.
    gerd-kommer.de

    (mit Zinsen für die Sicherheitsreserve)

    Im Endeffekt ist der Beitrag von Kommer ein Frontalangriff auf Andreas Beck und sein Global Portfolio One. Und das wurde ja bereits von Georg und Janke zerlegt.

    Ungefragt Bücher über Finanzen schenken fände ich persönlich sehr aufdringlich.

    Da sagt dir einer durch die Blume "Ey, du hast da keine Ahnung von, hier, lies das"

    Unter Freunden fände ich das daneben.

    Wenn die/derjenige um Rat fragt, dann knan man sowas natürlich machen.

    Ich habe eine andere Meinung. Meine Erfahrung ist, dass die meisten Freunde wissen, dass ich mich mit Finanzen beschäftige. Sowas kann man schlecht verhindern. Ein Buch zu schenken, das einem selbst und seiner Familie sehr geholfen hat, kam bisher sehr gut an. Ich sage das auch so.

    Ich habe auch das Gefühl, dass viele Leute nach Lösungen suchen und nicht genau wissen wo. Das Thema Finanzen schreckt viele noch immer ab. Die (einfachen) Bücher von Walz und Kommer zeigen sehr gut auf, dass es eigentlich relativ einfach ist und Spaß machen kann.

    Es kommt natürlich immer auf die Beziehung und den Kontext an. Ich schenke nicht einfach jedem Bekannten ein Kommer-Buch, weil ich denke, dass er oder sie was falsch macht. Dafür benötigt es eine Vorgeschichte. Die gibt es meistens.

    (Einfache) Bücher von Walz und Kommer schenken. Mehr nicht. Wenn die Motivation nicht von den Personen selbst kommt, ist da oft wenig zu machen. So zumindest meine Erfahrung. Es sei denn es kommen konkrete Fragen oder Hilfegesuche. Aber auch dann halte ich es sehr allgemein bzw. rede von mir und nicht von ,,was du machen solltest".

    Man sollte sich immer vor Augen führen was passieren würde, wenn man einem Sicherheitssparer kurz vor der Krise zu Aktien-ETFs rät. Das kann Beziehungen ruinieren (obwohl man nichts falsches gesagt hat).

    Könnt ihr euer Pingpongspiel bitte an einer anderen TT-Platte weiterspielen. Es ist langweilig und nervt.

    Gibt das ursprüngliche Thema noch was her? :/

    Ich dachte spätestens seit dem Video von ,,Die nackte Kanone" in Beitrag Nr.189 wäre das Thema langsam ausgelutscht.

    Also gut, weil du es bist . . . hier ein interessantes Video von gestern zum Thema ,,Buy the dip".

    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.