Danke, das mit Viac nehme ich gerne so auf und werde dort nachfragen das wäre eine mögliche alternative Lösung.
Und ja, in der Schweiz sind 35000 CHF in der Altersvorsorge tatsächlich nicht viel. Trotzdem wird das in 30 Jahren ordentlich angewachsen sein – daran zweifle ich auch mit der aktuellen Strategie nicht. Und es gibt noch die AHV (ähnliche wie hier in Deutschland die Rentenversicherung).
Das würde allerdings auch bedeuten, dass mich die VZ (Vermögenszentrum) in diesem Punkt falsch informiert hat. Im Erstgespräch habe ich mehrmals auf die sogenannte Länderwette hingewiesen und nach dem Sinn gefragt, weil sie für mich bei allem, was ich in den letzten Monaten gelernt habe überhaupt keinen Sinn ergibt. Ich habe auch ausdrücklich gefragt, ob ich das ändern könne, da ich das so nicht will.
Die Antwort war, dass es staatliche Vorgaben für den „Verteilschlüssel“ gebe und man bereits am Maximum der zulässigen Auslands-Quote sei.
Die VZ verlangt 0,5 % pro Jahr für Verwaltung und Rebalancing, was genau an weiteren Kosten für die ETFs selber anfallen, ist zumindest in klaren Zahlen nicht transparent ersichtlich.
Das alles funktioniert allerdings nur, solange ich als Schweizer nicht in der Schweiz angestellt ist. Wenn ich also irgendwann zurückkehre und wieder Arbeitnehmer werde, müsste ich das Geld herausnehmen unabhängig davon, wie der Kurs gerade steht oder wie viele Jahre vergangen sind. Das ist ein zusätzliches Pokerspiel. Allerdings sieht das gerade nicht so aus.
Ich hab mein ganzes Restvermögen nach Deutschland genommen und auch hier in Deutschland angelegt.
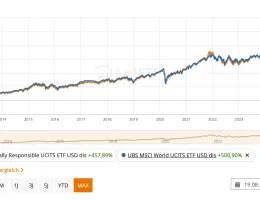
Trotzdem glaube ich, dass ich mit diesem Risiko – selbst wenn es vielleicht nur fünf Jahre sind statistisch besser fahre als mit minimalem Zins und dem Zahn der Inflation. Immerhin liegt die Rendite dieses Jahr, nach Abzug aller Kosten, bei bereits über 8 %.