Beiträge von LuciferM

    Wenn du niedrigere Kosten und einen Auszahlplan haben willst, dann wäre wohl ein komplett neuer AvD Vertrag nötig (in den du das Guthaben deines alten Riester transferieren kannst).

    Altverträge haben evtl einen sehr hohen Rentenfaktor von 40 oder mehr. Je nach vermuteter Lebenserwartung kann es Sinn machen, diesen alten Riester zu behalten (und nur auf das neue Fördersystem zu wechseln).

    Simples Beispiel: 1 Kind, 42% Grenzsteuersatz.

    (1800+540+300)*0,42=1108,80€. Als Förderung hast du schon 540+300 bekommen, die restlichen 268,8€ bekommst du via Günstigerprüfung mit der Steuererklärung. Hier könnte es also interessant sein, auf 1800€ zu gehen (aber in der entnahmephase muss ja alles versteuert werden, deshalb ist der Grenzsteuersatz in der Rente entscheidend)

    Bei 32% Grenzsteuersatz kommt durch die Günstigerprüfung noch 4,80€ raus.

    Hallo B.Kahn,

    ja, ich vermute auch, dass beim Verkauf vom ungeförderten AvD tatsächlich die 30% Teilfreistellung nicht wirksam ist. Von daher muss man sich schon gut überlegen, ein ungefördertes AvD vorzeitig aufzulösen.

    Wegen Einzahlung von 1800€: ich bin skeptisch, dass das oft die sinnvollste Option ist. Hängt von vielen Parametern ab. Bei mir macht das höchstwahrscheinlich keinen Sinn, sondern nur 360€ Einzahlung und damit die volle Kinderzulage einsammeln (+ die 50% Förderung auf die 360€). Die geringere 25% Förderung von 361-1800€ ist eher kontraproduktiv, da ja zur Rente alles besteuert wird und die Differenz meiner Grenzsteuersätze nicht groß genug ist.

    Mit den verschiedenen AvD Rechnern im Internet bin ich nicht zufrieden. Oft zu pauschal für die Entnahmephase. Ob sich 1800€ lohnen oder nicht hängt aber von den Details ab. (Den extra ETF Rechner fand ich erstmal ganz gut, aber ich vermute einen groben Fehler bei der Berechnung der Kinderzulage bei mehreren Kindern im Falle von nur 300€ Einzahlung im Jahr. Mal sehen, ob ich eine Rückmeldung von denen bekomme)

    Beim normalen ETF Depot kann man via Unterdepots/"3x10 Regel" noch etwas steuerstundung betreiben, und die Auszahlung mit LIFO machen. Beim AvD dürfte das nicht gehen...

    Wegen Besteuerung eines ungeförderten AvD: bislang ist das Halbeinkünfteverfahren beim Auszahlplan nur eine (gute) Vermutung. Im Gesetz steht es nicht explizit, auch die FAQ vom BMF nennt nur "grundsätzlich Ertragsanteilbesteuerung". Man muss hier noch auf die finalen Details eines Anwendungsschreibens vom BMF warten.

    Hallo ShadyBas,

    kann mich meinem Vorredner nur anschließen. Hab dieses Jahr die Wohnriester Entnahme gemacht, eine Anschlussfinanzierung war nicht nötig. Habe auch parallel einen ETF bespart und parallel das Darlehen getilgt (1,4%).

    Deine Überlegungen zur 30€ Einzahlung würden mich auch interessieren.

    Hallo B.Kahn:

    Ja, die Besonderheiten des ungeförderten AvD sind m.E. treffend zusammengefasst.

    Ich bin noch am überlegen, ob das ungeförderte AvD mit reduzierter Flexibilität interessant für mich ist. Ich hab verschiedene AvD Rechner ausprobiert (z.b. Finanztip, finanzfluss, extra ETF) und auch Claude für meine spezielle Situation (4 Kinder, hohes Gehalt, aber wegen Kinderfreibeträge trotzdem nur nur ein mäßiger Grenzsteuersatz) rumrechnen lassen.

    Ergebnis: der finanzielle Effekt eines ungeförderten AvDs ist nicht null, aber doch überschaubar. Der Unterschied beim Grenzsteuersatz zwischen Erwerbsleben und Rente ist bei mir nicht groß genug, so dass das ungeförderte AvD kein gamechanger ist.

    (Die reduzierte Flexibilität ist für mich kein Problem, ich könnte beides machen: ungefördertes AvD plus normales ETF Depot. Aber die Altersvorsorgeplanung wird komplexer, was mich eher stört)

    Claude meint übrigens auch, dass sich bei mir nur 360€/Jahr lohnt (volle Kinderzulagen +50% Förderung für die 360€), und sich Zahlungen auf 1800€ nicht mehr lohnen (25% Förderung), wenn man auch die Entsparphase berücksichtigt.

    Ich warte ab mit meiner Entscheidung. Evtl gibt es später noch bessere/detaillierte AvD Rechner und Claude kann sich auch verrechnen...

    Was für AvD Rechner verwendet ihr, um den finanziellen Vorteil eines AvD für eure speielle Situation zu bewerten? (Isolierte Betrachtung der Sparphase macht ja keinen Sinn, sondern nur das Gesamtpaket von Spar- und Entnahmephase)

    Was macht ihr für Annahmen bzgl Einkommen in der Rente (bzw Grenzsteuersatz, oder zvE)?

    Beim Finanztip Rechner gibt es keine Einstellungen dazu. Ich bin skeptisch, wie aussagekräftig die Ergebnisse überhaupt sind.

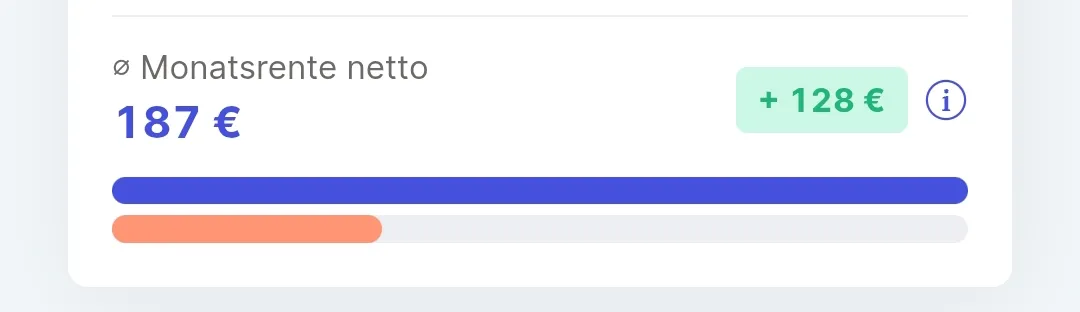
    Finanztip hat den AvD Rechner aktualisiert. Ich hab mal mit meine Parametern (7% Rendite, Gutverdiener, 4 Kinder) rumgespielt.

    Minimale Einzahlung (360€/Jahr) liefert bereits eine zusätzliche Monatsrente im AvD im Vergleich zum normalen Depot in Höhe von +128€.

    Klar, bei so viel Kinderzulage ist das AvD ein nobrainer.

    Wenn ich 1800€/Jahr einzahle, dann geht die zusätzliche Monatsrente nur auf +140€.

    --> mir bringt es nicht viel (+12€), auf die maximale geförderte Summe von 1800€ zu gehen. Da bin ich mit einem normalen ETF Depot flexibler.

    (Wenn ich 6840€/Jahr einzahle, (ungeförderte Einzahlungen, Halbeinkünfteverfahren) dann kommt +187€ raus. Evtl ist ein ungefördertes AvD in einem zweiten Vertrag eine Überlegung wert)

    Interessantes Ergebnis. Also mit minimalen Aufwand die Zulagen mitnehmen, der Rest der Sparrate weiterhin ins normale Depot. (Allerdings kann man nicht viele Parameter in den Rechner eingeben, kein zvE, kein Grenzsteuersatz während Arbeitsleben und Rente, ... so dass ich skeptisch bin, wie gut der Rechner meine Situation abbildet)

    Zum Thema ungeförderte Einzahlungen oberhalb von 1800€/Jahr in ein (oder zwei) AvDs:

    Bei zwei AvD Verträgen wird die Förderung anteilig auf die beiden AvD verteilt, siehe §87 EStG. Es ist also nicht möglich, einen AVD Vertrag komplett ohne Zulage zu besparen; mit entsprechenden Auswirkungen bei Kündigung (förderschädliche Verwendung)

    30% Teilauszahlung zu Beginn der Entnahmephase ist möglich, wird aber voll mit dem persönlichen Steuersatz besteuert. Für diesen Teil erfolgt kein Halbeinkünfteverfahren (falls 12/62 überhaupt erfüllt) und keine Ertragsanteilbesteuerung. Siehe auch Prof. Walz: Zu Beginn der Auszahlphase können einmalig bis zu 30% des Depotwerts entnommen werden; diese Einmalzahlung wird insgesamt als sonstige Einkünfte mit dem persönlichen Steuersatz versteuert – unabhängig davon, dass darin anteilig geförderte und ungeförderte Beiträge plus Erträge stecken. Link

    Das macht das "ungeförderte AvD" deutlich unflexibler als ein normales ETF Depot. Die Steueroptimierung mit Halbeinkünfteverfahren beim Auszahlplan für ungeförderte Einzahlungen (ist noch nicht final gekärt !) bleibt eine kleine Optimierung, die man mit Unflexibilität bezahlt.

    Bei der bAV gibt es verschiedene Durchführungsformen z.b Direktzusage, Pensionskasse,...

    Nicht bei allen Durchführungsformen kann man die Fünftel Regelung anwenden. Es gibt hier auch ein BFH-Urteil von 30.10.2025 zu diesem Thema.

    Meine bAV heißt "Vorsorgekonto". Ich hab dann mal die KI befragt und die Betriebsvereinbarung reingeladen. Die KI meinte dann, ich habe die Durchführungsform Direktzusage. Ich kann auch nur mit Zustimmung des Arbeitgebers eine Einmalauszahlung bekommen. Für mich ist dann die Fünftel Regelung wahrscheinlich anwendbar (zur Sicherheit soll ich verbindlich beim Finanzamt nachfragen).

    Außerdem gilt:Seit 2025 wird die Fünftel Regelung nicht mehr im Lohnsteuerabzug berücksichtigt, man beantragt sie in der Steuererklärung.


    Hier etwas Text meiner KI:

    Der BFH unterscheidet nach der Einkunftsart. Bei Pensionskasse, Direktversicherung und Pensionsfonds mit § 3 Nr. 63 EStG gelten sonstige Einkünfte nach § 22 Nr. 5. Bei Direktzusage und Unterstützungskasse sind es dagegen Versorgungsbezüge nach § 19 EStG, bei denen die Fünftelregelung anwendbar bleibt. Quelle

    Ich habe es aber praktisch (noch) nicht umgesetzt.

    Das ist hier wie die Telefongespräche mit meinem Dad wenn er technische Probleme hat. Am Ende schreit man sich nur noch an 😅

    Es ist die Hölle.

    Deja vu. Nur mit meiner Mutter (74), wo ich dann irgendwann trotz meiner Engelsgeduld doch leicht ungehalten werde, wenn was am Handy nicht geht und ich als Beschreibung nur bekomme "geht nicht" 😉

    Wow. Was für ein Thread.

    Als Info, ich habe vor einer Weile einer wenig Internet-affinen Bekannten einen drillisch Anschluss mit einer noch älteren Fritzbox 7390 eingerichtet.

    Zuerst einen Werksreset gemacht. Die Zugangsdaten (inkl Passwort) für die Fritzbox kamen aus dem Kundencenter. Eine Anleitung hat auch etwas geholfen. DSL Einrichtung war ok. Das mit der Telefonie war etwas frickelig.

    ThomasPfister: ich finde ja. Für den ungeförderten Teil oberhalb der 1800€ musst du keine Vorabpauschale bezahlen (kleiner Vorteil), und bei Erfüllung der 12/62 Regel (Auszahlung frühestens ab 62 und mindestens 12 Jahre nach Vertragsbeginn) gilt das Halbeinkünfteverfahren bei der Besteuerung (Nur die Hälfte des Ertrags wird mit dem persönlichen Steuersatz versteuert)

    Das sollte für die meisten Rentner günstiger sein als die Kapitalertragsteuer+Soli abzgl Teilfreistellung (18,46%, Kirchensteuer exklusive.

    Wer doch früher an sein ungefördertes Geld ran will: geht auch, man ist nicht schlechter gestellt.

    Aber das Halbeinkünfteverfahren ist noch nicht final durch ein Anwendungsschreiben vom BMF bestätigt, es lässt noch auf sich warten. Im Gesetz steht nur, dass grundsätzlich eine Ertragsanteilbesteuerung erfolgt.

    (Und im AVD kann man steuerfrei umschichten und seinen Spieltrieb ausleben: mal den Kommer ETF, dann doch lieber was mit Faktoren von Avantis, oder doch den FTSE all world, ach nein der Msci acwi iMI ist ja noch diversifizierter, aber der Vanguard FTSE all Cap ist noch günstiger...)

    hans2204

    Wenn ich aber eine andere Reihenfolge wünsche, dann muss ich zunächst Anteile auf ein anderes Depot (am besten bei einem anderen Broker) übertragen.

    Warum am besten zu einem anderen Broker? Einfacher ist doch ein Depotübertrag innerhalb des Brokers via Unterdepot, um ETF Anteile via LIFO zu verkaufen. Da sollte das Risiko, die Einstandsdaten zu vermasseln, sehr gering sein.