Die DWS bietet neuerdings mit der Xtrackers Diversified Portfolio-Reihe eine Auswahl an fertigen Portfolio-Lösungen an, die sich an der persönlichen Risikotoleranz orientieren. Alle Varianten enthalten eine fixe 5 % Gold-Beimischung über Gold-ETCs.
Für Personen, die nur einen ETF besparen möchten, und gleichzeitig aber Anleihen und Gold beimischen wollen, könnten diese ETF's eine interessante Lösung sein.
Die ETF's sind zwar erst ca. 6 Monate alt und haben ein kleines Fondvolumen, aber wenn diese wachsen, könnten diese Interessant sein.
Ich wollte nur informieren, da ich auch bei Freunden und Bekannten mit Börsenaffinität, keiner dies mitgebekommen hat, da unsere Medien nur am Rande über dieses Geschehen berichtet haben.
Das Thema is komplex, deswegen habe ich Gemini dafür zur Hilfe genommen. Fast alle Antworten hier nur => doofe KI, fast keiner geht auf den Inhalt ein.
Es haben 1,2 Millionnen Koreaner wahrscheinlich Ihr ganzes Vermögen / großteil Ihres Vermögens durch MEGA-Zocken verloren.
Ich wollte damit nur sagen: Hebeln mit Kredit ist MEGA riskoreich.
Ich spare mich weitere komplexere Themen hier im Forum.
Im Juli 2026 hat sich am südkoreanischen Aktienmarkt ein historischer „Margin-C@II-Schock“ ereignet, der vor allem Privatanleger unvorbereitet traf und schwere Turbulenzen im globalen Halbleiter-Sektor auslöste.
Was genau ist passiert?
Der Hype um Halbleiter & KI-Aktien
In den Monaten zuvor erlebte der südkoreanische Markt eine massive Rallye. Titel wie Samsung Electronics und SK Hynix profitierten enorm vom weltweiten KI-Boom. Millionen südkoreanischer Kleinanleger stiegen ein – viele davon mit stark gehebelten Konten (Kreditfinanzierung / KFX / hebelbasierte ETFs).
Der Abrutsch und der Kaskadeneffekt
Anfang/Mitte Juli kam es zu einer marktweiten Korrektur im Tech-Sektor. Als die Kurse von Branchenschwergewichten wie SK Hynix und Samsung kräftig einbrachen, reichten die Sicherheiten der Kleinanleger nicht mehr aus:
Bis zum 13. Juli erhielten laut der südkoreanischen Finanzaufsicht (FSS) und Daten von Goldman Sachs mehr als 1,2 Millionen gehebelte Konten einen Margin C@II (Aufforderung zur Nachschusspflicht).
Da viele Anleger kein frisches Geld nachschießen konnten, kam es zur Zwangsliquidation von etwa 320.000 bis 360.000 Konten durch die Broker.
Ausmaß der Schäden
Umgerechnet traf das jeden 30. Erwachsenen in Südkorea (rund 3,4 % der erwachsenen Bevölkerung).
Die automatischen Verkäufe der Broker lösten eine klassische Kettenreaktion aus: Die Zwangsverkäufe drückten die Kurse noch weiter nach unten, was wiederum die nächsten Margin C@IIs auslöste.
Die Gesamtschäden und Zwangsverkäufe beschränkten sich nicht nur auf Korea, sondern strahlten auf den gesamten internationalen Halbleitermarkt ab (inklusive TSMC sowie europäischer Titel wie Infineon und AIXTRON).
Fazit: Was als marktüblich gedachte Korrektur nach einer extremen KI-Rallye begann, verwandelte sich durch den massiven Einsatz von Fremdkapital (Leverage) im Retail-Bereich in eine Welle automatisierter Liquidationen.
Könnte sowas auch in den USA passieren?
Laut KI:
Ja, ein ähnlicher Kaskadeneffekt kann grundsätzlich auch in den USA passieren – und historisch ist er das auch schon (etwa beim Dotcom-Crash 2000 oder beim Flash Crash 2021 im Umfeld von Meme-Aktien). Allerdings unterscheidet sich die Struktur des US-Marktes in entscheidenden Punkten von der in Südkorea, was eine identische Dimension etwas abdämpft, das Gesamtrisiko aber auf ein Rekordniveau hebt.
Wie hoch ist die Verschuldung (Leverage) in den USA?
Die absoluten Zahlen im US-Aktienmarkt befinden sich derzeit auf Allzeithochs:
FINRA Margin Debt: Das von der US-Finanzaufsicht FINRA erfasste Guthaben an Wertpapierkrediten (Margin Debt) hat Mitte 2026 die Marke von 1,5 Billionen US-Dollar (1.500 Milliarden USD) überschritten. Vor einem Jahr lag dieser Wert noch bei rund 920 Milliarden USD – das ist ein Zuwachs von über 50 % innerhalb von 12 Monaten.
Hebeln über Derivate & ETFs: Neben direkten Margin-Krediten nutzen US-Kleinanleger massiv Single-Stock Leveraged ETFs (z. B. 2x oder 3x gehebelte Produkte auf Nvidia, Tesla etc.) sowie kurzlaufende Optionen (0DTE – Zero Days to Expiration). Das gesamte in hebelbasierten ETFs gebundene Kapital stieg auf über 250 Milliarden USD.
Warum die USA anfällig – aber auch robuster sind
Ein direkter Vergleich zeigt, warum die USA zwar nicht immun sind, der Markt aber anders reagiert:
Faktor
Südkorea
USA
Retail-Anteil
Sehr hoch; Handelsvolumen wird stark von Privatanlegern dominiert.
Institutionelle Investoren (Pensionsfonds, ETFs, Hedgefonds) dämpfen Ausschläge ab.
Klumpenrisiko
Extrem hohe Konzentration auf wenige Tech-Schwergewichte (Samsung, SK Hynix).
Zwar dominieren die „Big Techs“, der Gesamtmarkt ist aber breiter diversifiziert.
Regulierung & Puffer
Relativ geringe Hürden für hohe Hebel bei Retail-Brokern.
Reguliert über Reg T (min. 50 % Eigenkapital beim Kauf) und strikte intraday Margin-Schwellen der FINRA.
Das größte Risiko in den USA: Der Options-Hebel
Während in Korea direkte Kredite das Hauptproblem waren, liegt das Pulverfass in den USA vor allem im Optionen-Handel der Kleinanleger:
Der Gamma-Squeeze-Effekt: Wenn Millionen Privatanleger kurzfristige Kaufoptionen (C@IIs) auf Tech-Aktien kaufen, müssen die Banken (Market Maker) die zugrundeliegende Aktie zur Absicherung kaufen. Fällt der Markt jedoch mendelnd ab, müssen diese Banken ihre Absicherungen schlagartig wieder verkaufen – was genau wie bei den Margin C@IIs in Korea zu einer automatisierten Verkaufswelle führt.
Fazit: Ein abruptes Einbrechen im Tech- und KI-Sektor könnte auch an den US-Börsen eine massive Kaskade an automatischen Glattstellungen auslösen. Der wesentliche Unterschied liegt darin, dass der US-Markt aufgrund seiner immensen Tiefe und institutionellen Liquidität solche Schocks in der Regel schneller abfedert als kleinere Märkte.
Ich will garnicht den Markt schlagen, der Markt ist meiner Meinung gerade ein Casino und voller risikoreicher Klumpen. Bin mit meiner eigenen Chaos-Strategie und Rendite sehr zufrieden.
Netto IZF, weil nur noch ein kleiner unrealisierter Gewinn zurzeit zur Buche steht. PS: Ich bin ein stolzer Steuerzahler, Boris kann davon mehr "PengPeng" kaufen
Habe bissl aufgeräumt, lese die Anregungen und Kritiken und wenn es sinnig für mich ist, übernehme ich auch.
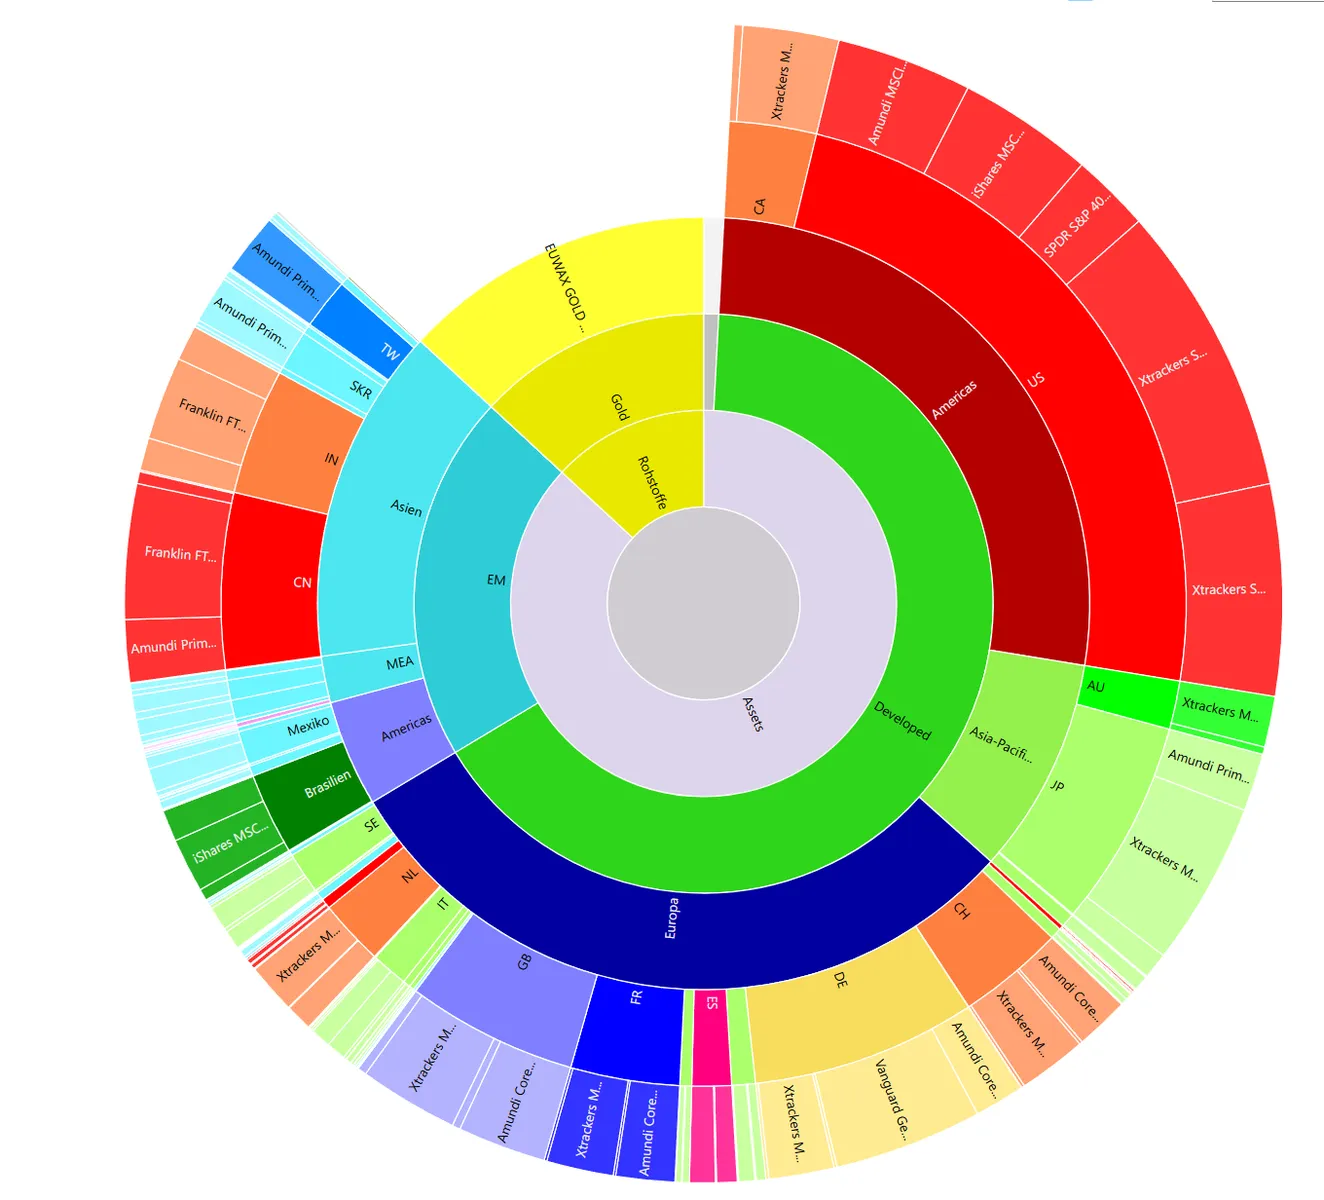
- U.a. EM auf ca. 20% reduziert. - S&P500 reduziert, stattdessen MSCI USA ex MEGA (50 größten werden ausgeschlossen). - FTSE ex USA raus, bei 9,00, heute 8,63 => Glück ... - heute nach JP-Absturz, JP aufgestockt - MSCI World ex-USA aufgestock - keine Einzelaktien mehr => Germany all cap gekauft
Name
ISIN
Anteil in %
Xtrackers MSCI World ex USA (Acc)
IE0006WW1TQ4
22,44
EUWAX GOLD II ETC
DE000EWG2LD7
13,11
Amundi Core Stoxx Europe 600 EUR (Acc)
LU0908500753
10,44
Xtrackers S&P 500 1C EUR Hedged (Acc)
IE00BM67HW99
8,15
Amundi Prime Emerging Markets USD (Acc)
LU2300295123
7,25
iShares MSCI World Small Cap (Acc)
IE00BF4RFH31
6,01
Xtrackers S&P 500 4C USD (Acc)
IE000Z9SJA06
5,89
WisdomTree True Emerging Markets USD (Acc)
IE000Q1M7HB8
4,67
Vanguard Germany All Cap EUR (Dist)
IE00BG143G97
4,14
Amundi MSCI USA Ex Mega Cap USD (Acc)
IE000XL4IXU1
3,78
Franklin FTSE China USD (Acc)
IE00BHZRR147
3,76
iShares MSCI EM Latin America USD (Dist)
IE00B27YCK28
2,52
Franklin FTSE India USD (Acc)
IE00BHZRQZ17
2,33
SPDR S&P 400 US Mid Cap (Acc)
IE00B4YBJ215
2,21
Amundi Prime Japan JPY (Acc)
LU2089238385
1,61
Xtrackers MSCI Europe Small Cap USD (Acc)
LU0322253906
0,85
Vanguard Global Aggregate Bond ETF EUR Hedged (Dist)
Werden sie auch nicht. Der chinesische Aktienmarkt ist quasi total kaputt. Das wissen aber nur wenige, die sich dort auskennen. Keine Angst, keine Verschwörungstheorie, sondern bittere Realität für die chinesischen Anleger:innen…
Tomarcy Könntest Du dies nähern erörtern. Bin mit ca. 6% in China drin. Danke
Tatsächlich bin ich auf den SC-Zug aufgesprungen und habe mir im Portfolio-Performance sogar eine neue Klassifizierung erstellt. Habe sogar extra für jede Position nachgeschaut wieviel % Large-/Mid-/Small-Cap enthält:
ich beschäftige mich aktuell mit der Entnahmephase im Alter, ist gerade ein Thema bei Bekannten, und stolpere dabei immer wieder über das Thema Transaktionsgebühren.
Während in der Ansparphase durch kostenlose Sparpläne bei vielen Brokern (wie der ING oder der DKB) kaum Kosten anfallen, sieht das beim Verkauf oft ganz anders aus. Wenn man monatlich oder quartalsweise feste Beträge entsparen möchte, läppern sich die Gebühren über die Jahre doch ganz schön – erst recht, wenn man keine riesigen Tranchen auf einmal verkaufen will.
Daher meine Fragen an die Runde und vor allem an diejenigen, die schon in der Entnahmephase sind oder sie konkret planen:
Wie setzt ihr eure Depotentnahme praktisch um? Verkauft ihr manuell (z. B. einmal im Quartal/Jahr) oder nutzt ihr automatisierte Auszahlungspläne (sofern verfügbar)?
Zähneknirschen oder Broker-Wechsel? Akzeptiert ihr die relativ hohen Verkaufsgebühren der etablierten Broker (wie die 4,90 € + 0,25 % bei der ING oder die gestaffelten Gebühren der DKB) für das Gefühl von „Sicherheit“ und Service im Alter?
Nutzt ihr Neo-Broker im Alter? Habt ihr euer Entnahmedepot zu günstigeren Anbietern (z. B. Trade Republic, Scalable Capital etc.) übertragen, um für 1 € oder komplett kostenlos zu verkaufen? Spielt da das Bauchgefühl mit Blick auf die Zuverlässigkeit im Alter mit?
Ich bin gespannt auf Eure Strategien, Erfahrungen und Meinungen dazu!