Beiträge von bpn1

    Sorry, die Excel will ich Euch ersparen.

    Ich habe einen ziemlich primitiven Denkfehler gemacht:

    Ich habe mein angesammeltes übertragenes Riestervermögen in das Altersvorsorgedepot hineingezogen - und zwar als Eigenbeitrag :(

    Da sich da was angesammelt hat, ich darauf aber keine Zulagen mehr bekomme, bzw. die vergangenen Zulagen nicht separiere, wird die Effizienz natürlich maßlos verwässert.

    Ja, Altersvorsorge-Depot hat klar einen Vorteil.

    Mein Szenario:

    ETF-SparplanAV-Depot
    Dauer Sparphase

    15 Jahre

    Dauer Entsparphase

    17 Jahre

    Rendite

    6,5% konstant

    Gesamt-Eigenbetrag aus Netto-Einkommen
    (150 EUR p. M.)

    27.000,00 EUR

    Gesamt-Sparbetrag (+ Zulage bei AV-Depot)27.000 EUR33.750 EUR
    Steuer (KESt + Soli - Teilfreistellung vs.
    Grenzsteuersatz)

    18,5%

    25%

    Vermögensaufbau nach Ende Sparphase

    46.357 EUR

    57.946 EUR

    Gesamtentnahme bis Vermögen aufgebraucht
    ist (Rest jeweils jährlich weiter verzinst)

    59.675 EUR

    68.613 EUR

    Die Vorabpauschale bzw. die Vermeidung beim AV-Depot betrachte ich hier noch nicht einmal.

    Danke für die vielen und schnellen Antworten!

    Und gern Rückmeldung, falls ich noch mehr Denkfehler gemacht habe, was mich nicht mehr wundern würde :)

    Gruß

    bpn1

    Du müsstest wahrscheinlich tatsächlich die Excel Tabelle teilen, damit an sich das anschauen könnte.

    Meine Excel ist im Moment mit meinen persönlichen Zahlen verknüpft, die ich nicht unbedingt so teilen möchte.

    Aber ich nehme das mal zum Anlass, eine abstrakte Modellrechnung zu machen. Wer weiß, da ist die Erkenntnis vielleicht eine ganz andere :) Die Excel teile ich dann hier.

    Hallo,

    Ich habe mal versucht die "Effizienz" des Altersvorsorgedepots der "Effizienz" einer normalen ETF-Besparung gegenüberzustellen.

    Dabei habe ich für beide Varianten geschaut:

    1) Wieviel Geld stecke ich aus meinem Nettoeinkommen in den jeweiligen Sparplan?
    2) Wieviel Geld bekomme ich bei gleichem Auszahlplan insgesamt ausgezahlt, wenn ich n Jahre spare und mit 67 beginne auszuzahlen.

    Dann teile ich die beiden Ergebnisse durcheinander.

    Da habe ich viel mit Excel herumgedoktert und komme auf keinen Vorteil des AV-Depots.

    Ich habe in meinen Rechnungen nämlich folgenden Unterschied in der Auszahlphase drin:

    A) Bei Entsparung ETF-Sparplan: KESt + Soli mit 30% Teilfreistellung, zusammen also 18,5% Steuern.
    B) Bei Entsparung Altersvorsorgedepot: Grenzsteuersatz = ungefähr 25%

    Bei A) konnte ich nur sehr heuristisch rechnen, da ja in Wirklichkeit der Gewinn für jede Auszahlungstranche aus der zugehörigen Kauftranche ermittelt wird (First in first out). Ich habe also einen groben p.a.-Zins mit konstanter Dauer gerechnet. Mehr Genauigkeit war bei mir nicht drin :-). Den p.a.-Zins habe ich immerhin aber in beiden Varianten gleich angesetzt (plus Zulagen bei AV-Depot!).

    Wie seht Ihr das? Gibt es Faktoren, die das AV-Depot doch gewinnen lassen?

    Welchen Gedankenfehler mache ich?

    Danke und Gruß

    bpn1

    So hatte ich es bisher auch verstanden und mich gefragt, ob die ungeförderte Einzahlung sich dann überhaupt steuerlich lohnen kann im Vergleich zum normalen Depot...

    Klar, man spart sich in der Ansparphase die Steuer auf Vorabpauschale bzw. Ausschüttungen und kann beliebig steuerfrei umschichten, aber in der Entnahmephase ist (zumindest nach aktueller Gesetzgebung mit Kapitalertragssteuer) die Besteuerung dann ja deutlich schlechter, oder?

    Das verstehe ich etwas anders: Wenn mein Bild stimmt, ist ja nur die Hälfte der Erträge zu versteuern. Und im Rentenalter ist mein Grenzsteuersatz vielleicht niedriger als heute (das muss in der Tat nicht für alle gelten). Dann ist der Vergleich:

    - Normales ETF-Depot und 26,xy% KESt und Soli auf den Ertrag

    vs.

    - Ungefördertes AV-Depot und Grenzsteuersatz (z. B. 30%) auf den halben Ertrag

    Das stimmt so nicht ganz.

    Man erhält mindestens die Zulagen. Das Finanzamt prüft aber zusätzlich, ob deine Steuerersparnis höher wäre. Dann kriegst du noch die Differenz erstattet.

    Vielen Dank für die Ergänzung Ozark. Und ich glaube, da gibt es noch so einige Einzelheiten, die ich nicht berücksichtigt habe (Mindestlaufzeit für den ungeförderten Teil usw.).

    Ich wollte nur wissen, ob das Schema so korrekt ist. Also im Prinzip:

    Sparphase:

    - geförderter Teil aus Brutto ODER aus Netto aber mit Zulagen (+ Deiner Ergänzung)

    - ungeförderter Teil aus Netto

    Entsparphase:

    - Auszahlung geförderter Teil vollversteuert

    - Auszahlung ungeförderter Teil halber Ertragsanteil versteuert.

    Gruß

    bpn1

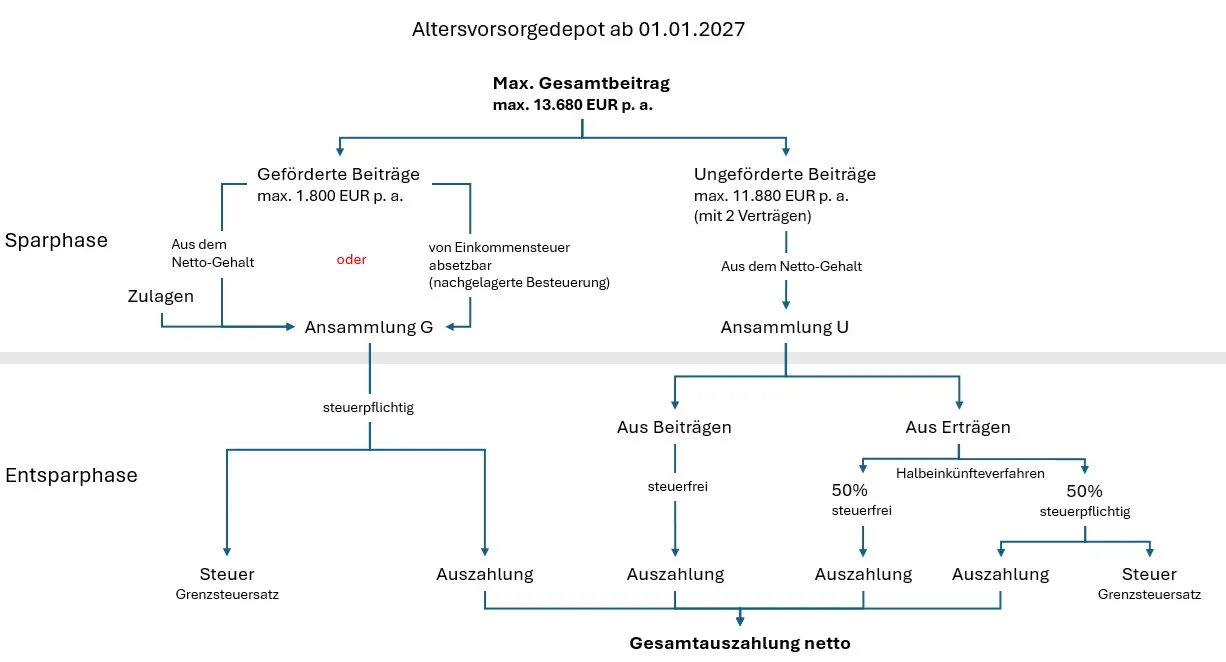
    Vielleicht habe ich mit dem Bild zu viele Fragezeichen verursacht. Daher doch ein paar Erläuterungen, wie es gemeint ist:

    Sparphase:

    Im AV-Depot werden maximal 1.800 EUR p. a. gefördert (Ehepartner, mittelbare Zulagenberechtigung etc. habe ich weggelassen).

    Darüber hinaus kann man ungefördert bis zu 11.880 EUR p. a. verteilt auf 2 Depots investieren.

    Das sind die 2 oberen Beitragsblöcke

    - Geförderte Beiträge
    - Ungeförderte Beiträge

    Im geförderten Teil (links):

    Linker Block: Entweder erhält man Zulagen (Höhe ist ein eigenes Thema), dann kann man die Beiträge nicht von der Steuer absetzen (-> aus dem Netto-Gehalt)

    Rechter Block: Oder man erhält die steuerliche Förderung, kann also den Beitrag von der Steuer absetzen und wird nachgelagert besteuert.

    Das Ganze wächst durch Zinsen, und es entsteht die verzinste Ansammlung G (G für gefördert :) )

    Im ungeförderten Teil (rechts):

    Keine Zulagen, keine steuerliche Förderung. Beiträge werden aus dem Netto-Gehalt entrichtet.

    Das Ganze wächst durch Zinsen, und es entsteht die verzinste Ansammlung U (U für Ungefördert)

    Entsparphase:

    Links: Die geförderte Ansammlung G ist bei Auszahlung voll steuerpflichtig (nicht nur die Erträge). Dabei zieht der Grenzsteuersatz des Renters oder der Rentnerin, der ja geringer ist als während des Erwerbslebens.

    Rechts: Für die ungeförderte Ansammmlung U ist bei Auszahlung nur der Ertragsanteil - und auch nur teilweise - steuerpflichtig: Nur die Hälfte des Ertrags wird besteuert, wieder mit dem verhältnismäßig geringen Grenzsteuersatz des Rentners oder der Rentnerin (Halbeinkünfteverfahren).

    Hallo zusammen,

    Ich versuche und habe große Mühe, die steuerlichen Gesichtspunkte des für Anfang 2027 geplanten Altersvorsorgedepots zu verstehen, obwohl ich so einige Blogs auch in Finanztip darüber gelesen habe. Daher habe ich mal ein Bild gemalt, wie ich das bisher verstanden habe und bitte das Forum, einmal Feedback zu geben, ob ich das richtig verstanden habe oder wo nicht.

    Ich denke ja, das Bild ist selbsterklärend, daher verzichte ich auf eine Erläuterung. Ich hoffe, ich liege nicht falsch :)

    Ich freue mich über jede Rückmeldung.

    Vielen Dank und Gruß

    bpn1