Beiträge von vly

    Deutsche Bank
    https://www.db.com/news/detail/20…t?language_id=3

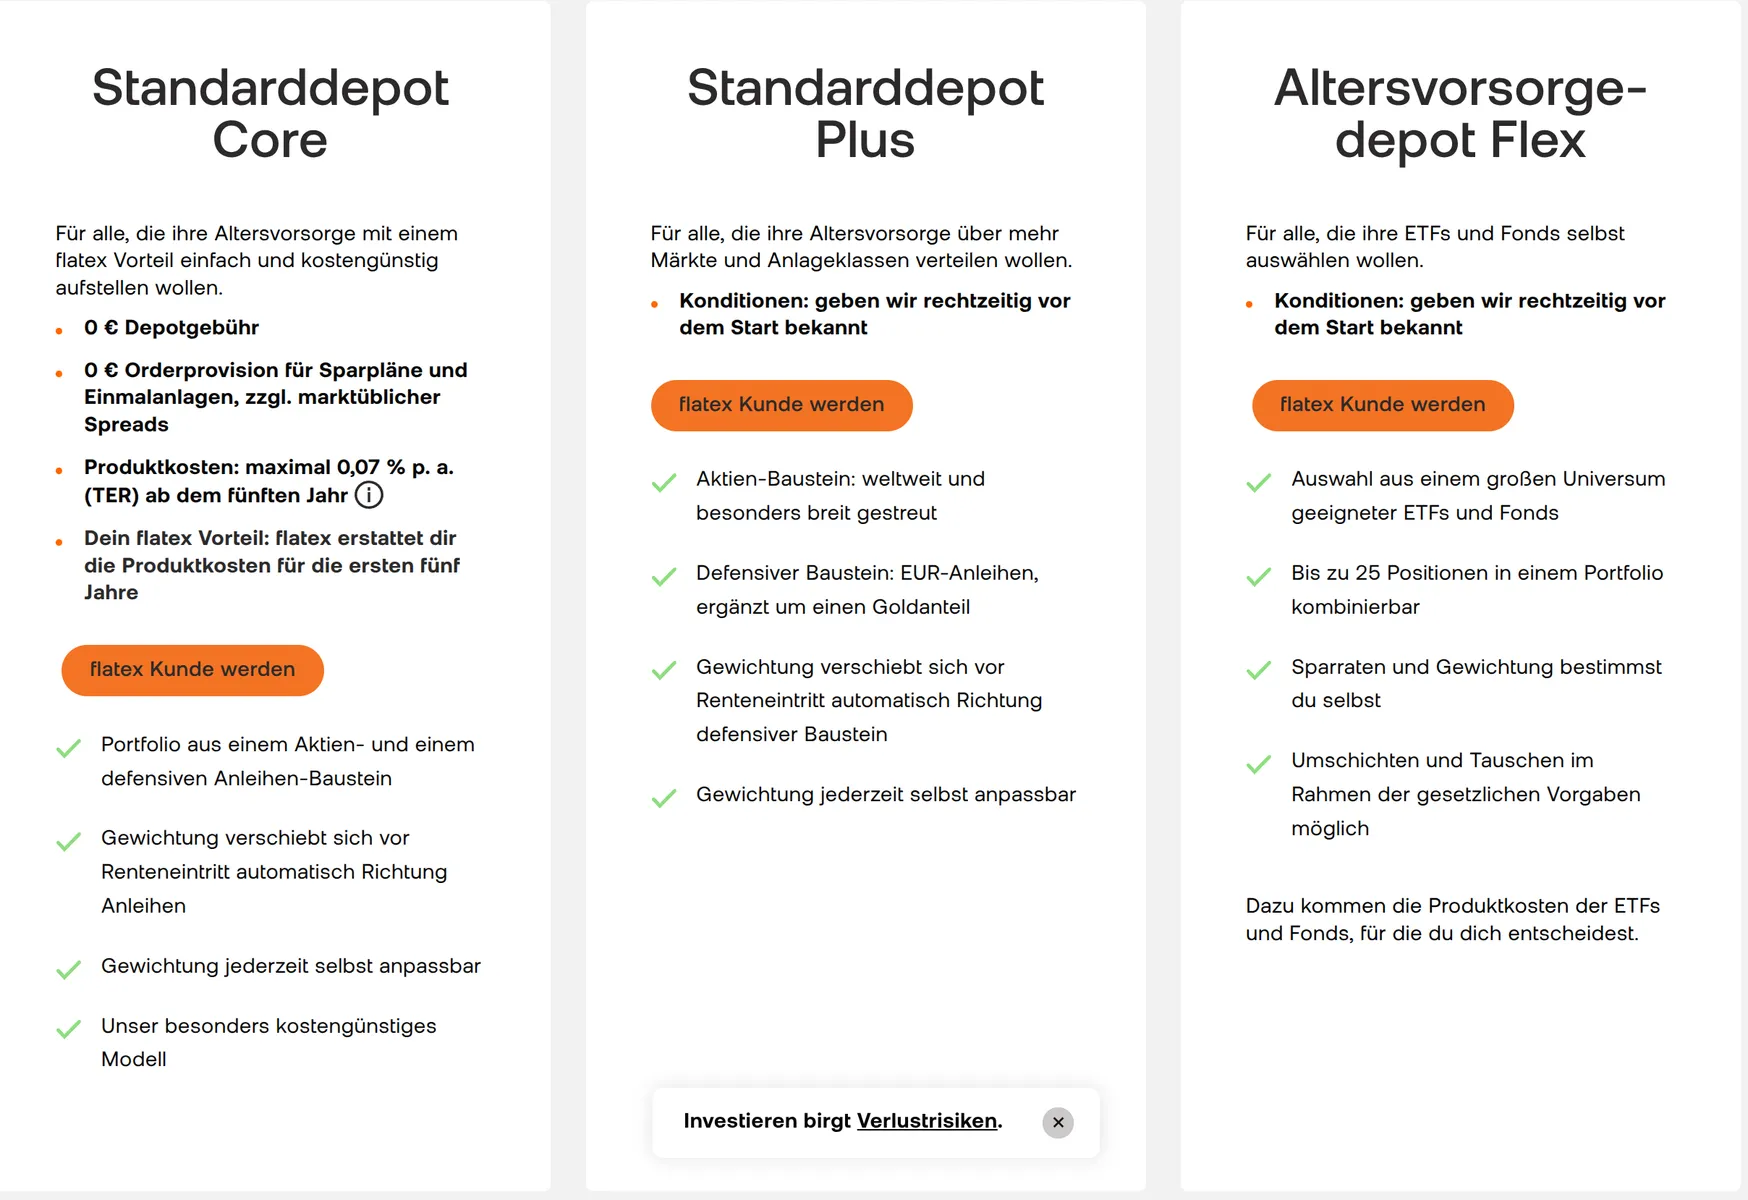
    "Das von der DWS entwickelte Standarddepot wird die gesetzlichen Anforderungen erfüllen und ausschließlich digital verfügbar sein. Zum Marktstart soll das Entgelt für die ersten zwei Jahre auf 0,10 Prozent p.a. reduziert werden. In diesem Zeitraum fallen damit lediglich die Kosten für die ETFs an; auf die reguläre Vertragsgebühr von 0,18 Prozent p.a. wird verzichtet. Anschließend beträgt das reguläre Entgelt 0,28 Prozent p.a.

    Zu einem späteren Zeitpunkt beabsichtigt die Deutsche Bank, das Angebot um ein von der DWS entwickeltes beratungsbasiertes Vorsorgeangebot mit erweiterter Produktauswahl zu ergänzen. Das Entgelt soll 0,99 Prozent p.a. betragen. Das Angebot soll über die persönliche Beratung bei Deutscher Bank und Postbank erhältlich sein. Zusätzlich fallen bei den Produkten der DWS mögliche Transaktionskosten an, die jährlich schwanken können."

    Ehrlich gesagt weiß ich nicht wo dein Problem ist bzw. wo deine Wut herkommt.

    Bei Steuerklasse 3 + 5 oder Lohnersatzleistungen ist eine Steuererklärung Pflicht. Und wenn es zu Nachzahlungen kommt, hat man halt durch die Steuerklassenwahl zu wenig Steuern in dem jeweiligen Jahr gezahlt.

    Statt mühsam die Frist einzuhalten, hättest du mal zum Telefonhörer greifen können und beim Finanzamt anrufen können. Dort sitzen auch nur Menschen und du hättest sicherlich eine Fristverlängerung erwirken können, wenn du die Situation geschildert hättest.

    Ich gehe davon aus, dass bei Preiserhöhung (einseitige Vertragsänderung) ein Sonderkündigungsrecht (in Sinne von: man kann früher kostenfrei wechseln) zu gelten hat. Oder bin ich da zu naiv?

    https://www.gesetze-im-internet.de/altzertg/__7c.html

    Der Anbieter muss dich 4 Monate zum Ende eines Quartals über die Kostenänderung informieren.
    Und in diesem Fall dürfen die 150€ Wechselgebühr nicht anfallen.

    Oh mann. Wenn keine sachlichen Argumente mehr vorhanden ist, schießt man gegen die "studierten fachleute ohne jeglichen praxi bezug".

    Viele deiner Aussagen hier im Thread bzgl. Anleihen sind nicht falsch und Allgemeinwissen, aber deine Nutzung des Begriffes "Zinsänderungsriskio" und die damit verbundene Kritik ist schlicht und einfach falsch.

    Wenn man in einem bestimmten Bereich unterwegs ist, sollte man schon die Begriffe nutzten, wie sie definiert sind und nicht so, wie man sie gerne selber definiert haben will.

    Frage wir oft kann sich der Zins des €str in 2,5 Jahren ändern?

    Du hast meine Nachricht inkl. der verlinken Seite gelesen und verstanden?
    Mir geht es um die allgemeine Definition des Begriffes Zinsänderungsrisko in Verbindung mit Anleihen.

    Dass sich eine €str-Anleihe permanent an den aktuellen Zinssatz anpasst ist klar und dass du damit dauernd eine andere "Verzinsung" hast, auch. Aber das hat nichts mit dem finanzmathematischen Begriff "Zinsänderungsrisiko" bei Anleihen zu tun.

    Nach dieser Begrifflichkeit hast du bei einer €str-Anleihe schlicht kein "Zinsänderungsriskio".

    Zinsändersungsriskio meint was anderes, als du darunter verstehst.

    fazit: zu behaupten der €str hätte keine zinsänderungne ist schlichtweg eine falsch aussage.

    Ich glaube, deine Definition von Zinsänderungsrisiko entspricht nicht der allgemeinen Definition.

    Als Beispiel (https://gerd-kommer.de/blog/zinsaenderungsrisiko/:(
    "...Konkreter ausgedrückt und auf die Position eines Anlegers bezogen, ist es das Risiko von Kursverlusten bei Anleihen, die entstehen können, wenn die Marktzinsen steigen
    ....
    Um die Zinsänderungsrisikothematik zu verstehen, wollen wir uns daher ganz kurz mit ein wenig einfacher Anleihen-Mathematik befassen. Das hier zentrale Konzept ist der negative oder inverse Zusammenhang zwischen dem Kurs (dem Preis oder Wert) von Anleihen und der Veränderung des Marktzinsniveaus: Ein Anstieg des Marktzinses führt unter sonst gleichen Umständen zu einem Rückgang von Anleihenkursen, ein Sinken des Marktzinses zu einem Kursanstieg."

    Bei kurz laufenden Anleihen, die den €STR abbilden wollen, gibt es nach der allgemeinen Definition praktisch kein Zinsänderungsriskio.

    https://www.fundresearch.de/altersvorsorge…rgedepot-an.php

    "Die Deka beschränkt sich allerdings nicht auf das günstige Standarddepot. Anleger können alternativ ein aktiv gemanagtes Individualprodukt wählen. Dieses kostet abhängig von der Vertragslaufzeit zwischen 1,0 und 1,5 Prozent pro Jahr.

    Im Standardmodell investiert die Deka das Geld in einen weltweit anlegenden Aktien-ETF und einen europäischen Rentenfonds.

    In der klassischen Variante wird zunächst vollständig in Aktien investiert. Fünf Jahre vor dem geplanten Rentenbeginn wird der Aktienanteil auf 50 Prozent reduziert, zwei Jahre vor dem Rentenbeginn nochmals um 20 Prozentpunkte. Wer selbst entscheiden möchte, kann den Aktienanteil in der Sparkassen-App während der Ansparphase kostenlos anpassen.

    Das aktiv gemanagte Modell setzt dagegen auf bis zu drei Fondsbausteine. Die Deka steuert das Risiko über einen Lebenszyklusansatz und schichtet mit zunehmendem Alter schrittweise von Aktien in Renten- und später Geldmarktfonds um. "

    https://www.handelsblatt.com/finanzen/banke…/100252107.html

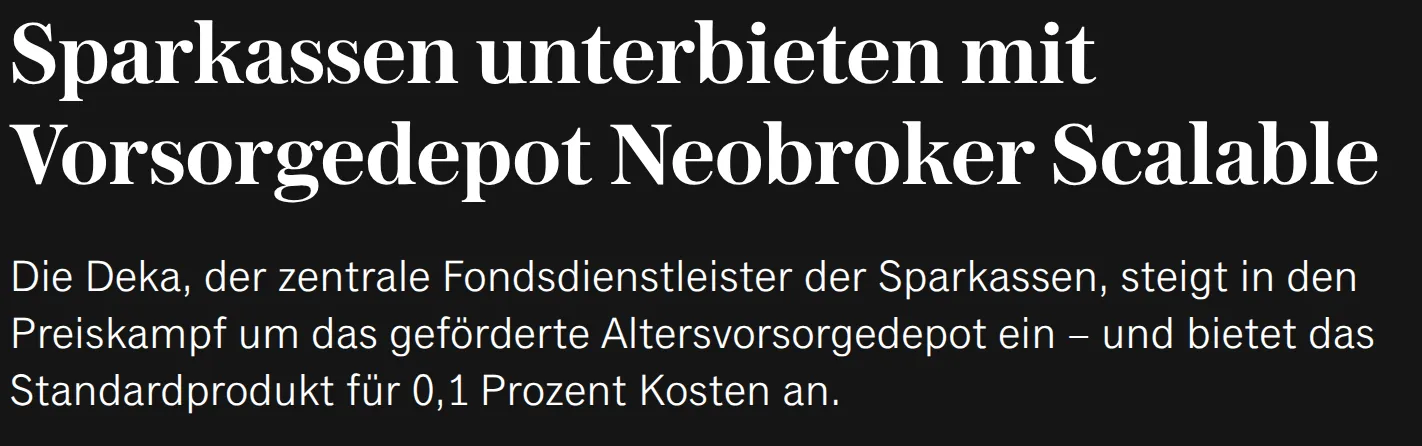
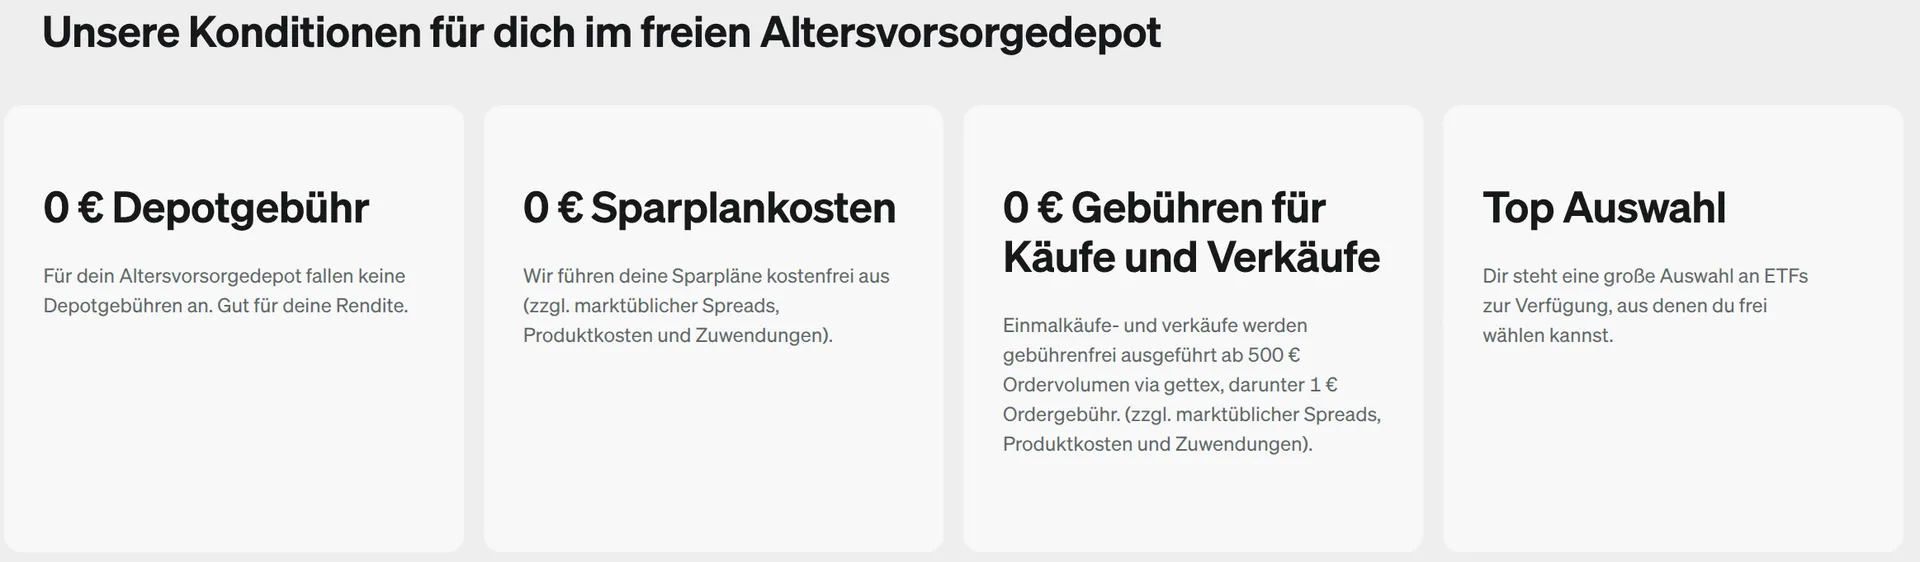
    "Die deutschen Sparkassen wollen im Wettbewerb um das neue Altersvorsorgedepot Neobrokern Paroli bieten. Ihr zentraler Fondsdienstleister, die Deka, verlangt für das Standarddepot 0,1 Prozent Gebühren pro Jahr, wie er am Mittwochvormittag mitteilte. Weitere Kosten, etwa für die Führung des Depots, fallen nicht an."

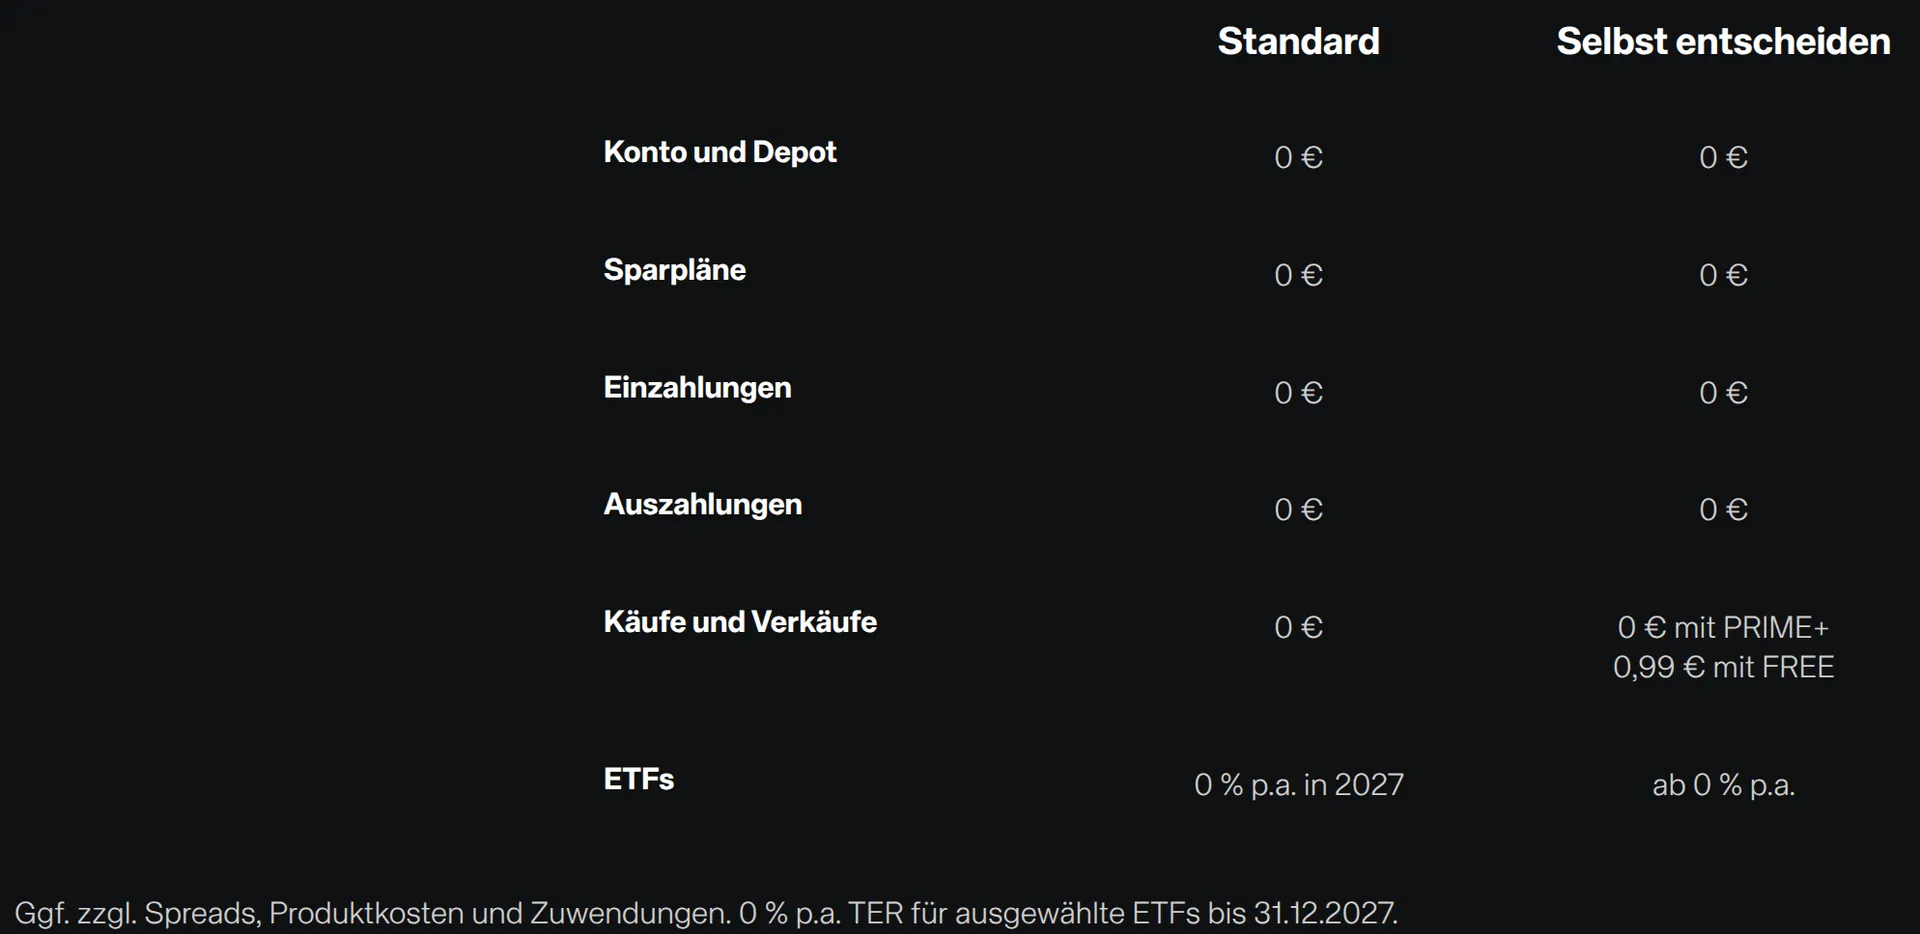
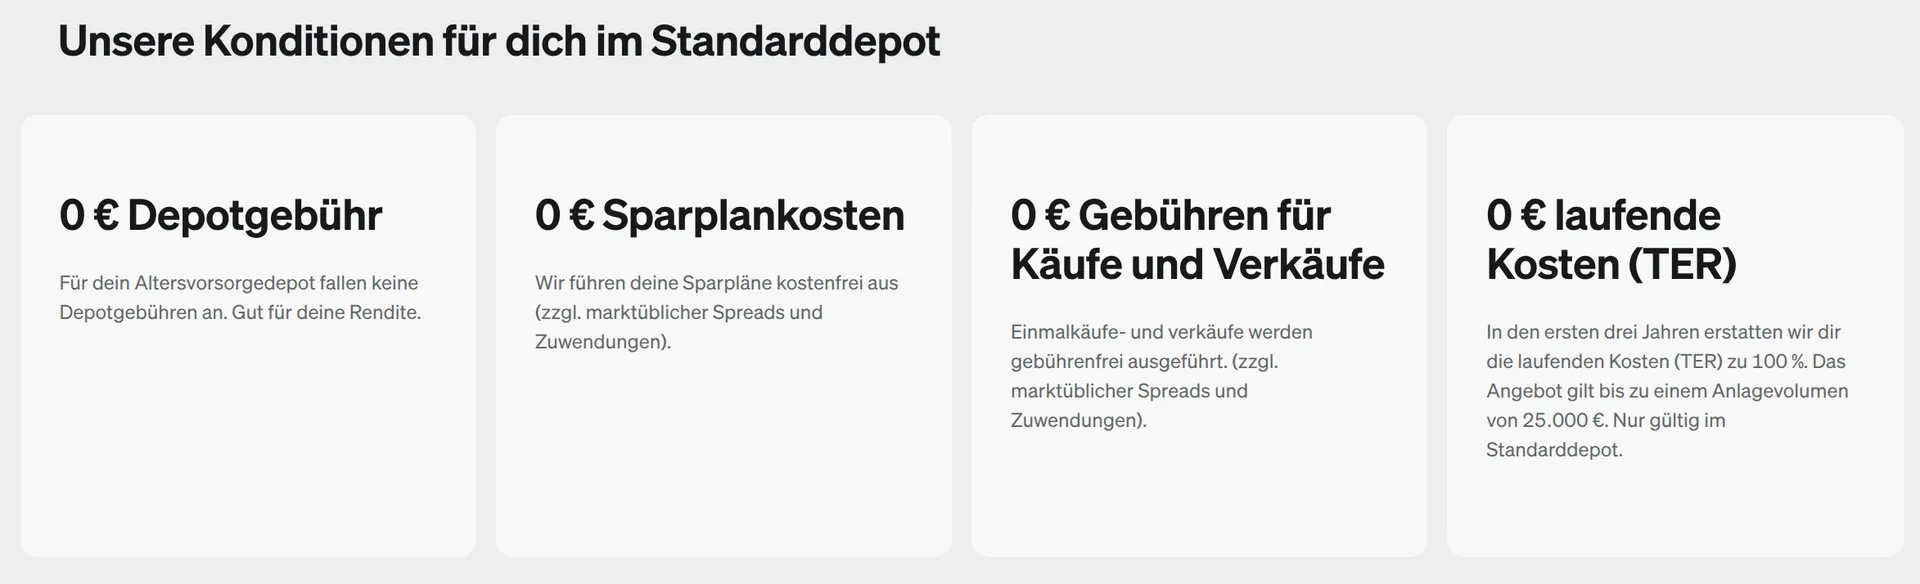
    Kann jemand erklären, wieso das Handelsblatt der Meinung ist, dass die Deka damit Scalable unterbieten?

    Tomarcy
    Den Gedanken habe ich auch, weshalb ich das AVD ungerne bei den Neoborkern abschließen möchte.

    Die Konditionen können mit einer Frist von 4 Monaten zum Quartsende vom Anbieter geändert werden, falls der Vertrag eine Preisanpassung vorsieht. Das Standard-Depot darf aber nicht teurer als 1% werden. Im Fall einer Preiserhöhung darfst du kostenlos den Anbieter wechseln. (§ 7c AltZertG)

    Den AVD Vertrag kann die Bank meinem Verständnis nach nicht regulär kündigen.

    Aha…und was ist dann mit den anderen Einkünften aus Kapitalvermögen ? Muss man die auch eintragen ? Auch wenn sie bereits korrekt mit der Abgeltungssteuer besteuert wurden?

    „Frage für einen Freund“, weil ich seit vielen Jahren keine Anlage KAP mehr ausfülle.

    Wenn du ausländische Kapitalerträge angibst, musst du zumindest den von dir durch Freistellungsaufträgen genutzten Sparer-Pauschbetrag mitangeben.

    Wenn du auf die Günstigerprüfung nicht verzichten willst, musst du alle Kapitalerträge aufführen.

    Absolut nicht mein Gebiet.

    Aber meiner Meinung nach muss du zwischen dem Vertrag und den Auszahlungen unterscheiden.

    Bei deinem Zitat von oben geht es mMn darum, ob der Vertrag "weggepfändet" werden kann.

    Du redest aber von der Auszahlungsphase. Hier gelten mMn dann wieder die "normalen" Pfändungsgrenzen.

    Für einen 67-Jährigen sind zum Beispiel maximal 256.000 Euro im Falle einer Pfändung gesichert."

    Die Werte sind nicht mehr aktuell (siehe § 851c Abs. 2 ZPO)

    Mittlerweile liegt der Höchstbetrag bei 340.000 €, aber man muss auch immer den jährlichen Höchstbetrag (6 bis 7000€) und die 30% Regel beachten. Man kann also nicht auf einem Schlag z.B. 340.000€ einzahlen, um sein Geld zu sichern.

    Deine vorherigen Steuerbescheide spielen keine Rolle.

    Stattdessen trägst du deine voraussichtlichen Sonderausgaben, außergewöhnliche Belastungen, Werbungskosten (über 1230€ hinaus + 600€ Antragsgrenze), Pauschbeträge usw. ein. Daraus wird dann ggf. ein Freibetrag berechnet, der von deinem Arbeitgeber berücksichtigt wird.


    Hast du dir den Antrag mal angeschaut?

    https://www.formulare-bfinv.de/ffw/form/displ…EAF63D460DDCC18

    Am Ende sind die ganzen Rechner nur grobe "Schätzeisen" und erzeugen das falsche Gefühl einer Gewissheit. Wenn die Rechner hier Cent-Werte ausgeben, verdrehe ich die Augen.

    - Man schaue sich nur mal eine Monte Carlo Simulation eines ETF-Vermögens an, dass man über 20 Jahre bespart. Einfach mit 6 Prozent zu rechnen, ist schon eine mehr als fragliche Vereinfachung.


    - Steuerrecht

    Wer weiß, ob es bei der Versteuerung bei Kapitalerträgen bei der aktuellen Regelung bleibt. Das Thema Versteuerung mit dem persönlichen Einkommensteuersatz ist ja immer wieder ein (Rand-)Thema.


    - Einordnung der Geldsumme

    Ich würde mal unterstellen, dass kaum einer einschätzen kann, was z.B. 2.000€ pro Monat inflationsbereinigt in 20 oder 30 Jahre bedeuten.


    Was sollen wir machen? Gar nicht mehr rechnen?