Beiträge von pmeinl

    Meine ernstgemeinte Frage geht auch an pmeinl: lohnt sich das oder ist das mehr Hobby, weil es Euch auch Spaß macht und ggf. Beruhigt?

    Ohne ein Arbeitsblatt mit detaillierter Planung über die Jahre hätte ich nicht verstanden, wie die Aspekte meiner Finanzen über die Zeit zusammenwirken. Ich musste berücksichtigen: vorzeitiger Renteneintritt, Gehalt, ALG, Abfindung, Rente, Inflation, Ausgaben (insbes. Miete), Erbschaft Geld, Wertpapierdepot, Bankeinlagen, Erbschaft Elternhaus.

    Beim Durchgehen meines Arbeitsblattes mit Bekannten zeigte sich, dass manche zum ersten Mal in ihren Leben nachdachten über die Unterschiede von Bruttoeinnahmen und zu versteuerndem Einnahmen, Spitzensteuersatz und Durchschnittssteuersatz, Bruttozinsen und Nettozinsen, über den Einfluss von Inflation und Rentensteigerungen oder erfuhren, dass als Pflichtversicherter in der GKV ihr KV+PV Beitragsanteil von der Rente einbehalten wird (und Beitragserhöhungen den Auszahlbetrag reduzieren) oder dass die Rente nachträglich auf Basis des Jahressteuerbescheides verteuert wird und man ab 400€ Steuer pro Jahr eine vierteljährliche Vorauszahlung leisten muss. Auch über ihre Ausgaben und deren Entwicklung über die Lebensphasen hatte sich mancher noch nie Gedanken gemacht.

    Auf all so was stößt man, wenn man versucht, das Arbeitsblatt zu verstehen, auszufüllen oder zu modifizieren.

    Manchem mag natürlich eine grobe Planung wie meine Bierdeckel-Planung ausreichen, oder nachdenken und mit einigen Rechnern simulieren.

    Das mit dem "beruhigen" ist ein interessanter Aspekt. Mir macht es Spaß, Alternativen durchzuspielen, auch über Worst-Case-Szenarien nachzudenken. Damit habe ich, sobald (wie immer) Unerwartetes eintritt, schon mal darüber nachgedacht und kann leichter entscheiden. Insofern beruhigt mich das - aber nicht, weil ich die Illusion habe, die Zukunft würde entsprechend meinen Planungen verlaufen "Planung ist der Ersatz des Zufalls durch den Irrtum", sondern weil ich so gut wie möglich verstehe, wie mein beplanter Bereich tickt. Ich kenne aber einige, denen viele Alternativen und Unsicherheiten oder gar Nachdenken über mögliche Fehlschläge nur Angst machen.

    Und ja, ich codiere gerne und spiele gerne mit Excel - leider lässt mein Hirn merklich nach und ich mache jetzt viele Fehler.

    Welche interessanten Konstellationen wolltest Du denn zeigen?

    Das ist bei derlei Spreadsheets in der Cloud so. Das ändert nichts daran, daß ein solches Spreadsheet erklärungsbedürftig ist (wenn man denn wirklich anderen Leuten damit etwas demonstrieren wollte).

    Das mag schon sein. Wenn man sich selbst so etwas baut, lernt man eine Menge dabei. Wenn man aber ein fertiges Sheet vorgesetzt bekommt, braucht man dazu Erläuterungen.

    Wenn man aber ein fertiges Sheet vorgesetzt bekommt, braucht man dazu Erläuterungen.

    Gerne erläutere ich mein Arbeitsblatt zur detaillierten Planung etwas. Wollte nicht so viel dazu schreiben, um den Thread der Erstellerin nicht zu "entführen".

    Meine Excel Arbeitsblätter lassen sich herunterladen, um sie lokal frei anpassen zu können, via File > create a copy > download a copy. Die runtergeladenen *.xslx Dateien lassen sich vermutlich auch mit den meisten anderen Tabellenkalkulations-Apps bearbeiten.

    Eigentlich sollten die Eingabefelder (blau) auch online Änderungen zulassen, ohne Auswirkungen auf andere, gleichzeitige Nutzer, aber wegen Änderungen in OneDrive oder Excel Online funktioniert das manchmal nicht sauber.

    Habe die Arbeitsblätter hier neu mit Schreibschutz verlinkt, damit gleichzeitige Nutzer sich mit ihren Änderungen nicht in die Quere kommen:

    Detaillierter Finanzplan Ruhestand

    Bierdeckel Finanzplanung

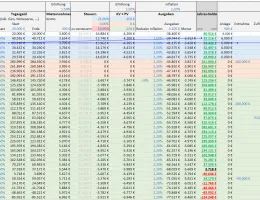
    Der Grundgedanke ist im Post des Privatiers beschrieben: Für jedes Jahr gibt es eine Zeile mit Vermögen am Jahresanfang, Einnahmen, Ausgaben und als Saldo Endstand. Der Endstand eines Jahres wird als Vermögen am Jahresanfang des Folgejahres übernommen.
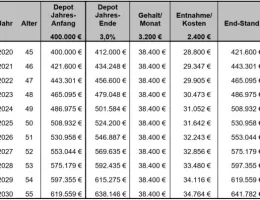
    Mein Arbeitsblatt ist aus einer rentenlastigen Planung mit Investitionen und Immobilien als Zubrot entstanden. Für mehr investitonsgetriebene Planungen würde man die Reihenfolge der Spalten und die Detaillierung anders gestalten.

    Um verschiedene Lebensphasen abzubilden, kann man links im Kopfbereich das Jahr des geplanten Ruhestands und das Jahr des Renteneintritts angeben. Bis zum Ruhestandeintritt wird das Gehalt berücksichtigt. Erst ab Renteneintritt die Rente. Gehalt und Rente gleichzeitig habe ich bei der Erstellung nicht vorgesehen (obwohl vorzeitiger Renteneintritt und gleichzeitig weiterarbeiten eine gute Alternative sein kann, siehe (Früh)Rente plus Job kann sich lohnen), aber man kann das Gehalt einfach in der Ruhestandsphase manuell eintragen, oder die Formeln ändern.

    Gibt man z.B. in Eintritt Ruhestand und Eintritt Rente 2028 und 2020 ein, ergibt sich folgendes Bild der Lebensphasen:
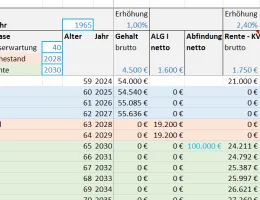
    Die Eingabe der Restlebenserwartung bewirkt die Markierung der Zeile mit dem erwarteten Lebensende "Habe Fertig". Man sieht aber auch die Entwicklung der Werte in den nachfolgenden Jahren.

    Weitere Eingabefelder sind: Gehalt, ALG, Abfindung, Rente ohne KV Anteil, Tagesgeld (oder andere risikoarme Anlagen wie Geldmarktfonds), Mieteinnahmen, Steuern (einstellbar: steuerfreier Anteil der Rente, abziehbare Vorsorgeaufwendungen, Durchschnittssteuersatz), KV+PV, Ausgaben.

    KV+PV haben eine extra Spalte, damit man ihre Beitragsentwicklung simulieren kann. Für freiwillig GKV-Versicherte und privat Versicherte zahlt die DRV einen Zuschuss auf den KV-Beitrag, aber nicht auf den PV-Beitrag, deshalb die Spaltenübreschrift "KV-Anteil + PV); Pflichtversicherte tragen einfach ihren Beitragsanteil für KV + PV ein.

    Der Jahres-Saldo wird berechnet.

    Für einige Spalten wie Rente, Inflation, ... ist eine prozentuale Veränderung eingebbar. Für manche habe ich diese Werte in einer separaten Spalte jährlich überschreibbar gemacht. Bei Ausgaben gibt es eine zusätzliche Spalte, in der man prozentuale Reduzierungen im Alter eingeben kann.

    Rechts vom Jahres-Saldo lassen sich Angaben machen zu Depot-Anlagen, -Entnahmen und Rendite. Unter Zufluss kann man erwartete Zuflüsse von Aussen (z.B. Erbschaften) eintragen. Das alles fließt auch in den Jahres-Saldo ein.

    Die Spalten Verzehr geben einen Überblick zum Verzehr bzw. Wachstum des Gesamtvermögens.

    Bei Immobilie kann man die Werte von Immobilien und Verkäufe in bestimmten Jahren eingeben. Auch das fliest in den Jahres-Saldo ein.

    Zur Abschätzung meiner Ausgaben nutze ein separates Arbeitsblatt:
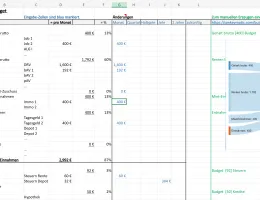
    Ausgaben Budget

    Mit interessanten Konstellationen meinte ich: Die Eingaben im verlinkten Arbeitsblatt zeigen Lebensphasen mit Gehalt, ALG-Bezug, den Einfluss von Abfindung, Renten mit Erhöhungen, Bankeinlagen mit Verzinsung, Mieteinnahmen, Ausgaben mit Inflation, Auswirkung von Steuern und Entwicklung der KV-Beiträge. Mit Depotentnahmen und Hausverkauf ist das Vermögen zum Lebensende aufgebraucht. Nimmt man das Haus raus, oder das Depot, oder erhöht die Ausgaben, dann ist man früher pleite. Wie Achim Weiss richtig feststellte, passen die Mieteinnahmen nicht zum Wert des Hauses - aber darauf kommt es hier nicht an, habe einfach überall Werte eingegeben, mit denen man spielen kann, als Start so, dass Musterfrau am Lebensende pleite ist.

    Dein Mustermann ...

    8)

    Wie ich schrieb, sind die eingegebenen Werte rein fiktiv, um ein paar interessante Konstellationen zu zeigen. Jeder kann eingeben, was er will oder mein Arbeitsblatt so komplex oder einfach modifizieren, wie er will: Z.B. unterscheiden zwischen Tagesgeld(Konten) und Geldmarktfonds in unterschiedlichen Spalten, ob er Miete zahlt (der Screenshot ist ohne extra Spalte für Miete [die wäre dann in den Ausgaben drin], das verlinkte Arbeitsblatt ist mit extra Spalte für Miete), fixe prozentuale Veränderung über alle Jahre (wie bei Wertsteigerung Immobilie) oder jährlich eingebbar (wie bei Inflation), oder zusätzlich zur Inflation noch eine extra Eingabe für z.B. prozentuale Reduzierungen des Konsums im Alter, ....

    Mir ging es darum, prinzipiell zu zeigen, wie man für unterschiedliche Lebensphasen (z.B. in Arbeit, Privatier vor Rente, in Rente) und viele Aspekte wie Gehalt, Alg, KV, Ausgaben, ... und deren Veränderungen über die Zeit, die Entwicklung über die Jahre simulieren kann. Mir hat das sehr geholfen, um zu verstehen, was sich wie auf meine finanzielle Situation auswirkt.

    Ich empfehle, mit meinen Anregungen ein eigenes (vermutlich einfacheres) Arbeitsblatt zu erstellen - mein eigenes sieht auch deutlich anders aus.

    Weitere meiner Excels finden sich hier: Alle meine Excel Tools - Weltweit im Ruhestand

    Ich habe mir vor Jahren zur Finanzplanung für meinen Ruhestand einige Excel-Arbeitsblätter erstellt zum Simulieren von "was wäre wenn".

    Man plant nicht unter der Illusion, die Zukunft würde entsprechend der Planung verlaufen, sondern um zu verstehen, wie der beplante Bereich tickt – wie sich geänderte Parameter oder Maßnahmen auswirken. Damit versteht man, worauf man Einfluss hat und was mal halt akzeptieren muss und kann in Entscheidungssituationen unter Zeitdruck, Stress oder gesundheitlichen Einschränkungen leichter und besser reagieren.

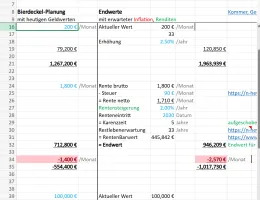
    Grobe "Bierdeckel"-Planung

    Links eine Berechnung mit realen heutigen Zahlen, also ohne Berücksichtigung von Inflation, Zinsen, Renditen und möglicher Entwicklung von Renten, Mieten, Immobilienwerten oder Ausgaben.

    Rechts mit Endwerten unter Berücksichtigung mindernder Inflation und mehrender Renditen gerechnet.

    Bierdeckel-Finanzplanung

    Detaillierte Planung, die den Verlauf über die Jahre simuliert. Diese berücksichtigt viele Aspekte, wie Gehalt, Rente, Abfindung, ALG I, Mieteinnahmen, Steuern, Tagesgeld, Depot-Anlagen/Entnahmen, Reduzierung des Ausgabenbudgets mit dem Alter, Veränderung von Tagesgeld-Zinsen und Inflationsrate über die Jahre und die Lebensphasen in Arbeit, Ruhestand von Rente (Privatier?, ALG-Bezug?) und in Rente bzw. Entnahmephase.

    Dieses Arbeitsblatt basiert auf Vorschlag für einen Finanzplan - Die ersten Schritte | Der Privatier

    Finanzplan Ruhestand

    Vorsorglich:

    Die eingetragenen Werte haben nichts mit meiner eigenen Situation zu tun, sondern sind fiktiv so gewählt, dass sich interessante Konstellationen ergeben.

    Meine Arbeitsblätter haben wahrscheinlich konzeptionelle Fehler und falsche Berechnungen, also besser nur als Anregung nutzen, um sich selbst welche zu bauen.

    Und ja, schau Dir auch ruhig Seniorenwohnanlagen an.

    Ich, auch single, bin mit 63J nach vorzeitigem Rentenbeginn aus einer Großstadt in eine Wohnung im betreuten Wohnen in der Provinz gezogen. Habe dabei meine Wohnfläche von 130qm auf 55qm reduziert. Schöne Natur, Supermärkte, Hausärzte, Zahnärzte und Apotheken und ein paar Restaurants und Biergärten sind fußläufig erreichbar. Ein Seniorenheim ist 50m entfernt. Es gibt gute Bus- und Bahnverbindungen in großen Städte. Mit aktuell 67J nutzte ich noch keines der Betreuungsangebote. Es lebt sich hier viel besser als erwartet.

    Ein Hintergedanke bei dieser Wohnungswahl war die Möglichkeit, meine alten Eltern hier leicht unterbringen zu können, falls diese nicht mehr in ihrem Haus leben können und mir dann was anderes zu suchen oder falls bei guter Gesundheit Vollzeit zu reisen ...

    Ich mache die Arzt- und KH-Termine für alten Eltern und mich. Alle in GKV. Wir leben in der hessischen Provinz. Einen neuen HA zu finden (wegen Umzügen und Altersgründen des Arztes) war mehrfach null Problem. Auch Facharzttermine sind generell kein Problem - mit Ausnahme von Hautarzt! Man muss halt manchmal etwas flexibel sein, oder weiter weg suchen.

    Bei der aktuellen Hautärztin geht nie jemand ans Telefon und man macht Termine mit max 6 Mon Vorlauf, womit man den nächsten Vorsorgetermin nicht beim aktuellen Termin vereinbaren kann. Bin mehrmals 20 Km nur zum Termin ausmachen hingefahren und habe dazu 30 Min angestanden. Jetzt bin ich drauf gekommen, ein Fax zu schicken (via Pamfax) - dann rufen die komischerweise innerhalb von 15 Min zurück.

    Bei MRT und CT wurden mir mehrmals in 3 bis 4 Mon genannt und auf den Hinweis uns anzurufen, falls jemand einen Termin absagt (wir könnten dann in 1h da sein) kam die Antwort "das geht nicht, wir haben niemanden, der sie anrufen könnte". Habe hier jedes Mal bei einer überregionalen Gemeinschaftspraxis mit vielen Standorten in 50 Km Entfernung einen Termin in 1 Wo bekommen.

    Mit den Leistungen der Ärzte, Schwestern und KH waren und sind wir generell sehr zufrieden. Habe in den letzten Jahren nur zwei "Giftschlagen" an Anmeldungen erlebt. Die Organisation dagegen ist durchweg vorsintflutlich. Gerade letzte Wo musste ich 40 Km fahren, um eine Überweisung bei einem Facharzt abzuholen. In ePA ablegen oder per E-Mail schicken wollten sie nicht. Per Post ginge nicht, weil wir kein Porto hinterlegt hätten.

    Die Organisationsmisere liegt aber auch an der Grundeinstellung von Patienten. Nur nix Neues, nur nix ändern... Diese generelle Starrheit und Bräsigkeit in unserem Land nervt mich. Oft höre ich auch "in meinem Alter..." - bin selber 67 und sehr offen Fortschritt. Auch zur ePA beschäftigt sich die Diskussion ja hauptsächlich damit, welche Probleme es gibt und wie man widersprechen kann.

    Nicht, dass ich an eRezept und ePA nix auszusetzen hätte. Bin Informatiker mit 40+J Erfahrung und halte z.B. die übertriebene, dauernde Neuanmelderei und die wirren UX und den App Wildwuchs für groben Unfug. Das eRezept hat die Versorgung mit Medikamenten für uns umständlicher gemacht: früher habe ich Wiederholungsrezepte per E-Mail angefordert, mit dem Hinweis diese für Apotheke X zu hinterlegen und die Apotheke lieferte die Medikamente automatisch nach Hause. Mit dem eRezept muss ich warten bis dieses ausgestellt ist und dann den Botendienst einer Apotheke beauftragen. Es gibt keine Notification, dass ein neues Rezept vorliegt, man die Rezepte nicht für automatische Lieferung konfigurieren, Privatrezepte laufen nicht über eRezept.

    ... und damit signalisiert hast, daß Du irgendwas mit USA zu tun hast. Das war vermutlich keine besonders kluge Entscheidung von Dir.

    Bei jeder Depoteröffnung fragen deutsche Banken: Haben sie irgendwas mit den USA zu tun? Wenn ja, war es das. :(

    Ja, klar! Wusste es damals halt nicht besser.

    War die meiste Zeit im Ausland unterwegs und da war die Google Fi Nr sehr praktisch: Aus dem Flugzeug aussteigen, Flugmodus aus und das Handy sagt "Welcome to Cambodia". Heute behalte ich auch auf langen Reisen meine deutsche (e)SIM und aktivere diese bei Bedarf - weil halt manchmal eine registrierte deutsche SMS die letzte Rückfallposition ist, um was zu entsperren oder freizugeben.

    In Thailand sind es mittlerweile meist 220 Baht, ca. 6 Euro. Da man aber fast überall mit Karte bezahlen kann, benötigen wir nur noch eine, maximal zwei Abhebungen pro Aufenthalt.

    Man kann diese Fremdkundengebühren minimieren, indem man ATM mit höherem Abhebelimit als den typischen 10K THB pro Transaktion wählt. Bei meinem letzten Aufenthalt in TH konnte man an den gelben Kungsri? ATM bis 30K THB abheben.

    Im Buch "Die genial einfache Vermögensstrategie: So gelingt die finanzielle Unabhängigkeit" von Prof. Weber findet sich einiges zum Entsparen: Kapitel 9 Strategien für kontinuierliches Entsparen.

    Ich nutze als Einzugsscanner (für mehrere Seiten) ScanSnap iX500 (sein Nachfolger ist, glaube ich, iX1600). Für einzelne Seiten manchmal die Microsoft Lens App auf einem Handy (nicht verwechseln mit Google Lens).

    Beim Digitalisieren seiner Unterlagen kann man Dokumente, welche man weiterhin auch in Papierform aufbewahren will (siehe Aufbewahrungsfristen) in spezifischen Ordnern abheften, also z.B. Steuer, Haus, Auto, Wohnung, Versicherungen oder diese einfach ohne Gruppieren chronologisch ablegen und nur über eine eindeutige Nummer auffindbar macht. Für letzteres braucht man einen Paginierstempel. Mit dem Paginierstempel versieht man Dokumente vor dem Scannen mit einer fortlaufenden Nummer und legt die Dokumente dann einfach sequenziell, völlig ungruppiert, in Ordnern ab. Über die Nummer auf der digitalen Kopie findet sich das Original leicht.

    Ich bin für Papierdokumente beim Gruppieren in Ordnern geblieben und habe den Paginierstempel wieder verkauft.

    Besonders wichtige Dokumente lagere ich in einem Bankschliessfach.

    Ordnerstrukturen auf meinen Rechnern, in der Cloud und in E-Mail-Clients halte ich sehr einfach. Die Suchfunktionen von Windows und Outlook sind für mich gut genug. Wenn ich genauer klassifizieren wollte, würde ich ein System mit Tags verwenden – damit findet sich z.B. eine Handwerkerrechnung fürs Elternhaus sowohl unter Rechnung als auch unter Haus. Bei einer simplen hierarchischen Ordnerstruktur ist man auf ein einziges Klassifizierungsmerkmal beschränkt.

    Ich nutze folgende Namenskonventionen:

    Dateinamen mit datumsrelevantem Inhalt starten mit „yyyy-mm-dd“. Damit lassen diese sich leicht nach Datum sortieren.

    Die Namen von Ordnern

    - welche ich im Windows Explorer vorn sortiert haben möchte, starten mit „. „

    - mit veraltetem Inhalt starten mit „zz-„

    - die ich demnächst zu löschen beabsichtige, starten mit „xx-„


    Die meisten meiner Dokumente habe ich in der Cloud gespeichert – Ende-zu-Ende verschlüsselt in Tresorit.

    M.E. sollten private Daten nur dann in der Cloud gespeichert werden, wenn diese mit einem Schlüssel verschlüsselt sind, den nur der Nutzer kennt, also Ende-zu-Ende-Verschlüsselung (E2E). Die meisten Cloud-Provider (inkl. Google Drive und Microsoft OneDrive) bieten leider keine E2EE. Das gebotene „encrypting data in transit and at rest“ ist hier nicht ausreichend

    Für Backups auf externe SSDs nutze ich Macrium. Eine Backup-SSD liegt im Bankschließfach zur räumlichen Trennung von Datensicherungen.

    ...

    Gibt es Nachteile einer eSIM?

    Das Übertragen einer eSIM von einem Handy auf ein anderes kann je nach Provider umständlich sein (evtl. schriftliche Kommunikation erfordern). Eine physische SIM-Karte lässt sich einfach in jedes Handy einlegen, z.B. wenn das aktuelle Handy kaputtgeht. Das ist für Reise SIMS wohl eher nicht so wichtig, für die deutsche SIM aber bedenkenswert, weil manchmal eine bereits verifizierte deutsche Telefonnummer die letzte Möglichkeit ist, etwas freizuschalten.

    Ein interessanter Vorteil von eSIM: Man kann auf einem Handy mehrere eSIM gleichzeitig installieren und zwischen diesen wechseln – ohne sie jeweils neu aktivieren zu müssen.

    Ich nutze nur Dual-SIM Handys (eSim und physische SIM). Bisher habe ich auf Reisen immer am Ankunftsflughafen eine lokale physische SIM gekauft und gleich einlegen und konfigurieren lassen.
    Für meine nächsten Reisen erwäge ich als „Grundversorgung“ fürs Internet eine globale Prepaid Daten eSIM von Surfroam. Damit kann man preiswert und mit voller Kostenkontrolle an praktisch jedem Ort ins Internet. Das ist besonders hilfreich an Übergangsorten, also z.B. bei Zwischenstopps in einem Land oder bei Ankunft im Flughafen. Über Mobilfunk telefonieren kann man Surfroam nicht, aber z.B. über Skype to Phone.

    Falls man zusätzlich die deutsche (e)SIM aktiviert lässt - vielleicht will man ja unter deren Nr erreichbar sein: Vorsicht mit Roaming-Gebühren durch Anrufweiterleitungen ins außereuropäische Ausland. Erhöhe Kosten können auch bei bedingter Umleitung durch die Mailbox anfallen. Besser Mailbox aus oder absolute Rufumleitung auf die Mailbox.


    Und Bedenken: manchmal ist eine SMS an eine bereits verifizierte deutsche Telefonnummer die letzte Möglichkeit, etwas freizuschalten.