
Weil mal ja leicht meint, ein Verkauf oder Boykott von US Staatsanleihen durch Staaten wäre eine gute Reaktion: Das ist ein zweischneidiges Schwert und es gibt bessere Lösungen:
What If the World Dumps U.S. Treasuries? (Not What You Think)
Beiträge von pmeinl
-
-

Habe von den dort - nach meinem Dafürhalten - überwiegend tätigen Illusionisten und Anhängern des Etatismus, Zentralismus, der Planwirtschaft, Europäischer Kommandowirtschaft mit dazu passender Bürokratie- und Regulatorik-Dichte sprich EU-Regulierungswut schon viel erlebt.
Deine generelle EU-Kritik unbenommen (und nicht geteilt), aber der Verweis an den EuGH ist kein Ausdruck von Brüsseler Zentralismus. Die Parlamentarier kritisieren primär die Umgehung nationaler Parlamente und befürchten Nachteile für heimische Landwirte (größtenteils ungegründet, für einzelne Gruppen aber zutreffend). Das Motiv ist also eher Protektionismus und die Stärkung nationaler Souveränität als EU-Regulierungswut.
Ich halte dieses Vorgehen für politische Selbstkastration. Ob uns wirtschaftlich viel entgeht, ist schwer absehbar – mit Schwergewichten wie den USA oder China führen wir den Handel schließlich ja auch ohne klassisches Freihandelsabkommen. -
Wo entsteht da ein zusätzliches Einkommen? Kannst Du mir das bitte genau erklären? Ich schnalle es einfach nicht.
Du hast mich missverstanden, wir sind hier nicht unterschiedlicher Meinung. Die vom TE vorgestellte Strategie verstehe ich auch nicht.
Lass es dazu gut sein. -
Wie meinst Du das?
Ich meinte "zusätzlich" zu auskömmlichem Einkommen, wie es der TE erwähnt - keine magische Renditeerzeugung.
-
Generell kann zusätzliches regelmäßiges Einkommen im Ruhestand aus Ausschüttungen es einem psychologisch erleichtern, sich etwas zu gönnen. Aber rechnerisch und abwicklungstechnisch sehe ich Nachteile: Die Höhe der Ausschüttungen schwankt, sie ist immer entweder höher oder niedriger als der Bedarf / Ausgabenwunsch, und man lässt ggf. Rendite liegen.
Die angedachte Strategie verstehe ich nicht. 200€/Mon via Sparplan investieren und ca. 20€/Quartal ausschütten lassen - bei 5T€ als "mittlerer 4-stelliger" Anlagebetrag?
Vielleicht hilft es, sich mit Entnahmestrategien zu beschäftigen. Hier die Ansätze von Shack und Beck.
- How to ACTUALLY Manage Your Money in Retirement
Es gibt einen deutschen Sprachkanal dazu - Leitfaden zur rationalen Finanzplanung // Dr. Andreas Beck: Geld anlegen und davon leben (2025)
- How to ACTUALLY Manage Your Money in Retirement
-

Daher sind lokale Sicherungen - wie andere hier bereits gesagt haben - durchaus weiterhin sinnvoll.
Habe nix gegen lokale eigene Sicherungen. Kann mir aber nicht vorstellen, dass irgendein wesentlicher Cloud-Anbieter nicht georedundant speichert. Aber natürlich besteht prinzipiell auch bei redundanten Lösungen prinzipiell die Möglichkeit, dass durch Fehler in Software oder Bedienung oder Angriffe alle Kopien verloren gehen oder zumindest zeitweilig nicht verfügbar sind.
Daraus kann man aber nicht schliessen, dass eigene (lokale) Sicherungen generell besser / sicherer sind - das gilt nicht nur privat, sondern auch für Unternehmen.
-
Die generelle Ablehnung von Cloud-Speicherung teile ich nicht. Und ich habe 40+J IT-Erfahrung

Allerdings gehören persönliche und sicherheitskritische Daten ausschließlich Ende-zu-Ende-verschlüsselt (E2EE) in die Cloud - also nur der Nutzer hält den Schlüssel. Gängige Anbieter wie OneDrive, Google Drive... bieten nur Verschlüsselung bei der Übertragung und auf dem Cloud-Server (Encryption in transit and at rest), könnten also die Daten entschlüsseln.
Ergänzend zum Cloud-Speicher kann man lokale Kopien auf externe Laufwerke machen. Entweder durch sporadisches manuelles Kopieren oder beliebig komplex mit Backup-Tools.
Ich empfehle dazu
- Tresorit (Schweiz) als Cloud-Speicher. Damit hat man nicht nur E2E-verschlüsselten Cloud-Speicher. Es kann u.a. auch ältere Versionen von Dateien wiederherstellen. Tresorit funktioniert auch viel zuverlässiger und unauffälliger als z.B. OneDrive.
- Macrium als Backup-Tool für Image sowie Datei-/Ordner-Backups.Für lokale Kopien reichen mir persönlich sporadische Image-Backups mit Macrium auf externe SSDs.
Damit lässt sich ein System schnell komplett wiederherstellen, inklusive aller Einstellungen - auch auf neuer Hardware. Liegen die Daten in der Cloud, stehen sie sofort in aktueller Version bereit. Es lassen sich aber auch aus Image-Backups einzelne Dateien wiederherstellen.Eine SSD-Kopie liegt im Bankschließfach.
Alle meine Laufwerke (intern und extern) sind mit BitLocker verschlüsselt.
Erstmaliges Übertragen großer Datenmengen in die Cloud kann mit jedem Anbieter lange dauern, unabhängig von der Geschwindigkeit des Internetanschlusses. In dieser Phase sollte man den Energiesparmodus des Betriebssystems vorübergehend auf „Nie“ („Never“) stellen, um den Vorgang nicht zu unterbrechen.
-
Hier ein Video von James Shack, in welchem er für die Entnahmephase die Vorteile eines einfachen Aktien/Anleihen-Portfolios mit Rebalancing (oder eines automatisch rebalancierenden Mischfonds) gegenüber einer Töpfe-Strategie erläutert, wie sie z.B. Beck beschreibt.
How to ACTUALLY Manage Your Money in Retirement (For a More Secure Income)
-
So langsam glaube ich, nur noch ein liberal‑demokratischer Umsturz kann den USA und damit auch uns helfen. Selbst wenn der Wählerwillen, angefangen bei den Midterms, kippen sollte, traue ich MAGA einen Coup zu - in 2021 haben die das ja schon mal versucht.
-

Die Antwort?
Finanzmarktreaktionen? Gegenzölle? WM- Boykott?
Es ist leicht, "harte Massnahmen der EU zu fordern". Verantwortlichen Politikern bleibt, wegen der existierenden Abhängigkeiten und Erpressbarkeit, wohl nichts anderes übrig, als "lächeln während man Scheiße frisst", aber absolut nicht zu vergessen: mit den USA ist es für uns vorbei!
-

Dabei verstehe ich nicht ganz wie ich die anfallenden Steuern beim jährlichen Verkauf der Anteile nach Rentenbeginn berechnen soll.
Wie andere schon schrieben, ist eine Prognose des Steuersatzes umso unsicherer, je weiter der Rentenbeginn in der Zukunft liegt.
Ein paar Jahre vor meinem Rentenbeginn habe ich mit Rentenrechnern von Heydorn meinen zu erwartenden persönlichen Steuersatz abgeschätzt. Unter anderem, um ein Gefühl für unterschiedliche Szenarien wie vorzeitige Altersrente zu bekommen. Als Grundlage habe ich den Finanzplan des Privatiers verwendet. Mit diesem kann man u.a. die Entwicklung der Finanzen für unterschiedliche Lebensdauern sehen.
Viele Antworten hier beziehen sich nur auf die 25% Abgeltungssteuer. Je nach Gesamteinkommen liegt aber der persönliche Steuersatz deutlich darunter und die Günstigerprüfung greift.
Hier ein Bierdeckel-Beispiel (nicht meine Zahlen):
- GRV-Rente (in KVdR, keine Kirchensteuer): 2.500€/Mon
- Aktienfonds 300T€ mit 5% Rendite und 3% Entnahme
-> Steuersatz ca. 11% auf das zu versteuernde Einkommen bzw. 6 bis 7% aufs Brutto.Oder hab ich da was falsch verstanden?
-

Ziel ist Rente mit 63 mit entsprechenden Abschlägen. Worst Case Szenario wäre keine Arbeit finden, mit 58 2 Jahre ALG , danach die 3 Jahre aus eigenen finanziellen Mitteln überbrücken.
Dazu findest du auf der Website und im Buch des Privatiers viele bedenkenswerte Aspekte
Der Privatier: Per Abfindung in den Ruhestand. -

Den guten alten Impfpass sollte man allerdings aktuell halten, da kann man dann wegen dem Tetanusschutzzeitraum nachsehen.
Dazu nutze ich weiterhin die gute App ImpfPassDE • Digitaler Impfpass mit ärztlich signiertem Impfnachweis
-

Wie lang soll dieser Arzt sich dann Zeit nehmen um all diese Einträge zu lesen
Die Dokumente werden beim Einstellen (automatisch) klassifiziert und es gibt Volltextsuche.
-
Wo kämen wir denn da hin, wenn jemand mit seinem mühsam angesparten Geld im Ruhestand nicht nur tut was er will sondern auch wann er es will

Weil in unserem Sozialstaat unvermeidbar die Allgemeinheit einspringt, wenn jemandes Altersvorsorge nicht ausreicht, finde ich freie Verfügbarkeit "was und wann er es will" nur richtig, wenn bereits eine lebenslange Basisabsicherung (z.B. durch GRV) existiert. Sonst müsste die Allgemeinheit auch einspringen, wenn der von der Auszahlung gekaufte neue Porsche doch keine so gute Anlage war
-

Hast Du Dir etwa die kompletten 45 Minuten reingezogen?
Nee, da würde ich mit den Füßen Löcher in den Boden graben.
Manchmal lasse ich sowas auch schneller abspielen. -
KIs sind keine aufgepeppten Suchmaschinen, die vorhandene Ergebnisse finden und liefern. KIs generieren Antworten aus angelernten und zur Verfügung gestellten Informationen.
Als Ergänzung zu meinem schon langen Beitrag hier ein Video, welches helfen kann, bessere Ergebnisse mit AI zu erzielen:
You’re Not Behind (Yet): How to Learn AI in 17 Minutes - YouTube -
Ein ärgerliches KI-Video von 45 Minuten Länge.
Der Text mag nützlich sein, aber ich hätte ihn gern in einem Stück gelesen statt ihn von einer künstlichen Stimme vorgelesen zu bekommen (mit wandernden Kamelen im Hintergrund).
Sorry, ich hätte wohl besser explizit darauf hinweisen sollen, dass das KI-generiert ist - war mir offensichtlich. Den Inhalt fand ich gut.
Ich lese generell auch lieber, als mir Langatmiges anzuhören oder anzusehen. Und AI-Stimmen finde ich gruselig – besonders die sonoren.
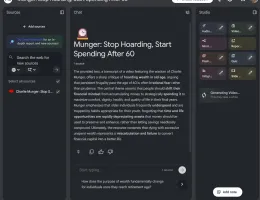
Übrigens lassen sich z.B. mit NotebookLM aus einer Quelle wie einem YouTube Video leicht Zusammenfassungen, Mindmaps ,... erzeugen.
-
-

Dann habe ich das tatsächlich falsch interpretiert. Vielen Dank!
Dann bleibt wohl nur Flatex. Wobei dort ein Entnahmeplan wohl nur auf das Verrechnungskonto geht und nicht auf das Referenzkonto. Und ein Dauerauftrag vom Verrechnungskonto geht wohl nicht. Alles nicht optimal

Unabhängig von der Sinnhaftigkeit: Mir sind Entnahmepläne aus Depots bekannt bei Gefa Bank, S-Broker, Fidelity und bei Flatex. Der Entnahmeplan ist bei Flatex nicht als Produkt beschrieben, aber das Feature existiert.