

Ich meinte die vorsätzlich verwendete Formulierung "viel Glück" - die hoffentlich keine bleibenden Schäden anrichtet. Wie man sieht variieren Ihre Wünsche ja doch bewusst. 
Beiträge von Dr. Schlemann
-
-
"Hope for the best, prepare für the worst" finde ich kein schlechtes Motto!

-

Dir weiter ganz viel Glück mit Deinen privaten Finanzen ... !
Das ist jetzt aber schon Vorsatz.
-
Wenn hier schon einzelne User thematisiert werden,
Ich finde es besser, wenn einzelne User nicht thematisiert werden.
-
Ich glaube halt noch an das Gute, Wahre und Schöne.
-
Das ist wohl der Kern dieser passiv-aggressiven Floskel. Habe ich lange nicht mehr gelesen.
Ups, stach ich da unabsichtlich in ein Wespennest? Ich vermute stark, dass das von Sovereign nicht "passiv-aggressiv", sondern ohne Hintergedanken freundlich gemeint war - wollte den Punkt als er mir auffiel nur kurz ansprechen.
-
Feldhamster, britty und Euch weiter ganz viel Glück mit Euren privaten Finanzen ... !
Ketzerische Frage: Sind private Finanzen eher eine Frage von Glück oder von kluger Planung?
-
Hallo versicherungsfrust , schade, dass Sie sich gar nicht mehr melden. Ist Ihre Frage inzwischen hier oder anderweitig beantwortet?
Wenn sich User Mühe mit Antworten geben, finde ich es immer schön, wenn der TE reagiert oder sich vielleicht sogar bedankt. -
Hallo Neu1988 , zu Ihrer Frage nach den Chancen: Sie stehen vermutlich besser, als Sie denken. Ein direkter Antrag ist aber der falsche Weg. Hier ein paar Tipps - manches davon wurde ja auch schon von anderen angesprochen.
1) Erst klären, was wirklich dokumentiert ist. Die ChatGPT-Liste ist keine Grundlage. Lassen Sie sich vom Hausarzt und vom Urologen eine Kopie der Akte geben (Auskunftsrecht nach Art. 15 DSGVO). Es macht einen Unterschied, ob eine F-Diagnose als gesichert oder nur als Verdacht kodiert wurde. Eine Korrektur geht nur, wenn die Kodierung tatsächlich falsch ist. Die Gesundheitsfragen müssen Sie immer vollständig und wahrheitsgemäß beantworten.
2) Zeitfenster beachten. Üblich sind Fragen nach ambulanten Behandlungen der letzten ca. fünf Jahre, bei psychischen Erkrankungen und Psychotherapie oft auch zehn Jahre. Das unterscheidet sich je nach Versicherer. Die Angst-/Depressionsdiagnose seit 2021 liegt also im Fenster und ist für die Risikoprüfung meist relevanter als die Funktionsstörung.
3) Anonyme Risikovoranfrage über einen Makler. Dabei fragt der Versicherungsmakler ohne Ihren Namen bei mehreren Versicherern an. Mögliche Ergebnisse sind Annahme, Zuschlag, Ausschluss, Rückstellung oder Ablehnung. Ein abgelehnter Antrag kann in Hinweissystemen landen und spätere Anträge erschweren.
4) Wen Sie absichern, bestimmt die Summe. Bei ca. 150.000 € Restschuld und einem Baby ist der Hauptverdiener der Kern der Absicherung. Eine Überkreuz-Konstruktion (Versicherungsnehmer ist nicht die versicherte Person) vermeidet erbschaftsteuerliche Probleme, wie Musa schon angedeutet hat. -
Ob man Burnout bekommt oder nicht hängt meistens glaube ich nicht davon ab, ob man sich deshalb Sorgen macht oder nicht.
-
Wäre aber schade um die schöne Signatur.
-
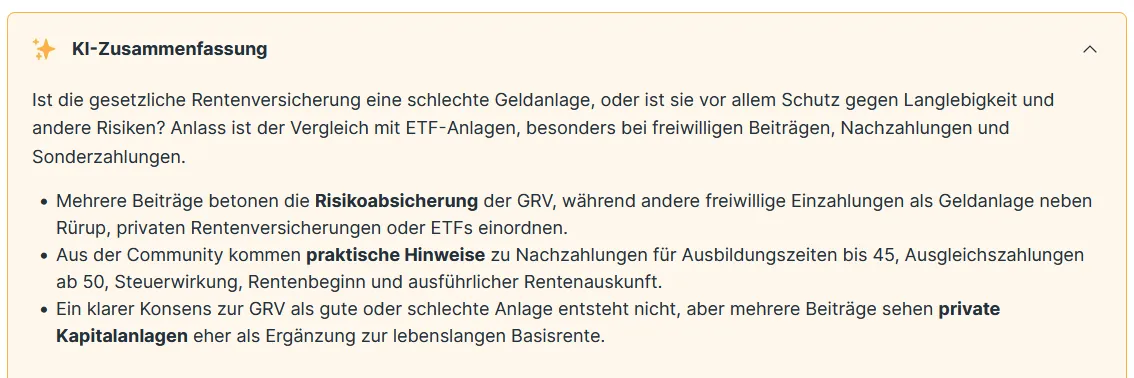
Gerade bei sehr langen Threads wie diesem ist die neue KI Zusammenfassung doch eine schöne Sache.
-
Ein Bisschen eigene Kreativität würde trotzdem nicht schaden - nicht bei "§ 15 VersVermV", sondern beim Rest.
-
Holger Schnittker , freut mich, dass Ihnen meine Signatur so gut gefallen hat, dass Sie diese kopieren.

-
Eine Schwere Krankheitene Vorsorge / Dread Disease Versicherung hat durchaus auch ihre Berechtigung, insbesondere weil Leistungsauslöser klarer definiert sind. Aber sie deckt nur einen Ausschnitt der BU Absicherung ab. Das ist gleichzeitig Schwäche und Stärke: Wenn Psyche nicht versichert ist, stehen psychische Vorerkrankungen auch weniger im Weg. Eine BU bleibt der Königsweg für umfassende Absicherung.
-
Es gibt einige Alternativen zur Berufsunfähigkeitsversicherung (unter diesem Stichwort bei uns auf der Website ausführlich beschrieben). Zu nennen sind u.a. Unfallversicherung, Schwere Krankheiten Vorsorge / Dread Disease Versicherung, Grundfähigkeitsversicherung, Erwerbsunfähigkeitsversicherung, Krankentagegeldversicherung oder Pflegezusatzversicherung.
Diese decken jedoch nur Teilbereiche ab und sind unter dem Strich bei geringerer Absicherung deutlich teurer.
Fazit: Die beste Alternative zu einer Berufsunfähigkeitsversicherung ist eine Berufsunfähigkeitsversicherung. -

Wir haben beide unspektakuläre Bürojobs. Vor Burnout oder ähnlichem mache ich mir auch wirklich keine Sorgen bei uns.
Geringere Risiken in Bürojobs vs. einem Dachdecker sind auch Versicherern bekannt. Deshalb zahlen Sie und Ihre Partnerin für Ihre BU auch nur ca. ein Viertel der Prämie des Dachdeckers. Ein (gefühlt) geringeres BU Risiko ist also kein Argument gegen eine Berufsunfähigkeitsversicherung, sondern bereits in der Prämie einkalkuliert.
Mehr dazu finden Sie beim Googeln nach "Berufsunfähigkeitsrisiko: Wer braucht eine BU?" auf unserer Website. -
Gibt es rationale Argumente gegen eine Berufsunfähigkeitsversicherung?
Ja, sobald Sie genügend Geld haben und Ihr Lebensunterhalt nicht mehr von Ihrer Arbeitskraft abhängt.
-
Der Begriff infaust wird hier erklärt: https://flexikon.doccheck.com/de/Infaust
Der betroffenen Person wünsche ich viel Kraft!
-
Die Informationen sind m.E. zu dünn, um sinnvoll zu antworten.