
Hallo versicherungsfrust , schade, dass Sie sich gar nicht mehr melden. Ist Ihre Frage inzwischen hier oder anderweitig beantwortet?
Wenn sich User Mühe mit Antworten geben, finde ich es immer schön, wenn der TE reagiert oder sich vielleicht sogar bedankt.
Beiträge von Dr. Schlemann
-
-
Hallo Neu1988 , zu Ihrer Frage nach den Chancen: Sie stehen vermutlich besser, als Sie denken. Ein direkter Antrag ist aber der falsche Weg. Hier ein paar Tipps - manches davon wurde ja auch schon von anderen angesprochen.
1) Erst klären, was wirklich dokumentiert ist. Die ChatGPT-Liste ist keine Grundlage. Lassen Sie sich vom Hausarzt und vom Urologen eine Kopie der Akte geben (Auskunftsrecht nach Art. 15 DSGVO). Es macht einen Unterschied, ob eine F-Diagnose als gesichert oder nur als Verdacht kodiert wurde. Eine Korrektur geht nur, wenn die Kodierung tatsächlich falsch ist. Die Gesundheitsfragen müssen Sie immer vollständig und wahrheitsgemäß beantworten.
2) Zeitfenster beachten. Üblich sind Fragen nach ambulanten Behandlungen der letzten ca. fünf Jahre, bei psychischen Erkrankungen und Psychotherapie oft auch zehn Jahre. Das unterscheidet sich je nach Versicherer. Die Angst-/Depressionsdiagnose seit 2021 liegt also im Fenster und ist für die Risikoprüfung meist relevanter als die Funktionsstörung.
3) Anonyme Risikovoranfrage über einen Makler. Dabei fragt der Versicherungsmakler ohne Ihren Namen bei mehreren Versicherern an. Mögliche Ergebnisse sind Annahme, Zuschlag, Ausschluss, Rückstellung oder Ablehnung. Ein abgelehnter Antrag kann in Hinweissystemen landen und spätere Anträge erschweren.
4) Wen Sie absichern, bestimmt die Summe. Bei ca. 150.000 € Restschuld und einem Baby ist der Hauptverdiener der Kern der Absicherung. Eine Überkreuz-Konstruktion (Versicherungsnehmer ist nicht die versicherte Person) vermeidet erbschaftsteuerliche Probleme, wie Musa schon angedeutet hat. -
Ob man Burnout bekommt oder nicht hängt meistens glaube ich nicht davon ab, ob man sich deshalb Sorgen macht oder nicht.
-
Wäre aber schade um die schöne Signatur.

-
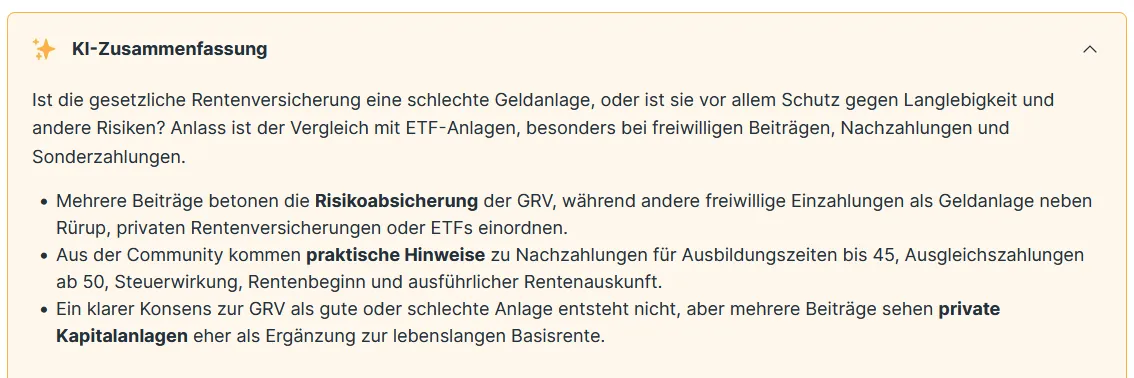
Gerade bei sehr langen Threads wie diesem ist die neue KI Zusammenfassung doch eine schöne Sache.
-
Ein Bisschen eigene Kreativität würde trotzdem nicht schaden - nicht bei "§ 15 VersVermV", sondern beim Rest.
-
Holger Schnittker , freut mich, dass Ihnen meine Signatur so gut gefallen hat, dass Sie diese kopieren.

-
Eine Schwere Krankheitene Vorsorge / Dread Disease Versicherung hat durchaus auch ihre Berechtigung, insbesondere weil Leistungsauslöser klarer definiert sind. Aber sie deckt nur einen Ausschnitt der BU Absicherung ab. Das ist gleichzeitig Schwäche und Stärke: Wenn Psyche nicht versichert ist, stehen psychische Vorerkrankungen auch weniger im Weg. Eine BU bleibt der Königsweg für umfassende Absicherung.
-
Es gibt einige Alternativen zur Berufsunfähigkeitsversicherung (unter diesem Stichwort bei uns auf der Website ausführlich beschrieben). Zu nennen sind u.a. Unfallversicherung, Schwere Krankheiten Vorsorge / Dread Disease Versicherung, Grundfähigkeitsversicherung, Erwerbsunfähigkeitsversicherung, Krankentagegeldversicherung oder Pflegezusatzversicherung.
Diese decken jedoch nur Teilbereiche ab und sind unter dem Strich bei geringerer Absicherung deutlich teurer.
Fazit: Die beste Alternative zu einer Berufsunfähigkeitsversicherung ist eine Berufsunfähigkeitsversicherung. -

Wir haben beide unspektakuläre Bürojobs. Vor Burnout oder ähnlichem mache ich mir auch wirklich keine Sorgen bei uns.
Geringere Risiken in Bürojobs vs. einem Dachdecker sind auch Versicherern bekannt. Deshalb zahlen Sie und Ihre Partnerin für Ihre BU auch nur ca. ein Viertel der Prämie des Dachdeckers. Ein (gefühlt) geringeres BU Risiko ist also kein Argument gegen eine Berufsunfähigkeitsversicherung, sondern bereits in der Prämie einkalkuliert.
Mehr dazu finden Sie beim Googeln nach "Berufsunfähigkeitsrisiko: Wer braucht eine BU?" auf unserer Website. -
Gibt es rationale Argumente gegen eine Berufsunfähigkeitsversicherung?
Ja, sobald Sie genügend Geld haben und Ihr Lebensunterhalt nicht mehr von Ihrer Arbeitskraft abhängt.
-
Der Begriff infaust wird hier erklärt: https://flexikon.doccheck.com/de/Infaust
Der betroffenen Person wünsche ich viel Kraft!
-
Die Informationen sind m.E. zu dünn, um sinnvoll zu antworten.
-

Ansonsten meinte er noch, er würde bei der BU meiner Frau empfehlen den kleineren Vertrag (war eine Nachversicherung nach dem Berufseinstieg) zu kündigen, wenn es soweit ist, da sie nach der Elternzeit voraussichtlich nicht in Vollzeit arbeiten und dann die BU Rente zu hoch wäre und die Gesellschaft den Teil wahrscheinlich sowieso nicht zahlen würde.
Das ist GROBER UNFUG! Eine BU ist eine Summenversicherung, keine Schadenversicherung. Sofern legal zustandegekommen, wird die versicherte BU Rente bezahlt - unabhängig davon, wie viel man zum Zeitpunkt des Leistungsfalls verdient. Das Stichwort "Überversicherung" gehört in den Bereich der Krankenversicherung. Mehr dazu auf unserer Website.
-

Moin,
ich würde empfehlen, zum Thema BU eine Zweitmeinung bei Dr. Schlemann einzuholen

Danke - gerne.
-

Das müsste das richtige Dokument sein, oder? 😊
Wenn's hilft, freue ich mich über gaaaanz viele Herzchen. ♥️😀
-

Vielen Dank für Ihren Beitrag und den Vorschlag der Aufsplittung. Ich denke, dass ein Neuabschluss der BU ohne größere Einschränkungen möglich sein sollte.
Dann würde ich mich dazu an Ihrer Stelle einmal fachkundig beraten lassen.
-
Zum Thema BU: Wie gesund sind Sie? Ist ein Neuabschluss ohne Einschränkungen möglich? Dann geht das sicherlich besser als die Provinzial BU.
-
Hallo Deunguitz ,
Risikozuschläge entsprechen i.d.R. dem erhöhten BU-Eintrittsrisiko, also sollte das Preis-/Leistungsverhältnis auch mit RZ grundsätzlich passen.
Wie immer gilt: Wenn man nicht BU wird, ist die BU rausgeworfenes Geld. Wenn schon, ist sie wichtig und lohnend. Ob das Erbe hilft, hängt von dessen Höhe ab, wie Sie es anlegen und wann Sie ggf. BU werden. Das ließe sich mit oder ohne KI vermutlich relativ einfach berechnen.
Möglicherweise ist der für Sie sinnvollste Weg, die BU jetzt abzuschließen und Sie in dem Moment, wenn Sie "Ihr Schäfchen im Trockenen" haben, wieder zu kündigen.
Andere Gedanke: Was machen Sie bzw. Ihre Familienangehörigen beruflich? Möglicherweise hilft eine Sonderaktion beim Umschiffen des Risikzuschlags. Einige davon gibt es exklusiv bei uns, z.B. für Juristen, Steuerberater und Wirtschaftsprüfer. Mehr dazu finden Sie auf unserer Website.
-

Sowas würde ich nur machen, wenn sonst absolut kein Geld für die BU vorhanden ist, man aber eine haben möchte. Ende mit 60 bedeutet auch, dass die bei anhaltende BU ab 60 nichts mehr zahlt und nicht nur, dass neue Fälle ab 60 nicht mehr abgesichert sind.
Völlig richtig, deshalb BU immer bis zur Rente. Sollte man seine Schäfchen schon vorher im Trockenen haben, kann man die BU immer noch vorzeitig kündigen.