

Wollte es grad über die App machen…. Geht aktuell nicht, kommt ne Fehlermeldung. Vorhin kam ich noch zur „Abschliessen“ Seite… geht ja gut los 😂
Evtl. weil die Bank gerade mit (Neu)Anmeldungen für das Angebot geflutet wird!? 
Wollte es grad über die App machen…. Geht aktuell nicht, kommt ne Fehlermeldung. Vorhin kam ich noch zur „Abschliessen“ Seite… geht ja gut los 😂
Evtl. weil die Bank gerade mit (Neu)Anmeldungen für das Angebot geflutet wird!?

Fondsgrosse €160million
Könnte das problematisch sein?
Das wird Dir nur die DWS (xtrackers) sagen können. Die Frage ist, ob die die Ziele die sich die DWS (xtrackers) mit der Auflage dieses ETF gesetzt hat, erreicht werden. 
Dabei spielt sicherlich auch die Entwicklung dieses ETF im Zusammenhang mit den zukünftigen AV-Depots eine Rolle.
Eine Sicherheit oder Garantie dafür, dass ein ETF auf ewig existiert gibt es ohnehin nie. Das hat z.B. Amundi gezeigt, die bereits ETF mit einem Volumen von mehreren Mrd. steuerschädlich umgezogen/verschmolzen haben.
In einem AV-Depot kann einem Anleger das egal sein. Im eigenen ETF-Depot zahlt man dann im schlimmsten Fall vorzeitig Steuern.

Wie lernt/erfährt man also so etwas?
Merkels-Neuland (=Internet)!?
YouTube-Videos?
Social-Media?
Dort erfährt man Alles was man sich nur vorstellen kann. Von der Theorie dass die Erde eine Hohlkugel oder Scheibe ist über die gefakte Mondlandung bis zur haarkleinen Erklärung des Weltfinanzsystems.
Man, waren das noch Zeiten, als man früher immer erst einen Tag später in der Tageszeitung erfuhr, was auf der Welt passiert ist.
Heute weiß ich dank des Internets noch bevor der Sack Rein in China überhaupt umgefallen ist, wer den Sack angestoßen hat.
Es ist doch seitens der Politik geplant den Kündigungsschutz für Besserverdiener zu lockern.
https://www.boeckler.de/de/magazin-mit…erden-78261.htm
Ist doch auch nur richtig. Fachkräfte werden doch überall händeringend gesucht.
Von mir aus kann die Gehaltsgrenze für den besonderen Kündigungsschutz auch ruhig bei 75.000€ p.a. liegen.
Und dann zukünftig 'Hire-and-Fire' für solche High-Performer. Die bekommen doch überall sofort wieder einen Job.
Damit hätte sich dann auch gleichzeitig das Problem der unverhältnismäßig hohen Abfindungen erledigt.
PS: Mein Beitrag könnte Spuren von Ironie enthalten.

650k?
Das scheint eine Parallelwelt zu sein, der letzte Sozialplan, den ich lesen durfte hatte einen deutlich fünfstelligen Deckel und dieser wurde nur von wenigen erreicht.
Sind sicherlich Einzelfälle. 2000 als ich mit Abfindung aus einem Konzern ausgeschieden bin, wurde einem altgedienten Kollegen eine Summe von 280.000 DM gezahlt.
Ein paar Monate später haben Sie den Kollegen dann zurück geholt, weil er der einzige Mitarbeiter mit sehr speziellem Wissen war. 

Statt Abfindung wäre ja auch eine Freistellung mit Bezügen denkbar.
So einen Fall haben wir gerade im Bekanntenkreis. Hier wurde nach etwas Verhandlung die angebotene Abfindung in eine bezahlte Freistellung bis zur Rente gewandelt.
Für den Arbeitgeber ist dabei natürlich das Problem, dass der Mitarbeiter weiter im Headcount auftaucht. Macht nicht jeder Arbeitgeber gern.
Und man sollte dabei als Arbeitnehmer berücksichtigen, dass es im Fall einer zwischenzeitlichen Insolvenz der Arbeitgebers auch ganz blöd enden kann. Dann steht man ggf. ohne Job und Abfindung da.
Man kann über Vieles nachdenken. Die Frage ist dann immer wie weit man die jahrgangstarken Wählerschichten drangsalieren will.
Aktuell sieht es ja eher danach aus, dass Teile der aktuellen Regierung eher wieder mal nix tun will.
Und man sollte auch nicht Alles durcheinander werfen. Die Arbeitslosenversicherung ist nicht die Rentenversicherung.
Genau so wie in der Rentenversicherung hat man sich in der Arbeitslosenversicherung einen Anspruch erworben. Und dieser Anspruch sieht zunächst mal vor, dass man unabhängig vom Vermögensstand einen zeitlich begrenzten Anspruch auf ALG hat.
Wir können natürlich auch Alles in einen Topf werden und generell nur noch einen Anspruch auf Leistungen gewähren, wenn man finanziell darauf angewiesen ist und über keinerlei sonstiges Vermögen mehr verfügt.
Also auch erstmal das eigene Haus verkaufen, bevor man irgendwelche Leistungen bekommt?
Es sind aber auch Wählerstimmen politisch gewünscht.
Und wohlmöglich auch handfeste wirtschaftliche Interessen?
Was würden wohl große Konzerne machen, wenn Sie ihre 'Alten' alle bis 67 'durchschleppen' müssten?
Man muss ja gar nicht so weit zurück. Es reicht doch völlig, wenn man sich die Entwicklung des realen Rentenintrittsalters so ansieht.
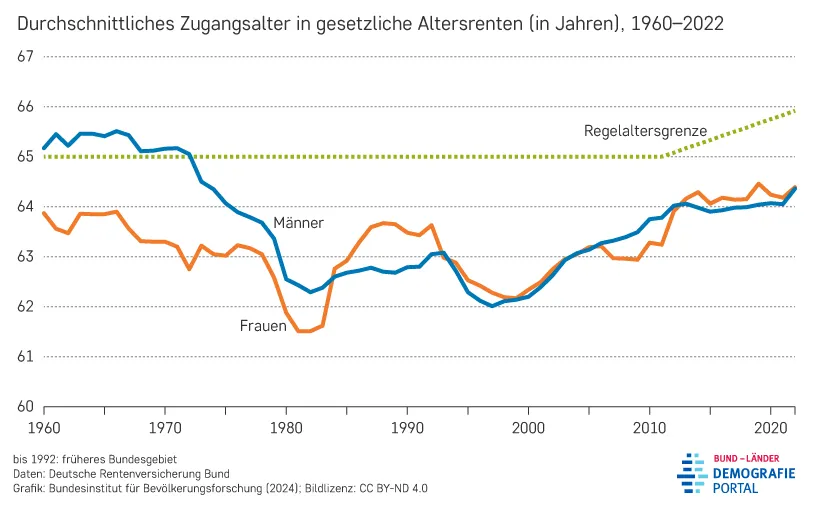
Da ist sicherlich noch Luft nach oben.
BTW: Ich werde voraussichtlich mind. 5 Jahre älter sein wie mein Vater als er 1990 in den Ruhestand gegangen ist.
Reicht das als Ausgleich der Demografie?

Es steht doch gar nicht zur Debatte, dass man einen Riester-Vertrag kündigen kann.
Es geht einzig darum wie das Guthaben bzw. der Gewinn aus dem Vertrag nach der Kündigung steuerlich zu behandeln ist.
Der Threadersteller geht davon aus, dass nach der Kündigung das Halbeinkünfteverfahren zur Anwendung kommt. Hornie bezweifelt das bei einem geförderten AV-Produkt das Halbeinkünfteverfahren zur Anwendung kommt.
Ich stimme da eher Hornie zu.
Es ist aber höchst kompliziert, da man einen Riester-Vertrag auch 'übersparen' kann. Und dann gilt zumindest für den Teil der Zahlung die 'überspart' wurde AFAIK doch wieder das Halbeinkünfteverfahren.
Daher ist längeres Arbeiten politisch gewünscht.
Wäre es dann aber nicht geboten zunächst ALLE Frühverrentungsprogramme umgehen einzustellen?
Ich empfinde es irgendwie als Hohn, wenn mir ständig gesagt wird, dass mein Jahrgang länger arbeiten soll, ich aber in meinem Umfeld mitbekomme, dass jeder der nur ein paar Jahre älter ist und die Möglichkeit dazu hat, versucht noch schnell das 'rettende Ufer' der ATZ im Blockmodell zu erreichen.
Bist Du denn auf die Zusatzrente aus dem AV Depot in der Rente wirklich angewiesen oder ist das eher nette Zusatzauszahlung. Wenn zweiteres, dann wäre für mich klar wie ich es mache. 100% Aktien ETF.
Ich habe auch nur noch ein paar Jahre bis zum Rentenbeginn aber ich brauche das Geld daraus später nicht. Ich nutze das AVD eher aus steuerlichen Gründen
Nein, ich bin zum Glück nicht darauf angewiesen. Ist reiner Mitnahmeeffekt.
Und 100% Aktien habe ich bereits in meinem ETF-Depot. Daher die Überlegung im AV-Depot eben nicht 100% in Aktien zu gehen.
Ich habe mir schon Gedanken gemacht, meine Tendenz:
Da ich nur noch rund 8 Jahre Ansparzeit vor mir habe, mache mir aktuell viel mehr Gedanken darüber wie ich meine Allokation im AV-Depot plane als dass mich der konkrete Anbieter interessieren würde.

Aber 1 Jahr später wäre das dann nicht mehr der Fall? Also dient es dem Schutz der Menschen, die nciht rechnen können?
Die Rentenminderung ist einfach geringer. Im Idealfall zahlt man 1 Jahr länger Beiträge in die GRV und einen um 3,6% geringeren Rentenabschlag.
Es muss ja nicht zwingend dem Schutz des einzelnen Menschen dienen. Wenn dadurch die Zahl der Neu-Rentner sinkt, die wegen diese 'etwas mehr Rente' keinen Anspruch mehr auf Wohngeld haben, gewinnen wir alle.
Wer 'rechnen kann' überlegt rechnet doch jetzt schon, ob man nicht ASAP in Rente geht und ggf. mit Wohngeld oder mit 600€ Job die Rente aufbessert.
Ich verstehe den Sinn hinter dieser Änderung nicht.
Wenn die Abschläge finanzmathematisch kalkuliert sind, dann ist es für die Versichertengemeinschaft doch egal ob ich mit 63 Jahren und 14,4% Abschläge oder mit 64 und 10,8% Abschläge in Rente gehe.
Man merkt wohl, dass sich doch einige der vorzeitig mit Abschlag gehenden Neu-Rentner diese Rentenform objektiv eigentlich nicht leisten können (z.B. Wohngeldbezug).
Es ist ja nicht nur der reine Abschlag, sondern auch die fehlenden Beitragsjahre zum regulären Rentenbeginn. Lt. meiner Hochrechnung summiert sich der Abschlag auf meine Bruttorente mit 67 auf rund 21%.
Außerdem ist der Abschlag nach diversen Berechnungen finanzmathematisch zu gering und müsste eher bei 0,4-0,6% pro Monat liegen.
Solange es bei der Altersrente für langjährig Versicherte keinen "rollierenden Stichtag" gibt, könnte man bis 62 arbeiten, dann 2 Jahre Alg beziehen und ab 64 in Rente sein.
Mit vorherigem Krankengeldbezug wären da sogar noch 1,5 Jahre mehr drin. 
Und nein, so etwas kann mir aktuell absolut nicht vorstellen.

Oder vielleicht andere Interessen?
Diese Rentenform ist/war natürlich insbesondere für große Unternehmen immer von Interesse. Ich kenne z.B. keine Mitarbeiter bei VW, die bis zum regulären Renteneintrittsalter arbeiten. Zugegeben, ich kenne auch nicht alle VW Mitarbeiter.
Und auch in meinem sonstigen Bekanntenkreis ist die vorzeitige Rente mit Abschlägen durchaus beliebt. Oft in Verbindung mit Altersteilzeit.
Zukünftig soll es ja nur noch mit 64 möglich sein diese Rente in Anspruch zu nehmen. Ich hätte auch nichts dagegen, wenn es bei den Abschlägen von 0,3% bliebe. Wären dann nur 10,8% Abschlag und ein Jahr mehr Einzahlung in die GRV (=weniger Verlust bei der Rente).

Kann mir bitte jemand sagen, ob die Zinsen für Nov-Dez erst im nächsten Jahr besteuert werden oder bereits im laufenden Jahr?
Die Zinsen werden natürlich im laufenden Jahr besteuert.
Steht jetzt auch auf der Webseite von Chase.
https://www.chase.de/
aktuell 2,25% p.a. auf Tagesgeld nach Ende der 4% Neukundenzins.
Christoph Kramer musste ich tatsächlich suchmaschinen.
Muss ich bei manchen Namen auch erstmal. Insbesondere, wenn ich mit jüngeren Kolleg*innen unterhalte.
Ich versuche mir dann zumindest die Namen zu merken, damit ich Sie überhaupt googlen kann.
Pfennigbaron
Ich bin nur in einem Verein Mitglied. Und wenn es da so etwas geben würde (Verkaufsveranstaltungen) würde ich am nächsten Tag austreten.
Wir hatten aber mal ein Mitglied, der wohl versucht hat 'Geldanlagen' zu vermitteln. Hab ich zumindest am Rande mitbekommen. Ob er Erflog hatte? Keine Ahnung.
Inzwischen ist der auch wieder raus aus dem Verein.
