Beiträge von ETF-Horst

    Danke!

    Ich finde es nicht zu kompliziert, mehrere Banken und Broker zu haben. Im Gegenteil, da hat man eine gewisse Auswahl und kann hier und da mal eine Aktion mitnehmen und mehrere TG Konten zu haben, hat den Vorteil, dass ich mir immer den höchsten Zins raussuchen kann, OHNE ständig neue Konten zu eröffnen. Ich rede jetzt auch nicht von 10 Konten, wenn ich mal nicht den max Zins bekomme, ist das auch egal.

    Prinzipiell habe ich nix gegen Neos, das Prinzip Sondervermögen ist mir auch bekannt. Aber es gibt doch immer wieder Nachteile, die einen nerven. Beispiel die völlig mangelhaften Abrechnungen bei TR, das Chaos bei SB+, die Baader-Broker, wo es ne Woche dauert, bis deine Orderabrechnung da ist. Irgendwas ist immer, aber dafür sind die billig. You get what you pay for.

    Einen MSCI World würde ich auch bei der ING zB für 70 EUR kaufen, da ich den mind bis zur Rente nicht verkaufe. Aber Geldmarkt als TG Ersatz, was eh nur 3,5% abwirft zZ, da muss man schon mehr auf die Kosten achten, das wird ja tendenziell auch öfter bewegt.

    Klar kann man theoretisch alles bei einer Bank lassen. Aber wie gesagt, ich mag eine gewisse Auswahlmöglichkeit und ich weiß nicht, wie das bei Dir ist bzw wie groß dein Portfolio ist, aber ich würde bei mittleren sechstelligen Beträgen oder gar siebenstellig nicht alles bei einer Bank haben wollen.

    Aber die Frage war ja nur, ob wer weiß, wo man GM Fonds bei der KAG handeln kann. wenn das keiner weiß, auch gut. Muss ich weiter suchen. :)

    Sofern ein Fonds direkt bei der KAG ohne Ausgabeaufschlag gekauft werden kann, ist es m.W. günstiger also bei einen der o.g. Neobroder, da es hier ja den Spread zwischen Kauf und Verkauf gibt.

    Es geht gar nicht mal so sehr um den Euro beim Neobroker. Den kann man zahlen, siehe oben. Es geht mir eher um Diversifikation. Und nicht nur Neos sondern auch "etablierte" Broker. Und da sind mir die Orderkosten von 70 EUR einfach viel, daher lieber über die KAG.

    Der Spread ist soweit ich weiß auch bei Neobrokern ok, zu den normalen Börsenzeiten, weil die Geldmarkt-ETF sehr liquide sind.

    Ist mir jetzt nicht bekannt.

    Aber meine Frage lautet erstmal: warum nicht bei einem Neobroker (zum Beispiel Finanzen.net Zero ab 500€ Kauf und Verkauf kostenlos, Scalable.Capital ab 250€ Kauf kostenlos, Verkauf 99 Cent, Trade Republic immer 1€)? Deine Wertpapiere liegen doch nicht mal bei dem Broker, sondern einer „etablierten“ Verwahrungsstelle. Zumal ich die Neobroker ehrlich gesagt auch inzwischen als etabliert genug bezeichnen würde.

    Aus meiner Sicht machst du es dir da zu kompliziert. schließlich wird es beim Tagesgeld vermutlich nicht mal um den größten Teil deines Vermögens gehen? Wenn du deinen Sicherheitsbaustein gern woanders hättest, wäre ein Depotübertrag außerdem eine Option. Beim Neobroker kaufen und direkt übertragen zu einem anderen Broker. Finde ich zwar unnötig. Aber möglich ists.

    Ich bin auch Kunde bei Neobrokern und habe da auch gewisse Beträge liegen. Ich diversifiziere aber lieber über mehrere Anbieter und möchte nicht den kompletten Sicherheitsbaustein bei einem Broker haben. Ich habe momentan auch mehrere TG/FG Konten und nicht alles bei einer Bank. Daher gerne den Geldmarktfond bei ING oder Consors zB.

    Depotüberträge versuche ich wann immer möglich zu vermeiden. Man liest immer wieder, was da schief gehen kann und man dann der Korrektur der steuerlichen Daten hinterherlaufen muss.

    Hallo,

    kennt jemand eine Übersicht, bei welchem Broker man welche Geldmarktfonds/ETF kostenlos bei der KAG kaufen kann? Bei der Suche auf Portalen wie extraETF etc kommt man da leider nicht weiter.

    Ich möchte demnächst Tagesgeld in diese Fonds umschichten und möchte das Geld lieber bei etablierten Brokern liegen haben, wo die Orderkosten aber relativ ungünstig sind. Daher der Gedanke, die Fonds umsonst bei der KAG zu kaufen.

    Und eine generelle Frage: kann man ETF nur über die Börse kaufen oder geht das auch über die Fondsgesellschaft (ich weiß, was die Abkürzung ETF bedeutet)? Also zB den XTrackers DBX0AN direkt bei XTrackers? Ich meine, mal irgendwo gelesen zu haben, dass das auch für einige ETF geht...

    Danke für Deine Antwort.

    Meine Mutter ist 80. Ich finde den Overnight als Tagesgeldersatz auch ganz attraktiv, zumindest momentan, wo der ESTR noch bei 3,9% liegt.

    Der iShares Euro Corp Bond 0-3yr sieht auch ganz gut aus. Der hat im Vergleich zum Opti und zum Overnight eine noch bessere Rendite. Unterschied zum Opti ist wohl nur, dass er sich auf Europa beschränkt. Der Opti hat auch US-Anleihen drin. Wenn ich das Produktblatt des Opti aber richtig gelesen habe, werden Währungsrisiken im Fond abgesichert, was natürlich auch wieder kostet. Von daher ist ein ETF nur mit EUR-Anleihen ja gar nicht schlecht.

    Hallo,

    meine Mutter ist Kundin bei der Sparda Bank, und dort ist jetzt aus einem Ansparplan eine 5stellige Summe freigeworden. Das Geld war ja risikofrei/-arm angelegt und das soll es auch weiterhin. Der Berater hat ihr nun vorgeschlagen, das Geld in den UniOpti4 LU0262776809 zu stecken.

    Ich habe mir den Fonds angeschaut, es handelt sich um einen weltweiten Anleihenfond mit relativ kurzen Laufzeiten, aber wohl Unternehmensanleihen. Die größten Positionen sind alles Banken. Ich halte das erstmal für weniger sicher als kurzlaufende Staatsanleihen. Liege ich da falsch?

    Die TER beträgt 0,6%. Das ist jetzt nicht dramatisch hoch, aber ich denke, dass man einen ähnlichen ETF für 0,1-0,2% bekommen sollte. Die durchschnittliche Rendite wird mit 3,65% angegeben. Zumindest in 2023 war der Xtrackers II EUR Overnight Rate Swap genauso gut - mit mE geringerem Risiko.

    Meine Fragen:

    Was haltet ihr von dem Opti4?

    Gibt es sowas ähnliches als ETF?

    Ich würde das Geld eher in einen Geldmarktfond wie den XTrackers EUR Overnight LU0290358497 oder mit kurzlaufenden Bundesanleihen wie iShares eb.rexx Government Germany 0-1yr DE000A0Q4RZ9 stecken. Was meint ihr dazu? Andere Vorschläge?

    Hallo Patrick,

    vielen Dank für Dein Feedback.

    Ich wüsste nicht, wo ich mich vertippt haben soll, und was ich echt merkwürdig finde ist die Tatsache, dass man - obwohl man seine bestehende Kontonummer eingibt - man ALLE Daten nochmal neu eingeben muss. Man könnte ja auch die Daten aus dem System ziehen, wenn Name und Kontonummer übereinstimmen. War das bei Dir auch so, dass Du alles neu eintippen musstest, obwohl Du Deine Kontonummer eingegeben hast?

    Die bestehende Kontonummer taucht ja dann später in dem Antrag auf, den man ausdrucken muss, und dient wohl nur dazu, dass man sich mit Ausweiskopie legitimieren kann und nicht schon wieder Postident machen muss...

    Steinzeit ist gar kein Ausdruck, alleine die Tatsache, dass man alles ausdrucken und per Post hinschicken muss - und das immer wieder für jedes neue Konto. Wahnsinn.

    Ich habe mittlerweile das zweite, neue Online Banking aktiviert, weil ich seit Tagen vom Support keine Antwort auf meine Email bekomme und telefonisch nicht durchkomme. Sowas habe ich auch noch nicht erlebt...

    Ich kann nur nicht abschätzen, was das für Folgen hat, wenn man 2 Online IDs hat. Der Umschlag mit dem Antrag sollte eigentlich morgen zur Post, aber vielleicht versuche ich es morgen nochmal per Telefon...

    Hallo,

    kennt sich hier jemand mit der Credit Agricole Consumer Finance aus? Ich habe vor kurzem ein Festgeld dort eröffnet. Jetzt wollte ich noch ein zweites Festgeld dort anlegen. Ich habe also wieder die Klickstrecke zur Beantragung durchlaufen. Am Ende habe ich aber dann eine neue, zweite Online ID erhalten.

    Ich wäre jetzt davon ausgegangen, dass die Kontoeröffnungsunterlagen im meinem bereits bestehenden Online Banking erscheinen und ich dann 2 Festgeldkonten in einem Account habe. Statt dessen soll ich einen zweiten Online Banking Account aktivieren.

    Ich das normal, dass man für jedes neues Festgeld eine neue Online ID bekommt und somit ein neues Online Banking?

    Just heute gab es übrigens wieder ein Update zum oben erwähnten WisdomTree Global Quality Dividend Growth: https://youtu.be/yDBt9B7auYk?si=fvFH_T9hOWKj7iJ7

    Da wird auch nochmal gesagt, dass nicht die Höhe der Dividenden eine Rolle spielt, sondern mehrere Faktoren wie zB auch Quality und Growth - wie der Name schon sagt. Deshalb hat der ETF momentan auch "nur" eine Ausschüttungsrendite von um die 2%, was weiter oben beanstandet wurde. Aber deshalb kann sich die Gesamtperformance im Vergleich zum MSCI World sehen lassen.

    Sehr schöner Vergleich. Und obwohl ich den größten Teil für meine Altersvorsorge in Thesaurierern habe, habe ich mich entschlossen, dass ich zusätzlich noch einen oder zwei Dividenden ETFs dazunehmen werde. Die können jetzt noch 10-15 Jahre wachsen, und wenn es dann so weit ist, werden die Ausschüttungen verkonsumiert. Bis dahin werden sie einfach wieder reinvestiert. Oder es ist ein Zuschuss zum Urlaubsgeld. So habe ich auch ein paar Obstbäume auf meiner Plantage. :)

    Zu dem Thema gibt es einige interessante Videos von echtgeld.tv mit Christian Röhl. Da werden auch Dividenden ETFs vorgestellt, die sich bez. der Kursentwicklung nicht hinter dem MSCI World verstecken müssen. Röhl hat aber auch in einem Video mal gesagt: der einfachste Dividenden-ETF ist ein ausschüttender MSCI World. Da ist alles drin, auch die ganzen Aktien von McProfit. Man hat dann "nur" eine Ausschüttungsredite von 2,irgendwas Prozent, dafür aber auch ein gutes Kurswachstum.

    Ja, das geht. Habe ich selbst mal 2 Monate praktiziert, dass ich nach Ausführung des Sparplans sofort auf den nächstmöglichen Ausführungstag gewechselt bin.

    Ist halt nur etwas nervig, dass man das nicht automatisiert bekommt, weil SC nur einen Sparplan pro ETF ermöglicht. Deswegen muss man diesen dann immer von Hand anpassen.

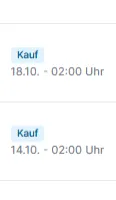
    Was ganz anderes: Scalable führt Sparpläne um 02:00 Uhr morgens aus? Das geht jedenfalls aus Deinem Screenshot hervor. Habe ich auch noch nie gesehen sowas...

    Also ist die "Besonderheit" nicht die Möglichkeit der Sonderzahlung selbst, sondern die 4 möglichen Termine innerhalb eines Monats.

    Genau.

    Wenn das für dich ein Kriterium ist, müsstest du ja eigentlich zu Scalable Capital gehen.

    Die haben zig mögliche Ausführungstage im Monat. Und man kann nach Ausführung sofort wieder den nächtmöglichen Tag im gleichen Monat für eine weitere Sparplanasuführung auswählen.

    Das geht? Das Scalable sehr viele Ausführungstermine anbietet, hatte ich gesehen. Aber das Intervall ist trotzdem "nur" monatlich. D.h. wenn das stimmt was Du sagst, kann ich da einen Sparplan 4x im Monat ausführen lassen?

    Ich wüsste auch nicht was mir das bringen sollte.

    So wie beschrieben hätte ich auch keine Möglichkeiten ein Limit zu setzen, dann kann ich das auch als Sparplan machen wo ich den Kurs genauso wenig kenne wie mit der Zusatzinvestition bei Consors.

    Ich erkenne keinen Mehrwert der dieses "Feature" so besonders macht.

    8000 € habe ich z.b. auch schon bei der ING kostenfrei auf einen mal angelegt. 8 x 1000 € Sparplan und gut ist.

    Ich will kein Limit setzen. ich will einfach regelmäßig die gleiche Summe investieren, um einen größeren Betrag gestaffelt in den Markt zu bringen. Daher kann das auch ein Sparplan sein. ich kenne aber keinen, wo ich wöchentlich 5k investieren kann.

    Ich verstehe den Quatsch immer noch nicht.

    Nehmen wir die genannten 10 Wochen, in die fallen bei der ING vier Ausführungstermine.

    Mit den 10 Sparplänen pro ETF landet man also bei 4 x 10 x 1.000 = 40.000 Euro. Mindestens dann, wenn die Verladekapazität nicht reicht, sollte man sich Gebühren für einen Einmalkauf leisten können. Oder man geht zu einem Neo-Broker, wo jede Order 1,- Euro kostet.

    Ich kenne mich bei der ING nicht aus, aber wenn ich das richtig sehe, gibt es 2 Ausführungstermine (1. und 15.). Der kleinste Takt ist wöchentlich. Ich kann also einen Sparplan (oder auch 10x einen) zum 1. ausführen und einen zum 15. Dann investiere ich alle 14 Tage. Das ist besser als monatlich, wöchentlich wäre aber noch besser.

    Mir war aber nicht klar, das man 10 Sparpläne auf den gleichen ETF einrichten kann (bei allen Brokern?). Deshalb wäre ich zB bei der ING davon ausgegangen, immer nur max 1000 EUR pro Monat investieren zu können.

    Dass ich das bei einem Neo zu 1 EUR von Hand machen kann, ist klar. Ich würde das aber am liebsten per Sparplan automatisieren.