Beiträge von FinanztipUser

    Das müsste man sich halt selber mal durchrechnen und vorher alle für einen persönlich relevanten Rahmenbedingungen festlegen. Sowas schafft aber in D niemand ohne Aufwand, da es 1994 noch keine ETFs gab, den Index gibt es aber seit 1986.

    Naja, die individuellen Unterschiede sollten aber doch beim genannten Vorgehen überschaubar und die Aussagen entsprechend verallgemeinerbar sein, zumindest bei grundlegend gleichen Annahmen...

    Die Entnahme findet wohl monatlich statt. Aber wie finden die Ausschüttungen statt? Wurde ein Acc oder ein Dist ETF als Grundlage gewählt.

    Ziemlich sicher Dist, aber selbst wenn man den Acc mit der entsprechenden jährlichen Ausschüttungsquote rechnet, sollte man fast beim gleichen Ergebnis rauskommen...

    Dist ETFs schütten meist nur alle 3 Monate aus. Wurde in den 3 Monaten danach diese erhaltene Ausschüttung entnommen (zinslos vom Verrechnungskonto oder mit Zinsen)?

    Das dürfte einen (ganz) geringen Unterschied machen, aber die gewaltigen Unterschiede in der Gesamtrendite nicht wirklich erklären...

    Auf welcher Basis geschieht die dynamische Berechnung? Ausschüttungsrendite des gesamten Vorjahres, erwartete Jahresrendite oder werden von den aktuellen Dividenden jeden Monat 1/3 entnommen (bei Acc ETF als aktiv verkauft)?

    Bei der Tagesgeldentnahme kann man genauso spekulieren. Ist das ein TG, das monatlich die Zinsen gutschreibt (dann ist es einfach und transparent). Oder fundet die Gtuschrift nur alle 3 oder gar 12 Monate statt? Oder war es ein Geldmarkt-ETF, der nahezu täglich "verzinst" wird.

    Beim ersten Punkt würde ich vermuten: Schlicht die Ausschüttungen des jeweiligen Jahres als Gesamtausschüttungsrendite definiert und als Entnahme deklariert. Auch der Zeitpunkt der Zinsgutschrift dürfte einen ganz geringen Unterschied machen, aber: Das erklärt doch die gewaltigen Abweichungen bei der Gesamtrendite über den Zeitraum nicht.

    Ich poste gleich nochmal die Zahlen für nur (also 100% MSCI-Word), da wird meine Frage noch deutlicher...

    Blue2025

    In so einer Situation sollte man definitiv immer direkt zu einem Fachanwalt für Arbeitsrecht gehen, der sich auf die Arbeitnehmerseite spezialisiert hat. Sag gerne mal Bescheid, was er/sie zur Sachlage gesagt hat und welche Chancen er sieht.

    Allein die Einhaltung von möglichen Kündigungsfristen (Link oben) kann ja zu monatelanger Gehaltszahlung unter Freistellung führen, bevor dann die Abfindungssumme fällig wird. Es wäre echt ungeschickt, wenn du dir ohne Anwalt solche Beträge, Optionen und Vorteile entgehen lässt…

    Und welcher magischer Satz muss dazu nun im Aufhebungsvertrag stehen?

    Zitat

    “Im Aufhebungsvertrag muss geregelt sein, dass die Beendigung des Arbeitsverhältnisses zur Vermeidung einer ansonsten zwingenden (betriebsbedingten oder personenbedingten) Kündigung erfolgt. Es muss also in dem Aufhebungsvertrag deutlich werden, dass die Kündigung durch den Arbeitgeber mit Bestimmtheit in Aussicht gestellt wurde.“

    https://www.anwalt.de/rechtstipps/au…hts-214072.html

    Das Vorgehen des Finanz „beraters“ ist genauso legal wie die des Autoverkäufers, der Ihnen in Kaufabsicht eine Familienkutsche zu kaufen, einen Sportwagen aufschwatzt.

    Die Frage wäre an der Stelle doch, ob die Analogie nicht eher die wäre zu sagen, dass der Autoverkäufer hier bewusst und unter Angabe falscher Informationen/Ratschlägen ein besonders unzuverlässiges, problemanfälliges und überteuertes Auto verkauft hat! Oder eben gleich einen Unfallwagen, ohne den als solchen zu bezeichnen und auf die Schäden hinzuweisen.

    Und da wird es dann schon problematischer, wenn (noch) nicht in juristischer Hinsicht, dann doch zumindest in Punkto Redlichkeit und Transparenz.


    Einfach nur zu einem unpassenden Produkt geraten trifft es an der Stelle m.E. nicht ganz…

    Ich verstehe die Untersuchung und deren Annahme nicht. Die Zeitschrift habe ich nicht. Wurde nur ein 30-Jahres-Zeitraum untersucht oder viele?

    Sorry für die späte Rückmeldung! Untersucht wurden nur einmalig die letzten 30 Jahre mit dem Gesamtverlauf der Aktien und Anleihemärkte von 1994-2024.

    Wenn nur ein Zeitraum untersucht worden wäre, müsste nach dieser Definition der Endbestand bei "Fix" doch eher nahe Null sein!?!

    Deren Ansatz für die Höhe der „fixen“ Entnahme war folgendermaßen: „Das ist der Betrag, den sie im schlimmsten aller bisherigen Börsen- Zinsverläufe hätten entnehmen können, ohne ihr Vermögen vorzeitig aufzuzehren.“ Vermutlich an der Stelle also dann doch wieder Monte-Carlo. Weil die Börsenjahre ziemlich gut und weit weg vom schlechtesten aller Verläufe lagen, bleibt entsprechend viel übrig.


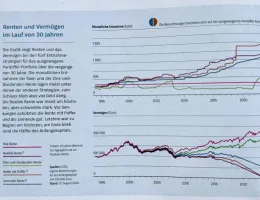
    Bei einem Ausgangsvermögen von 100.000€ im Jahr 1994 ist das im Ergebnis aber ganz simpel ein fixer Betrag von 334€ pro Monat, den man kontinuierlich entnimmt. Das Endvermögen eines ausgewogenen Portfolios (50% Aktien Welt / 50% Tagesgeld) soll demnach nach 30 Jahren (2024) mit dieser fixen monatlichen Entnahme dann 249.664€ betragen, was einer Rendite von 6,0% des Entnahmeplanes entspricht.


    Was ich nicht verstehe ist der Unterschied zur Ausschüttungsentnahme, in der dann im gleichen Portfolio (50% Aktien Welt / 50% Tagesgeld) einfach nur die Dividendenausschüttungen und die Zinsen entnommen werden. Das wieder von 100.000€ im Jahr 1994 ausgehend bis 2024. Die Entnahme (monatlich) schwankt dann zwischen 147€ und 455€ Euro pro Monat und liegt über weite Strecken unter der fixen Entnahme von oben (334€). Dennoch ist das Endvermögen mit 198.311€ deutlich geringer und die Rendite des Entnahmeplans mit 4,8% auch. Genau das verstehe ich nicht und das hätte ich genau umgekehrt erwartet…

    Die Verläufe sind hier dargestellt:

    Frage: Wenn in der monatlichen Entnahme oben bei „Zins-und Dividendenrente“ die Linie über einen Großteil der Jahre spürbar unter der roten Gerade mit der fixen Entnahme (334€ monatlich) liegt, wieso ist dann das Vermögen bei der „Fixen Rente“ (rote Linie im Chart unten) dann trotzdem so viel höher?


    Ich hätte erwartet, dass man bei einer geringeren Entnahme der Dividenden und Zinsen dann am Ende das höhere Endvermögen und auch die höhere Rendite im Zeitraum der Entnahme hat, eben weil man weniger insb. auch des Aktienteils entnimmt…

    Die R+V scheint ja sehr umfassende Tarife zu haben, was sich auch im Preis widerspiegelt. Mit Risikozuschlag liege ich hier z.B. bei monatlich min. 70€ mehr als bei der Barmenia Öffnungsaktion. Lohnt sich das?

    Die Tarife kann ich im Detail nicht beurteilen, aber 70 € Differenz scheint mir wenig…


    Korrektur: Gemeint war ja die Aufschlagsdifferenz. Trotzdem: Was ruft denn die Barmenia in den Beamtentarifen inkl. Öffnungsaktion bzw. inkl Zuschlägen auf?

    Als Summe aller BU-Renten aus unterschiedlichen Systemen bei mir aktuell rund 3.500€ p.M. abgesichert! Einkommen derzeit 4.800€ p.M. netto. Wohnen zur Zeit in eigenerer Wohnung. Falls wir die zusätzlich vermieten würden, kämen insgesamt noch Mieteinkünfte von rund 2.500€ brutto p.M. dazu, von denen neben Steuern noch Rücklagen/Instandhaltung abgehen würden. Ganz grob würde ich die Mieteinnahmen netto dann mit 1.200€ - 1.500€ p.M. mit ansetzen bzw. einrechnen…

    Falls Eigenheimfinanzierung und Ausbildung der Kinder noch ansteht, würde ich die BU-Summe glaube ich aufstocken. Meine Stütze an der Stelle ist die eigene Wohnung bzw. sind die Mieteinkünfte.

    Mein Erleben ansonsten: Je mehr Krisen und Pandemien so aufkommen und je mehr Familienplanung man betreibt, desto höher wird an der Stelle das Sicherheitsbedürfnis… Zumal man mit Mitte/Ende 30 ja auch keine Anfang 20 mehr ist! Fühl mich zumindest zunehmend weniger so… ;)

    Was ich mich neben allen juristischen und ökonomischen Aspekten bei so einem Vorhaben frage: Hält so ein Vorgehen wirklich jemand für pädagogisch sinnvoll? :/

    Also 100.000 € geliehen um damit in Aktien zu investieren? Weil man auf geliehenes Geld so richtig stolz ist und damit verantwortungsvoll umgeht? :/

    Man hält mit den genannten Rückforderungsklauseln die eigenen Kinder praktisch an der ganz kurzen Leine! :rolleyes:

    Da scheint mir jedes x-beliebige Börsenspiel mit Aktien-ETFs wirtschaftspädagogisch zielführender... :|

    Ich persönlich würde glaube ich eher 100.000 € für ein Studium in Harvard locker machen und dem Nachwuchs vermitteln: Mach was aus deinem Leben! :)

    Nachdem wir hier im Tread über unterschiedlichste Themen diskutiert haben, hier nochmal der Versuch auf einen Aspekt zurückzukommen, den ich nach wie vor basierend auf den Daten aus dem ersten Beitrag (Tabelle) nicht verstehe:

    Was mich wundert: Warum ist die Ausschüttungsstrategie offenbar so renditeschädlich? Bei 100 % MSCI-World schwankt die Dividendenausschüttung zwischen 170 € und 436 € mit 295 € im Median. Verglichen mit einer kontinuierlichen Entnahme von 389 € beträgt das Endvermögen aber nur 289.214 € statt 459.455 € und die Rendite in dieser Zeit beträgt nur 6 % statt 8 %.

    Worauf führt ihr das zurück? Warum soll eine fixe Entnahme (hier anfänglich sogar von 4,668% = 389 €) performancetechnisch so viel besser sein, als eine Dividendenentnahme, die zwischen 170 € und 436 € schwankt? Auf den graphischen Darstellungen dazu wird auch nochmal deutlich, dass die Entname durch Dividendenentnahmen nicht substanziell höher (über weite Teile sogar niedriger!) ist als die fixe Entnahmerate. Dennoch kommt man bezogen auf die letzten 30 Jahre mit einer fixen Entnahmequote auf ein substanziell höheres Endvermögen und auf 8% Rendite statt auf 6%.

    Ich hätte genau das Gegenteil erwartet, also dass man mit Dividendenentnahmen eher die Kapitalbasis schont als mit einer fixen Entnahmequote. Das Gegenteil scheint der Fall zu sein! Warum? Kann mir das jemand erklären? :/

    Das wäre dann mal konkret zu prüfen, also wie viel deine aktuelle Vertragskombination bei der Debeka im Vergleich zu den Barmenia-Tarifen für den Spezialisten im Ausland dann vertraglich garantiert auch tatsächlich leistet. Und ob sich ein höherer Beitrag dafür wirklich lohnt… :/

    Dr. Schlemann hat dich ja netterweise gleich persönlich in seinen Beitrag zur Debeka aufgenommen (unten bei den FAQs):

    -> https://schlemann.com/krankenversich…cherung/debeka/

    Vielleicht fragst du daher mal ihn oder einen anderen von FT empfohlenen Makler? Oder wenn du dir ganz unabhängige Beratung einkaufen willst einen Versicherungsberater (§34d Abs.2 GewO) nach dieser Übersicht?

    -> https://hartmutwalz.de/echte-honorarberater/

    Ich bin mir sicher, dass man auch bei der Barmenia gewisse offene Flanken hat und in bestimmten Szenarien mit Zuzahlungen rechnen muss. Die Vorstellung, durch Beihilfe/PKV eine 100%-All-Inclusive Absicherung für alle erdenklichen Lebenslagen zu haben, ist in meinen Augen eine ggf. beruhigende Illusion. Aber eben eine Illusion. Die Frage sollte m.E. eher sein, welche PKV die für die eigenen Ansprüche beste Preis/Leistungsrelation hat, auch im Wissen, dass es später zu gewissen Zuzahlungen kommen kann/wird.

    Mach dir vll. an der Stelle mal folgendes klar: Diese Mehrleistungen bekommst du alle! Kannst du aktuell nutzen und über die Debeka und bei der Beihilfe einreichen, die bei dir im Alter auch noch den größeren Teil der Kosten übernehmen dürfte.

    Ökonomisch ist der Punkt also der: Würdest du im jetzigen Tarif falls es zur Nutzung dieser Leistungen im Grenzfall kommen sollte dann mehr selbst Zahlen, als du bei der Barmenia unter Berücksichtigung deines höheren Alters dann ab sofort an höheren Beiträgen zahlst..?

    Und die Rechnung ist spannend und alles andere als klar zu beantworten. Die Leistungen bekommst du bei Bedarf, fraglich ist nur welcher Weg günstiger ist: a) Jetzt (gedanklich) etwas selbst zurücklegen für den Fall solcher Zuzahlungen im Debeka-Tarif oder b) mehr Beitrag Zahlen mit Neuanschluss bei der Barmenia in der Erwartung, dass die Nutzung dieser Mehrleistungen den Mehrbeitrag praktisch übersteigt…

    Mit den auch von Wanderslust und Alexis genannten Nachteilen eines Wechsels nach 9 Jahren wäre die Entscheidung für mich ziemlich klar. Rechen würde sich das für dich imho nur, wenn du die Grenzfälle an Leistungen dann später auch sehr (!) umfangreich nutzt.

    Naja, schaut euch mal die Historie der Entwicklungen an, so ungelegt sind die Eier seit Ende des letzten Monats definitiv nicht mehr:

    GOÄneu: GOÄ-Novellierung im Überblick | abrechnungsstelle.com
    Alle Infos zur GOÄneu, den aktuellen Stand zur Novellierung der GOÄ sowie die Historie finden Sie hier.
    abrechnungsstelle.com

    Laut Bundesärztekammer wurden die Mehrausgaben für die PKVen auf 13,2% geschätzt bezogen auf die ersten drei Jahre (https://www.bundesaerztekammer.de/presse/aktuell…r-verantwortung). Was das für die durchschnittlichen Beiträge bedeutet, dürfte klar sein. Die gesamten neuen Abrechnungsziffern stehen auch und jetzt nach der Einigung muss der Gesetzgeber das eigentlich nur noch umsetzen. Auf Grund der Historie dürften sich die jeweiligen PKV-Gesellschaften auf die Umsetzung mehr vorbereitet haben, als uns das als Kunden bisher bewusst war. Bin mal sehr gespannt auf die konkrete Umsetzung bei uns in den Verträgen…

    Kann mir vorstellen, dass am Ende mal wieder die Software in den Praxen der limitierende Faktor ist, warum sich das ganze jetzt wieder unnötig zieht. Die grundsätzliche Stoßrichtung der Reform (weniger Geld für Gerätemedizin, mehr für Zeit am Patienten) finde ich sinnvoll.

    Bleibt die riesige Frage: Wie wirkt sich diese Reform aus auf die jeweiligen Versicherungskollektive/Versicherten, ihre Verträge, Beiträge und Leistungen! X/

    Konkret für die ganz praktisch orientieren: Was ist die bisherige Formulierung in den Barmenia-Verträgen (Leistung auch über dem 3,5 fachen Satz) noch Wert, wenn die gesamte Logik der Erhöhungssätze abgeschafft wurde? Ist die dann jeweils entstehende Erstattungslogik vorteilhafter für diejenigen in der Barmenia oder der Debeka bei den eingangs erwähnten Tarifen hinsichtlich der relativen Veränderungen? Wer gewinnt/verliert wie viel und das zu welchen Kosten? Fragen über Fragen…

    Kenne nur Leute, die in den ersten 1-2 Jahren gewechselt sind. Dass aber auch nur wegen Zuschlägen beim ersten Versicherer und damit deutlich günstigeren Leistungen beim zweiten Anbieter, da dieser auf die Aufschläge verzichtet hat.

    Reden wir eigentlich von einem Volltarif oder einem Beihilfetarif? Die Unterschiede zwischen der Debeka und der Barmenia wären es mir an der Stelle und nach 9 Jahren auf jeden Fall nicht wert, zu wechseln…

    Zudem nach aktuellem Sachstand, ohne Gewähr, mit der neuen GOÄ die Steigerungssätze nicht mehr geben soll.

    Das wäre krass! Wo hast du das denn aufgeschnappt?

    Würde vermuten, dass die Logik dann durch etwas ähnliches ersetzt würde. Also praktisch so ähnlich wie bei der Pflegeversicherung bei den Pflegestufen und Pflegegraden… Was wären in so einem Konzept die Folgen für die durchschnittlichen PKV-Versicherten?

    Edit: Scheint was dran zu sein…

    Neue GOÄ 2025: Was Ärzte und Ärztinnen jetzt wissen müssen - DGPAR
    Alles zur neuen GOÄ 2025 – Aktueller Stand, Auswirkungen für Ihre Praxis & praktische Umsetzungstipps. Verständlich erklärt von den dgpar-Abrechnungsexperten.
    www.dgpar.de

    Was ich mich fragen und wirklich prüfen würde: Hängt da eine Berufsunfähigkeitsversicherung (BU) dran? Wenn ja wäre die ggf. wertvoll!

    Die erwähnte Unfallversicherung ist schon sehr viel weniger wert und woanders ggf. noch günstiger zu bekommen. Die Rentenversicherung als solche ist ziemlich sicher ein Verlustgeschäft, den Sinn dieser riesigen Dynamik sehe ich nur für den Versicherungsverkäufer…

    Und meine Aussage bezog sich neben den besagten Erfahrungen mit DHL-(Express) ausdrücklich auch auf die Post: Oft kommt nur noch an ein oder zwei Tagen pro Woche überhaupt Post bei uns an, dafür dann aber gesammelt 8-10 Briefe oft gegen Ende der Woche. Briefe aus dem 100km-Umkreis kommen teilweise erst nach 3-4 Wochen und dafür zerknickt bei uns an. Durchschnittlich einmal pro Woche haben wir Briefe von Nachbarn bei uns im Briefkasten oder umgekehrt kommen Nachbarn vorbei, um Briefe abzugeben. Neulich hatte ich eine Bestellung aus Schweden, bei der ich untertägig zu Hause war und extra auf das Paket (DHL) gewartet habe. Statt einer Zustellung oder zumindest der Info "nicht angetroffen" wurde vermutlich versehentlich "Annahme verweigert" ausgewählt und die Sendung ging nach Skandinavien zurück...

    Die Personalfluktuation und der Personalmangel der Post hier in der Region ist riesig, die Briefträger kennen oft weder die Region noch die Häuser und auch sprachlich ist es bei allem Bemühen oft schwierig. Der Streik der Post neulich hat dann jedwede Kommunikation per Brief zusammenbrechen lassen. Man bekommt statt Rechnungen dann irgenwann einfach nur noch die erste/zweite Mahnung, ohne je eine Rechnung gesehen zu haben. Und mal ehrlich, was wird denn aktuell noch per Brief verschickt? Der wichtige Kram, also Schreiben vom Notar, Grundbuchamt, Banken, Versicherungen, Rezepte vom Arzt, Rechnungen oder sonstige Schreiben, die sich (noch) nicht digital abwickeln lassen. Blöd nur, wenn das mit der Deutschen Post/DHL dann gar nicht mehr zuverlässig klappt. Und damit meine ich ausdrücklich nicht die ausbleibende Zustellung von Briefen am Montag, sondern einen Laden, der offenbar insgesamt für die Kunden nicht mehr richtig funktioniert!

    PS: Wir wohnen im Rhein-Main-Gebiet und keine 7 Minuten entfernt von einer Landeshauptstadt. Also nicht wirklich auf dem flachen Land ohne jeden Anschluss. ;)

    PPS: Und dem Postboten/DHL-Lieferanten haben wir die letzten Jahre an Weihnachten im Schnitt 30€ in einen Umschlag gesteckt, in der Corona-Zeit sogar 50€ aus Dankbarkeit für seine Dienste. Wenn das Personal prekär bezahlt nur ständig wechselt und die Logistik im Hintergrund so runtergewirschaftet wird, wie die Schieneninfrastruktur bei der Deutschen Bahn, dann können es die Leute an der Front irgendwann auch nicht mehr rausreißen...

    Ich persönlich reklamiere Probleme mit dhl express direkt im dhl express depot (bei mir ansässig am Flughafen), entweder telefonisch oder vor Ort...

    Wahrscheinlich sehr sinnvoll, wenn man das vor Ort klären kann!

    Das oben verlinkte Formular ist jedenfalls das von express

    Schon richtig, nur nutze ich keine Formulare, die mir noch nicht mal eine Kopie einer Anfrage per Mail zukommen lassen und dir auch keine Dateianhänge ermöglichen. Das ist ein unverschämter Umgang mit Kunden nach dem Motto: "Talk to the hand"... ;)

    Hier geht's zur Reklamation:


    Reklamation Express-Sendungen | DHL Express

    Noch ein Tipp: Dieses Formular ist wie der gesamte Service von DHL eine einzige Unverschämtheit. Man bekommt keine Kopie der Reklamation per Mail, das verschwindet alles im Nirvana! Dateianhänge für Bilder oder Rechnungen sind nicht möglich und laut Aussage meiner Post/DHL-Abgabestelle werden die Beschwerden dort regelmäßig ignoriert und/oder erst bei der 2. oder 3. Beschwerde bearbeitet, wenn überhaupt. Das deckt sich mit meinen letzten eigenen Erfahrungen dieses "Service"...

    Für die Reklamationen von DHL-Express schreibe ich aktuell mit folgender E-Mailadresse. Hierüber können auch Dateianhänge für Rechnungen und laut Aussage der DHL-Express-Hotline formlos Erstattungen von Schäden beantragt werden.

    -> csmtracing (ät) dhl.com

    DHL Express Germany GmbH

    Heinestr. 3-7

    40789 Monheim am Rhein