
Hallo,
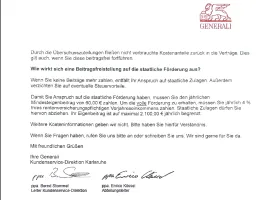
habe jetzt Rückmeldung von der Generali bekommen bezüglich Gebühren. Leider steht nichts konkretes dabei. Was sehr merkwürdig ist bzw. sagt schon viel aus.
Hallo,
habe jetzt Rückmeldung von der Generali bekommen bezüglich Gebühren. Leider steht nichts konkretes dabei. Was sehr merkwürdig ist bzw. sagt schon viel aus.

Würdest du diese DWS Fonds auch selber kaufen wenn du deinen Vermögensaufbau selber betreiben würdest?
Wärest du dazu bereit über 300€ im Jahr zu bezahlen nur um 2100€ anzusparen?
Nein, würde ich heute mit Sicherheit nicht machen. Damals leider schon, weil ich mit keine Gedanken gemacht habe.
Bei mir ist wohl fast alles in Fonds drin:

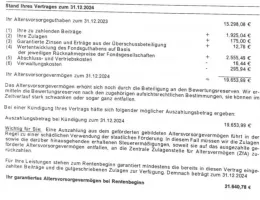
11500€ bei Kündigung für 23 Jahre mit 5% p.a. Ergeben nach Steuern ca. 30000€.
Freies Vermögen, die ganze Zeit selber verfügbar
Muss ich bei einer etwaigen Kündigung nicht auch schon direkt Kapitalertragssteuern bezahlen? Das Geld steckt ja bisher in Fonds.
Und momentan stehen die Kurse davon ja eher gut, sonst wäre der Auszahlbetrag noch geringer.
11500€ bei Kündigung für 23 Jahre mit 5% p.a. Ergeben nach Steuern ca. 30000€.
Freies Vermögen, die ganze Zeit selber verfügbar.
aber wenn ich dann verkaufe, muss ich doch auch die 30000€ 25% Steuern zahlen oder?
Vielen Dank für die Rückmeldungen.
Heutzutage würde ich so etwas mit Sicherheit auch nicht mehr abschließen. Damals habe ich mir halt keine Gedanken darüber gemacht, was eine Fehler war. Anfangs waren es ja nur 50€ monatlich. Weiß ich leider erst jetzt, dass man selbst 50€ monatlich besser investieren kann. Und der Betrag ging mit der Zeit immer weiter nach oben. Musste mir erst Wissen aneignen, leider auch das Interesse dazu.

2. Du machst kein Plus, sondern einen Verlust von -8.132,05 €.
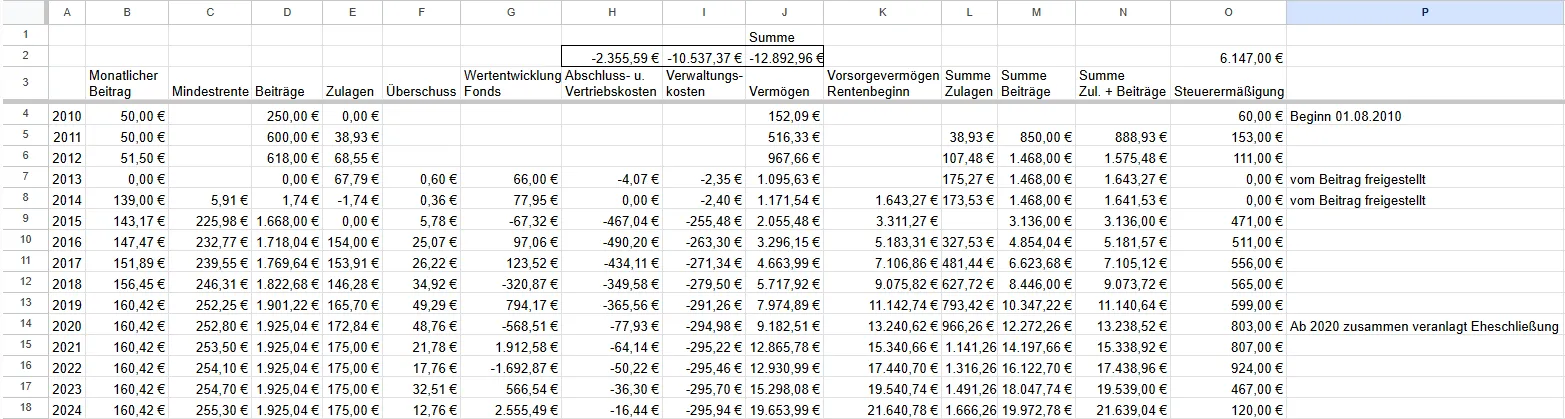
Vom aktuellen Kapital (19.653,99 € zum 31.12.2024) werden die Zulagen und die Steuerermäßigung zurückgezahlt, so dass du maximal mit einer Auszahlung von 11.840,73 € rechnen kannst. Das ist der Stand 31.12.2024 und eventuelle Auflösungsgebühren sind da noch nicht berücksichtigt. Du hast aber Beiträge von 19.972,78 € geleistet. Also ist die Auszahlung (11.840,73 €) um -8.132,05 € geringer als die Einzahlung (19.972,78 €).
Aber um ganz vollständig zu sein: die Steuerermäßigung wurde dir ja in den letzten Jahren auch bereits ausgezahlt und konsumiert oder investiert oder oder. Wenn du das mit berücksichtigst, dann hättest du also aus dem Vertrag in den letzten Jahren +6.147 € Auszahlungen erhalten, -19.972,78 € Einzahlungen getätigt und würdest eine Schlussauszahlung von 11.840,73 € erhalten. Macht einen negativen Zahlungssaldo von -1.985,05 €.
Da hast du recht bzw. habe ich mich falsch ausgedrückt. Natürlich mache ich kein Plus, sondern bekomme nur 11.840€ ausbezahlt, wobei ich 19.972€ einbezahlt habe.
Also macht eine Kündigung wohl weniger Sinn, da der Verlust nur schwer wieder ausgleichbar ist. Dann wohl eher eine Beitragsfreistellung, auch wenn hier erst noch geklärt wird, was dann für Gebühren anfallen. Allerdings haben die die beiden Fonds keine geringen jährlichen Kosten:
DWS Funds Invest WachstumStrategie: 1,86%
DWS Funds Invest ZukunftsStrategie: 1,96%
Habe jetzt auch die Rückmeldung/Renteninformation bekommen. Dies denkt sich mit den Werten der Tabelle.
Hallo zusammen,
ich habe nochmals meine Unterlagen durchgeschaut. Auf dein Bescheiden der Einkommensteuer stehen die Steuerermäßigungen drauf. Habe diese nun in die Tabelle (Spalte O) eingefügt:

Dazu nun meine Fragen (Stande Ende 2024, da ich den Stand von 2025 noch nicht habe):
Habe auch mal bei der Generali nachgefragt, ob sie mir Informationen zu den Gebühren zukommen lassen können und welche Gebühren bei einer Freistellung anfallen. Mal schauen, ob und was dort zurückkommt.
Vielen Dank nochmals
Inzwischen habe ich meine Finanzen auch lieber selbst in der Hand, deswegen ja meine Frage, was sinnvoll ist mit dem Vertrag. Dass dieser Riester-Vertrag ein Fehler war, verstehe ich nun.
Nur bin ich unsicher, was nun am sinnvollsten ist. Das mit dem BdV habe ich auch schon gesehen. Das wäre vermutlich erst mal eine gute Idee mit überschaubaren Kosten.

Meine Honorarberatung hat einmal 129€ gekostet und sonst nix.
Zu was hast du dich beraten lassen und wo? Und wie sind deine Erfahrungen dazu?

Wir waren bei Tappe gelandet, weil wir eben in erster Linie eine Analyse unserer alten Verträge gesucht haben. Für uns als Laien waren/ sind die nicht einfach zu durchschauen gewesen. Und wir wollten eben wissen, ob wir unsere alten Verträge fortführen sollten oder nicht.
In einem zweiten Schritt wurde uns nun dort eine Alternative zu den alten Verträgen angeboten, bei der wir sehr unsicher sind, ob sich die hohen Beratungskosten für uns lohnen. Wir haben uns durchaus schon selber informiert, inzwischen viel bei Finanztip recherchiert und auch das Buch von Kommer gelesen. All dies lässt uns ja eben nun zweifeln.
Tappe ist definitiv auch Verkäufer, das haben wir inzwischen auch verstanden, obwohl wir eigentlich lediglich eine unabhängige Beratung gesucht haben.
Welche Gebühren sind hier anfallen für die Vertragsbewertung?
Würde ich mal einen Profi drauf schauen lassen….oder unter Lehrgeld abhaken.
Hast du Empfehlungen für einen Profi?
Und was meinst du mit unter Lehrgeld abhaken? Einfach laufen lassen, freistellen oder kündigen?
Mit der Steuerberechnung muss ich mich näher beschäftigen, so wirklich kapiert habe ich es bisher nicht. Bzw. auf die Rückmeldung warten von der "Stelle der Riester-Rente".
Habe Vertragsbedingungen im Internet gefunden. Dort steht aber auch nichts konkret:
Leider funktioniert es nicht, PDF-Dateien hochzuladen. Deswegen die Unterlagen als Bild:
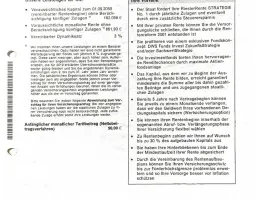
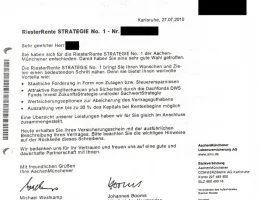


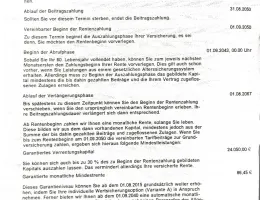
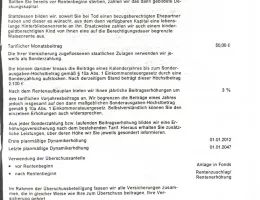
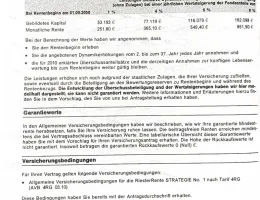
Was mich noch wundert bei deiner Tabelle: in den ersten drei Jahren sind da gar keine Kosten entstanden? Und die Summe der Zulagen kann in 2024 auch nicht stimmen.
Es stehen zumindest keine Gebühren dabei. In den ersten Jahren stehen in den Unterlagen sehr wenige Infos drin. Ich meine aber auch, dass ich irgendwo gelesen habe, dass die Gebühren erst nach 5 Jahren anfallen. Was ja dann erst nach der Beitragsfreistellung der Fall wäre.
Das stimmt, da wurde eine Zahl vergessen. Ist nun korrigiert: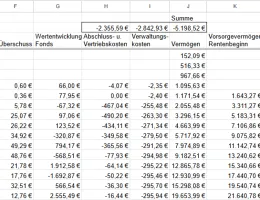
Stimmt, Rentenbeginn ist natürlich 2050.
Mein Jahresgehalt liegt bei ~65k€
Bei meiner Frau ist die Kinderzulage auch nicht dabei, also würde es wohl vergessen...
Habe auch mal in der Zulagenstelle nach meinen Zulagen und Steuerersparnisse nachgefragt.
das müsstest du eigentlich beides den Vertragsunterlagen entnehmen können. In meinem Fall ist klar beschrieben, wenn auch im Kleingedruckten, wie die Kosten für Verwaltung und für Abschluss/Vertrieb kalkuliert werden (als Prozentsatz der Beiträge).
Konnte ich leider nicht finden.
Wenn Du schon dabei bist, kannst Du auch gleich nachschauen, welche Steuervorteile Du für Deine Beiträge zur gesetzlichen Rentenversicherung bekommst. Diese sind sogar noch viel größer als die Steuervorteile für die Riesterrente. Wenn Du das weißt, zahlst Du gleich viel lieber in die gesetzliche Rentenversicherung ein!
Wo schaue ich das nach bzw. kann das rausfinden?

Hast du auch die bisher aufgelaufene Steuerersparnis irgendwo aufgeschrieben?
Wo ist die Kinderzulage von 300 € seit 2023 ?
Warum zahlst du monatlich viel zu viel in diesen Vertrag ein ?
Wie lange würde die Rente laufen bzw. wie alt bist du?
Ist eigentlich egal weil du diese Kosten sowieso bezahlen musst.
Hallo zusammen,
ich habe seit 2010 die im Betreff genannte Riester Rente von Generali. Hatte diese damals abgeschlossen ohne mir groß Gedanken zu machen. Dazu weitere Fakten
Seit 2020 verheiratet
Seit 2023 ist ein Nachwuchs da
Von Ende 2012 bis November 2014 war ich nicht arbeiten, weswegen hier eine Beitragsfreistellung war.
Jetzt habe ich mir alle Wertermittlungen angeschaut und in eine Tabelle zusammengefasst. Hier kam raus, dass ich seither über 5.000€ an Abschluss-, Vertriebs- und Verwaltungskosten bezahlt habe. In meinen Unterlagen konnte ich leider keine konkreten Infos finden, wie diese Kosten sich zusammensetzen.

Vielen Dank

Also müsste ich 419,07€ Steuern auf den Fonds
DWS AKT.STRATEGIE DEUTSCH.INHABER-ANTEILE LC 976986 zahlen, da dieser einen Gewinn von 2389,91€ gemacht hat
(2389,91€-801€)*26,375% = 419,07€
Die Werte aus der Vergangenheit kann ich doch gar nicht nachvollziehen. Und falls immer wieder Anteile dazugekommen sind, wird es ja noch komplizierter.

Bitte immer daran denke, dass beim Verkauf Steuern anfallen, ggf. den Verkauf über mehrere Steuerjahre zur Ausnutzung des Freibetrags strecken sowie die Änderung der Besteuerung zum 01.01.18 bedenken.
Kannst du das bitte genauer erklären? Mit wie viel Steuern müsste ich rechnen bzw. wie kann ich dies ermitteln? Werden Steuern auf Gewinne nicht jährlich abgezogen? Dachte für das ist der Freibetrag da.
Sorry, hier fehlt mir auch noch der Durchblick.
Danke
Hallo zusammen,
ich habe schon länger ein Depot bei der Deutschen Bank über die DVAG. Ehrlich gesagt, habe ich mich nie groß damit beschäftigt, was wohl ein Fehler war. So langsam arbeite ich mich in die Thematik rein und so langsam verstehe ich mehr davon. Allerdings noch weit davor entfernt, den vollen Durchblick zu haben.
Jetzt bin ich am Überlegen, ob ich das Depot kündige und die Fonds auf mein ING-Depot verschiebe. Oder ob es sinnvoller wäre, die ganzen Fonds abzulösen und in ETFs zu investieren. Dazu erhoffe ich mir hier Input bzw. dass jemand eine kurze Analyse macht.
Das Depot ist in 4 "Teile" aufgebaut:
Anlagekonto
00 AnlageDepot
01 VL-Depot
30 AnlageDepot VM AGI
Folgendes habe ich im Depot:

Performance Gesamtdepot
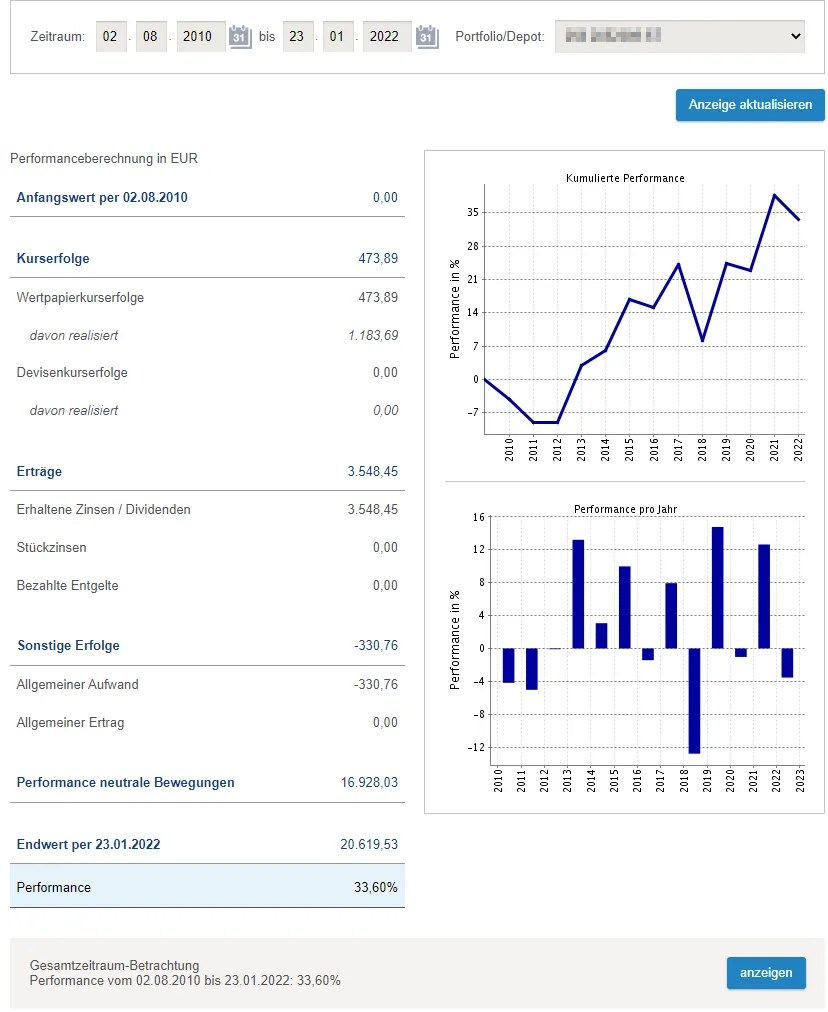
Performance AnlageDepot:

Performance AnlageDepot VM AGI:
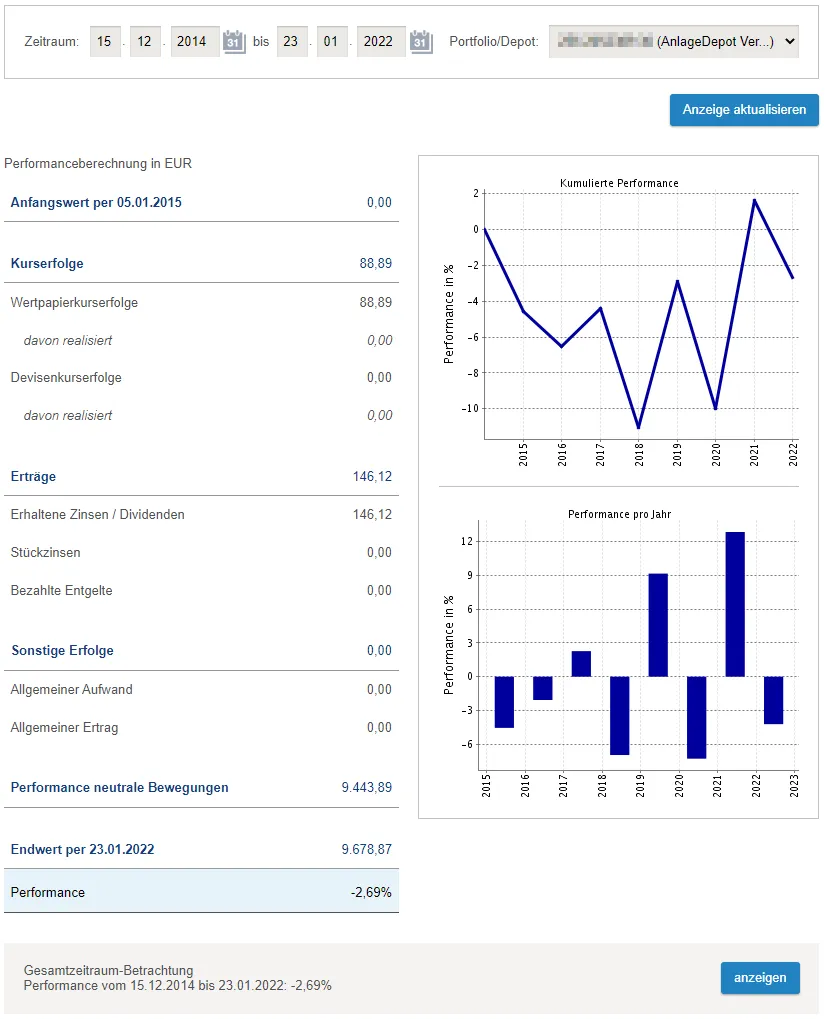
Bei Gewinn/Verlust habe ich -709,80€. Bei der Gesamtperformance 33,6% zwischen 02.08.2010 und 23.01.2023. Nur bin ich mir nicht sicher, was ich nun damit anfangen soll.
Ein weitere Große Frage ist, wie mit dem SEB Immoinvest zu verfahren ist. Hier habe ich knapp 4.000€ Minus. Dieser Fond soll ja geschlossen sein. Sehe ich das richtig, dass die 4.000€ weg sind oder kann hier noch etwas kommen? Im Internet sind die Infos für mich leider nicht eindeutig.
Vielleicht hat ja jemand die Zeit und Lust, meine Daten anzuschauen und mich ein wenig zu unterstützen. Würde mich sehr freuen. Falls weitere Daten fehlen, einfach melden.
Vielen Dank