


Das weiß man immer erst hinterher.
Eben. Darum bleibe ich lieber investiert wie zuvor.
Das weiß man immer erst hinterher.
Eben. Darum bleibe ich lieber investiert wie zuvor.
Wie ist Dein Plan B, falls wir eine solche Dekade erleben?
Keiner. Außer wie schon immer zu sparen und weiter diversifiziert investiert zu bleiben, habe ich keine anderen Möglichkeiten. Kryptowährungen, Anlageimmobilien, und viele andere vorgeblich clevere Anlagen blende ich, wie schon immer, aus.

Sich erst kurz vor dem Rentenalter darüber Gedanken zu machen kann teuer werden. Umschichtungen kosten zu viel Steuern.
Das bis 65 noch fehlende Vermögen - ob mit dem Entnahmerechner oder Finanztiprechner ermittelt - muß ich ja erst noch erwirtschaften; ich weiß ja nicht, welche Anlagestrategie in 7 Jahren besser wäre als die jetzige.
Gibt es irgendeinen Sicherheitsbaustein wie beispielsweise eine Lebensversicherung?
Falls nein, wirst Du deutlich weniger Schwankungen bei der Entnahme aushalten können als andere, bei denen die Entnahme nur ein Zubrot ist. Hast Du Dir dazu mit Blick auf die Depotzusammensetzung Gedanken gemacht?
Keine Lebensversicherung oder anderes Vermögen. Wie das Depot in 7 Jahren zusammengesetzt sein soll, weiß ich jetzt noch nicht. Ich bin seit 1995 mit einem "langweiligen" Mix aus Aktien und Anleihen ETFs und über die Zeit durchschnittlich 8,3% sehr gut gefahren.
Das eigene Rechnen ist zwingend, wenn das Ergebnis zu Dir und Deinen Bedürfnissen passen soll. Mehr als eine allgemeine Orientierung und Denkanstöße können diese Rechner nicht leisten.
Daneben erzielst Du einen ungeheuren Wissenszuwachs im Zusammenhang mit einer eigenen Rechnung und findest vielleicht Zugang zu den relevanten Stellschrauben für Deine Situation.
In meinem Fall gibt's wohl nicht viel zu rechnen. Eine Rente o. Ä. bekomme ich nicht. Ich habe nur mein Wertpapierdepot. Ab 65, in sechs Jahren, benötige ich ca. €2.500 im Monat. Ich nehme 3% Inflation an und 5% Rendite vor Steuer. Um die Abgeltungssteuer komme ich nicht herum.

Es gibt nur mögliche Spannweiten.
Danke, alles klar. Dann nehme ich der Einfachheit halber den Mittelwert der beiden Rechner für wieviel ich mit 65 ungefähr zusammen haben sollte.
Was bedeutet das also konkret? Es macht immerhin einen großen Unterschied aus, ob man €673.000 (Entnahmerechner) beisammen haben müßte oder €746.000 (Finanztiprechner).
Mir geht es erst einmal um die Grundberechnung, ohne Annahme von Kursstürzen. Beim anderen Rechner liegt der Betrag des nötigen Kapitalvermögens viele zehntausend Euro niedriger als beim Finanztip Rechner.
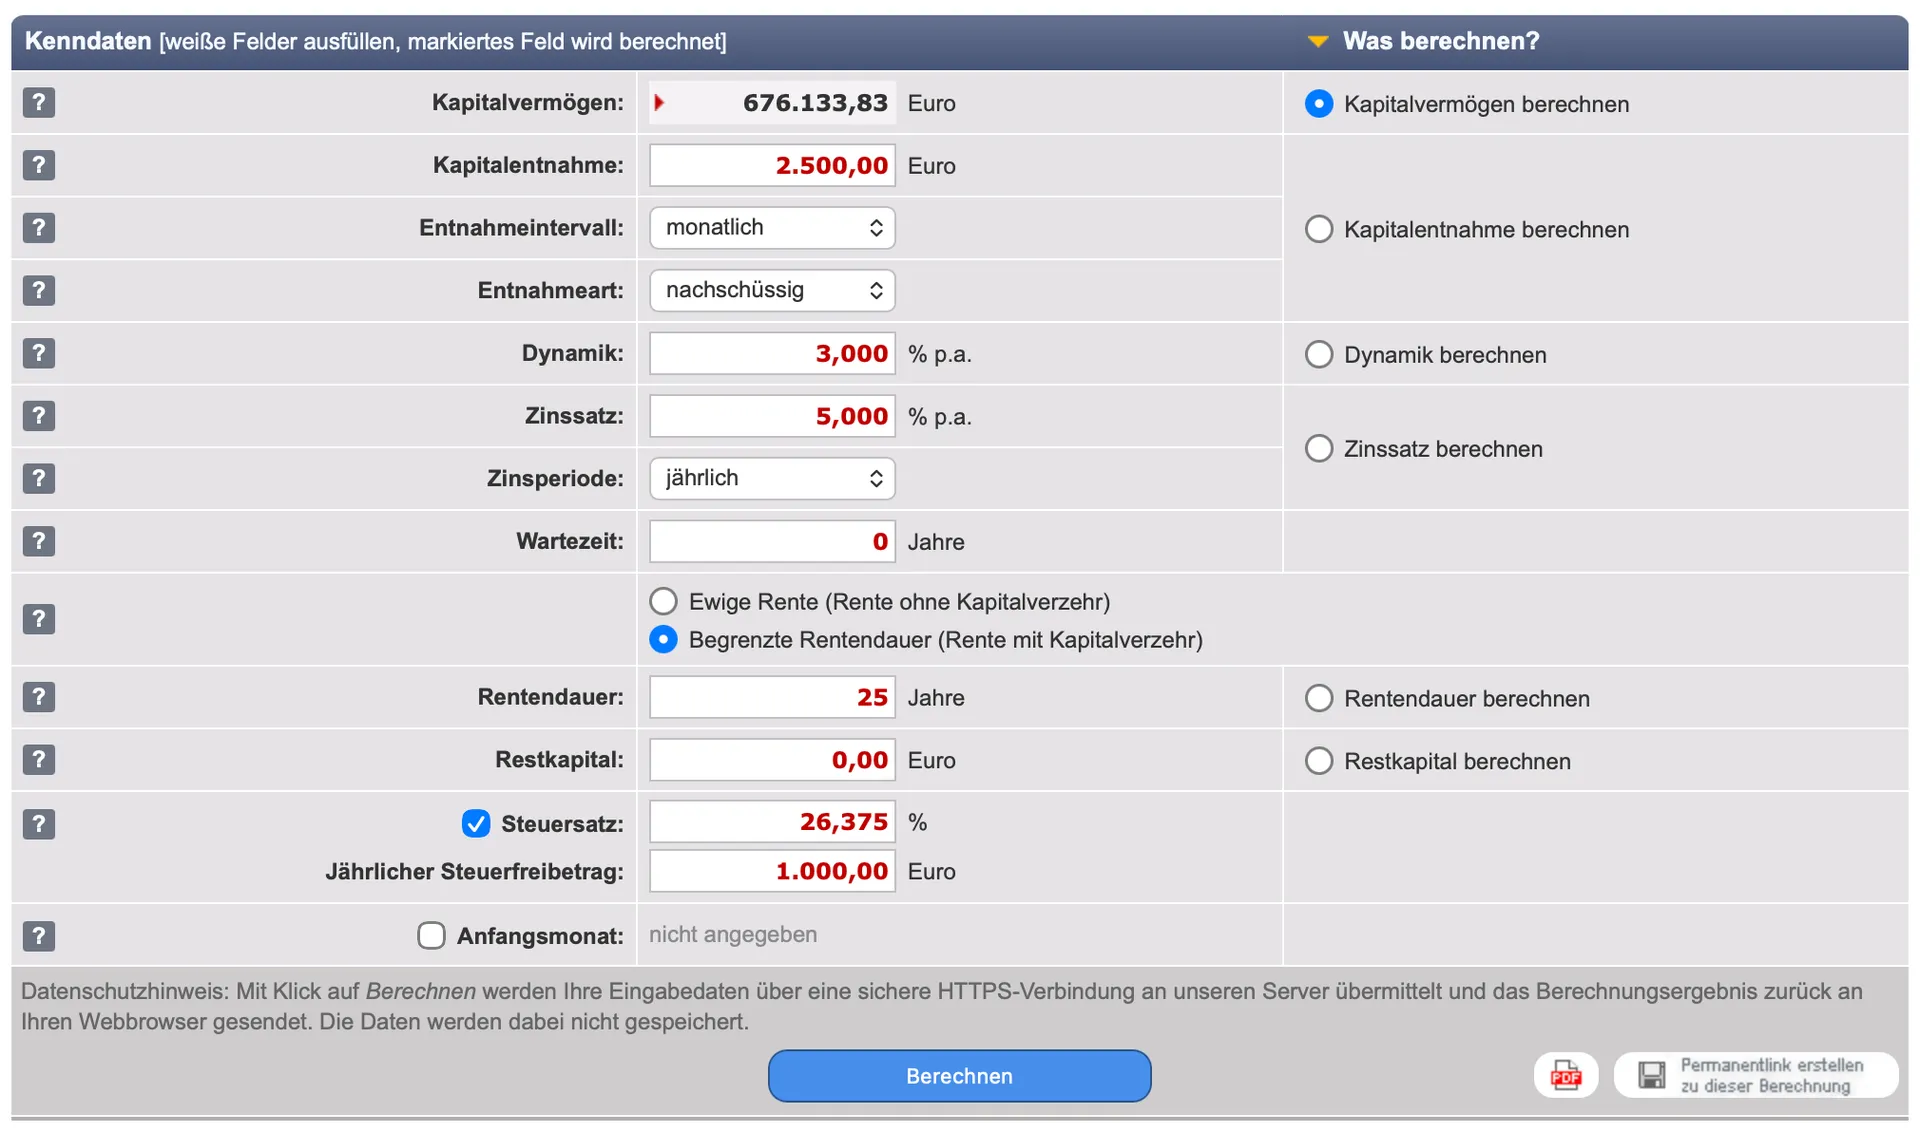
Man könnte erstmal Kontext liefern. Welcher Rechner. Link? Ich VERMUTE das er irgendwo hier zu finden ist.
Ich habe den Link zum anderen Rechner in meinem OP angegeben.
Ich habe heute den neuen Ruhestandsrechner ohne die "Crashfunktion" benutzt - und bei gleichen Angaben (Dauer, Inflation, Renditeerwartung, usw.) weicht der nötige Kapitalstock beim Vergleich mit https://www.zinsen-berechnen.de/entnahmeplan.php und eigener Berechnung erheblich nach oben ab.
Wo und wie kann man die nervtötende ING-Werbung abschalten, die man nach jedem Login angezeigt bekommt?
Zuerst mit dem Programm auf meinem Mobiltelefon. Dann Telefonisch. Dann per Brief. Am Ende ereilte mich der hilfreiche Hinweis, meine Rechnungen doch in mehrere Überweisungen gestückelt zu begleichen.
Ich werde die Bank wechseln.
"Wenn Ihr Wunsch nach einem höheren Überweisungslimit wiederholt abgelehnt wurde, sehen wir leider keine weiteren Möglichkeiten. Sie können Ihre Rechnungen alternativ in einzelne Überweisungen gestückelt vornehmen."
Welche Online-Bank hat einen der ING vergleichbaren Leistungsumfang (Girokonto, Depot) und gestattet dauerhaft höhere Überweisungslimits?
Ein höheres Dauerlimit wird abgelehnt, obwohl seit über zwei Jahrzehnten DiBa/ING Kunde mit ausgezeichneter Bonität.
Sehr unpraktisch in der Tat. Ich muß immer 4 Stunden warten und kann das Überweisungslimit auch nicht permanent erhöhen, obwohl seit über zwei Jahrzehnten Kunde mit ausgezeichneter Bonität.
Wenn man unregelmäßig, aber doch relativ oft, Überweisungen (z. B. Steuer, Krankenhaus- und Arztkosten, Medikamente) von über €1000 durchführen will, muß jedes Mal 4 Stunden gewartet werden, bis die Überweisung getätigt werden kann. Auch als Kunde seit über zwei Jahrzehnten führt daran kein Weg vorbei. Äußerst unpraktisch, daß man kein höheres Dauerlimit einrichten kann.

Der Minichart kommt z.B. mit einem der nächsten Updates wieder.
Na, immerhin. Wahrscheinlich ging es bei Barrierefreiheit um Lesbarkeit für "screen-reader" Apps für Sehbehinderte/Blinde.
Die Bank sagt, es diene der Übersichtlichkeit. Ein ganz schlechter Witz.
Nicht nur sind die sehr praktischen Mini-Charts weg, auch das user interface hat Macken. Abgeschnittene Firmennamen. Abgeschnittene Untermenüs.

Die Mini-Charts rechts sind seit heute weg. Die Schrift riesig. Man muß zur Seite scrollen. Das drei Punkte Menü bei jedem Wertpapier ist abgeschnitten. Was soll das Ganze?