Beiträge von Finanzberatung Schmitt

    Für ein augenscheinlich gewerbliches Profil eine arg pauschale (und in der Pauschalität falsche) Aussage.

    Dann erkläre der Fragestellerin und mir doch bitte, was daran falsch sein soll. Ich bin sehr wissbegierig und lerne gerne dazu. Mehr dazu findet man hier: https://www.gesetze-im-internet.de/beamtvg/__55.html

    Es gibt eine festgelegte Obergrenze: der Wortlaut dazu oben aus dem Gesetz:

    "

    (2) Als Höchstgrenze gelten
    1. für Ruhestandsbeamte der Betrag, der sich als Ruhegehalt zuzüglich des Unterschiedsbetrages nach § 50 Abs. 1 ergeben würde, wenn der Berechnung zugrunde gelegt werden
    a) bei den ruhegehaltfähigen Dienstbezügen die Endstufe der Besoldungsgruppe, aus der
    sich das Ruhegehalt berechnet,
    b) als ruhegehaltfähige Dienstzeit die Zeit vom vollendeten siebzehnten Lebensjahr bis zum
    Eintritt des Versorgungsfalles abzüglich von Zeiten nach § 12 a, zuzüglich der Zeiten, um
    die sich die ruhegehaltfähige Dienstzeit erhöht, und der bei der Rente berücksichtigten
    Zeiten einer rentenversicherungspflichtigen Beschäftigung oder Tätigkeit nach Eintritt des
    Versorgungsfalles, Seite 43 von 67
    2. für Witwen der Betrag, der sich als Witwengeld zuzüglich des Unterschiedsbetrages nach
    § 50 Abs. 1, für Waisen der Betrag, der sich als Waisengeld zuzüglich des Unterschiedsbetrages nach § 50 Abs. 1, wenn dieser neben dem Waisengeld gezahlt wird, aus dem Ruhegehalt nach Nummer 1 ergeben würde.
    Ist bei einem an der Ruhensregelung beteiligten Versorgungsbezug das Ruhegehalt nach § 14
    Abs. 3 gemindert, ist das für die Höchstgrenze maßgebende Ruhegehalt in sinngemäßer Anwendung dieser Vorschrift festzusetzen. Ist bei einem an der Ruhensregelung beteiligten Versorgungsbezug der Ruhegehaltssatz nach § 14 Abs. 1 Halbsatz 2 oder 3 dieses Gesetzes in
    der bis zum 31. Dezember 1991 geltenden Fassung gemindert, ist der für die Höchstgrenze
    maßgebende Ruhegehaltssatz in sinngemäßer Anwendung dieser Vorschrift festzusetzen."

    Wir haben hierzu auch mal einen Artikel geschrieben. Dazu schreiben viele Kunden insbesondere folgendes:

    "Hallo. Ich bekomme Pension und Rente. Die Rente wird mir zu 100 Prozent von der Pension abgezogen. Ist das richtig?"

    Das ist eine von vielen Fragen, die wir über den Chatbot bekommen haben. Die Frageerstellerin also davor zu warnen, dass sie je nach Konstellation nicht mit den (vollen) bisherigen Rentenansprüchen zu rechnen, ist also mMn nur richtig. Für eine konkrete Empfehlung braucht es halt noch ein paar Infos mehr weshalb ich nach Rentenbescheid und Co gefragt habe.

    Die Mindestpension für Beamte liegt auch nur bei ca. 2.000 Euro. Da du sprachliche Ungenauigkeiten nicht durchgehen lässt, obwohl ein ungefährer Wert einem "Laien" sicher mehr hilft als irgendein Paragraph oder eine Formel, mit der man das ganze selber berechnen muss, für dich ganz konkret: die Mindestversorgung liegt bei 35 Prozent der pensionierungsfähigen Bezüge oder, wenn es günstiger ist, bei 65 Prozent der Bezüge aus der höchsten Stufe der Besoldungsgruppe der Besoldungsgruppe A4 plus einem Erhöhungsbetrag.

    Dass Rentner verbeamtet werden, wäre mir persönlich neu. Wer ausser Rentnern hat einen Rentenbescheid erhalten?

    Einem privaten Profil würde ich diese sprachliche Ungenauigkeit wohl durchgehen lassen, bei einem (augenscheinlich) gewerblichen Profil habe ich eine andere Erwartungshaltung.

    Wenn du nichts konstruktives für den Fragesteller beizutragen hast, halt dich bitte raus. Sie wird mit 44 erst verbeamtet. Das heißt, sie war möglicherweise und sehr wahrscheinlich bis jetzt in der gesetzlichen Rentenversicherung pflichtversichert. Folglich hat sie sehr wohl schonmal einen Rentenbescheid erhalten und es handelt sich auch nicht um eine sprachliche Ungenauigkeit sondern um einen korrekten Fakt.

    Ergänzend:

    https://www.berlin.de/politik-und-ve…oad.php/4321286

    Paragraph 55 wäre zu beachten.

    Ihr irgendeinen Paragraphen an den Knopf zu knallen, wird ihr vermutlich auch eher wenig helfen. Mehr dazu weiter oben in meiner Antwort.


    Frohe Weihnachten auch an dich :)

    Hallo Kona,

    das wichtigste für deine Entscheidung ist, dass du Kenntnis darüber hast, wie hoch dein Einkommen im Alter ist. Wenn du bisher Ansprüche in der gesetzlichen Rentenversicherung gesammelt hast, sind die praktisch "hinfällig". Diese werden auf die Pension angerechnet. Du bekommst also nicht Pension und Rente jeweils in voller Höhe.

    Bitte teile uns mal mit, welche Rentenansprüche du bisher gesammelt hast. Einen Rentenbescheid wirst du ja bekommen haben. In welche Besoldungsgruppe wirst du eingestuft? Wie hoch ist dein Einkommen jetzt?


    Dann kann man ermitteln wie viel du später in der gesetzlichen Krankenkasse zahlen müsstest. So kannst du besser entscheiden ob es die private oder die gesetzliche werden soll.

    BM67/150 bedeutet folgendes: Dein Beitrag in der privaten Krankenversicherung der Debeka wird ab dem 67. Lebensjahr um 150 Euro reduziert. So musst du dir etwas weniger Sorgen machen, dass die Beiträge im Alter zu hoch sind. Eine Versicherung legt das Geld immer schlechter an als du das bspw. mit einem ETF machen kannst. Alternativ könntest du also auch den Tarif BM67/150 streichen und die 55 Euro mtl. selber in einen ETF anlegen.

    WL bedeutet folgendes: Du hast Anspruch auf freie Arztwahl. Das kann ein Chefarzt sein, es kann aber auch ein anderer Spezialist sein. Es wird hier oft fälschlicherweise von Chefarzt gesprochen. Gemeint ist jedoch einfach die freie Arztwahl.

    KHT80 bedeutet: du bekommst für jeden Tag im Krankenhaus bei einem stationären Aufenthalt, also mit Übernachtung, 80 Euro pro Tag. Das reicht in der Regel nicht aus, um bspw. ein Einbettzimmer zu bezahlen. Für Zweibettzimmer könnte der Betrag ausreichen wie es der Vertreter der Debeka auch gesagt hat. Anspruch auf freie Arztwahl (Chefarzt, Spezialist) hast du mit dem Tarif nicht.

    Ich würde bei Wahl der Debeka auch empfehlen, den Tarif WL100 mit dazu zu nehmen. KHT80 bräuchte es dann nicht.

    Die Debeka hat in der Vergangenheit nicht stärker angepasst als andere Versicherer, lass dir da keine unnötige Angst machen.

    Mit den oben geforderten Infos kann man dir besser helfen, eine Entscheidung zu treffen.


    Frohe Weihnachten und liebe Grüße

    Du wirst leider mit Depressionen und laufenden Krankheitsphasen keine BU-Versicherung mehr bekommen bzw. nur mit Ausschluss der Psyche. Die Psyche ist aber bei der Grundfähigkeitsversicherung wahrscheinlich auch nicht versichert? Von daher könnte man abwägen, trotzdem eine Berufsunfähigkeitsversicherung mit Ausschluss Psyche abzuschließen und die Grundfähigkeitsversicherung zu kündigen.

    Wenn die Zeiträume deiner Erkrankung nicht all zu lang sind (aber länger als 6 Wochen da du bis dahin Entgeltfortzahlung vom Arbeitgeber bekommst) kommt deinem Wunsch eine Krankentagegeldversicherung näher.

    Generell bräuchte es aber noch ein paar Eckdaten mehr, um das bewerten zu können:

    1.) Welche Bausteine/Module/Fähigkeiten oder welchen konkreten Tarifnamen hast du bei der Grundfähigkeitsversicherung abgeschlossen?

    2.) Wie viel Rente hast du versichert?

    3.) Bis zu welchem Endalter läuft die Grundfähigkeitsversicherung?

    4.) Was machst du beruflich?

    5.) Wie hoch ist dein Brutto-/Nettoeinkommen?

    So eine Entscheidung solltest du nicht innerhalb von 2 Wochen treffen.

    Lässt dein Gesundheitszustand es zu, dass du dich auch woanders privat krankenversichern kannst? Dann hättest du zumindest keinen Stress und kannst die Situation in Ruhe treffen.

    Deine Beschreibungen bzgl. der nicht gerade guten finanziellen Aufstellung legen aber auch eher nahe, dass du in der gesetzlichen Krankenkasse besser aufgehoben bist zumal auch keine Berufsunfähigkeitsversicherung oder anderweitige Absicherungen vorliegen. Von deiner Rente, auch von der Betriebsrente, gehen Steuern und Sozialabgaben ab, da bleibt dann nicht mehr viel übrig um noch die private Krankenversicherung im Alter zu bezahlen auch wenn du einen Beitragsentlastungstarif drin hast.

    Mein Tipp: bleib besser in der gesetzlichen Krankenkasse und falls noch nicht begonnen, beginne mit dem Sparen in ETF´s fürs Alter.

    Die Arag spielt praktisch keine Rolle bei Beamten. Die muss man hier nicht in Betracht ziehen. Die Debeka arbeitet nicht mit Maklern zusammen, daher wird sie nicht im Vergleich gewesen sein. Das ist halb so wild, denn der Beihilfeergänzungstarif ist nicht sonderlich gut, es gibt Begrenzungen auf die Gebührenordnungen und einige weitere gravierende Lücken. Sie sind Marktführer, u.a. weil sie sich vor vielen Jahren illegal Kundendaten beschafft haben und damit viele Kunden gewonnen haben:

    Debeka-Skandal: Nun auch Beamte im Zwielicht - Markt - Versicherungsbote.de
    Der Skandal um illegal gekaufte Adressen bei der Debeka zieht weitere Kreise. Nicht nur für den Versicherungsvertrieb drohen die Enthüllungen peinlich zu…
    www.versicherungsbote.de

    Das war es dann aber auch schon. Wenn sie möchten, kann der Makler ihnen aber sicherlich auch einen Vergleich zur Debeka anhängen. Sprechen sie ihn doch einfach darauf an. Vergleichen können wir Makler die Debeka, nur eben nicht vermitteln, da die Debeka nicht mit uns Maklern zusammenarbeitet. Warum sie das nicht machen, darf sich jeder selber fragen ;)

    KV-Fux geht nicht genug in die Tiefe. Hierzu bräuchte es bspw. eher LevelNine. Auf diese Software hat der Makler bestimmt Zugriff. Die Zusammenhänge zwischen Kompakttarif und dem Beihilfergänzungstarif sowie andere wichtige Zusammenhänge oder der Vergleich von Bilanzkennzahlen können ausreichend nur in einer Beratung dargestellt werden.

    Schauen Sie gerne mal in diesen Beitrag:

    VDOS24
    3. Dezember 2024 um 21:22

    Hier geht es zwar um HUK vs Barmenia, aber evtl. sind hier ein paar Inhalte dabei, die ihnen oder ihrer Tochter bei der Entscheidung helfen. Mein Favorit ist die Barmenia, sofern man hier ohne Zuschläge und ähnliches versichert werden kann.


    Über die Suchfunktion finden Sie außerdem einiges zur Debeka:

    Suche - Finanztip Forum

    Das Vertrauen baut sich idealerweise mit der Zeit auf. Ein guter Makler nimmt sich ausreichend Zeit, ihnen und ihrer Tochter alles zu erklären und sämtliche Fragen ordentlich zu beantworten und die Antworten auch belegen zu können. Etwas Recherche vorab wie sie das hier machen, schadet aber sicher nicht.

    Bitte denken sie ggf. auch daran, zeitnah einen Optionstarif abzuschließen damit der Gesundheitszustand ihrer Tochter eingefroren ist, falls sich ihre Entscheidung nach etwas hinzieht. Man weiß nie was passiert. Hier sollte vorab eine ordentliche Gesundheitsprüfung mit Risikovoranfragen erfolgen.

    Angenommen, man ist kerngesund und der monatliche Beitrag (= Geld :) ) spielt keine Rolle: Könnte man dann sagen, dass die aktuellen Beamten-Tarife der Barmenia (mit Einbettzimmer-Variante, PCD Klarstellung und allen Schikanen) die derzeit leistungsstärksten PKV-Tarife am Markt sind?

    Meiner Meinung nach: Ja

    Was ich mich auf der anderen Seite frage: Was kann (selbst) die Barmenia in ihren am besten ausgestatteten Beamten-Tarifen nicht? Welche Leistungslücken gibt es auch bei ihr, die man ganz ehrlich benennen kann?

    Auch eine Barmenia hat ein paar "Schwächen" bzw. Leistungen, die nicht zu 100% oder ohne Summenbegrenzungen abgedeckt sind bspw. bei Sehhilfen, Hörgeräten, anfängliche Zahnstaffel, LASIK oder der Begrenzung von Heilmitteln auf den 1,1-fachen Beihilfesatz. Im Anhang auf Seite 3 sieht man ein paar Beispiele, bei denen nicht 100% übernommen wird. Im Gesamtpaket ist die Barmenia mMn trotzdem erste Wahl. Die Schwächen sollte man aber auch kennen.

    Hallo Herrderbert.

    Must have:

    • Feuerrohbauversicherung, die ALLE Gefahren versichert (die meisten versichern den Rohbau nur gegen Feuer) - diese wandelt sich bei Fertigstellung in eine Wohngebäudeversicherung um
    • Bauherrenhaftpflichtversicherung (ggf. in deiner Privathaftpflicht enthalten, Achtung, bei vielen Anbietern nur bis 400.000 Euro Bausumme oder ähnliches, bitte in deinem Vertrag prüfen)
    • Haus- und Grundbesitzerhaftplfichtversicherung (idR in deiner Privathaftpflicht enthalten)
    • Bauherrenrechtsschutzversicherung (Arag bietet nur eine geringe Versicherungssumme, besser wäre die ÖRAG)
    • ggf. Bauleistungsversicherung
    • Risikolebensversicherung (mind. in Höhe der Darlehenssumme)
    • Krankentagegeld und Berufsunfähigkeitsversicherung sodass euer Einkommen bei längerer Krankheit und Berufsunfähigkeit abgesichert ist

    Der Rest ist nice to have.

    Ich hoffe ich habe nichts vergessen oder deiner Meinung nach überflüssige aufgelistet. Jeder hat eine andere Risikobereitschaft. Nur meine persönliche Einschätzung. Keine Beratung.


    Liebe Grüße

    Höchstsätze und gezielte Auslandsbehandlung hast du bereits angesprochen. Die Höchstsätze gibt es bei Zahnärzten, ambulant, stationär und Heilpraktikern.

    Beachte bitte auch das eigene Heilmittelverzeichnis der HUK. Dieses wurde seit 2012 nicht angepasst und sorgt für viele Einschränkungen: bspw. Massage 60 Minuten maximal 39 Euro, Logopädie 45 Minuten maximal 41,50 Euro und und und. Wenn das Verzeichnis nun schon seit 12 Jahren nicht angepasst wurde trotz starker Inflation, will ich gar nicht wissen, ob die Summen in 40 Jahren auch noch da sind, wo sie heute sind, dann viel Spaß...

    Der Hilfsmittelkatalog der HUK ist zumindest offen, aber viele Hilfsmittel sind summarisch begrenzt (bspw. Krankenfahrstühle bis 2.500 Euro Rechnungsbetrag, Beatmungsgeräte bis 1.250 Euro, Körperersatzstücke bis 15.000 Euro (C-LEG-Prothesen bis 30.000 Euro) und diverse weitere Limits für andere Dinge. Ambulanter Krankentransport bei Gehunfähigkeit wird nicht erstattet.

    Ein eigenes Preis-Leistungs-Verzeichnis für Material- und Laborkosten im Bereich Zähne hat die HUK ebenfalls, bspw. vollkeramische Krone max. 171,62 Euro, Keramikinlay 1-,2- oder mehrflächig max. 156,42 Euro, Verblendung aus Kunststoff max. 66,56 Euro usw. Sobald du mal Zahnersatz benötigst, wird du also sehr wahrscheinlich einiges selber zahlen müssen. Das Verzeichnis wurde ebenfalls seit 2012 nicht angepasst.

    Bedenke auch immer, dass ein Tarif, der günstiger ist, weniger Alterungsrückstellungen bildet. Ist ein Tarif 45 Euro teurer und bildet 33,3% Alterungsrückstellungen, werden zumindest 15 Euro des Aufpreises für dich angelegt - natürlich nicht so gut wie in einem ETF, aber immerhin, das relativiert den Aufpreis zumindest ein wenig.

    Bei Kur, Reha und Anschlussheilbehandlung hat die HUK wesentliche Lücken. Soziotherapie wird nicht übernommen, Kryokonservierung, Sozialpädiatrie und Frühförderung ebenfalls. Es gibt keine Beitragsbefreiung bei Bezug von Elterngeld. Rooming-In wird nur bei medizinischer Notwendigkeit erstattet. Für Familien(-planung) hat die HUK also besonders erhebliche Einschränkungen.

    Es wird bei der HUK ausschließlich der Transport in das nächst geeignete Krankenhaus bezahlt, bei der Barmenia bspw. auch die einmalige Wunschverlegung.

    Der gute Beihilfergänzungstarif der Barmenia ist wesentlich umfangreicher. Wenn die Beihilfe auf die Idee kommt, weiter Leistungen zu kürzen weil Geld gespart werden muss, wird ein Beihilfeergänzungstarif umso wichtiger werden.


    Ich rate ganz klar aufgrund der starken Leistungseinschränkungen und der Beschränkung auf die Höchstsätze von der HUK ab. Den niedrigen Beitrag erkaufst du dir da voraussichtlich mit höheren Beiträgen im Alter und vielen versteckten Selbstbeteiligungen (siehe oben).

    Die Bilanzkennzahlen der HUK sehen auch nicht wirklich toll aus. Die RfB-Quote ist verdammt niedrig, die HUK legt deine Alterungsrückstellungen sehr schlecht an, die Nettorendite lag im 5-Jahres-Schnitt von 2014-2018 bei 2,78%. Eine Barmenia bspw. hatte hier 3,43% im Schnitt. Fast 1% mehr pro Jahr macht sich aufgrund des Zinseszinses über 30-40 Jahre ordentlich bemerkbar. Die Eigenkapitalquote der HUK liegt bei ca. 10%, die Barmenia bei ca. 25%. Die Schadenquote der HUK ist mit 90% sehr hoch, die Barmenia hat deutlich mehr Puffer. Die HUK investiert überwiegend in Geldwerte (Renten/Anleihen), die Barmenia investiert überwiegend in inflationsgeschützte Realkapital/Sachwerte (bspw. Immobilien, Aktien, Beteiligungen), daher sicher auch die höhere Rendite.

    VOR deiner Wahl zwischen Barmenia und HUK sollte eigentlich eine anonyme Risikovoranfrage an die zwei Versicherer geschickt werden/worden sein, die dann deinen Gesundheitszustand bewerten und dir überhaupt erst sagen, ob sie dich versichern. Was, wenn du dich nun für die HUK entscheidest, dort einen Antrag stellst und ihnen nicht passt, dass du Heuschnupfen hast und dir nun die Krankenversicherung nur mit 10% Zuschlag anbieten wollen. Selbiges könnte auch bei der Barmenia passieren, daher bitte immer nur mit anonymer Risikovoranfrage zusammen.

    Im Anhang auf den letzten Seiten sind die Verzeichnisse mit den Summeneinschränkungen der HUK enthalten.


    Ich hoffe der Beitrag konnte dir und einigen anderen helfen. Die Barmenia ist sicher auch nicht perfekt und muss nicht für jeden Beamten der heilige Grahl sein, aber wir vermitteln sie auch sehr gerne und sie spielt auf jeden Fall eine große Rolle bei der PKV für Beamte. Ein Versicherungsmakler-/berater kann dir einen genauen Vergleich diverser Anbieter zeigen, führt für dich die anonyme Risikovoranfrage durch und unterstützt dich bei Antragstellung sowie im Schadenfall, sollte es Probleme geben mit Erstattungen. Bitte auf gar keinen Fall einfach irgendwo ohne Risikovoranfrage einen Antrag stellen. Wenn dann abgelehnt wird, du Zuschläge oder Ausschlüsse erhältst, kann das problematisch werden.

    Kurzfassung: Dieser Vertrag wird sich nicht lohnen, also zumindest gibt es bessere Varianten. Um das einschätzen zu können, braucht es keine weiteren Daten. Alleine die 0,60 Euro Gebühr (0,60% Gammakosten) pro 100 Euro Fondsguthaben sind viel zu hoch, dazu dann noch Abschluss- und Verwaltungskosten. Die Kosten sind für sogenannte Bruttopolicen schon marktüblich.

    Das einzige was sich lohnt gegenüber einem Depot bei einem Neobroker, wäre mMn eine Netto-Rentenversicherung.

    Eine günstige Netto-Rentenversicherung kostet:

    - Honorar (unterschiedlich hoch je nach Vermittler)

    - keine Abschlusskosten/Alphakosten

    - keine Verwaltungsgebühr/Betakosten

    - Kappakosten/Stückkosten von 36 Euro pro Jahr

    - 0,30% Gammakosten (Kosten auf das Fondsguthaben)

    Dafür hat man dann kostenloses Rebalancing, Steuerstundung, Steuervorteile bei Verkauf, keine Steuern bei Wechsel der Fonds, keine Steuern im Todesfall, lebenslange Rente (Langlebigkeitsrisiko) und ggf. 1-2 Versicherungsvorteile wie z.B. einer Betragsbefreiung bei Berufsunfähigkeit oder ähnliches.

    Die Diskussion würde etwas weit führen und hilft dem Threadersteller aktuell kaum. Es kann immer mal vorkommen, dass man ETF´s verkaufen möchte: vielleicht braucht man plötzlich Geld für eine neue Heizung im Haus, vielleicht gibt es in 10 Jahren einfach bessere oder günstigere Produkte, vor 10 Jahren waren ETF´s auch noch weitestgehend unbekannt, vielleicht gelten künftig andere Gesetzes-/Steuergrundlagen, vielleicht werden ETF´s liquidiert (viele ETF´s wurden bereits liquidiert (zugegenermaßen Klassiker wie ETF´s auf S & P oder MSCI World natürlich eher weniger)) oder Fondsgesellschaften verschmelzen miteinander wie bspw. Amundi und Lyxor oder oder oder. Es kann viele Gründe geben, im besten Fall braucht man niemals switchen/verkaufen.

    Für den Threadersteller:

    Wenn es geht, muss ein ETF natürlich nicht zwingend gewechselt werden. Ein Entnahmeplan aus dem Depot ist allerdings jedes mal ein Verkauf, auf den Steuern anfallen und 25% Kapitalertragsteuer + Soli im Depot sind eben deutlich mehr Steuern als in der Rentenversicherung.

    Also nochmal meine Empfehlung: die Kosten des Vertrags müssen zwingend angefordert werden bei der Zurich. Alles andere ist einfach nur Versicherungsbashing ohne Sinn und Verstand, denn wenn jetzt auf die Gewinne 25+% Steuern anfallen und in ca. 20 Jahren oder ggf. in der Zwischenzeit wegen einem möglichen Verkauf nochmal, ist das eine ganze Menge. Wenn die Kosten des Vertrags bekannt sind, kann es ja durchaus sinnvoll sein, die Entscheidung zu treffen, zu kündigen, vorher ist es aber nur ein Ratespiel und eine Bauch- statt einer Kopfentscheidung.

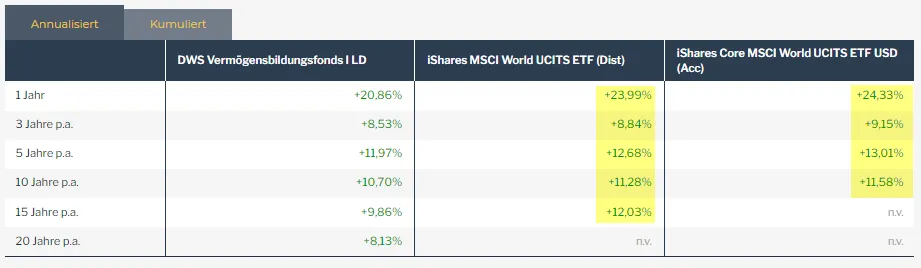
    Gute Hinweise Monstermania. Entschuldigen Sie bitte, ich habe aufgrund der breiteren Streuung vom FWW-Sektordurchschnitt Aktienfonds All Cap Welt gesprochen, nicht vom MSCI World. Hier sind zusätzlich Small und Mid Caps enthalten und Emerging Markets. Beides hat sich im letzten Jahrzehnt jedoch schlechter entwickelt als Large Caps und Industrieländer. Das ist ein Grund weshalb der MSCI World vorne liegt. Der ausschlaggebende Faktor lag hier jedoch primär in der Währung der ETF´s. Die von ihnen genannten ETF´s notieren in US-Dollar. Der Dollar hat gegenüber dem Euro in den letzten 15 Jahren massiv an Wert gewonnen. Die in Dollar notierten ETF´s haben daher gegen gleichwertige in Euro notierte ETF´s auch deutlich die Nase vorn. In den vergangenen 15 Jahren war das wohl eine gute Entscheidung. Es birgt aber auch ein zusätzliches Währungsrisiko. Wenn es sich in den nächsten 15 Jahren genau andersherum verhält oder hätte es sich in den letzten 15 Jahren andersherum verhalten, hätten die in US-Dollar notierten ETF´s sich klar schlechter entwickelt. Rechnet man die Währungsvorteile der ETF´s der vergangenen Jahre raus, hat der DWS Fonds sehr wohl einen starken Job gemacht. Eine Glaskugel, was in den nächsten 15 Jahren die bessere Wahl sein wird, hat leider keiner. Ich investiere übrigens selber überweigend in ETF´s genau wie viele meiner Kundin, ich habe absolut nichts gegen ETF´s.


    Ich sage ja auch nicht, dass es keine gute Entscheidung sein kann, den Vertrag zu kündigen aber sie machen es sich meiner Meinung nach etwas zu leicht. Wenn der Threadersteller innerhalb der Rentenversicherung bspw. zu ETF´s switchen kann und die laufenden Vertragskosten niedrig sind, könnte das durchaus die sinnvollere Entscheidung zu sein, als jetzt zu verkaufen, Kapitalertragsteuer zu zahlen und dann über ein Depot zu investieren und spätestens zur Rente oder wenn in der Zwischenzeit mal ein Wechsel der ETF´s stattfindet, wieder einiges an Steuern zu zahlen. Die ganzen Steuernachteile werden durch die möglicherweise niedrigeren Kosten des Depots möglicherweise nicht vollständig aufgeholt. Nachdenken, und das ist auch richtig so, tut der Threadersteller ja bereits über eine Kündigung, daher hat er den Thread ja erstellt, aber eine wirklich fundierte Empfehlung kann man eben erst aussprechen, wenn man die genauen Kosten des Vertrages kennt.

    Es fällt auf jeden Fall auf, dass ca. 20% der Anlage aktuell in das Sicherungsvermögen/den Deckungsstock der Zurich investiert sind zur Darstellung der Beitragsgarantie, die der Vertrag enthält. Die Rendite im Deckungsstock der Versicherer ist naturgemäß etwas niedriger als die Anlage in einem breit gestreuten Fonds oder ETF. Einen Auszug davon habe ich mal angehangen. Im Vergleich zu den meisten Versicherern legt die Zurich das Geld offensichtlich recht gut an wenngleich es mit einem breit gestreuten Aktieninvestment nicht mithalten kann.

    Der DWS Vermögensbildungsfonds I LD, ein aktiver Fonds, in den das restliche Geld investiert wird, macht einen sehr guten Job. Auf 10 Jahre hat er sich nach Kosten besser entwickelt als ein klassischer ETF auf den MSCI World. Hier müsste man also nicht zwingend tätig werden.

    Die Entwicklung des Fonds können sie hier sehen:

    https://www.fondsweb.com/de/vergleichen/ansicht/isins/DE0008476524

    Um eine wirklich fundierte Entscheidung treffen zu können, sind dann vor allem noch die laufenden Kosten relevant. Hier sollten sie wie bereits vorgeschlagen mal eine Übersicht über die einkalkulierten Alphakosten (Abschlusskosten), Betakosten (beitragsabhängige Kosten), Gammakosten (Kosten auf das Vertragsguthaben) und Kappakosten (Stückkosten pro Jahr bspw.). anfordern.

    Liebe Grüße,

    Timo

    Wie lange haben Sie bzw. ihre Frau denn noch bis zur Rente? Ggf. könnte es ja auch Sinn machen, den Vertrag noch ein paar Jahre, bis zum 62. Lebensjahr bspw. zu behalten, zumindest wenn die Kosten im Vertrag recht gering sind und die Fondsauswahl gut ist oder geändert werden kann in günstige ETF´s und/oder gute Fonds. Steuerlich wäre das deutlich vorteilhafter als jetzt Kapitalertragsteuer zu zahlen bei Verkauf.

    Meine Empfehlung wäre folgende:

    Fordern Sie bei der Zurich gerne mal eine Antwort auf die Frage ein, welche Kosten im Vertrag einkalkuliert sind. Enthalten sein sollten alle Kosten: Alphakosten (Abschlusskosten), Betakosten (beitragsabhängige Kosten), Gammakosten (Kosten auf das Vertragsguthaben) und Kappakosten (Stückkosten pro Jahr bspw.).

    Damit könnte man dann besser einschätzen, ob ein Verkauf sinnvoller ist als den Vertrag ggf. noch ein paar Jahre zu halten und dann steuerbegünstigt zu verkaufen.

    Hallo Frank.

    Sebstverständlich kannst du dir von der Debeka die Versicherungsbedingungen zukommen lassen. Aus diesen herauszulesen, was alles nicht versichert ist, wird dir dort aber sicher keiner abnehmen, da damit kein Geld verdient wird. Leider ist es oftmals so. Mit dem Thema, was alles NICHT versichert ist, wird die Debeka vermutlich auch nicht um sich werfen und dir eine Liste schicken was alles nicht versichert ist. Fragen kostet aber nichts.

    Auf Kvoptimal sind jedoch ein paar Leistungen des Tarifs beschrieben:

    Debeka: PN, PNE - KVoptimal.de
    Finden Sie alle Tarifmerkmale des Debeka: PN, PNE. Wir unterstützen Sie bei PKV Abschluss und PKV Tarifwechsel.
    kvoptimal.de

    Das ist sicherlich schon mehr als du von der Debeka bekommen wirst. Vielleicht hilft es dir schon. Reiseimpfungen werden tatsächlich von einigen Tarifen nicht übernommen. Kvoptimal sagt, dass der Tarif der Debeka generell keine Impfungen übernimmt. Ich habe es nicht überprüft.

    Bei einem möglichen Tarifwechsel solltest du beachten, dass du vermutlich noch einen Bisex-Tarif hast. Dieser war früher für Männer günstiger als für Frauen. Bei einem Wechsel in die Unisex-Welt könnte es ggf. teurer werden. Wenn der neue Tarif bessere Leistungen hat, wird das auch mit einer erneuten Gesundheitsprüfung verbunden sein. Solche Dinge solltest du alle beachten.

    Liebe Grüße,

    Timo

    Hallo Telent,

    BS ist schonmal grundsätzlich die bessere Tarifreihe. Die B-Reihe ist der Premium-Tarif während die Vision-Reihe die schlechtere Tarifreihe ist. Die BS-Reihe ist praktisch der Premium-Tarif ergänzt um eine Selbstbeteiligung. Du hast also die Premium-Reihe mit Selbstbeteiligung.

    Ich möchte nicht auf die einzelnen Leistungen eingehen, das ist zu komplex für einen Forenbeitrag und dafür weiß man auch zu wenig über deine persönliche Situation. Am besten lässt du dichg einfach ordentlich beraten bei einem unabhängigen Makler beraten. Dr. Schlemann ist da sicher keine schlechte Anlaufstelle.

    Mich persönlich würden vor allem die Bilanzkennzahlen der DBV stören. Die sind nicht wirklich prickelnd. Da du dich (meist) bis zum Lebensende an die Versicherung bindest, sollte die Entscheidung wirklich gut durchdacht sein und das Unternehmen sehr solide Finanzen haben.

    Ich nenne kurz ein paar Kennzahlen, die bei der DBV im Vergleich zum Marktdurchschnitt schlecht sind:

    - RfB-Quote (Rückstellungen für Beitragsrückerstattungen)

    - Eigenkapitalquote (im Jahr 2018 nur 5,80%, jede andere mir bekannte private Krankenversicherung lag hier höher)

    - Alterungsrückstellungen könnten höher sein (ca. 35% im 5-Jahres-Schnitt bei der DBV), andere Unternehmen legen teilweise deutlich mehr zurück, um die Beiträge im Alter stabil zu halten (bspw. Alte Oldenburger 50%, SDK 44%, R und V 40%, Universa 48% - Werte jeweils im 5-Jahres-Schnitt bis 2018)