

Wechsel zu einen Altersvorsorgevetrag ?
60/175 ist die aktuelle Förderung
Wechsel zu einen Altersvorsorgevetrag ?
60/175 ist die aktuelle Förderung
Könnt ihr ein Fond aus der Fondliste eventuell empfehlen der ein bisschen mehr Etrag abgibt
Ich kann doch die Fondauswahl jederzeit ändern
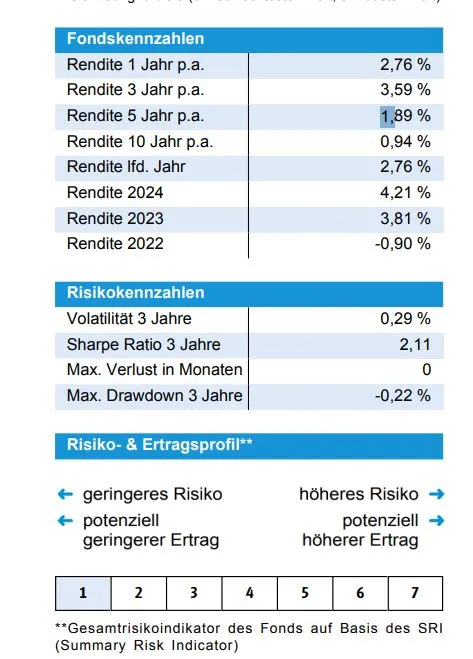
Stand 31:12.2025
Ja genau TER =0,2 %
Ein Blick in die Versicherungsunterlagen zu den Kosten:
Einmalig 225,00 EUR
Die sind ja schonmal weg mit Stand 31.12..2025
Je 1000 EUR Fondsguthaben 2,60 EUR für Tarif 89Y
Die einkalkulieren Verwaltugngskosten betragen davon 2,60. Dagegen erhalten Sie Überschüsse von jährlich 2,60 EUR.
Die Effektivkosten betragen 038 Prozent.
Es ist ein familiärerer Bekannter.
Es handelt sich um ein Altersvorsorgevertrag und als solches rechtlich zu werten. Keine Garantieleistung nur das Guthaben ist maßgebend.
Der Fonds hat halt Risikoklasse 1
Laufzeit ist ca 12 Jahre (67) aber ein Ableben kann auch vorher eintreten
Naja der oben genannte Fond sollte zumindenst den Betrag erhalten/Inflation ausgleichen.
vertragsbeginn; 01.09.2025
Einmalig 15.000
Zum 31.12.2025
Verwaltungskosten und sonstige Kosten sind angefallen: 237,86 EUR
Zum 31.12.2025 bettägt das Kapital: 14.872,60 EUR
fondsgebundeene Rentenversicherung
mit Ausschlußverwertung
Ich hab beim Bekannten 55 Jahre alt, voll erwerbsunfähig
16.000
in
| DWS Euro Flexizins NC EUR | DE0008474230 |
Entspricht Risikoklasse 1
Factsheet:
https://muc-verein.tools.factsheetslive.com/product/DE0008474230/factsheet/
Stand: 30.12.2025
Fondsliste:
Münchener Verein Versicherungsgruppe | In besten Händen.
Ich weiss das es schwer ist dazu Aussagen zu machen
Bin am überlegen ob ich das so laufen lassen kann
Schaut euch mal die Fondliste an.
Wiviel dürften 2030 im Vertrag liegen ? Weil das sind erstmal die nächsten Jahre.

Stimmt nicht in Bezug auf SGB XII (klassische Sozialhilfe für Erwerbsgeminderte oder die Grundsicherung im Alter) --> hier ist das grundsätzlich Vermögen, der Verwertungsausschluss umfasst eigentlich nur die Kündigung, nicht aber die Beleihung oder als Sicherheit für ein Darlehen. Unter Umständen kommt da nur darlehensweise Sozialhilfe in Betracht.
Aber danach hat Caro* gar nicht gefragt oder?
https://www.bsg.bund.de/SharedDocs/Entscheidungen/DE/2021/2021_09_02_B_08_SO_04_20_R.html
Sozialhilfe - Hilfe zum Lebensunterhalt - Vermögenseinsatz - private Rentenversicherung mit vereinbartem Verwertungsausschluss - Verwertbarkeit innerhalb eines angemessenen Zeitraums - Prognoseentscheidung - Maßgeblichkeit des zwölfmonatigen Bewilligungszeitraums
Vermögen ist auch bei feststehendem Verwertungszeitpunkt regelmäßig nur verwertbar, wenn ein Verwertungshindernis innerhalb von zwölf Monaten ab Beginn des jeweiligen Bewilligungsabschnitts wegfällt.
Sie kann mit verwerungsausschluss versehen werden. Eine reine ETF Depot ist nicht SGB geschüzt
Ich möchte Ihnen versichern, dass die Abwicklung Ihres Vertrages durch uns keinerlei Aufwand für Sie bedeutet. Wir kümmern uns um alle notwendigen Schritte, sodass Sie sich entspannt zurücklehnen können.
Es ist von grundlegender Bedeutung zu wissen, dass wir als Factoring-Unternehmen Ihren Vertrag bereits 18 Tage nach Eingang der vollständigen Unterlagen vorfinanzieren – und zwar in Höhe von etwa 90 % des Vertragsguthabens.
Nach einer Bearbeitungszeit von ca. 6 bis 8 Wochen erfolgt die Glattstellung des Vertrages. In diesem Zuge erhalten Sie die Restzahlung, abzüglich unserer einmaligen Servicegebühr in Höhe von 7,5 % des Rückkaufswertes.
Im Anschluss an die endgültige Abrechnung wird der Vertrag einer rechtlichen Prüfung durch spezialisierte Fachanwälte und Versicherungsmathematiker unterzogen, um die Richtigkeit und mögliche Ansprüche umfassend zu bewerten.
Bitte beachten Sie, dass es im weiteren Verlauf zu zusätzlichen Auszahlungen kommen kann. Ein Mehrwert oder zusätzliche Zahlungen können jedoch grundsätzlich nicht garantiert werden, da diese von der individuellen Vertragslage und den rechtlichen Rahmenbedingungen abhängen.
Letztendlich liegt die Entscheidung, ob dieser Schritt für Sie sinnvoll ist, ganz bei Ihnen. Wir stehen Ihnen selbstverständlich weiterhin für alle Fragen und zur Unterstützung bei Ihrer Entscheidungsfindung zur Verfügung.
Tendiere aber zu einer eignen Kündigung der LV (Abrufphase) ca 15k Rückkaufwert
Es droht haltz irgendwann das Pflegeheim
Und Vermögen in einer abgelaufenden Lebensversicherung (BU) macht wohl kaum Sinn
Der sagte nur das mehr wie 2100 nicht möglich ist
Nur die Riesrter Rente ist SGB geschützt als Altersvorsorge
Keiner der Anbieter lässt eine Zuzahlung größer 2.100€ jährlich zu (inklusive allgemeine Beiträge).
Er hat sich mit allen 3 Anbietern hier ausgetauscht.
Contintentale, Volkswohlbund und WVK
So schreibt mein Makler es.
Da kann man also nichts machen (Neuabschluss Riester für Familienmitglied) ?
Ich hatte den Allianz Bestattungsschutzbrief gesehen
z.B. mit knapp 5k Einzahlung.
Dieser sollte soweit zweckgebunden sein und somit vor Zugriff des Sozialamtes eigentlich geschützt sein.
Der Allianz BestattungsSchutzbrief finanziert im Todesfall Bestattungskosten und gewählte Dienstleistungen direkt aus dem vorhandenen Gesamtkapital (Versicherungssumme + ggf. Überschüsse) und organisiert alles rund um die Bestattung, sofern Sie nichts anderes festlegen. So ist sichergestellt, dass der Betrag aus der Sterbegeldversicherung für die Bestattung nach Ihren Wünschen verwendet wird. Bleibt ein Restbetrag, erhält diesen die bezugsberechtigte Person.
Den Allianz BestattungsSchutzbrief schließen Sie als Sterbegeldversicherung ohne Gesundheitsfragen ab. Die Wartezeit beträgt zwölf bzw. sechs Monate (lebenslange oder abgekürzte Beitragszahlung bzw. Einmalbeitrag). Bei Unfalltod entfällt die Wartezeit und die Allianz leistet in Höhe des doppelten Gesamtkapitals. Verstirbt die versicherte Person innerhalb der Wartezeit, zahlt die Allianz die eingezahlten Beiträge aus.
Kann mir das nochmal jemand klar und deutlich beantworten ? Danke
