Beiträge von Fred_

    Ich hatte mir auch mal gesagt: Wenn 100k voll sind, dann fängst du mit einem neuen an,...

    Den

    Vanguard FTSE Developed World Distributing (A12CX1)

    liegen lassen und in Ruhe sich entwickeln lassen, warum nicht und dann weiter anlegen in

    den SPDR MSCI ACWI IMI gemäß neuer Finanztip Strategie. oder
    FTSE All-World,

    Fazit: weiter in "etwas breiter diversifiziert" und sehen doch auch gut aus.
    Wenn dann wieder 100k zusammen sind sich den nächsten "schönen ETF" ausgucken.

    Verluste im Aktienhandel kann man ja auch absetzen.
    Warum soll das nicht bei der Riesterrente möglich sein.

    Wenn du für 1000 gekauft hast, zwischenzeitlich einen Buchwert von 20.000 hattest und dann beim Stand von 1000 wieder aussteigst, hast du keinen Verlust gemacht. (Wie beim Riester, am Ende des Sparens hast du damit alle deine EInzahlungen noch im Vertrag, nur keinen Gewinn.)

    Wenn bei Dir die Garantie greift, dann besteht Dein Verlust aus dem Kaufkraftverlust und dem ggf. nicht erquickenden Rentenfaktor, also aus Opportunitätskosten.

    genau und der ist nicht steuerlich anrechenbar.

    @Elgob Beispiel: 60:40 heisst 60% in Aktien/Aktien- ETF und 40% in Festgeld, Tagesgeld.

    Nö.
    Portfolio 60:40 bedeutete doch immer das US-Pendent eines Rentendepots. 60% Aktien und 40% Anleihen. - beides für uns dem risikoreichen Investment zuzurechnen.

    60:40 (Aktien & Aktienfonds) und 40% (TG / FG / kurzlaufende Staatsanleihen) ist kein 60:40 im ursprünglichen Sinn.

    Aber das wird hier im Forum sowieso immer durcheinander gewürfelt.

    da steht erstmal nichts davon, dass alles in Rentenfonds umgeschichtet wird.

    Das war nun mal ´ne Vorgabe aus den gesetzlichen Riester-Vorgaben. Da ist ja immer dieser Punkt mit der Sicherung/Sicherheit.
    2020 war für meinen Riester das technische KO. Am tiefsten Punkt nach dem Corona crash wurde alles in Rentenfonds umgeschichtet (weil es vorgeschrieben war, hieß es.).
    Dann fing 2023 die Entnahme an. bis dahin hatte sich nicht erholt, da das Depot nicht von den Rentenpositionen weg kam. Durch die Garantie, die auch zu den Riester Vorgaben gehörte wurde der Depotstand auf die Summe der Einzahlungen aufgestockt.
    All das Dilemma schön gesetzeskonform, aber ja auch nur zu meinem Nachteil.
    System Riester war von vorn herein nicht sauber durchdacht.

    Die ePA war von Beginn an so konzipiert, dass die Smartphone-App als führendes System gedacht war.

    Auf dem kleinsten verfügbaren Bildschirm mit einem Gerät, dass leicht zerstört, geklaut oder verloren gehen kann die Masse der Gesundheitsdaten zu managen ist dann von vorn herein ein Fehler gewesen.

    Ich, und viele unserer Bevölkerung kommen noch aus der Zeit, als es keine Handys gab. Da gab es Telefonzellen und die waren nicht selbst mobil.
    Dann kamen Handys zum Telefonieren, dann die Möglichkeit des fotografierens. Dann die Smartphones - Minicomputer, die fast alles können.

    Mein Smartphone nutze ich zum telefonieren und fotografieren.
    Bestätigungen für den 2. Faktor und Identifikation bei Laptop/Desktop Anwendungen und z.B. die Gematik-App zur Weitergabe von Informationen. Waatsapp oder auch wichtige Emails checken.

    Aber für "größere" Sachen verwende ich einen Laptop.
    Hier sind bessere Übersichtlichkeit, leichtere Bedienmöglichkeiten und bessere Speicher/Ablagemöglichkeiten gegeben.

    Wenn die Politik meint, ALLES MUSS AUFS SMARTPHONE.
    Dann bin ich glaube ich, einer der ersten der dann wieder mit PUR PAPIERDOKUMENTEN anfängt.
    (Ich habe auch noch ein Faxgerät. 8))

    Was auch vielen nicht klar ist: die ePA ist für Mediziner eine weitere elektronische Akte, die sie pflegen müssen neben der Patientenakte in ihrem PVS (Praxisverwaltungssystem)...

    Also ist die ePA von vorn herein eigentlich eine Totgeburt, in den "so vielfältigen Funktionen", da sie doppelte Verwaltung für die Mediziner bedeutet.
    Eine optimierte Verbindung von PVS zur ePA sollte mal in Angriff genommen werden.

    So bekomme ich von meinem Arzt immer noch Papierrezepte ausgehändigt.

    Das haben unsere Ärzte zum Glück jetzt alles elektronisch.
    in der ePA sieht man die Rezepte, wann wie wo verschrieben, aber Download einer Liste nur für max 365 Tage. Also mitte Januar die Liste für das Vorjahr komplett herunterzuladen geht nicht mehr.
    Die e-Rezept-App der Gematik auf dem Handy funktioniert. Einmal eingerichtet mit Vertretungen, kann ich für mich und meine Frau alle e-Rezepte vorab zur Apotheke schicken, damit die die auch vorrätig haben. Das klappte bisher immer.

    Tatsächliche Befunde, Ultraschall-, Röntgen-, CT- und MRT-Bilder oder auch Blutanalysen fehlen,

    Das stimmt. da scheint kein Arzt Zeit zu haben und die Praxissysteme haben wohl keine funktionsfähigen Automatiken.

    Das Problem bei der ePA ist aus meiner Sicht, dass Versicherte weder vom BMG noch von ihren Krankenkassen je umfassend über die ePA aufgeklärt wurden. Man muss sich als Interessierter selbst kümmern und sich Informationen aus seriösen Quellen besorgen

    Die ePA wurde einem nur so "vor den Latz" geklatscht, und dann soll alles funktionieren. So kompliziert wie bisher aufgebaut wird das nur wenige Freunde haben.

    Ich hab mich mal bei meiner TK beschwert, dass da in der ePA nur einige wenige Grundfunktionalitäten verfügbar sind. ! Ich hab die ePA NUR auf dem Desktop !
    Da meinten die von der TK, ja dann müssen sie TK-Safe auf dem Handy installieren, da haben wir viele Zusatzfunktionen mit drin. In der Desktop-Version der ePA finden sie NUR die Basisfunktionen.
    Ich will aber auf meinem Handy nicht die ePA haben.
    Also bleibt erst einmal alles bruckstückhaft.

    Anwenderfreundlich, benutzerfreundlich oder so kann man die ePA NICHT nennen.

    noch ein kleiner Vergleich dazu für meine Situation, zum Stand 31.12.2025:
    "Einkaufswert" GRV: 431.000 €
    "Barwert" GRV: 203.000 € (Rente ab 67 für 13 Jahre, Diskontierungszinssatz: 3%)

    Meine Lebenserwartung habe ich aus dieser Quelle:
    Bewertung einer lebenslänglichen Nutzung oder Leistung; Vervielfältiger für Bewertungsstichtage ab 1. Januar 2026

    Ich hab jetzt mal ein paar Annahmen bei der Barwert-Methode geändert (Rentenbezug ab 01.01.2026, mit dem Renteneintrittsalter 67, Rentenbezugsdauer 16,3 Jahre, Rente steigt nominell jedes Jahr zum 01.07. um 1,5% Diskontierungszinssatz 2,0 %)
    Barwert: 347.000 €

    Einkaufswert: 431.000 €

    Selbst wenn ich den Zinssatz von 0,0% wähle, erreicht der Barwert nur den Wert von 413.000 €

    Irgendwie schaffst du das mit der Rentenberechnung nicht.
    Bei deinen statistischen Mittelwerten der Rentenbezugsdauer bist du immer erst zu 50% Tot. Rentenwerte und Rentenberechnungen haben auch sehr viel mit Wahrscheinlichkeiten zu tun.
    Die einfache Rechnung von monstermania erscheint mir am ehesten zu passen.
    Außer natürlich, du hast eine definitive Verfallszeit und weißt wann das Ende ist. 8)

    Man versteuert immer doppelt. Einmal die Ausschüttung oder alternativ die Vorabpauschale und beim Verkauf von Anteilen die noch unversteuerten Kursgewinne.

    Das ist mißverständlich geschrieben.
    Man versteuert nie doppelt.
    Ertrag besteht aus Kursanstieg (Thesaurier) oder Ausschüttung & Kursanstieg (Ausschütter)

    Beim Thesaurier zahlst du die Steuer auf einen fiktiven Gewinn (Vorabpauschale)
    Beim Ausschütter zahlst du die Steuer auf die Ausschüttung und wenn diese prozentual gering ist ggf. auch noch zusätzlich einen kleineren Steuerbetrag auf einen fiktiven Gewinn (Vorabpauschale)

    Bei Entnahme von Beträgen wird die schon bezahlte Steuer auf die Vorabpauschale gegengerechnet und damit die zu zahlende Steuer verringert.

    Jeder Euro Gewinn wird immer nur einmal versteuert.

    Im Verlauf der Anlage wird immer ein Teil versteuert und der Rest dann beim endgültigen Entnehmen.

    ich beschäftige mich aktuell mit der Entnahmephase im Alter, ist gerade ein Thema bei Bekannten, und stolpere dabei immer wieder über das Thema Transaktionsgebühren.

    Irgendwie verstehe ich hier die ganze Sache nicht wie das diskutiert wird.

    Erst einmal kommt es darauf an wie das Depot zum Entsparen aussieht.

    Bei 100% Aktien und nix weiter im Depot passt eine monatliche Entnahme.

    Wenn man ein 80/20 oder 60/40 Depot hat ( Aktien/Anleihen), dann wird eine Entnahme ganz anders aussehen.
    Denn monatlich entnehmen vom Aktienteil und einmal jährlich das Rebalancing das passt irgendwie nicht.

    Was spricht denn dagegen, bei einer geplanten Entnahmedauer von 30 Jahren erst 1/30 zu entnehmen, nach einem Jahr 1/29 vom Depotwert usw.?

    Wenn Du mit den hohen Schwankungen klar kommst, spricht wenig dagegen. Kann auch sein, dass nach ein paar schlechten Börsenjahren nur noch ziemlich magere Entnahmen denkbar sind, während Du in den Anfangsjahren unnötig Deinen Reichtum verprasst hast.

    Also verprassen wird man da zu Anfang nicht viel. 1/30 ist eine Entnahme von 3,33%, nicht viel.
    Du wirst weit unter deinen möglichen Verhältnissen leben.

    Wenn das Depot wie eigentlich geplant ist, weiter wächst mit ca. 7% (oder auch nur 5%), dann wächst zu Anfang dein Depot trotz deiner Entnahmen. Du könntest doppelt soviel, teils sogar noch mehr zur Verfügung haben und verbrauchen, also entnehmen.

    Wenn man mit der Annuitätenformel rechnet (zu Anfang ist man ja noch nicht senil), dann sind bei 30 Jahren Entnahme und einem erwarteten Zuwachs beim Depot von 5% eine Anfangsentnahme von 6,2% drin, dann sachte jedes Jahr steigend (die Prozentzahl!)
    Nach 10 Jahren dann 7,64% Entnahme, nach 20 Jahren 12,33% und im 30.Jahr dann 100%. Und weg ist das Depot.

    Und welchen Effekt hätte das? Keinen merkbaren. Dann müsste also der Staat für alle ab diesem Zeitpunkt neu eingestellten Beamten Rentenbeiträge zahlen. Das wären dann also vielleicht einige Tausend Neuzugänge pro Jahr, für die zusätzlich Geld in die Rentenkasse kommt. Für die Neuzugänge würde sich das Netto auf dem Gehaltszettel nicht von dem der Alt-Beamten unterscheiden. Der einzige Unterschied wäre, das sie bei Renteneintritt nur die mickrige GRV-Rente anstatt einer guten Pension bekämen.

    eine "mickrige" GRV-Rente plus eine "großzügigere" bAV durch den Arbeitgeber, hier den Staat.
    Denn das mit der Alimentation der Beamten darf man nicht vergessen.

    Das würde alles sehr einfach gehen. Ab 1. Januar 2028 erfolgen alle Neueinstellungen nur noch rentenversicherungspflichtig.

    Genau und dazu eine gute bAV, die dann die "Ungerechtigkeiten" begradigt.

    auch nicht gerade einleuchtend, wenn ich die Obergrenze frei definieren kann. Zumal ich dann auch keine Inflation berücksichtige.
    Klar, Weber geht davon aus, dass in einem Depot die Inflation langfristig auseglichen wird.
    Ich werde mal versuchen Webers Modell in meine Excel-Simulation einzubauen. Erstmal ohne Obergrenze und dann mal schauen was dabei herauskommt.

    Die Obergrenze ist eine Spielerei, mit der man auch soweit runter gehen kann um dann in der statischen ENtnahme zu landen. (z.B. 3% oder 4% oder so) und dann sieht was noch übrig bleiben kann.

    Ich muss aber sagen, dass mich das Vanguard-Modell der dynamischen Entnahme bisher noch mehr überzeugt.

    Ich hatte vor rund 3 Jahren angefangen zu suchen und da gab es wohl das Vanguard-Modell noch nicht. Ich hab es mir jetzt auch noch nicht durchgerechnet mit dem Vanguard-Modell, kommt vielleicht noch mal später.

    Mir ging es darum in Rente nicht variabler zu sein und nicht einen festen Betrag zu entsparen und ggf am Ende ein vielfaches vom Anfangswert im Depot zu haben.

    Copperplate Es ist immer einfach zu sagen "verkaufen" "verhackstückeln ohne Rücksicht auf Verluste", wenn man nicht vom eigenen Geld spricht.
    2,75% Garantieverzinsung bedeutet Werterhalt trotz Inflation.
    Ich würde die RV-Verträge u.U. erhalten und später bei Rentenbeginn zumindest einen auszahlen lassen, evtl beide, kommt aber dann auf den Rentenfaktor und deine Lebenserwartung an.

    Parallel würde ich bis zum Rentenbeginn alles außer einem guten Notgroschen in welt-Aktien-Etfs anlegen. Falls die Aktienmärkte mal länger danieder liegen hast du deine Sicher-Anteil in den bestehen und die nichts mehr kostenden Rentenversicherungen.

    Diversifizieren heißt für mich: nicht nur weltweite ETF sondern auch sicherere Anlagen.

    Das alles ist natürlich noch ohne Steuern - hier gibt es ein weiteres Argument für die Rentenversicherung: Laut meinem Bankberater Bank-Finanzprodukteverkäufer muss nur 50% des Gewinns versteuert werden - der Rest wie bei Aktien 25% + 5,5% Soli.

    Da liegste aber falsch: Beim sogenannten „Halbeinkünfteverfahren“ wird "nur" der hälftige Ertrag versteuert, aber nicht über die Kapitalertragssteuer (Abgeltungssteuer: (25% + 5.5% Soli davon)) sondern mit deinem persönlichen Einkommenssteuersatz!!

    Bei ETFs sind ja nur 30% Steuerfrei (wenn ich mich nicht irre).

    Aktien-ETF mit mehr als 50% Aktienanteil werden um 30% "teilfreigestellt". Der Rest unterliegt der Kapitalertragssteuer und Soli (26,375%) plus ggf Kirchensteuer.

    Es wird im Moment „günstiger“…

    Wobei der Witz ist, dass das „Klumpenrisiko“ USA mit den Mag7 jetzt kurioserweise stabilisierend wirkt.

    Wer „nur“ den MSCi World hat, verbucht weniger Rückgänge. So manchen hoch-gehypten Emerging-Markets-Titel wird gerade der Chart glattgebügelt…

    Früher war nicht alles schlecht oder falsch. (Auch wenn es hier nur um ein paar Jahre geht)8)

    Fred_
    Ich habe mir das Papier von Prof. Weber mal angesehen.
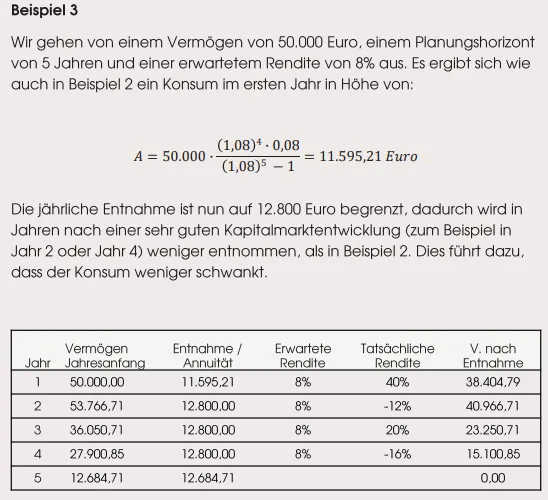
    Es sind ja Beispiele zur Annuitätenformel enthalten. Dazu habe ich mal eine Frage. Wie kommt Weber in seinem Beispiel 3 auf die Obergrenze von 12.800€ für die jährliche Entnahme?:/

    Es ist eine frei festlegbare Entnahme-Obergrenze um die Entnahmeschwankungen reduzieren zu können.
    In seinem Entsparsimulator geht dynamische Entnahme erstmal ohne Obergrenze. Wenn man da dann Angst bezüglich der Schwankungen bekommt, kann man mit einer frei definierbaren Obergrenze neu berechnen und schauen was dann da raus kommt.
    Auf jeden Fall ist die Wahrscheinlichkeit dass das Depot nicht leer wird dann gegeben.

    Um den Effekt der Obergrenze zu testen hab ich das mehrfach durchgerechnet. Bin aber zu dem Punkt gekommen das ganze legerer anzugehen: Ich rechne meine Entnahmerate jährlich aus und schaue dann im Folgejahr succesive wieviel ich davon verbrauchen werde, da ich nichts fix davon benötige. Bin ich am Limit, dann ist gut, brauche ich nicht soviel habe ich dann in den Folgejahren mehr. :)8)