Beiträge von Nordlicht73

    Ja, klar, es ist eine komfortable Situation.

    1) Ich kann mir das a) schwer vorstellen - nicht, weil ich mir nicht denke könnte, mir einen Untermieter zu suchen, aber ob jemand hier einziehen würde, das bezweifle ich, es ist nicht städtisch, es wäre nur ein Zimmer möglich mit Bad- und Küchenmitbenutzung.

    Und ob das b) die Lücke zu Pflegekosten abdecken würde, bezweifle ich.

    2) Das finde ich eine praktikable Möglichkeit, danke für den Denkimpuls, darauf bin ich tatsächlich nicht gekommen. Da werd ich mich mal schlau zu machen.

    Schenkung haben wir nicht vor und die Tochter ist weit davon entfernt, das vorzuschlagen.

    Also verstehe ich es so: Sobald niemand mehr im Haus wohnt, muss das Haus verkauft werden, um den / die Heimplatz/plätze weiterhin zu finanzieren, das Sozialamt ist ab diesem Zeitpunkt raus.

    Ich habe nochmal Freund Internet befragt eben und finde dann teils schwammige Angaben, dass es auf das jeweilige Sozialamt ankomme, was als angemessen gilt und dass dann durchaus ein Verkauf nötig werden kann, auch wenn noch einer darin wohnt - als angemessen gilt wohl eine Größe von 120 qm für eine vierköpfige Familie und pro Person weniger 20 qm weniger... Für eine Person bleibt da wenig übrig.

    Ich finde nichts Konkretes, vielleicht kann ein Anwalt weiterhelfen oder unser zuständiges Sozialamt - mich treibt das um...

    Ich hänge mich hier mal an, ich denke, das passt zum Thema Pflegebedürftigkeit und Risiko(minderung)

    Szenario: einer der Ehepartner muss ins Heim, weil er zum Pflegefall wurde und nicht mehr daheim gepflegt werden kann.

    Die gemeinsamen Renten reichen nicht, das Angesparte wird nach und nach aufgebraucht.

    Irgendwann kommt der Punkt, dass das Sozialamt einspringen muss.

    Was ist nun mit dem Haus, in dem ja noch der Ehepartner wohnt?

    Ich habe öfters gefunden, dass das Haus erhalten bleibt, wenn es "angemessen" ist - nun ist unser Grundstück nicht zu groß mit 300 qm, aber das Haus (DHH) mit 150 qm wohl für eine Einzelperson aus Sicht des Sozialamtes nicht angemessen.

    Kann es dann wirklich sein, dass der Ehepartner das Haus verkaufen muss, um in eine "angemessene" Wohnung zu ziehen?

    Ich kann mir das schwer vorstellen

    a) emotional, wenn der Partner im heim lebt, und ich muss auch noch das eigene Daheim hergeben?

    b) Belastung: Wohin mit all den Sachen im Haus auf die Schnelle? Woher die neue passende Wohung nehmen?

    Hat zu diesem konkreten Fall jemand hier Erfahrungen?

    Frohes neues Jahr!

    Inzwischen kamen die Auszahlungen der beiden Versicherungen.

    Eine hat einen Gewinn gegenüber den Einzahlungen, da sie vor 2005 abgeschlossen wurde, ist sie ja steuerfrei, somit ist das nicht von Relevanz für die Steuer, oder?

    Die andere hat einen Verlust gegenüber den Einzahlungen, 2005 abgeschlossen.

    Was gebe ich bei der Steuer an?

    Brauche ich da nicht von der Versicherung noch so ein Schreiben, das mir genau diesen Verlust nennt und bestätigt für die Steuer? Bisher kam ein solches nicht, wie lange kann das dauern, kommt das überhaupt automatisch oder muss ich das anfragen?

    Immer noch Fragen zu den alten Versicherungen...

    Das Geld ist zumindest jetzt besser angelegt, so ich hoffe...

    Danke für eue Hilfe!

    Kurzes Update, falls jemand mit ähnlichen Verträgen wie die Generalis hier mitliest und wissen möchte, wie es weiterging...

    Trotz Optimismus seitens helpcheck kam heute die Ablehnung des Widerrufs mit der lapidaren "Begründung", es sei bei Antragstellung ordnungsgemäß über das Widerspruchsrecht belehrt worden.

    Gut, damit also Option Widerruf versucht und gescheitert.

    Nun Kündigung, liegt hier und wartet auf Gang zur Post.


    Zu den 2 besseren Vertägen:

    Meine wird nun auf jährlich umgestellt - danke monstermania für den Tipp mit der Optimierung

    Die des Mannes: auch angefragt, ob jährliche Zahlweise einen Rabatt ergebe: telefonisch eine der Stimme nach ältere Dame, die tatsächlich zu lachen begann, als ich dies anfragte...

    per Mail reagiert niemand

    Auf Schneckenpostanfrage nun positiver Bescheid. Also auch hier nächstes Jahr Umstellung auf jährlich.


    Puh, nun hoffe ich nur, die Kündigung der Generalis dauert nicht zuuu lange, ich würde doch gerne dann das erbeutete Restgeld ins inzwischen vorbereitete und bescheiden bestückte Depot werfen...

    Die Gewinne des Fonds werden ausgezahlt auch bei Widerruf, das hat zumindest helpcheck so berechnet.

    Ich kenne mich nur steuerlich nicht aus, inwieweit bei Widerruf die Steuerfreiheit verfällt, die - soviel ich weiß, bei Kündigung gilt - aber da bin ich auch nicht sicher...

    Ich finde dazu nix Passendes und kenne keine Steuerfachmenschen.

    Daher hatte ich gehofft, hier könnte mir dazu jemand weiterhelfen.

    Ich nochmal...

    Zu meiner fondsgebundenen Versicherung:

    Momentan läuft der Widerruf. Und schon stellen sich mir wieder Fragen:

    Wenn der Vertrag rückabgewickelt wird, fällt die Steuerfreiheit ja, oder?

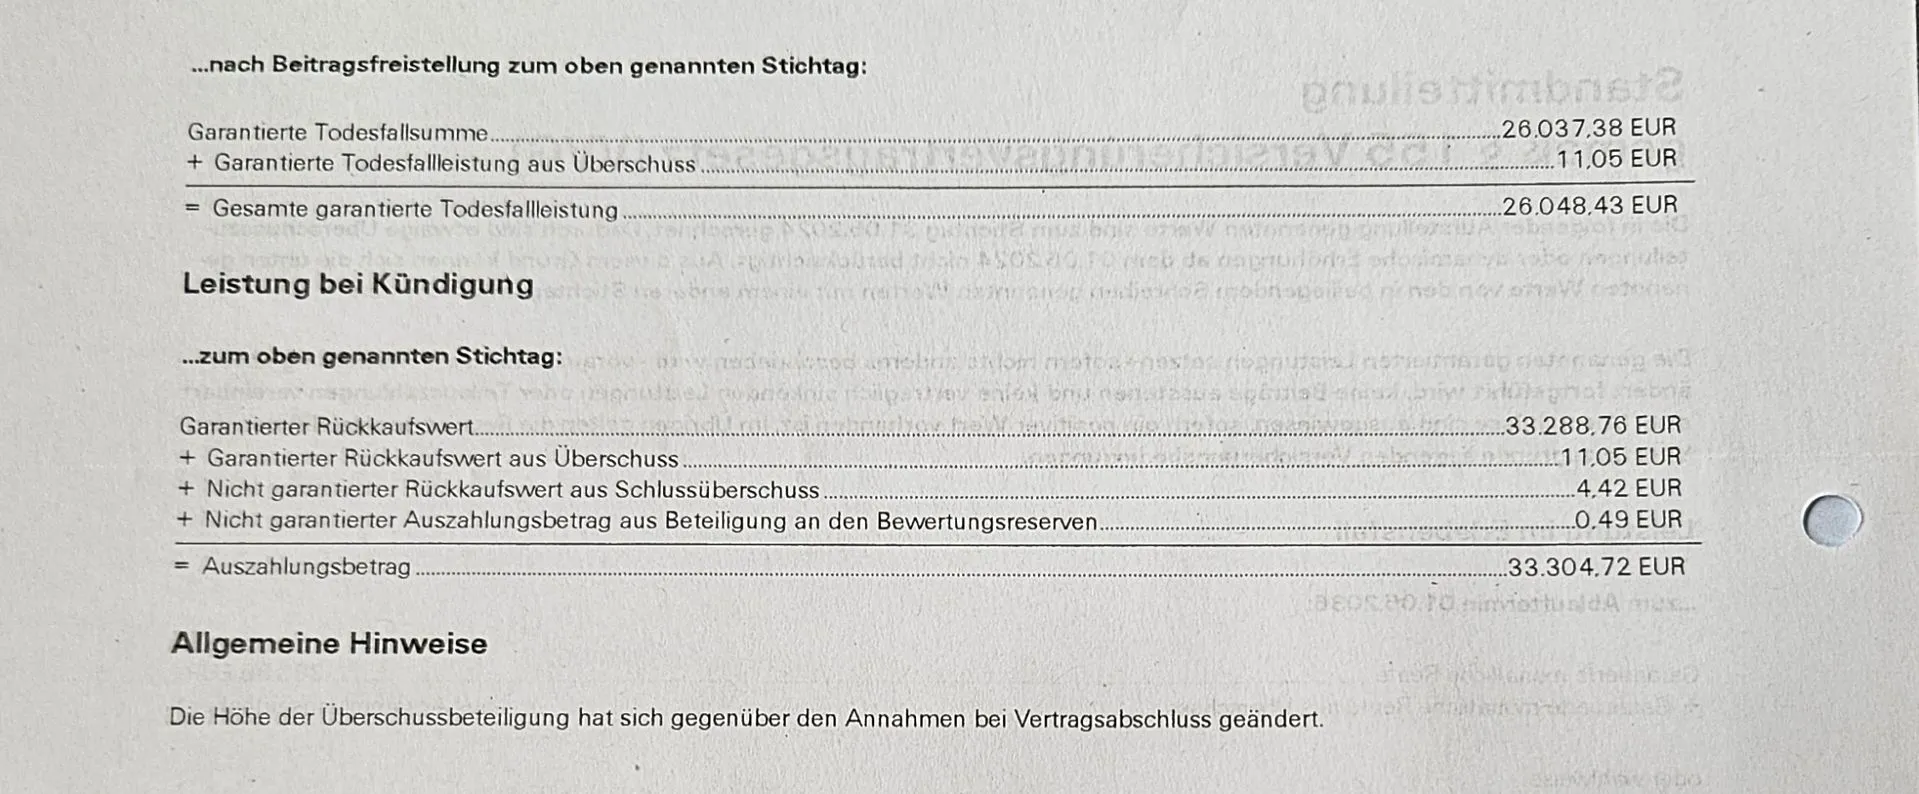
    Und wenn ich nun gegenüber den Einzahlungen ein höheres Fondsguthaben habe - etwa 26000 eingezahlt gegenüber schätzungsweise jetzt an die 33000 Guthaben, dann ist die Differenz der Gewinn, auf den ich Kapitalertragssteuern zahle, also auf die etwa 7000?

    Zahle ich die auch bei Kündigung oder nur bei Widerruf?

    Oder ist es sogar so: Bei erfolgreichem Widerruf erhalte ich nochmal etwa 7000 mehr zurück - muss auch dieser Mehrgewinn versteuert werden, also zusammen schon an die 14000 zu versteuern?

    Steuern sind so gar nicht mein Thema und ich habe das Netz durchforkt und das Forum und bin nicht schlauer geworden...

    Vielleicht kann mich zu diesem Punkt noch ein Steuerspezialist erhellen?

    Danke im Voraus :)

    Rabatt werde ich anfragen bei beiden, in den Unterlagen findet sich dazu nichts.

    Dynamik gibt es keine mehr.

    Beide sind vor 2005 abgeschlossen.

    Im Moment würde ich die vom Mann weiterlaufen lassen - evtl mit jährlicher Zahlung, wenn das was bringt -, da die Verzinsung mit 4,076 nicht mal so schlecht ist, als - wie du sagst - sichere Anlage, die steuerfrei ausgezahlt wird.

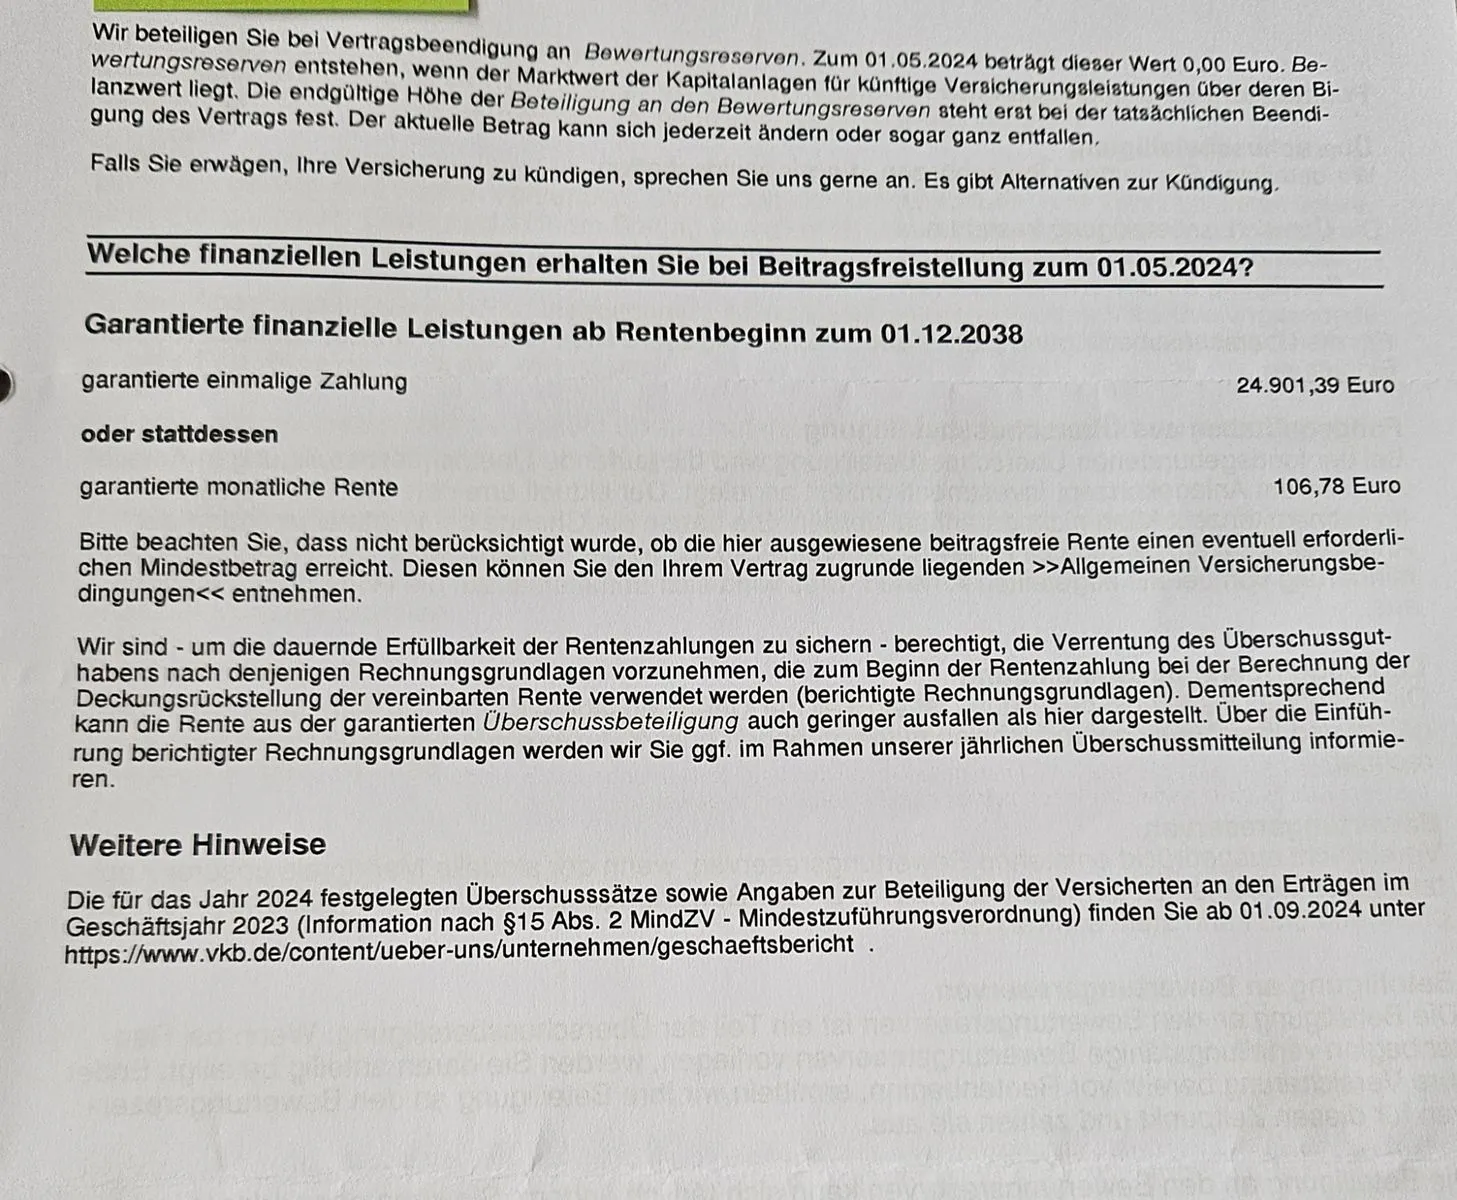
    Oder aber beitragsfrei, dann ist das, was noch im Topf ist, eine etwas bessere Verzinsung und ist ja auch steuerfrei dann.

    Und die 94 monatlich neu anlegen.

    Da bin ich mir gerade noch unschlüssig.

    (Btw eine kleine Randfrage: Steuerfrei sind doch sowohl die Renten als auch die Kapitalabfindungen, oder?)

    Bei meiner, hm, da sind die Zinsen jetzt nicht soo üppig bei Weiterzahlung, aber immerhin auch steuerfrei...

    Da tendiere ich eher zur Beitragsfreiheit...


    Ihr habt mir auf jeden Fall sehr, sehr schon geholfen!! Danke! :thumbup:


    Ach ja, zu meiner Frage oben:

    Wenn ich eine Rückzahlung durch Widerspruch erhalte, ist die dann aber auch steuerfrei?

    (Vertrag 2004)

    Ja, das sind die 2 wirklich besseren Versicherungen. :)

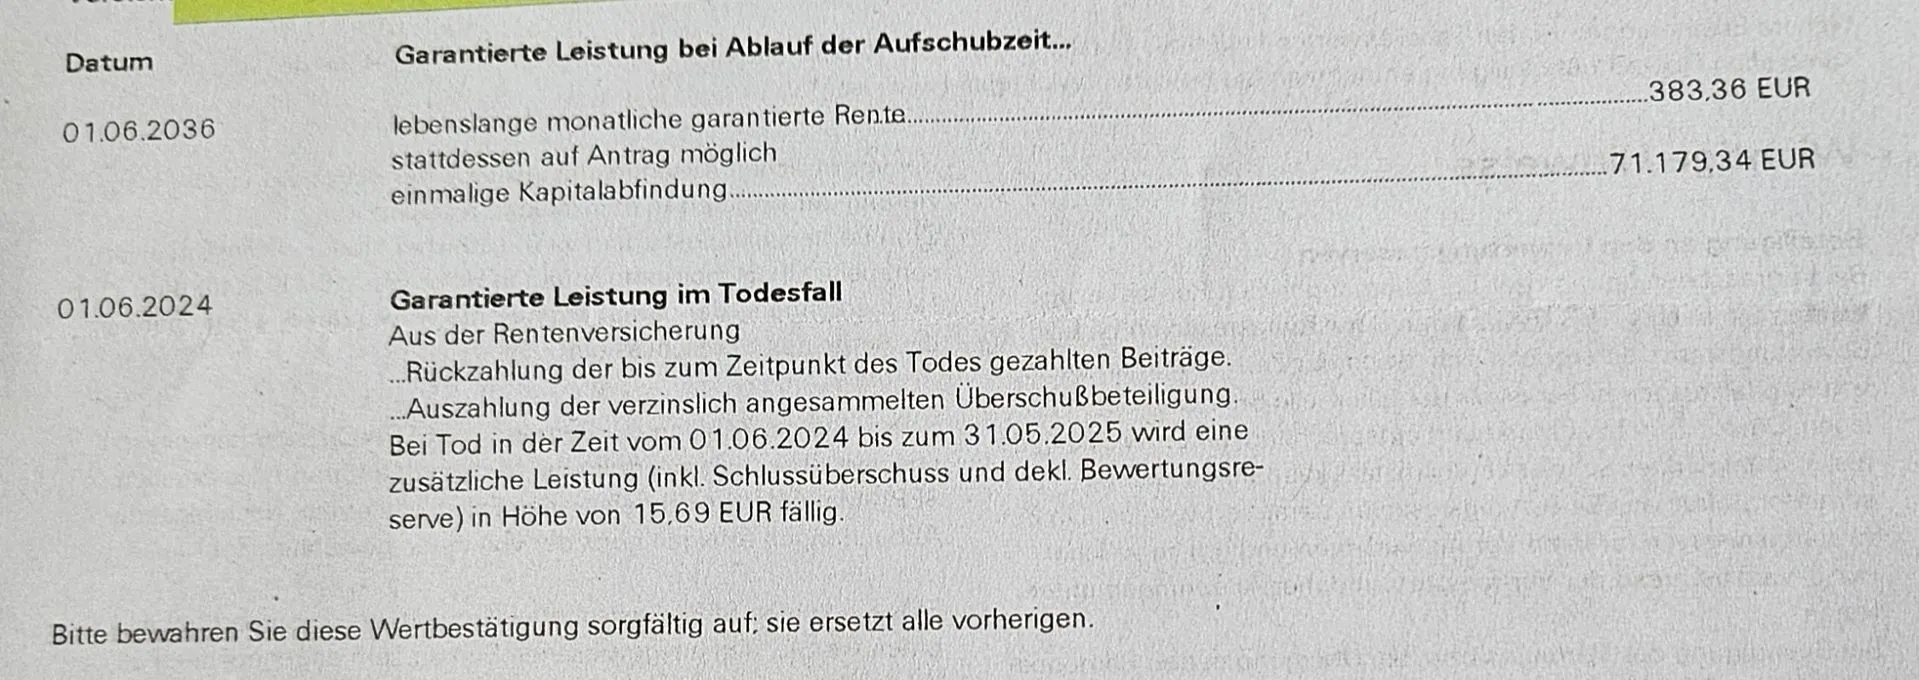
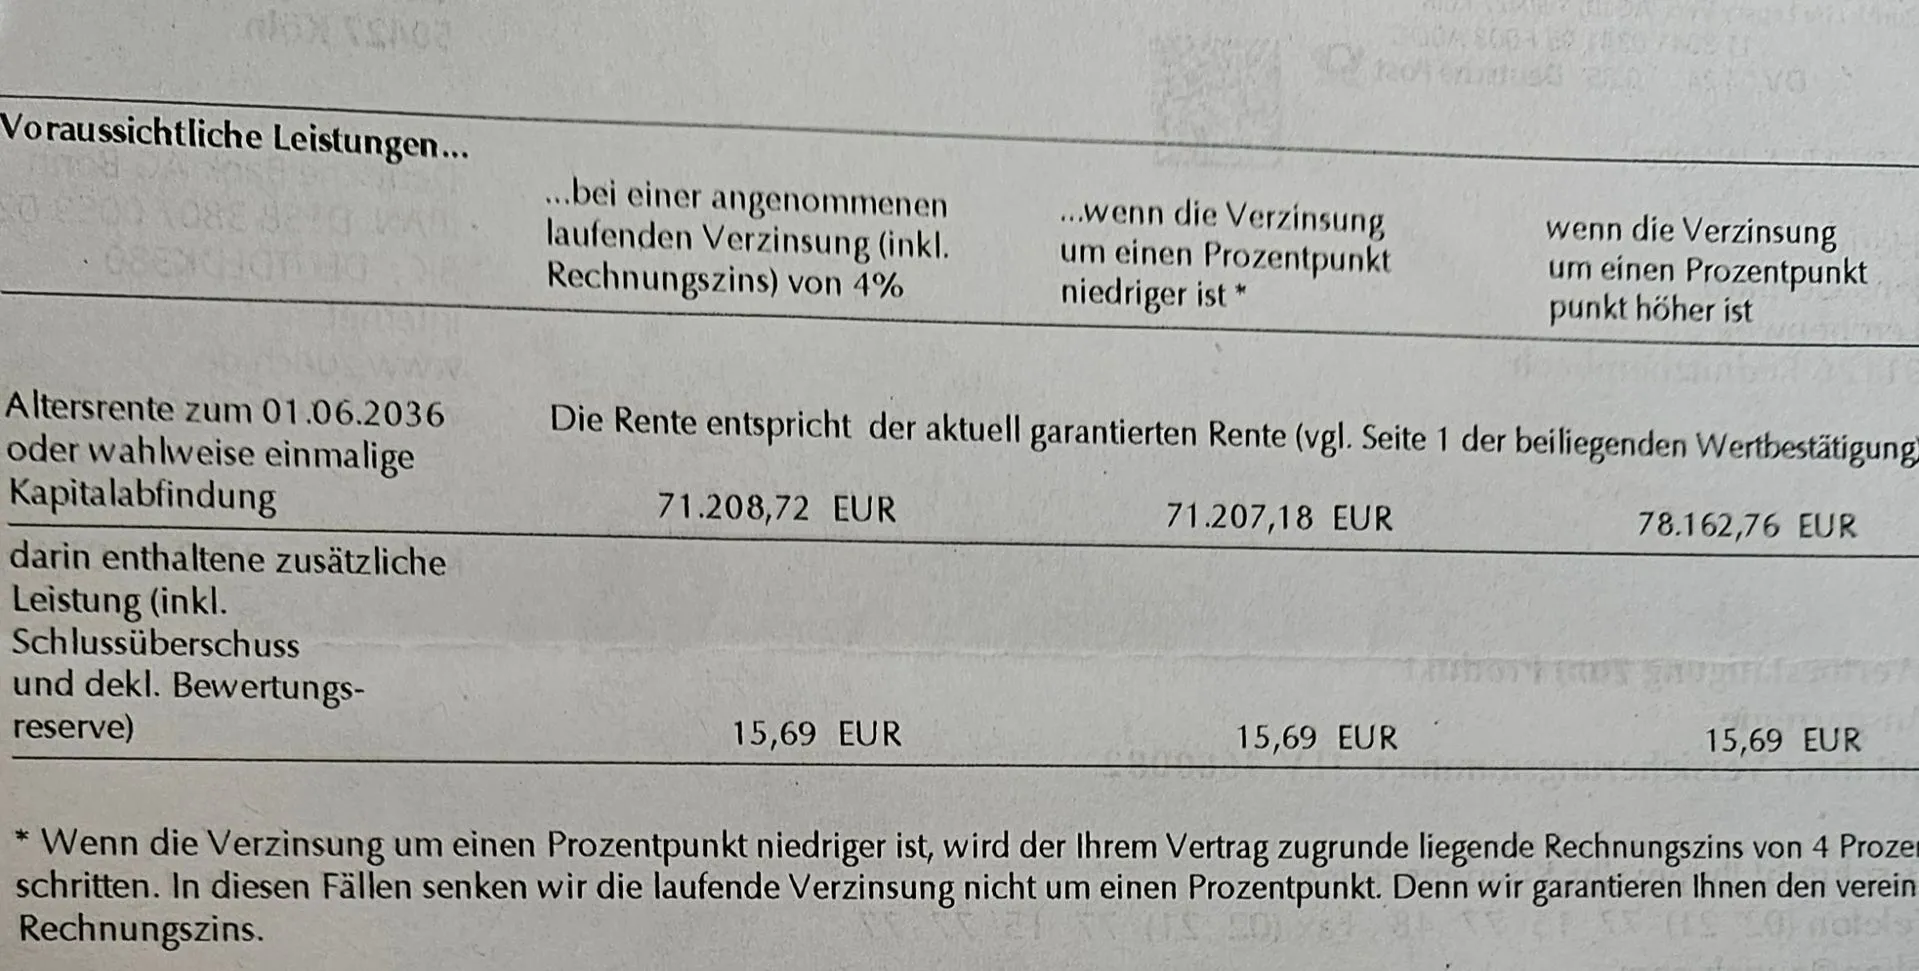
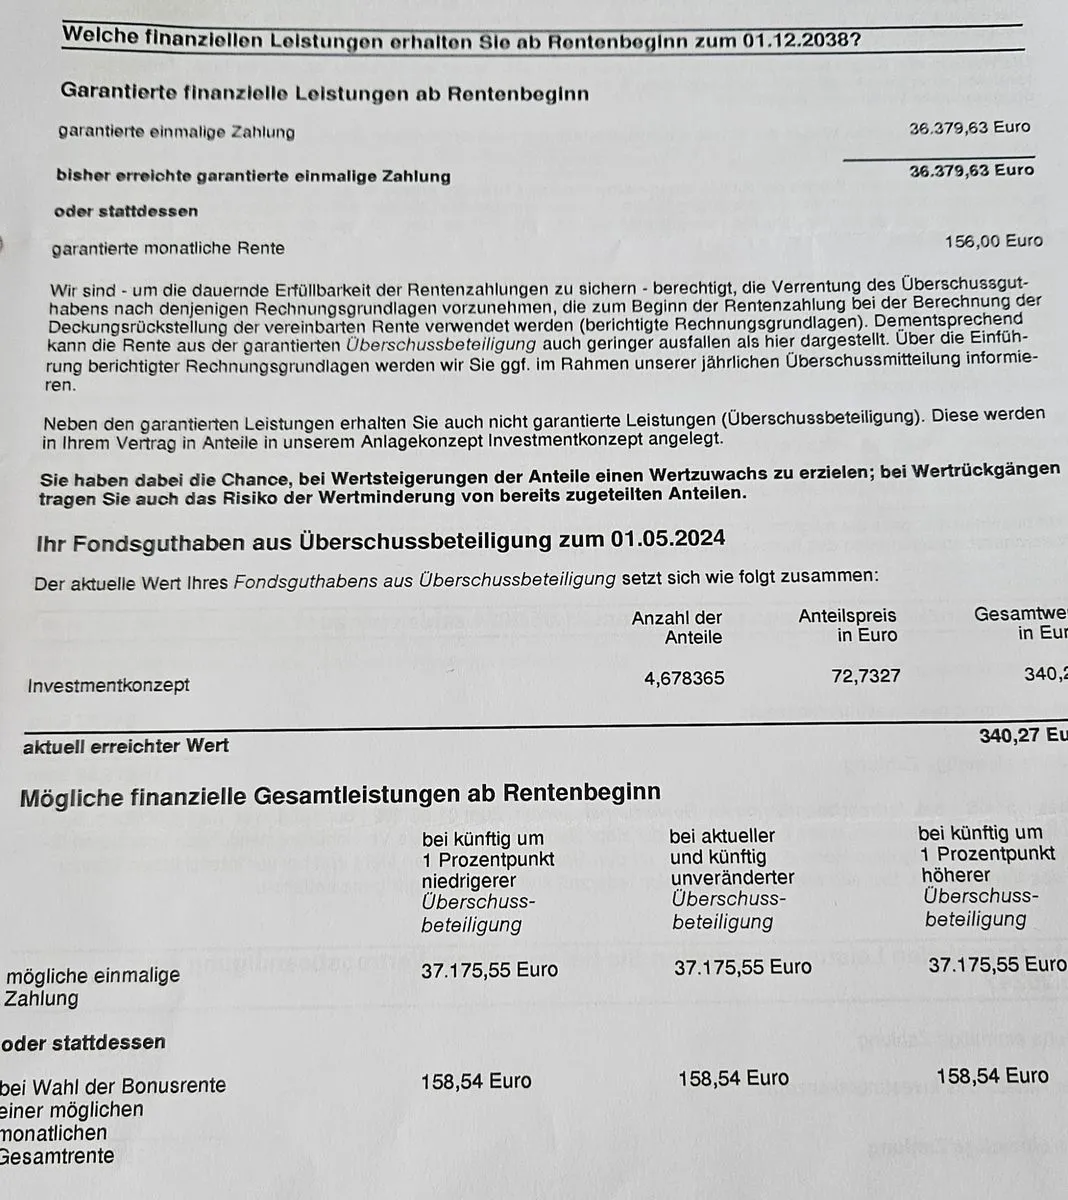
    Garantiert sind wohl jeweils die genannten Werte zu Rente oder Kapitalabfindung zum jeweiligen Ablauftermin 2036 bzw 2038. Von Rentenfaktoren findet sich nichts in den Verträgen.Das heißt für mich: Rente 156 garantiert und Mann Rente 383,36 garantiert - richtig, oder?


    Zur Verzinsung:

    Ich hab bei mir auch, glaube ich, falsch gerechnet, dass ich auf 0,4 % kam. :/

    Nochmal eingetippt und ich komme auf:

    3% Verzinsung bei mir, wenn ich so weiter zahle.

    4% bei Mann, wenn er so weiter zahlt.

    Hoffe, nun stimmts...

    Wenns stimmt, dann spräche das für Weiterführung der Versicherung des Mannes.

    Meine weiß ich noch nicht, ob beitragsfrei oder auch weiter...

    Schweeer

    Moin,

    dann rechne ich lieber nochmal mit 4 oder 5 % durch, danke für den Hinweis an euch beide.

    Einstellen kann ich nachher mal machen, beide Verträge.


    Was anderes:

    Ich habe heute gerade die Kündigung für die Genralis ausgedruckt, da flattert für meinen Vertrag die Mail von helpcheck ins Mailfach, Widerspruch wäre möglich, etwas mehr als 7000 mehr zu holen. Dann steht da aber auch:

    "Für sämtliche von helpcheck erbrachten Leistungen erhält helpcheck nur im Erfolgsfall 39,75% des Kundenvorteils.

    Basis für die Berechnung des Kundenvorteils ist die Höhe des Differenzbetrages, der sich aus dem von der Versicherungsgesellschaft errechneten Rückkaufswert und der seitens der Versicherungsgesellschaft tatsächlich anerkannten beziehungsweise titulierten Forderung ergibt (Netto). Etwaige steuerliche Folgen bleiben bei der Ermittlung des Kundenvorteils unberücksichtigt."

    --> Was bedeutet das? Dass im Falle eines Widesruchs der ausgezahlte Betrag versteuert werden muss?

    Im Falle der Kündigung wird doch nicht versteuert, oder? Da der Vertrag vor 2005?

    Wenn zu versteuern, dann lohnt sichs ja gar nicht ggü der Kündigung - oder habe ich einen Hirnknoten?

    Moin

    Ich hab jetzt nochmal hin und her gerechnet, sowohl mit meinem als auch mit Mannes Generalivertrag.

    Wenn ich mit 7% durchschnittlicher Verzinsung rechne, wenn ich die durch Kündigung freiwerdenden Beträge mit derselben Sparrate weiterhin bespare, kommt im Endeffekt doch deutlich mehr bei rum als wenn ich a) beitragsfrei stelle und / oder b) einen besseren Fond wähle und weiter bespare.

    Nee, die Dinger müssen weg. Die "Nebenkosten" sind einfach zu hoch.

    Auch meine 2. Ansparrente steht nun doch auf der Kippe - auch da ist durch Kündigen deutlich mehr rauszuholen - wenn ich richtig gerechnet habe, würde ich bei Weiterzahlen bis 2038 mit üppigen 0,4 % verzinst werden, das müsste doch zu toppen sein :P

    Die des Mannes schafft immerhin 3%.

    Da tendiere ich derzeit zu beitragsfrei stellen und die frei gewordene Sparrate in ETFs anzulegen. Oder aber auch kündigen? Schwer. Soll / Muss er entscheiden.

    Ja, das stimmt natürlich, es ist noch Zeit.

    Mit dieser Entnahmesache muss ich mich demnächst auch mal beschäftigen.

    Wenn die Generali-Aktion rum ist...

    Die Lücke wird sicher recht hoch werden und mit dem, was wir momentan in ETFs anlegen können bzw gemeinsam wollen, wird sich die wenig schließen lassen.

    Ok, also doch nochmal an die Verbraucherzentrale.

    Eingescannt habe ich den ganzen... jetzt (was ein Akt bei der blöden schicken Metalllochung)

    Nur noch ab damit.


    Jo, haste Recht, wir haben uns vor nun 14 Jahren für den Kauf einer DHH entschieden, die seit einem Jahr auch abgezahlt ist, da floss schon einiges rein.

    Ja, ETF sind eine feine Sache. Aber bitte immer die Risikoaufteilung bedenken.

    Es gehört nur Geld in Aktien-ETF, auf dass man im Zweifel auch 10-15 Jahre verzichten kann!

    Auf jeden Fall - in nächsten Jahren wird z.B. ein neues Auto fällig, das alte fällt bald auseinander, da wird genüegnd auf einem TG geparkt.

    Was ist eine klassische Ansparrente?

    Meinst Du eine kapitalbildende Renten- bzw. Lebensversicherung?

    Muss man eben anschauen. Ich habe noch so ein altes 'Schätzchen' von 1990 mit 3,5% Garantiezins und Steuerfreiheit. Das habe ich 2020 kostenoptimiert (Dynamik gekündigt und auf jährliche Zahlweise umgestellt).

    Läuft jetzt noch bis 2031 und kommt immerhin auf 2,8% p.a. effektive Rendite (steuerfrei). Soll meinen unbeschwerten Start in die Altersrente sichern (jenseits des ETF-Depots).

    Ich habe gerade nochmal geguckt:

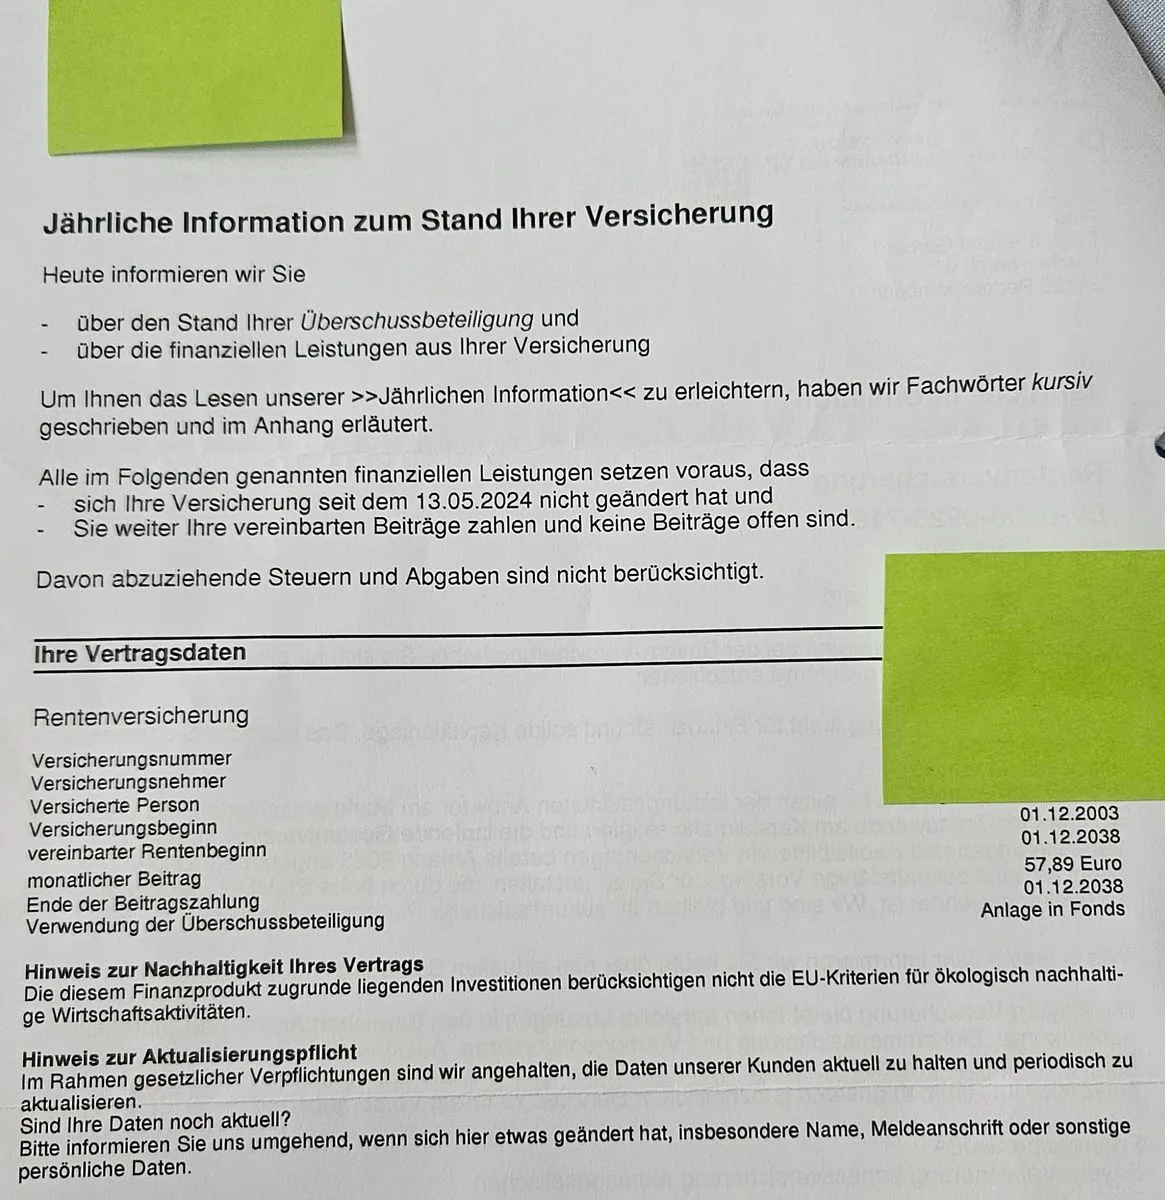
    Das Produkt meines Mannes nennt sich "Ansparrate" und ist aus dem Jahre 2000, bis 2036.

    Meines heißt "wachsende Rentenversicherung", aus 2003, bis 2038.


    Ich werde nochmal genau schauen, ob die vielleicht auch noch zu optmieren sind durch jährliche Zahlungsweise, guter Gedanke.

    Finanzplanung durch Midlife-Krise find ich gut ^^

    Bei uns hat sichs ergeben, weil Mann derzeit mehr in der Arbeit eingebunden ist und ich daher die Familienfinanzen begonnen habe, zu sichten. Ein Glück...

    6-stellig ist toll, da kommen wir nicht hin, aber gut 5-stellig möchte ich in ETF investieren, ich plane etwa halbe/halbe, wenn denn mein Mann mitmacht - der ist da noch konservativer als ich.

    Aber allzuviel Zeit, dass sich Kapital auch schön entwickeln kann, ist bis zur Rente nicht mehr.


    Eine Frage habe ich noch zur leidigen generali - ich kanns noch nicht ganz ruhen lassen:

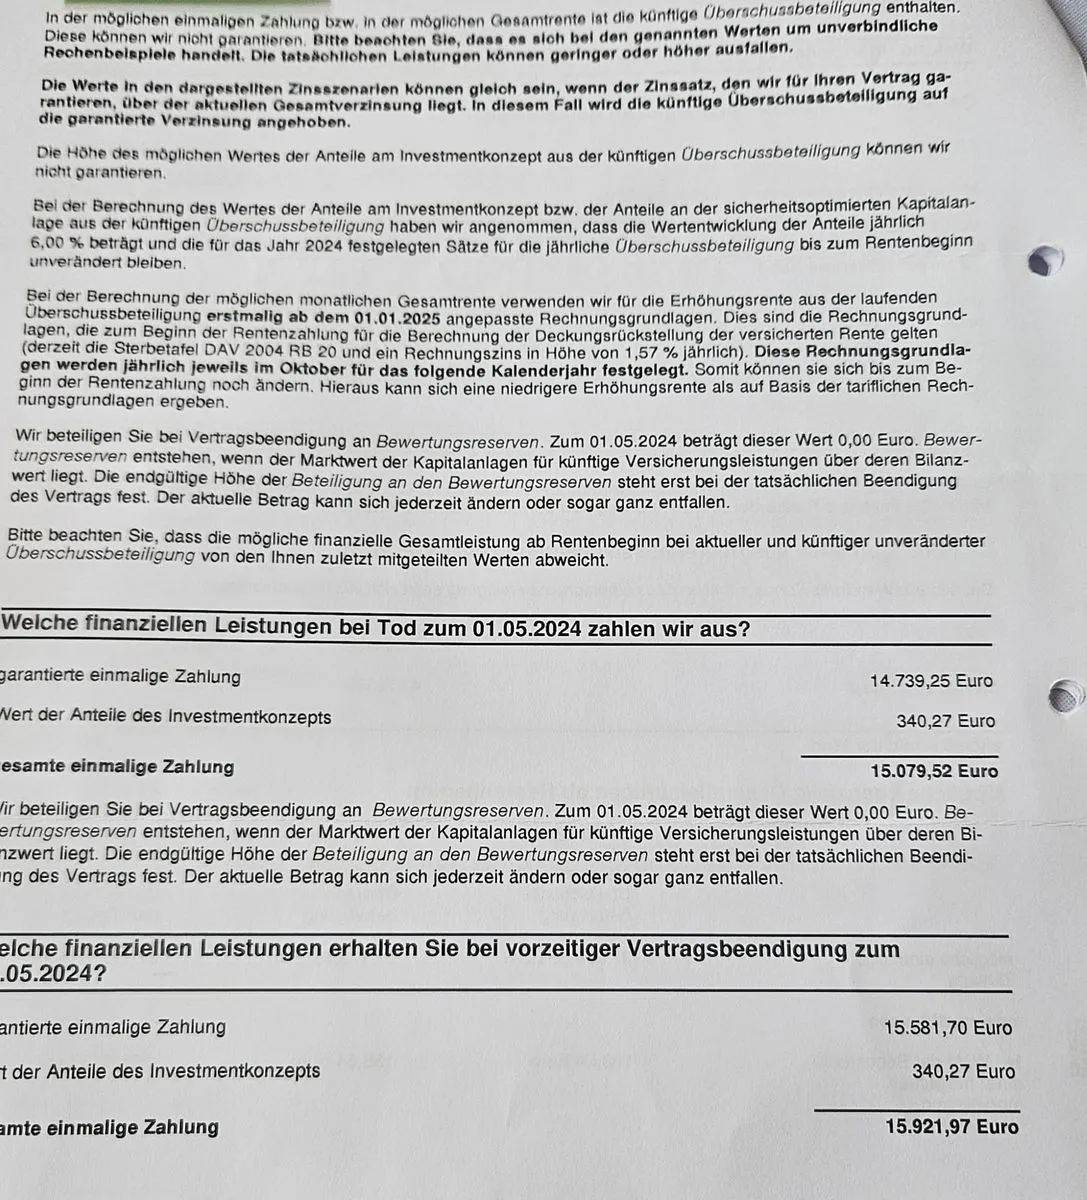
    Diese im Nachtrag genannten 4,5 % Abzugszahlung auf alle noch ausstehenden Beiträge, sind die eigentlich korrekt, es kommt mir seltsam vor, da ja schon Abschlusskosten gezahlt wurden.

    Vielleicht kennt sich da jemand gut aus?