Beiträge von Micho

    Höhere Risiken? Im Coronacrash war mein Depot stabiler als der MSCI World in Bezug auf MMD und Vola

    Dickschiffe, die keine Kurssprünge wie Magnificent 7 hinlegen, sind in Krisenzeiten deutlich behäbiger unterwegs, gerade weil sie Dividende abwerfen und den Leuten einfällt, dass immer gegessen werden muss. Ja, sie können sich dem Abwärtssog des Marktes nicht entziehen, stabilisieren aber das Depot.

    Ob dein Depot während des Corona-Crashs stabiler war, kann ich nicht beurteilen. Es spielt auch keine Rolle, weil sich für jeden Zeitraum cherry picking betreiben lässt.

    Aktien mit Dividendenfokus sind nachweislich riskanter als ein neutraler Ansatz. Das kann man glauben oder nicht. Es ist dein Geld. Somit ist das schon in Ordnung so. Du musst dich wohl fühlen und überzeugt sein. Wenn du das bist: Go for it!

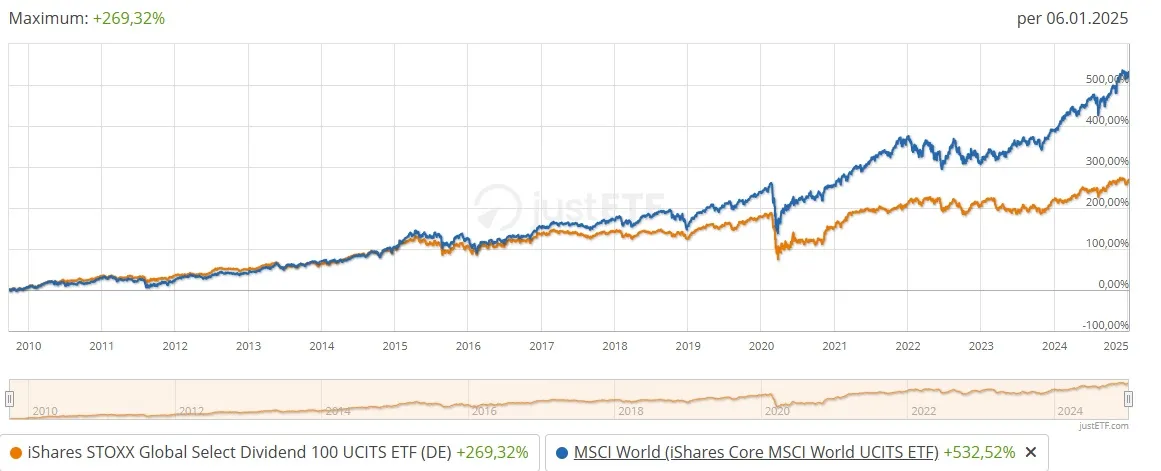
    Wer zum Marktstart des Stoxx Global Select Dividend 100 (2009) sein vorhandenes Kapital (z.B. aus einer ausbezahlten Lebensversicherung, Erbe oder Immobilienverkauf) in diesen ETF gesteckt hat, durfte sich bis Ende 2018 (=10 Jahre) nahezu über die gleiche Performance gegenüber einem MSCI World 'erfreuen'.

    Erst ab dann rannte die Performance von US-Big-Tech auf und davon.

    Das stimmt schon. Nur ist das schlechte Risiko-/Renditeverhältnis von einem Dividenden-Fokus kein Problem aus unserer Zeit. Diese Tatsache kann man über sehr lange Zeiträume nachweisen.

    Zitat von monstermania

    Der ETF hat konstant um ca. 4% p.a. ausgeschüttet und hat seit Auflage ein Wachstum von 5,7% p.a. erzielt (Inflationsausgleich).

    Wer seit Auflage des ETF nur die Ausschüttungen 'verlebt' hat, dürfte seinen Kindern dann irgendwann ein nettes Vermögen hinterlassen. Und das ganz ohne jeder Jahr zu berechnen, wie viele ETF-Anteile denn nun verkauft werden müssen. Also auch ziemlich 'demenzsicher'.

    Mir ist das klar und wenn sich diese Person bewusst für einen Dividenden-Fokus entschieden hat und wusste, dass es bedeutet, dass man ein höheres Risiko eingeht und eine geringere Rendite zu erwarten hat, ist daran auch nichts auszusetzen. Ich habe allerdings den Eindruck, dass sich die Finanzindustrie und Influencer diese ,,menschliche Schwäche" zu nutze machen und ein Bedürfnis befriedigen, das nur auf den ersten Blick rational erscheint.

    Ich nehme an, dass die wenigsten Dividenden-Anleger überhaupt wissen, dass sie höhere Risiken eingehen.

    Man könnte ja auch einen marktkapitalisierenden ETF kaufen, einen automatischen Auszahlplan einrichten und dann nicht nur mehr konsumieren, sondern seinen Kindern auch noch mehr vererben. Bei geringerem Risiko. Oder man kauft gleich einen Misch-ETF und senkt das Risiko erheblich. Es gibt mittlerweile sehr gute Alternativen. Man muss nicht zwangsweise höhere Risiken eingehen, um weniger Rendite zu erhalten, nur weil man selbst nicht aktiv verkaufen will.

    Übrigens: Wie katastrophal ein Dividenden-Fokus sein kann, sieht man am ETF Global X Super Dividend. Im Nachhinein sagt natürlich jeder, dass er oder sie so einen ETF nie gekauft hätte, aber das war zu Beginn leider nicht der Fall. Die haben ganz schön Geld eingesammelt (und vernichtet) und der Index von Solactive schien vernünftig zu sein.

    Ich will aber dein Argument ,,demenzsicher" nicht klein reden. Das ist ein guter Punkt und ich hoffe, dass es außer der Option ,,Ausschütter" oder ,,Auszahlplan" noch bessere Möglichkeiten geben wird. Möglichkeiten, die die Auszahlungen automatisch an die Inflation anpassen und auch verschiedene Risiken berücksichtigen.

    Nur sich selbst in die Tasche lügen halte ich nicht für sinnvoll. Wenn das Risiko gleich bleibt oder sinkt, okay. Selbst wenn es steuerlich nachteilig ist, kann ich es verstehen (z.B. beim Ausschütter vom FTSE All-World oder MSCI World). Aber nicht, wenn bei geringerer Rendite das Risiko steigt und man davon nichts weiß.

    Hier mal der Backtest eines Dividenden-ETF vs. MSCI World mit Start im Januar 2000:

    https://curvo.eu/backtest/de/ve…rAFUAEsy7MAukqA

    Unterm Strich wäre die Einmalanlage in den Dividenden ETF bis heute renditestärker gewesen...

    Wer 2000 mit der Entnahme gestartet hätte, wäre mit dem Dividenden-ETF besser gefahren.

    Gab es bereits 2000 Stoxx Global Select Dividend 100 ETFs? :/

    Ich dachte die kamen erst 2009 auf den Markt. Und die Performance ist eine Katastrophe.

    Ist das überhaupt ein fairer Vergleich (also die richtige Benchmark)? :/


    Ich denke es ist nicht hilfreich sich mit selektiven backtests eine Meinung zusammenzubasteln (das geht mit jedem Investment). Dividend-Investing ist sehr gut wissenschaftlich erforscht. Es ist erwiesen, dass sie keine Faktor-Prämie sind und den erhöhten Risiken eine geringere Gesamtrendite gegenüber steht. Ob man das glaubt, ist natürlich jedem selbst überlassen. Und bevor man gar nicht investiert, sind Dividenden-ETFs auf jeden Fall besser.

    Dividenden­strategien: Fakten und Fantasien – Gerd Kommer
    In diesem Artikel zeigen wir, dass Aktien mit hoher Dividende keine systematisch attraktive Risiko-Rendite-Kombination darstellen.
    gerd-kommer.de

    Wenn der Dividendenfokus einem Menschen hilft auch einen großen Börsencrash in Ruhe aussitzen zu können, erfüllt das 'Schlechte' seinen Zweck!

    Warten wir einfach mal ab, wenn der nächste große Crash kommt und es mal einige Jahre lang nur abwärts oder seitwärts läuft. Dann wird man sehen, wie rational wir rationalen Anleger wirklich reagieren. :/

    Wer im Jahr 2000 mit einer reinen ETF-Entnahmestrategie gestartet wäre, hätte schon extrem gute Nerven gebraucht.

    Das wäre dann richtig, wenn ein Dividendenfokus während der Krise stabiler wäre. Das ist leider nicht der Fall. In 2008 sind Dividenden-Aktien stärker gefallen als der Gesamtmarkt.

    Ich kann das ,,emotionale Argument" verstehen, wenn es darum geht, dass man sich trotz steuerlicher Nachteile bewusst für die ausschüttende Variante eines ETFs entscheidet.

    Aber ein Dividenen-Fokus(=Konzentration auf Aktien mit hohen Ausschüttungen) ist in etwa so als würde man auf Lohn verzichten und dafür mehr vom Girokonto abheben, weil es sich besser anfühlt.

    Wenn, dann sollte man nicht auf Lohn verzichten und nur das Girokonto plündern, wenn man das unbedingt braucht.

    Anmerkung: Die Ausschüttungsrendite des FTSE All-World ist niedriger als die vom High-Dividend. Aber der Ausschüttungsbetrag vom FTSE All-World wird über kurz oder lang mit dem High-Dividend gleich ziehen, weil sich die Basis besser entwickelt.

    Ich habe mich für den Vanguard High Dividend entschieden, der läuft langfristig besser als der Mischfonds, hat aber natürlich andere Risiken.

    ,,Besser" ist ein schwieriger Begriff.

    Ich denke man sollte die risikoadjustierte Rendite vergleichen. Bei der schneidet der High-Dividend von Vanguard schlecht ab. Schlechter als der reine Aktien-ETF FTSE-All World und schlechter als der LS60 von Vanguard.

    Wenn man mehr Rendite möchte, sollte man auf den FTSE-All World setzten. Der ist nämlich nicht nur weniger riskant als der High-Dividend, er performed auch besser.

    Ein Dividenden-Fokus war schon immer das Schlechte aus beiden Welten: Weniger Gesamtrendite und höheres Risiko.

    Nichts Neues, aber immer wieder schön zu hören: Gerd Kommer.

    US-Stärke, Bewertung, Sinnhaftigkeit von Anleihen,...

    Ab Minute 05:15.


    Externer Inhalt www.youtube.com
    Inhalte von externen Seiten werden ohne deine Zustimmung nicht automatisch geladen und angezeigt.
    Durch die Aktivierung der externen Inhalte erklärst du dich damit einverstanden, dass personenbezogene Daten an Drittplattformen übermittelt werden. Mehr Informationen dazu haben wir in unserer Datenschutzerklärung zur Verfügung gestellt.

    FinanztipUser

    Ich denke wir beide kommen bei dem Thema nicht zusammen. Du verdrehst meine Aussagen und behauptet Dinge, die ich nie geschrieben habe. Keine Ahnung gegen wen du hier einen Feldzug führst.

    Du möchtest dein Vermögen über deinen Tod hinaus erhalten und relativ wenig bis zum Ableben ausgeben. Das ist völlig in Ordnung. Es ist dein Geld. Ich glaube auch, dass du eine sehr gefestigte Meinung zu dem Thema hast. Warum du überhaupt einen Thread beginnst, verstehe ich nicht. Mach es doch so wie du es für richtig hältst und werde glücklich. Ich bin raus.

    Nur solche Denkfehler à la Geldmarkt-ETFs können die Inflation ausgleichen UND 2% Entnahme ermöglichen, würde ich vermeiden wollen.

    Das habe ich nie behauptet. Bitte lese dir nochmal meine Beiträge durch. Du redest von etwas ganz anderem.

    Zitat von Micho

    Wenn dir die Erben egal sind, kannst du dein gesamtes Vermögen in einen Geldmarkt-ETF stecken und diesen entsparen. Wenn du nur 2% entnimmst, kannst du davon 50 Jahre zehren. Die Zinsen sorgen für den Inflationsschutz (bisher langfristig sogar sehr zuverlässig).

    Aber: Solange für so ein Objekt dessen Vorgarten im Stilgebenden Waschbetonlook gehalten ist, dann noch siebenstellig aufgefunden wird, ist das halt oft eine Krux mit dem hauskauf.

    Das dauert auf dem Immobilienmarkt immer etwas. Aber kommen wird es trotzdem. Die geburtenstarken Jahrgänge sind ca. 13 Mio. Menschen. Das ist schon eine Hausnummer. Und man darf nicht vergessen, dass deren Kinder mittlerweile mit Wohnraum versorgt sind. Wir reden hier also von einer Drittelung der Wohnflächennachfrage. Das wird in wirtschaftsstarken Metropolen durch Zuzug sehr wahrscheinlich zum Teil kompensiert werden.

    Aber das verstärkt das Problem in anderen Regionen zusätzlich.

    Das kann eigentlich nur durch eine ganz extreme qualifizierte Zuwanderung gelöst werden.

    Aber da die auch nicht in den Oderbruch will, wird das sicherlich eine interessante Zeit werden. Eine Lösung habe ich auch nicht.

    Das Risiko kann ich tragen, ich halte Einzelaktien seit 29 Jahren und der Vermögensaufbau ist fast abgeschlossen.

    Ich habe keine gesteigerte Lust auf komplizierte Entnahmestrategien nach diese oder jenen Verfahren, wo ich dann auch noch in Excel nachhalten muss, welchen ETF-Anteil ich verkaufen muss, damit die richtige Reihenfolge gewahrt bleibt.

    Im Moment macht mir die Depotpflege noch großen Spaß, aber ich brauche eine praktikable Lösung, die auch im Idealfall mit 90+ noch funktioniert oder ein Angehöriger ausführen kann, wenn es mit dem Denken nicht mehr so hinhaut.

    Ich kann das gut nachvollziehen. Die Einzelaktien nicht, aber dein Wunsch nach einer nachhaltigen und pflegeleichten Strategie. Ich würde allerdings nicht auf Dividenden-ETFs setzen. Die haben zwar eine hohe Ausschüttungsrendite, rentieren sich aber relativ schlecht (Gesamtrendite) und haben ein höheres Risiko.

    Eventuell wäre ein automatischer Entnahmeplan eine Lösung.

    Oder ein ausschüttender Misch-ETF (z.B. den hier). Der hat zwar langfristig sehr wahrscheinlich auch eine niedrigere Gesamtrendite als ein marktkapitalisierender Aktien-ETF, aber ein deutlich geringeres Risiko, eine höhere Ausschüttungsrendite und eine höhere Planbarkeit.

    Sind sie nicht, weshalb also die Annahmen? Und nein: Die Zinsen sorgen eben genau nicht für einen Inflationsschutz! Das ist doch gerade der Kern meines Arguments und meines Vorgehens…

    Glaube, das solltest du nochmal überdenken! Gerade vor dem Hintergrund der Inflation…

    Na ja, so steht es zumindest im Buch von Gerd Kommer. Er meint, dass langfristig jede Anlageklasse vor Inflation schützt. Auch der Geldmarkt. Das könne auch gar nicht anders sein, weil der Kapitalmarkt so funktioniere. Das Problem ist halt, dass der Geldmarkt die Inflation nur ausgleicht, während Anleihen 1-2% und Aktien 4-5% reale Rendite erwirtschaften.

    Ich stocke mein Depot seit einiger Zeit mit dividendenstarken Aktien auf und habe zusätzlich einen ausschüttenden Dividenden-ETF dazugenommen.

    Das ist m.E. keine gute Strategie, weil ein Dividendenfokus eine deutlich geringere Geamtrendite bei höherem Risiko hat.

    Dividenden­strategien: Fakten und Fantasien – Gerd Kommer
    In diesem Artikel zeigen wir, dass Aktien mit hoher Dividende keine systematisch attraktive Risiko-Rendite-Kombination darstellen.
    gerd-kommer.de

    Nur weil aktuell 3% (als Geldmarktzins) über den benötigten 2% liegt, dann wie von Micho vorgeschlagen alles in Geldmarkt-ETFs umzuschichten, das würde ich als nicht ganz sinnvoll ansehen. Weder in Punkto Rendite, noch in Punkto Risiko… ;)

    Du hast es glaube ich nicht verstanden. Oder ich habe mich falsch ausgedrückt. Wenn dir die Erben egal sind, kannst du dein gesamtes Vermögen in einen Geldmarkt-ETF stecken und diesen entsparen. Wenn du nur 2% entnimmst, kannst du davon 50 Jahre zehren. Die Zinsen sorgen für den Inflationsschutz (bisher langfristig sogar sehr zuverlässig).

    Genauso kannst du alles in Aktien investieren. Bei 2% ist die Pleitewahrscheinlichkeit praktisch Null.

    Die Erben freuen sich dann wahrscheinlich über Millionen.

    Es ist also schlichtweg egal. Für die Erben natürlich nicht. Aber bei dem Thema wie sinnvoll große Erbschaften sind, gehen die Meinungen auseinander. Genauso wie bei. Thema ,,Wie viel benötige ich" oder ,,was will ich im Alter ausgeben".

    Asset Allokation wird erst relevant, wenn man 3,4 oder 5% entnehmen muss oder will. Weil erst dann Dinge wie das Renditereihenfolgerisiko zuschlagen.

    PPS: Irgendeine Generation wird das Vermögen dann schon auf den Kopf hauen. ;)

    Das ist anscheinend ziemlich gut untersucht. Ich habe zu dem Thema mal einen Vortrag von einem Vermögensverwalter gehört. Den Traum, dass man sich mit dem Vermögen verewigen kann und viele Generationen davon zehren können ist sehr präsent bei vermögenden Menschen. In der Realität hauen es bereits die Kinder auf den Kopf. Die Enkel überlebt es so gut wie nie, weil es zu viele Köpfe werden. Alle mit sehr unterschiedlichen Interessen und teilweise sehr geringer emotionalen Bindung zum Erbe. Ich denke das ist auch gut so.

    Ähm, nein: Gerade die Asset-Allocation ist doch wichtig und in Punkto Risiko/Rendite und Diversifikation absolut zentral. Und die zerschießt man sich bei einem bestehenden Anteil an Immobilien, wenn man das Depot entspart.

    Wieso? Wenn du nur 2% entnimmst, kannst du auch alles in einen Geldmarkt-ETF legen mit 65. So lange du keine 116 Jahre alt wirst, reicht das Geld. Bei nur 1% kannst du sogar 165 Jahre alt werden Sogar einigermaßen inflationssicher. Bleibt halt wenig für die Erben.

    Genauso kannst du alles in Aktien investieren. Die Pleitewahrscheinlichkeit ist praktisch Null. Und deine Erben freuen sich über ein Millionen-Depot.

    Nur wenn es 3,4 oder 5% Entnahmen sind, wird es komplizierter.

    Keine Frage. Wenn einem 2% Ausschüttungen reichen ist das ein gangbarer Weg.

    Mir wäre eine Entnahmerate von 2% absehbar einfach zu wenig.

    Genau das ist der springende Punkt. Marktkapitalisierende ETFs schütten momentan 1,6-1,8% aus. Das sind bei einer Million Depotvolumen weniger als 1000 Euro im Monat nach Steuern. Im Crash dann vielleicht 600-700 Euro im Monat. Irgendwann mal wieder 1300 Euro.

    Wenn das für den TE reicht: Go for it! Die Erben werden sich freuen.

    Wahrscheinlich über 3-4 Mio. Euro beim Ableben.

    Ich denke jedoch nicht, dass so eine Strategie für den Großteil der Privatanleger möglich oder sinnvoll ist. Die meisten benötigen oder wollen das Geld. Es macht halt für einige schon einen Unterschied ob sie 900 Euro zusätzlich im Monat haben oder 3000 Euro.

    Wenn es ohnehin egal ist, wenn man wenig entnimmt, ist auch die Asset Allokation nicht wichtig.1-2% Entnahme funktionieren bei 100% Aktien genauso wie bei 100% Anleihen. Selbst 100% Geldmarkt sind okay.

    Interessant wird es erst, wenn man das Depot sinnvoll entsparen und den Risiken Renditereihenfolge, Inflation und Langlebigkeit begegnen will.

    Und ehrlich gesagt, gibt es genug Fälle, in denen die Oldies heute im abbezahlten, renovierungsbedürftigen, viel zu grossen Haus mit viel zu hohen Nebenkosten sitzen und durch das 2 glasige, bodentiefe, aber zugige und leicht milchige Wohnzimmerfenster in den Dschungel blicken, der ehemals ihr Garten war, aber dessen Pflege ihnen auch schon längst über den Kopf gewachsen ist.

    Interessant wird es erst wenn Millionen von diesen Häusern auf den Markt geworfen werden, weil die geburtenstarken Jahrgänge langsam doch umdenken müssen oder versterben und demografisch bedingt die Wohnflächennachfrage wegbricht. Ob das die Immigranten ausgleichen können? :/