Beiträge von Calaador

    Wieviel Geld liegt jetzt im Vertrag?

    Wieviel € hast du in den letzten 20 Jahren eingezahlt und wieviel staatliche Förderung liegen in dem Vertrag?

    Wie alt müsstest du werden, um den Betrag den du im Vertrag liegen hast als Rente zu bekommen?

    Ist dir bewusst, das du bei der Auszahlung Steuern zahlen musst?

    Um zu schauen, welche Rendite der Vertrag dir bisher gebracht hat würde ich Rechnen, was habe ich eingezahlt, und wieviel liegt JETZT im Vertrag drin.

    Wenn ich lese, das du nach 20 Jahren Einzahlen (und noch kommende 20 Jahre Beitragsfrei bis zur Auszahlung) dir das stand jetzt "nur" 73,34 brutto p.M. bringt, frage ich mich wie hoch die Rendite wirklich ist.

    schaue dir die Verkaufsgebühren bei union vs ING an.

    Als ich mein Depot bei der FNZ aufgelöst habe, war es billiger dort die Fonds zu verkaufen (hab von gemanagten Fonds zu ETF'S gewechselt) und das Geld zur ING zu überweisen. Hinzu kam das ich im Web zur FNZ gelesen hatte das es bei den Fondsüberträgen gern mal zu Problemen kommt.

    Bei der INGhab ich dann die ETF's gekauft. Hätte da dann noch 70€ sparen können, wenn ich statt 1x Kaufen zig Sparpläne zu 1000€ machen können...

    Interessant wäre, wann hier die erste Abrechnung kommt. Beim Strom ists bei mir in den letzten Jahren z.B. immer März gewesen, was bei mir mitten in der Laufzeit war.

    Wenn wird die dein neuer Versorger die erste Rechnung schicken?

    Wenn das im 1. Halbjahr wäre, würde die Erklärung von denen ggf. passen.

    Hallo NataschaH.

    um hier von den erfahreneren Leuts gute Tips zu bekommen, gibt du leider recht wenig Informationen preis.

    z.B.:

    -seit wann läuft die Versicherung und wie lange wird sie noch laufen?

    -wie alt bist du und wie alt wirst du sein, wenn die Versicherung zur Auszahlung kommt

    -Ist es eine Fondsgebundene bAV und wen ja, welcher Fonds?

    -In der Überschrift schreibst du dein AG zahlt 15% Zuschuss, im Text aber das er 265€ zahlt was 106% entspricht?

    -Welche Ablaufleistung als Einmalzahlung wirst du bekommen, bei welchem angenommenen Wertzuwachs?

    Es gibt für dich eventuell auch die Möglichkeit Beitragsfrei zu stellen (d.H. du zahlst nix mehr ein), die Kosten laufen dann aber weiter... Was von dem eingezahlten Geld am ende bleibt... musst du schauen.

    Liegt die Summe des aktuellen Guthabens unter oder oberhalb der derzeitigen Garantie?

    Solltest du darunter liegen und Beitragsfrei stellen, bekommst du wenigstens die Garantie wieder.

    Wenn ich den ETF-Finder von Finanztipp benutze, bekomme ich bei beiden Variationen mehrere Vorschläge, die meisten Vorschläge haben aber eine meines Erachtens hohe Kaufgebühr von knapp 70 € (insbes. bei den ETFs mit Schwellenländer, nur der SPDR MSCI World, ISIN IE00BFY0GT14 hat eine Kaufgebühr von nur 1,90 €; bei den ETFs ohne Schwellenländer gibt es zwei mit einer geringen Kaufgebühr von 1,90 Euro, einer davon einer von Amundi).

    Warum sind die Kaufgebühren so unterschiedlich?

    Hallo,

    bin auch bei der Diba (Giroonto und kostenlose monatliche Sparpläne).

    Warum der Unterschied: je nachdem wann du geschaut hast, gibt es derzeit eine Aktion, wo einige Fonds billiger abgegeben werden, oder nicht genau genug nachgelesen.

    Was ich bei der Diba nicht so toll finde: Die Kosten die zu zahlen sind, finde ich im Onlinebanking nicht sauber kommuniziert.

    Du zahlst (außer bei Angeboten) immer eine Gebühr an die Bank: 4,90 Euro + 0,25% vom Kurswert, maximal 69,90 Euro.

    Hinzu kommen dann noch ggf. kosten für den Handelsplatz. Direkthandel hat keine weiteren zusatzkosten.

    Die Anderen Handelsplätze liegen zwischen 1,90€ bis 14,90. Hinzu kommen dann teilweise noch % Gebühren der Handelsplätze.

    Direkt-Depot: Konditionen & Leistungen – ING

    Ja, macht etwas Arbeit das zu ermitteln, öffnet einem aber die Augen.
    Auf Fondsweb kannst Du mit dem Fondsrechner die Rendite eines Sparplans berechnen.

    Danke für den Tip! Diese Funktion hatte ich bisher dort nicht wahrgenommen :)

    Wenn ich bei Fondsweb den Akkumula eintrage (den hatte ich von 10.2020 bis 08.2025 in der LV) und für die Zeit ausrechnen lasse, kommt Fondsweb (1% Ausgabeaufschlag, keine Ahnung ob auch bei der LV so ist) auf 25.000€ Endstand.

    In meiner LV waren zum gleichen End-Zeitpunkt 08.2025 24.982 € im Vertrag.

    Ich betrachte hier ganz bewusst nur die letzten 5 Jahre. Wen ich seit LV start schauen würde, würde ich heulen, aber das Geld ist weg und bekomme ich auch nicht wieder, also denke ich nicht weiter über das vergangene nach und versuche für die Zukunft diese Fehler lieber nicht zu wiederholen ;)

    Moin,

    wenn ich es richtig sehe, willst du pro Monat 300€ mit einer jährlichen Dynamik von 3% zahlen.

    1) Kannst du das für die nächsten 37 Jahre garantiert immer zahlen?

    2) die Dynamik ist nicht sonderlich gut. Gibt da auch gerade ein Video von Finanztip das die heute hochgeladen haben.

    3) Sehe ich in den vorgeschlagenen Fonds keinen den ich in Betracht ziehen würde.

    4) Ich sehe gerade nicht, ob der ganze kram dann Steuerfrei ist bzw. die Steuer schon berücksichtigt wurde. Wenn nicht, sinkt der ertrag noch mal um einiges

    5) 2062 bei 6% Rendite VOR Abzug der Fonds-Kosten sollst du 560.689 € erhalten (wenn alles nach Plan der Versicherung läuft.

    Wenn ich von 300€ p.M. und 3% Dynamik ausgehe, und diese z.B. in einen MSCI ETF bei nem kostengünstigen Broker anlege und 2062 verkaufe komme ich nach Abzug der Steuern und Gebühren bei 6% Entwicklung auf rund 620.444 EUR (kein jährlicher Steuerfreibetrag angenommen und 3%Basiszins).

    Fondsrechner zum Fondssparen

    Du kannst deinen Ertrag da sogar noch vergrößern wenn mit einem Entnahmeplan gearbeitet wird.

    Ich würde heute solche Versicherungen NICHT mehr abschließen. Zu teuer, zu unflexibel (bei Arbeitslosigkeit oder Krankheit) und zu intransparent. Die Garantie senkt die Wertentwicklung. Wenn deine Versicherung 6% schaffen soll, müssen deine Fonds 9 bis 10% schaffen, denn über die werden die Erträge generiert. Wenn ich mit den Fondserträgen rechne, wird die Differenz beim Ertrag noch schlechter für die Versicherung.

    Den Betrag zurück buchen zu lassen, wenn Barclays von deinem Konto einzieht, halte ich insofern für gefährlich als das du dann automatisch bei Barclays in die Mahnverfahren rein kommst, was dann schnell zu zusätzlichen Problemen führen wird, bis zum worst case: Eintrag in der Schufa.

    Hast du wirklich alle Optionen deiner Kartenausgebenden Bank (Barclays) ausgeschöpft. Ist Visa direkt überhaupt dein Ansprechpartner?

    Ob die 2400€ "zu Wenig" sind um einen Anwalt einzuschalten, musst du selbst entscheiden, ich persönlich sehe so einen Betrag als "nicht zu wenig" an.

    Kann man machen, aber warum ist die Überlegung nur eine Versicherung und nicht beide Policen beitragsfrei zu stellen?

    Danke für dein Feedback.

    Die zweite LV (Fondsgebunden ohne Garantie) läuft seit 2001 mit Restlaufzeit 12 Jahre, Auszahlung Steuerfrei. Wenn ich die Beträge aufs Depot lege, sind diese nicht Steuerfrei, wodurch ich denke, das ich da nicht wesentlich schlechte fahre. Die Gebühren ändern sich auch bei Beitragsfreistellung nicht soweit ich informiert bin.

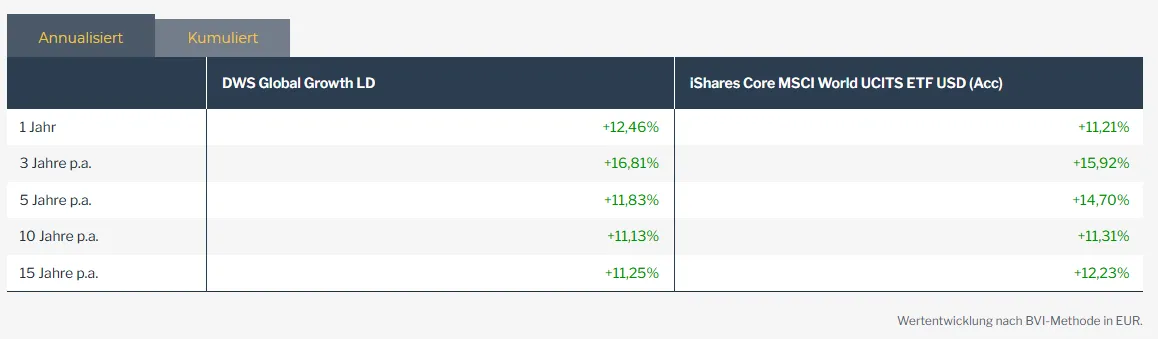
    Der Fonds in der Versicherung vs MSCI World.:

    Ich denke, das hier die steuerfreie Auszahlung eher von Vorteil sein könnte, wenn die Zahlen wie im 15 Jahres-Vergleich so bleiben.

    Weil diese LV keine Garantie hat, sehe ich sie genauso Risikobehaftet wie mein ETF-Depot.

    Geförderte Lebensversicherungen haben keine Kapitaloption. Dass ein Vertreter vor dem Ablaufdatum kommt, kommt wohl häufiger vor. Manchmal werde auch Fonds der jeweiligen Gesellschaft angeboten, auch diese taugen nicht viel-

    Ich habe so eine: Am Laufzeitende Wahlrecht zwischen Rente oder Einmalzahlung verbunden mit einer Garantie.

    Der reinste Wahnsinn, aber mit Anfang 20 dachte ich ich tu mir was gutes mit dieser bAV Lebensversicherung...

    Ist der einmalbetrag Steuerfrei? -> würde ich bevorzugen, aus dem Grund: Was ich habe, habe ich zur freien Verfügung. Anlage in Tagesgeld oder Geldmarkt ETF wo ich jederzeit ran komme. Hinzu kommt, wenn du stirbst ist bei der Rente alles weg.

    Wie alt müsstest du werden um den Abfindungsbetrag durch die netto-Rente (also Rente nach Abzug der Steuer) wieder rein zu bekommen? Ist das dann noch ein Altersbereich den du sehr wahrscheinlich erleben wirst wäre das ein kleines+ für die Rente. Brauchst du die Rente für den Lebensunterhalt? ja-> ein weiteres + für die Rente.

    Wen es eine geförderte Altervorsorge war, bedenke das auch Sozialabgaben anfallen können.

    Ich würde auch nun gerne mit dem Investieren in ETF-Sparplänen und Aktien anfangen.

    Trade Republic klingt nicht mehr empfehlenswert, lieber meine Direktbank?

    Hängt am ende von den Kosten ab, würde ich sagen. Wenn du z.B. bei der ING bist passt's. Die sind sogar bei Finanztip im Test mit drin

    Wie ist eure Meinung zu folgender Situation/Überlegung:

    Ist es OK eine Direktversicherung mit Garantie als "Sicherheitsbaustein" für die Rente anzusehen?

    Derzeit im aktuellen Vermögen hat diese Direktversicherung einen Anteil von 29%. Sollte ich hier einen zusätzlichen oder anderen Sicherheitsbaustein aufbauen?

    67% meines Vermögens liegen in Aktien oder Aktienfonds (die ich derzeit Richtung MSCI umschichte).

    -Ich habe eine bAV die direkt vom Gehalt abgeht (1/6 von mir, 5/6 vom AG, so das 6% vom Brutto-Gehalt in die bAV gehen, wegen Tarifvertrag eine "Pflichtveranstaltung", keine Direktversicherung). Die Rendite vor Steuern & Sozialabgaben liegt nur 1 bis 2% über der Inflation *grusel*.

    Ich spare derzeit zusätzlich 10% meines Netto's in den MSCI World und die beiden folgenden Lebensversicherungen machen weitere ca. 3,8% vom Netto aus:

    -Fondsgebundene Lebensversicherung (läuft seit 2001 noch bis 2038, ohne Garantie, nicht Dynamisch, Auszahlung Steuerfrei) . 2021-2025 mit ~10%p.a. netto mit DWS Akkumula. Seit 08.2025 mit DWS Global Growth DE0005152441 (war "der Beste" den ich derzeit in der Fondsauswahl auswählen darf)

    -Fondsgebundene Direktversicherung mit Garantie und ohne Dynamik aus 2003 ist die Einmalzahlung 2038 Steuerfrei aber für Einzahlungen von 2003 bis 2014 & deren Erträge sind für diese Krankenkassen & Pflegeversicherung zu zahlen. Zwischen 2021 und 2024 mit DWS Akkumula & Garantie-Rücklage komme ich auf eine "Rendite" von ca. 4,5% vor Sozialabgaben. Seit 08.2025: iShares Core MSCI World UCITS ETF USD (Acc) (EUR) WKN: A0RPWH.

    -ING Tagesgeldkonto: 1,5 Netto-Gehälter (keine Immobile oder Auto vorhanden).

    Und ja, ich bin am überlegen die Direktversicherung Beitragsfrei zu stellen und den frei werdenden Betrag anderweitig zu investieren

    Danke für eure Ideen.

    Wie geschrieben als erstes schauen wo und wie ich die kosten Gedrückt bekomme. Als ich 2014 in die Zeitarbeit wechseln musste (Firma war geschlossen worden) reduzierte sich mein Netto-Einkommen um 20%!

    Ich habe damals alles auf den Prüfstand gestellt: neuer Handy-Vertrag, neuer Stromanbieter, was kaufe ich wie und wo an Lebensmittel ein, "Fun"-Ausgaben musste ich radikal kürzen. Von meinen Sparbeiträgen blieben nur noch die Lebensversicherung (läuft Fondsgebunden seit 2001) und die bAV die ich übernehmen musste (in der Hoffnung das ein neuer AG die übernimmt) übrig.

    Solange du nicht weißt, wie lange du "weniger" Einkommen hast, musst du davon ausgehen das es von Dauer ist und deine Ausgaben entsprechend anpassen.

    Ich hatte etwa 20 Jahre ein Konto bei FNZ (früher ebase). Dort habe ich letzten Monat alles verkauft, weil gemanagte Fonds, die im Vergleich zu ETF's dann doch 2-3%p.a. weniger machten.

    Davor hatte ich noch comdirect und consors ("altlasten", nix mehr dort). Beides gekündigt.

    nun habe ich alles bei der ING (auch wegen Girokonto). Die 2 oder 3 ETF Sparpläne die ich machen will, kosten mich da nichts.

    Tja, vor 22 Jahren war ich noch naiv und die Zahlen sahen gut aus, nur gab es 2 Änderungen, neuer Arbeitgeber der nö sacht und das sich die Auszahlbedinungen geändert haben (wo ich mich dann aber nicht gekümmert hatte... -> Lehrgeld)

    Ohne Sicherheit ließ sich keine Direktversicherung abschließen.

    Die 4,32% sind, natürlich, brutto.... also noch z. Teil Sozialabgaben pflichtig (Glückwunsch, bei Abschluss gabs das so noch nicht). Und Inflation iss natürlich auch noch nicht gegengerechnet.

    Mein Arbeitgeber bezahlte die Pauschalsteuer (~22% Steuer wenn ich recht erinnere).

    2021 war ich am überlegen Eigentum zu erwerben und fragte bei der Versicherung wegen Kündigen und wurde auf folgendes von der Versicherung hingewiesen:

    Sehr geehrter Herr Calaador,

    wir nehmen Bezug auf Ihre Anfrage.

    Ihr Vertrag wurde 2003 abgeschlossen und unterliegt der Pauschalbesteuerung nach 40b EStG. Im Leistungsfall ist die Auszahlung steuerfrei.

    Eine vorzeitige Kündigung des Vertrages ist nicht möglich, da Sie mit dem Dienstaustritt unverfallbare Anwartschaften nach dem Betriebsrentengesetz erworben haben. Nur gegen Vorlage eines Altersrentenbescheides kann der Vertrag vor Ablauf gekündigt werden. Die Auszahlung ist steuerfrei...

    ...Es wurden folgende "Besondere Vereinbarungen" getroffen:

    Verfügungsbeschränkung 1. Diese Versicherung entstand durch Übertragung einer unverfallbaren Direktversicherung auf die versicherte Person oder deren neuen Arbeitgeber.

    Gemäß § 2 Abs. 2 Satz 4-6 des Gesetzes zur Verbesserung der betrieblichen Altersversorgung

    (BetrAVG) darf der Bezugsberechtigte nicht vor dem vereinbarten Endalter über den Teil der Versicherung verfügen, der durch Beitragszahlungen des ehemaligen Arbeitgebers finanziert wurde.

    Insbesondere sind (für den genannten Vers.-Anteil) nicht zulässig:

    ■ Rückkauf

    ■ Abtretung

    ■ Beleihung

    ■ Dauerverkürzung

    ■ Dividendenabzug o.ä.

    Vorzeitiger Rückkauf ist nach § 6 BetrAVG nur bei vorgezogenem Altersrentenbezug

    aus der gesetzlichen Rentenversicherung zulässig ("flexible Altersgrenze").

    Hinweis zu den Bedingungen

    Für Vertragsteile, die nicht einer Förderung nach § 3 Nr. 63 unterliegen, gelten die

    Versicherungsbedingungen für die Private Vorsorge (Schicht 3). Für nach § 3 Nr.

    63 steuerlich geförderte Vertragsteile gelten die Versicherungsbedingungen für

    die Direktversicherung nach § 3 Nr. 63 EStG.

    Hinzu kommt, das ich jetzt schon öfter gelesen/gesehen habe, in Foren oder Beiträgen auf youtube, das Direktverischerungen nicht Kündbar seien.

    Moin,

    ich würde mich freuen eure Meinung zu lesen, ob ich die bestehende Direktversicherung Beitragsfrei stellen sollte (Kündigen geht ja nicht)

    Eckdaten:

    - Geboren Anfang 1978.

    - Vertragsabschluss 2003

    - Zahlung Halbjährlich 600€

    - Direktversicherung per Gehaltsumwandlung aus Sonderzahlungen (Urlaubsgeld & Weihnachtsgeld), Lohnsteuer, Solidaritätszuschlag werden vom Arbeitgeber übernommen.

    - 1. Zahlung 1.12.2003 vom Arbeitgeber

    - 01.06.2014 letzte Zahlung vom Arbeitgeber wegen Betriebsschließung

    - seit 01.07.2014 Fortführung Zahlung aus Nettolohn, da neuer Arbeitgeber die Übernahme Direktversicherung verweigert hat (Hat eine eigene BAV, über Tarifvertrag auch verpflichtend).

    Was sind die Kinken:

    - Seit 3 Abrechnung beobachte ich, das die Anzahl Fondsanteile sinken, weil Geld in den Posten "Vertragsguthaben zur Sicherung der Garantie" geschoben wird.

    - Seit 3 Abrechnungen ausgewiesene Kosten von 300€ - bis 435€ p.a. nach Abzug der Fondskosten

    - Wechsel in einen ETF nicht möglich

    -Mein Arbeitgeber hatte einen beschissenen Fonds, habe gewechselt und nach einem weiteren Wechsel 2021 alles auf DWS Akkumula TFC (DE000DWS2L90 ) und komme auf eine "Rendite" über die Laufzeit von 4,325% p.a. (Vertragsguthaben 30.11.21) auf Basis der Eingezahlten Beträge.

    Anbei die letzte Abrechnung.

    DANKE