

Einen Rentenfaktor gibt’s bei den alten Riesterverträgen nicht. Durch den Garantiezins schwankt das Kapital ja nicht. Man bekommt eine Garantiewertetabelle. Ich gehe davon aus, dass die dort angegebene Rente auch bezahlt wird.
Mir persönlich wäre ein Auszahlplan auch sympathischer. Aber natürlich nur, wenn monatlich mehr rüber kommt.
Beiträge von Chups
-
-
Tomarcy Mach ich, dauert aber ein bisschen
-
Drei Kinder sind 2000, 2002, 2004 und 2009 geboren. Der Älteste ist schon raus aus den Zulagen, für die anderen bekomme ich noch.
Wenn ich ab 1.1. nichts mehr eingezahlt hätte, würde ich 101€ monatliche Rente ab 1.1.2034 bekommen bei ca. 18.100€ Kapital. Früher geht glaub nicht.
Mein Eigenbeitrag in 2026 waren 468€. -

Gehen wirklich die gesamten monatlichen Einzahlungen in den Vertrag und werden mit 3.25% verzinst oder geht davon noch was irgendwo anders hin?
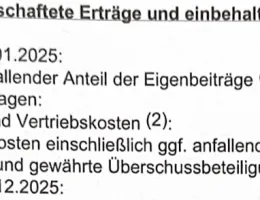
Ich habe jahrelang einmal jährlich 120 € einbezahlt. Der Rest kam aus den Zulagen. Mittlerweile ergänze ich durch Einmalzahlung auf die erforderlichen 4 %. Das hier ist ein Auszug aus der Standmeldung vom 1.1.2026. Die Zulagen sind so gering, weil ich verpasst habe, auf die 4% aufzustocken.
-
Die Frage ist halt wie garantiert sind diese 109€. Da muss man dem Anbieter genau auf die Finger schauen.
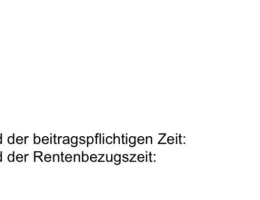
Ich habe einen Ersatzversicherungsschein von Proxalto, gültig ab 1.10.2026.
-
Es ist überhaupt kein Problem, wenn niemand zu meinem Thema was sagen möchte. Aber wer was schreibt, bitte zum Thema.
-

Wie ich eingangs schon sagte wird auf der Sachebene gesendet und auf der Gefühlsebene empfangen.
Irgendsowas muss es sein, wobei Sachebene ein dehnbarer Begriff ist. Kennst du den Knast-Test? Man sollte sich da vorstellen, ob man es sich auch trauen würde, den Kommentar auch zum muskelbepackten Knastboss, mit dem man sich ein Zimmer teilt, zu sagen. Der hat vielleicht auch eine andere Sichtweise von Sachebene

-
Ich hab gerade auch eine Frage gestellt - es geht schon direkt wieder los. Vielleicht ist das mein Home Bias, dass es mir immer nur an Männern auffällt, ich hab jetzt keine Statistik dazu erstellt.
Es ist so viel Wissen hier, schon schade dass der Ton teilweise so unangenehm rüber kommt. -
fabioso was soll der Kommentar? Wenn du nix zum Thema beizutragen hast, schreib halt nix.
-
Ja, es gibt sehr viele superhilfsbereite user aber es ist wie fast in jedem thread, irgendwann wird es OT und artet aus. Da sind halt ein paar Superprofis und lassen es Clueless66 schon spüren, dass sie keine Ahnung hat.
-
Dazu habe ich eine Anfrage gestellt, die aber noch nicht beantwortet wurde. Dafür habe ich folgendes schriftlich erhalten:
„Sie benötigen bei uns keinen neuen Vertrag. Ihr beitragspflichtiger Riester-Vertrag bleibt die bewährte Grundlage Ihrer Altersvorsorge und kann auf die neue Förderlogik umgestellt werden. Gerade ab einem Alter von 55 ist Ihr guter vertraglich vereinbarter Rechnungszins ein wichtiger Vorteil. Sie brauchen keinen zweiten Anbieter. Im Gegenteil: ein zweiter Vertrag bringt Ihnen keine höhere Zulage, sondern kann neue Abschlusskosten verursachen. Ihr aktueller Vertrag bietet wichtige Vorteile:
✓ Wertvoller Garantiezins: Sie behalten den vertraglich vereinbarten Rechnungszins, der bei heutigen Neuabschlüssen nicht mehr verfügbar ist.
✓ Wichtige vertraglich vereinbarte Garantien bleiben bestehen.
✓ Ihre lebenslange Rentenleistung bleibt erhalten.
✓ Keine neuen Abschlusskosten für einen Neuvertrag.
✓ Neue Fördermöglichkeiten direkt im bestehenden Vertrag nutzen.“
-
Ich hab einen Uralt-Riester aus dem Jahr 2002 mit 3,25% Garantiezins, Überschussbeteiligung und mittlerweile sehr geringen Kosten von ca. 0,14%. Nachdem ich „nur“ noch 10 Jahre bis zur Rente habe (bin Jahrgang 1969) und das Geld unbedingt brauche, frage ich mich, ob es für meine Lage ein lohnendes Angebot im AVD gibt. Oder ist es besser, den alten Riestervertrag in die neue Förderung umzuwandeln? Ich habe die Zusage von Proxalto, dass das ohne neue Abschlussgebühr und zu den bestehenden Konditionen erfolgt.
Ich bekomme aktuell Zulagen für 3 Kinder, ab 2028 für 2 Kinder und bis höchstens 2034 für 1 Kind (es ist dann 25). Rein von der Zulagenhöhe ist die neue Förderlogik für mich besser.
Im Riester sind überschaubare 19.200€, hauptsächlich aus Zulagen. Dafür bekomme ich 109€ lebenslange Rente mit 17 Jahren Rentengarantiezeit. Ich tu halt was ich kann, immer noch besser als nix.
Was meint ihr? -
Tomarcy gute Idee, ich werde einen neuen Faden eröffnen und ich bin 57 Jahre alt. Stimmt-da muss ich ja sogar noch mindestens 10 Jahre arbeiten!
-
Es ist wie gesagt ein Uraltvertrag, da werden die Kosten nicht prozentual ausgewiesen. Nach meiner Berechnung sind es 0,14 %. Es gibt auch keinen Rentenfaktor sondern jedes Jahr bekomme ich eine Standmeldung mit der garantierten Rente.
-
Und in welcher Höhe der die nächsten 8 Jahre liegen wird, weiß man natürlich auch nicht. Immer diese Entscheidungen!
-
Tomarcy Kannst du ein Beispiel für einen total risikoarmen ETF nennen? Für Aktien-ETFs könnten 8 Jahre Anlagehorizont etwas knapp sein und ein Geldmarkt -ETF bringt keine 3,25% Zinsen oder liege ich da falsch?
-

Es ist einfach nur peinlich, was hier welche wegen des Frauenforums für ein Fass aufmachen.
Du sagst es.
-
Das Internet ist so groß, keine Ahnung warum euch ein weiteres Forum dermaßen provoziert.
-
Es geht nicht um die „wenig finanzgebildeten Frauen“ sondern darum, sachlich Themen zu diskutieren. Ist ein allgemeines Problem hier im Forum und wurde schon oft bemängelt.
-
Weiß man mittlerweile schon was über die angebotenen risikoarmen Produkte im AVD? Ich hab einen Uraltriester mit 3,25% Garantiezins und mittlerweile sehr geringen Kosten. Nachdem ich „nur“ noch 8 Jahre bis zur Rente habe und das Geld unbedingt brauche, frage ich mich, ob es für meine Lage ein lohnendes Angebot im AVD gibt.