Frauen sind oftmals die besseren Anleger, und zwar deswegen, weil von ihnen sehr viel weniger "spielen" wollen als von den Männern. Allerdings sind sie manchmal etwas zu sicherheitssüchtig.
Moin
@Achim Weiss ,
ich lasse den ETF erst einmal sechs Monate laufen und nähere meine Gattin dem Thema danach wieder ganz behutsam an 😄
Ich versuche daher, mich mit Ratschlägen insoweit zurückzuhalten, indem ich sage: Mir scheint das oder das besser zu sein (und das möglichst auch begründe) statt daß ich sage: Du sollst oder gar Du mußt.
Was Du mit Deinem Geld machst, ist letztlich Deine Sache, selbst wenn Du meinen, also fremden, Vorschlägen folgst, trägst Du die Verantwortung und nicht ich.
Vernünftig. Im Grunde weiß ich ja, was ich will, und werde es auch genau so machen. 😉
Man muß es sich - wie immer! - im Einzelfall ausrechnen.
Typischerweise sind Darlehenszinsen höher als Habenzinsen, so daß eine Sondertilgung eine steuerfreie Geldanlage mit dem Zinssatz des Darlehens ist. Für einen Sicherheitssparer ist das eine gute Idee.
Es laufen zwei Kredite aufs Haus.
Konto 1.
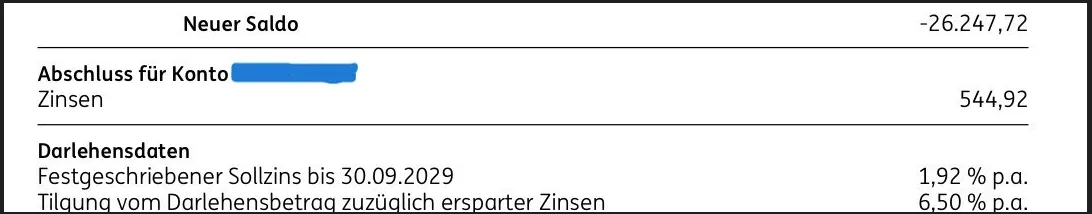
Stand jetzt: Restschuld 21.100 Euro.
Monatliche Tilgung: 350 Euro.
Aktuell keine Sondertilgung.
Konto 2.

Stand jetzt: Restschuld 27.000 Euro.
Monatliche Tilgung: 712 Euro.
Jährliche Sondertilgung: 1.700 Euro.
Gesamtrestschuld: 48.114 Euro.
Laut ING-Rechner passt das exakt bis zum 30.09.2029, ohne offenen Restbetrag.
Bisher hielt ich es für eine gute Idee, den Kredit bis zum Ende planmäßig laufen zu lassen. 😉
Auch sein Buch Ihre Finanzen fest im Griff: Vermögen aufbauen, statt Geld verschenken. ist mit 15 € nicht teuer und als Grundlage lesenswert.
Gestern schon bestellt. 
Eine wichtige Planungsgrundlage ist eine Vermögensbilanz (Hartmut Walz nennt sie Privatbilanz und stellt dafür ein Excel-Blatt zur Verfügung.
Schaue ich mir in Ruhe an. Danke für den Tipp. 
60 T€ einigermaßen liquides Geld, von dem Du gerade mal 10 T€ in Aktien einsetzen willst
Die 10k sind bei den 60k schon raus gerechnet.
Ein Haus ist heute mindestens eine halbe Million wert, wenn nicht eine ganze - und von diesem Wert mußt Du aktuell gerade mal 46 T€ abziehen. Zu dieser halben oder ganzen Million (abzüglich 46 T€ Restschuld) kommen um die 60 T€ einigermaßen liquides Geld, von dem Du gerade mal 10 T€ in Aktien einsetzen willst. Wenn sich diese (sehr optimistische Sicht!) verdoppeln, hast Du dann statt vielleicht 700 T€ 710 T€. Würde sich das Depot in Luft auflösen (was äußerst unwahrscheinlich ist, wider die Vorstellungen von Sicherheitssparern), hättest Du statt z.B. 700 T€ nur noch 690 T€. Ohne Frage müßtest Du dann mit dem Hut in der Hand (und Deiner Frau an der Seite!) in der Fußgängerzone Deiner Stadt betteln gehen.
Von der Seite habe ich das bisher noch nicht betrachtet.^^
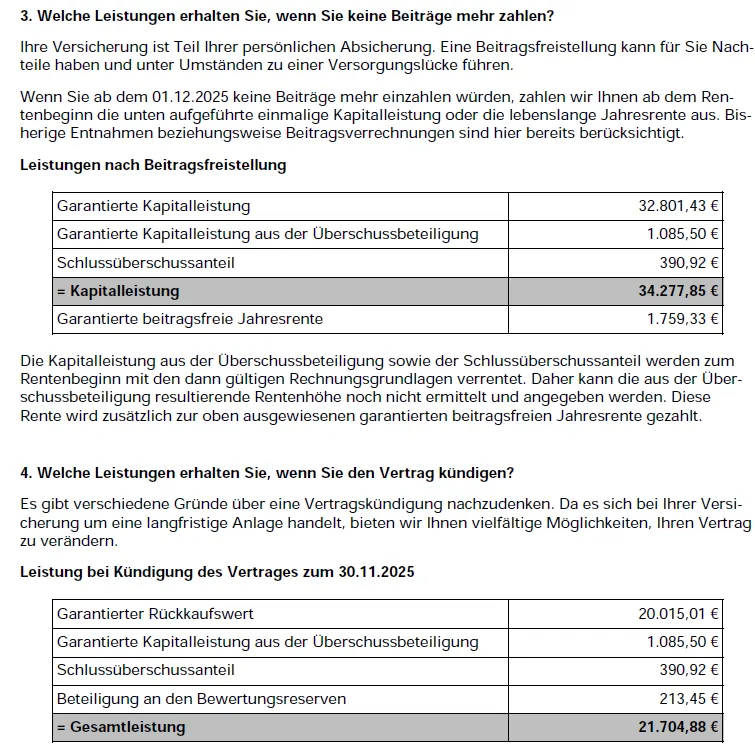
Stand heute wäre viel interessanter, wieviel in den Versicherungen aktuell drin ist statt eines Luftschlosses in 20 Jahren. 
Stand jetzt wäre ja quasi nach Beitragsfreistellung korrekt?
2024:

2025:
Vielen Dank noch einmal für den Input.
Falls wir uns nicht mehr lesen, wünsche ich dir einen fleißigen Weihnachtsmann. 🎅
Liebe Grüße