Beiträge von LuciferM

    Hallo,

    das mit der Familienversicherung und Einkünften aus Kapitalerträgen ist nicht ganz messerscharf geregelt. Es gibt ein Papier vom GKV Spitzenverband.

    Meine KI meint, Vorabpauschalen zählen zum Einkommen.(Zitat aus dem Papier: "Da Einkünfte aus Kapitalvermögen unabhängig von der einkommensteuerrechtlichen Behandlung bei der Ermittlung des Gesamteinkommens zu berücksichtigen sind..."). Explizit erwähnt ist die Vorabpauschale aber nicht. Und nicht jeder Sachbearbeiter ist hobbymäßig als Jurist unterwegs...

    Finde den Artikel so naja. Er arbeitet sich daran ab, dass auf einmal die 10.000 Titel im Index eher nachteilig sind. Der (zwar kleine, aber doch etwas relevante) TER Unterschied zum Vanguard FTSE all world (0,07 vs 0,14%) wird gar nicht genannt. (Macht z.b. 1,4% Unterschied im Endvermögen bei 30 Jahre Sparplan,was je nach Sparrate 10k Unterschied machen kann; nicht viel, aber doch keine Peanuts)

    Der Vanguard all Cap ist halt der derzeit günstigste ETF, der wirklich weltweit diversifiziert ist (inkl. SC). Nicht mehr, aber auch nicht weniger. (Privatanleger mit wenig Erfahrung tun sich ja oft schwer, den richtigen ETF auszuwählen. prinzipiell dürften es Dutzende ETFs geben, die günstig und ausreichend diversifiziert sind)

    Bezüglich Deiner Tochter geht es um 200 Euro pro Monat (150 von Euch und 50 von den Großeltern). Das ist eine Menge Holz und das Ergebnis wird vermutlich irgendwo zwischen 50k und 80k liegen in heutiger Kaufkraft. Das ist eine Menge Geld für einen jungen Menschen. Am Ende wird die Kleine Kapitalerträge oberhalb des Pauschbetrags haben. D.h. der steuerliche Vorteil eines Juniordepots geht irgendwann verloren.

    Kleine Ergänzung/Optimierung:

    Ja, 80k würden wohl Erträge über dem 1000€ pauschbetrag erzeugen. Mit einer NV Bescheinigung (solange kein eigenes Einkommen) sind aber deutlich höhere Gewinnsummen steuerneutral realisierbar. (Z.b. Verkauf und Kauf von ETFs mit grob 10k Gewinn (pro Jahr)verursacht noch keine Steuer (und keine Pflicht für eine eigene Krankenversicherung)

    Ich konnte den Artikel vorhin komplett lesen, auch ohne Abo. Interessant ist definitiv der nicht-freie Teil des Artikels. Welche emotionale, irrationale Aspekte eine Rolle spielen, was dem Autor auch klar ist. Er weiß genau, dass ein ETF die beste Lösung ist. Und trotzdem. Das zu akzeptieren, fällt vielen/manchen Finanznerds wohl schwer, weil es einfach unlogisch ist.

    Wir gesagt, interessante Einblicke in die Gedankenwelt von "Normalos". Leben und leben lassen...

    Passt zwar nicht zum Thema, aber Hier ein Interessanter Artikel vom Handelsblatt Link. : Gedanken von einem Normalo, der in ETFs investiert, aber eigentlich lieber möchte, dass der Staat eine auskoemmliche Rente garantiert. Als Finanznerd (wie ca 99,99% aller User bei FT) würde man auf sowas nie kommen, und von daher interessant zu lesen.

    Tomarcy : ich bin skeptisch. Die Zulage für ein Kind kann nur einem Elternteil zugewiesen werden (kein 50:50), aber die Zuweisung zu einem Elternteil geht pro Kind. Ich hab mir dazu mal das entsprechende Formular von meiner Cosmos direkt (Link) angeschaut: da kann man definitiv ankreuzen, ob die Zuweisung für Kind 1 und/ oder Kind 2 gemacht werden soll.

    (Und ja,die Förderung sollte geneell der Partner bekommen, der weniger Rente bekommt, aber das ist ein anderes Thema; meine Frau und ich sind auch aus guten Gründen davon abgewichen...)

    Oh, graus, wenn diese Zahlen stimmen:

    Laut einer Auswertung zur Studie würden 47 Prozent ein Produkt mit voller Beitragsgarantie wählen, 40 Prozent eine Variante mit 80-Prozent-Garantie. Nur 34 Prozent nannten das kostengünstige Standarddepot, lediglich 19 Prozent das weitgehend frei gestaltbare Altersvorsorgedepot.

    (Studie Uni Kassel, Paderborn. 1726 Befragungen (Menschen, die bereits in Aktien, Fonds oder ETFs investieren, nicht repräsentativ für die Gesamtbevölkerung in D). Mehrfachnennungen möglich, deswegen Summe größer 100%) Originallink

    Gab es nicht früher schon mal eine Rentenkommission, die aber eine komplett staatliche Lösung verworfen hat?

    Das mit der Kleinbetragsrente ist wirklich interessant. Ist das beim AVD schon alles geklärt? Könnte ein AVD-Anbieter/Broker sich weigern den Betrag komplett als Kleinbetragsrente auszuzahlen?

    JamesB Das mit der Kleinbetragsrente gilt auch schon für Riester und dann auch fürs AVD und ist gesetzlich geregelt. Falls man unterhalb der Bagatellgrenze ist (1,5 % der sozialversicherungsrechtlichen Bezugsgröße, derzeit ca 60€/Monat), dann wird die Rente auf jeden Fall ausbezahlt (zu 100%, förderunschädlich). Sie muss als sonstiges Einkommen versteuert werden. Der Anbieter wird froh sein, sowas los zu werden.

    Ohne die Begrenzung auf max 2 AvDs hätte man hier ein Steuerschlupfloch geschaffen.

    Ja, der Trick mit der Kleinbetragsrente ist schon nicht schlecht. Deshalb hat der Gesetzgeber ja auch maximal 2 AvDs erlaubt. Sonst könnte man diese Optimierung mit vielen Verträgen noch viel weiter treiben... (Beim der-privatier wurde das auch mal erwähnt ...)

    Hallo Barrikade,

    einer der Vorteile ist, dass das AVD nicht mehr zwingend verrentet werden muss, sondern man auch einen Auszahlplan (Start flexibel zwischen 65 und 70, Dauer bis mindestens 85) wählen kann. Das ist m.E. der größte Vorteil am AVD für Personen, die kurz vor der Rente sind.

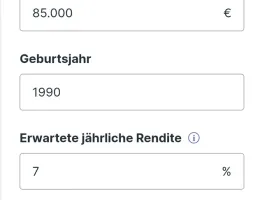
    Deine Rechnung habe ich mir nicht angeschaut. Allerdings rechnest du wohl mit 7% Zinsen. Beim Aktienmarkt gibt es ordentlich Rendite, aber nicht garantiert. Vielleicht steht der ETF am Ende bei -30%.

    Warum schreibst du förderunschädliche Komplettauszahlung? Nur 30% sind förderunschädlich auszahlbar (100% im Spezialfall von Kleinbetragsrenten).

    Für mich die Botschaft: bei Neuanlagen kann man auch gut den Vanguard nehmen, der zumal eine leicht bessere TER im Vergleich zum SPDR hat (und damit einen Schnaps günstiger ist).

    FT Empfehlung bleibt trotzdem der SPDR, weil der Vanguard ETF erst noch beweisen muss, dass er den Index gut abbildet (TD, Tracking difference)

    Ok, passt.

    Meine Meinung/Vermutung: ich habe keine Zweifel, dass die Profis von Vanguard auch beim all Cap eine sehr geringe TD (und auch geringen Tracking error (TE)) hinbekommen werden, so wie sie es bei den anderen Welt ETFs hinbekommen (auch wenn der 10% small Caps Anteil vermutlich die TE etwas erhöhen wird)

    Ja, richtig. 0,18% mehr Rendite pro Jahr.

    Findest Du viel?

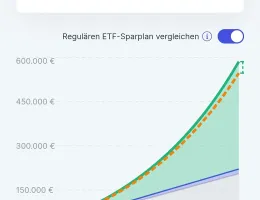
    Hallo Micha-1 : die KI hat mir ca. 0,35% Mehrrendite ausgerechnet (für das obige Beispiel). Ich (persönlich) finde das schon mehr als nur erstaunlich wenig. (Selbst bei 0,18% sehe ich es so). Es ist ja praktisch ein "free lunch". Und man kann ja vorzeitig kündigen, wenn man will/muss, siehe obige Antwort von Newb

    Man kann auch zwei AvDs eröffnen, wenn man grob 13k€ pro Jahr anlegen will.Also 2x free lunch.

    Newb Sehe ich auch so. Ich verstehe auch nicht ganz, warum das Thema Einzahlungen ins AVD jenseits des geförderten Anteils so wenig Interesse hervorruft. Keine Vorabpauschale+ Versteuerung gemäß 12/62 Regel sollte schon ein paar Prozentpunkte Unterschied machen im AVD Depot im Vergleich zum normalen Depot. Über die Jahrzehnte dürften das ein paar 10.000€ sein (habe hierfür mal die KI bisschen rechnen lassen, evtl gibt es ja im Netz schon detaillierte Vergleiche). Hängt natürlich vom Steuersatz in der Entnahmephase ab. Je näher am Spitzensteuersatz von 42%(sollte die Minderheit sein), desto geringer die Differenz zwischen den beiden Depots.

    Micha-1 : hast du dir das genauer angesehen, weil du ja sagst, es macht erstaunlich wenig aus?

    Weil Scalable einen Kostendeckel von 0,15% angekündigt hat und die Sparkasse jetzt 0,1%.

    https://www.finanztip.de/daily/altersvo…t-ab-heute-neu/

    Im Standarddepot gibt Scalable eine Auswahl an ETFs vor, deren laufende Produktkosten (TER) maximal 0,15 % pro Jahr betragen dürfen.

    Wenn ich also bei scalable einen ETF mit Tracking difference von 0,0x wähle, dann sind auch nur das die Kosten? Oder wird scalable auf jeden Fall 0,15% nehmen?