Beiträge von Julian-2

    Wegen mir kann man das ganze auch auf die gute, alte EC-Karte beschränken, aber diese haben die meisten Kunden ja freiwillig abgegben und gegen eine Fake-Kreditkarte getauscht.

    Nur in Deutschland existiert das Relikt der "EC-Karte".

    Andere Land haben Debit- oder Kreditkarten. Dort gibt es die EC-Karte nicht. Ich sehe dafür ebenfalls keinen Grund. Möchte ein Händler keine Debit/Kreditkarte akzeptieren, werde ich dort nicht einkaufen. Ich besitze eine Debit- sowie eine Kreditkarte. Damit habe ich alles notwendige abgedeckt, von Mieten von Mietwägen im Ausland, Flugbuchungen, ... wobei viele mittlerweile die Debitkarte dafür auch akzeptieren.

    Beim Bargeld muss ich immer alles mitschleifen. Mit den Karten, Handy reicht mir ein ganz kleines Portemonnaie, zumal ist es so viel hygienischer. Das Bargeld anlangen, das davor 30 andere Leute in der Hand hatten... Graust mich jedes Mal.

    Warum siehst du die EC-Karte der Debitkarte überlegen?

    Allerdings habe ich mir natürlich auch Gedanken zum Thema drawdown gemacht. Das ist ja gerade bei Einsatz von Fremdkapital doppelt kritisch. Und hier gibt es neben dem passiven kaufen und halten im Bereich LETF mit der SMA-Strategie auch aktive Ansätze, die vor allem den ganz erheblichen Wertverlust in fallenden Märkten begrenzen sollen.

    Angeschaut habe ich mir das schon intensiv. Mit letf.io/sma gibt es da ja auch praktische Werkzeuge um die Umsetzung zu erleichtern. Allerdings sehe ich das vor allem bei effektiven Hebeln von > 1,3x also für Szenarien mit Hebel 1,5 – 2,2x als besonders interessant an. Da muss man sich klar machen, dass man sich ausdrücklich für eine aktive Strategie entscheidet, die es über Jahrzehnte fehlerfrei durchzuhalten gilt.

    Julian-2 war da auch interessiert, meine ich.

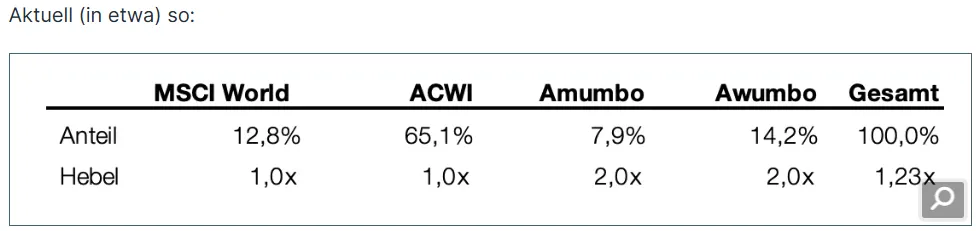
    Ich habe seit Anfang des Jahres den x2-MSCI-World von Amundi im Depot. Seitdem gehen die Sparraten in diesen LETF. Das ganze tracke ich u.a. mit einem Portfolio-Tracker und stelle es einem normalen MSCI und dem FTSE-All-World gegenüber. Die letzte Zeit war der LETF darüber, aktuell wieder leicht darunter.

    Für die aktive Umsetzung habe ich einerseits als Kontrollfunktion die genannte Seite von Alex777 , welche ich zu gegebenen Abständen immer wieder mal reinschaue und gegenprüfen. Ansonsten habe ich mir ein eigenes Tool gebaut, welches die Marktdaten (US-Schlusskurse und EU-Schlusskurse als Redundanz) ausliest, die Grenzwerte bestimmt und mir ggfs. per Benachrichtigungen eine Handlungsanweisung auslöst.

    Der LETF mit dieser Strategie werde ich weiter verfolgen, da Auswertungen mir zeigen, dass Rendite-Risiko und Arbeitsaufwand für mich persönlich stimmig sind. Die kommende Marktphasen mit voraussichtlich steigenden Zinsen wird eher eine Belastungsprobe (da Fremdfinanzierung im LETF teurer und damit Rendite geringer, Downside eher verstärkt). Solange meine Signale nichts auslösen, bleibe ich investiert.

    Ich bin gerade dabei den Hebel aufzubauen, auch um für mich die größeren Schwankungen, den Arbeitsaufwand besser abschätzen zu können. In der Theorie ist alles einfach, aber in der Praxis... Ich nehme mir daher bewusst die Zeit, bis ich einen soliden Hebel aufgebaut habe. Aktuell strebe ich einen Hebel von 1,2 an, wenn das Kaufsignal für den LETF käme. D.h. in Bullenmärkten wäre der Hebel >1,2 mit "open-end". (Stand heute: 1,08 Hebel)

    Mein bisheriger Core bleibt unberührt, wird nicht in den LETF umgeschichtet. Das ist für mich meine Sicherheit, damit ich psychologisch ruhig den aktiven Investmentansatz verfolgen kann.

    Das Thema Lombardkredit wäre für mich vrmtl. eine Überlegung wert, wenn der Markt am Boden liegt. Aktuell nehme ich die Pfadabhängigkeit für die Flexibilität und die "Risikoreduktion" im LETF in Kauf.

    Am Ende gewinnt immer die Bank. Ist schon klar, dass die möglichst viel Credit verkaufen wollen.

    Kommt auf das Produkt drauf an. Es können auch beide gewinnen. Du trägst das volle Risiko und gibst einen Teil des Gewinns an deine Bank ab. Die Bank gewinnt aber auch nur, wenn der Kredit inkl. Zinsen zurückgezahlt wird. Fällt der Gläubiger aus, dann ist es für die Bank ein Minusgeschäft. Kreditvergabe ist das Geschäftsmodell einer Bank - sie werden nicht reich durch Kontoführungsgebühren...

    Und der Zwilling bleibt dann auch bestehen, wenn es die Maschine in real life schon gibt, eben um an Optimierungen zu arbeiten, versteh ich das richtig?

    Unter anderem, ja. Es kann damit u.a. auch geprüft werden, ob ein neues Kundenteil auf der Anlage einfach integriert werden kann - oder wo "kritische Stellen" sind. Siemens ist in diesem Bereich der digitalen Inbetriebnahme / Digitalen Zwilling sehr gut aufgestellt. In meinem täglichen Arbeitsalltag sehe ich, dass die Kunden den Digitalen Zwilling fordern, bzw. sich als Option vorhalten.

    Muss ich mal googeln, ob man sich so eine virtuelle Produktionshalle wo anschauen kann, das klingt ja richtig crazy und futuristisch.

    Ich glaube bei BMW und Tesla wurde u.a. das bereits durchgeführt. Wir haben unabhängig von der Simulation bereits heute im CAD Avatare für Menschen - unterschiedlich je nach Region 8o

    Bei Julian-2 erzeugt ein LETF offensichtlich positive Gefühle.

    ...nachdem ich die Risiken und Chancen für mich abgewogen habe, mich mit der Thematik länger beschäftigt und gelesen habe. Für mich ist es eine Beimischung, kein schwarz oder weiß (also nur ETF oder nur LETF). Ich gebe dir Recht, dass aktuell viele Themen im Mantel eines ETF vermarktet werden. Darum immer Selbstrecherche und die Gründe abwägen. Natürlich gehe ich mit positiven Gefühlen heran, ansonsten würde ich es ja bleiben lassen. Jeder der dabei ein ungutes Gefühl hat, ist es genauso in Ordnung es nicht zu tun.

    Jeder der den UniGlobal-Fond hat, ist die letzte Zeit mit ca. 1,25-fachem Hebel investiert, und ich wette: Es wissen die wenigsten.

    Hat jemand den Scaleable ACWI (x2) (LU3386643970) in sein Depot gelegt?

    Genau, ich schrieb ja schon, dass ich immer irgendwie die quasi ungenutzten 30k stören. Das ist halt mein Puffer, den ich aber in nun über 3 Jahren nicht gebraucht habe. Dennoch möchte ich nicht drauf verzichten

    Da ist doch die Antwort. Deine Reserve, die Rückfallebene ist für Ausnahmesituationen zuständig. D.h. im Umkehrschluss hattest du die letzten 3 Jahre keine, was doch sehr gut ist!

    Deine 30k sind nicht ungenützt. Sie bieten dir Sicherheit! Man ein Nutzen ist eben nicht nur in Renditekennzahlen messbar, aber wenn du die 30k investierst, ist dein Risiko für eine Notlage genauso wie gestern. Allerdings weißt du psychologisch, wenn etwas ist: Zwangsverkauf im Depot um die Liquidität zu bekommen - egal wie der Kurs steht. Wenn der Kurs -20% zum Einstieg (der 30k €) ist, könntest du das Geld dafür sehr lange im Geldmarkt-ETF liegen lassen...

    mMn liest es sich so, als dass du für dich nochmals die Höhe und Sinn deines Notgroschens/liquide Reserve hinterfragen solltest. Wenn das Ergebnis bedeutet, dass du (teilweise) um schichtest: Go for it.

    Meine Rücklagen habe ich ebenfalls als absoluten Wert gewählt, anstatt als relativen Wert in Bezug aufs Depot.

    ich überlege immer noch vom Geldmarkt-ETF in den ACWI umzuschichten und wieder neu anzusparen. Dachte, das bringt bis 2040 einen kleinen aber nicht zu vernachlässigen Renditeunterschied.

    Konkret:

    ca. 570k ACWI

    ca. 30k Geldmarkt-ETF

    ...wenn du deine Aktienquote erhöhen und deine liquiden Reserven reduzieren willst. -> Einfach JA.

    Die Zukunft kennt selbst das beste KI-Modell nicht, daher wäre ich mit einem Ergebnis aus dem Prompt mehr zufrieden, der mir verschiedene Szenarien anstatt einem linearen Modell liefert. Somit beide Ergebnisse für mich "für die Tonne".

    Wenn wir heute starten wären es ca. 13 Jahre Anlagezeit. Historisch war die Wahrscheinlichkeit extrem hoch, dass du mit einem Investment in den Weltmarkt eine positive Rendite erwirtschaftet hast. Mit dem Geldmarkt-ETF wirst du nach Steuern dauerhaft unterhalb der Inflation liegen, also Kaufkraft verlieren. Dafür hast du eben Sicherheit (keine nennenswerte Schwankung - im Vergleich zu Aktien).

    • Nichts für ungut, aber der Betrag im Geldmarkt-ETF im Vergleich zum Aktieninvestment wird sowieso keine Schwankung abfedern. Dafür ist er einfach zu gering, denn es sind nur 5% auf das Gesamtvolumen (600.000 €) gesehen. Daher wäre für mich zu hinterfragen: Warum dieser Geldmarkt-ETF-Betrag? Was ist das Ziel / der Nutzen?
    • Wenn du den Geldmarkt-ETF wieder auffüllen wirst (1,5 Jahre Zeitraum), wäre in dieser Zeit deine Sparrate für den ACWI ausgesetzt?

    Für mich hast du dein Szenario nicht genau genug definiert.

    Möchtest du nur den Vergleich des Zeitraums von 1,5 Jahren? Also, ob Sparplan (DCA) vs. Einmalanlage (30.000 €) sinnvoller ist?

    Dann stimme ich den 1,5 Jahren zu. Beziehst du es auf längeren Zeitraum, also den Geldmarkt-ETF als Investmententscheidung (gezielt als Liquidität um Schwankungen vom Aktienportfolio abzufedern), dann bin ich bei Open-End-Betrachtung (bzw. bis 2040) vom Zeitraum.

    Weiterhin sind die KI-Modelle was Finanzthemen, Rendite, Drawdown, Sharpe-Ratio usw. berechnen angeht, sehr fragwürdig. Die Ergebnisse würde ich allesamt OHNE KI nachrechnen/nachvollziehen wollen.

    ich überlege immer noch vom Geldmarkt-ETF in den ACWI umzuschichten

    Abschließend: Was ist der Grund, warum dich dieser Gedanke JETZT dazu bewegt?

    Anstatt alles zu schreiben, kann ich dir zwei Videos vom Youtube-Kanal Notgroschen empfehlen:

    Die Theorie als Vorbereitung: Verschiedene Entnahmestrategien analytisch beleuchtet

    Die Vanguard Dynamic Spending-Strategie: Erklärung der Vorgehensweise und der deutlich erhöhten Entnahmemenge gegenüber statischen Modellen

    Als Anlageidee gäbe es u.a. z.B. die Vanguard-Lifestrategy Misch-ETFs. Aktien und Anleihen verein.

    Ich starte mit einem gemischten Depot von 400000 Euro und 200000 Euro Geldmarkt

    Damit lässt sich arbeiten, aber ob du am Ende deine gewünschte Entnahmerate von 2.000 €netto (!) p.M. erreichen wirst, musst du dir anschauen.

    Aus der RV kommen 2000 Euro

    Netto? Falls nein, gehen davon Steuern, Krankenversicherungsbeitrag noch weg, also weniger als 2.000 € netto.

    das ist zu Hälfte ein Msci world und Arero, zur anderen Mischfonds wie DJE Zins und Dividende, 3 Aktienfonds und der Huber Portfolio

    Analyse deiner bestehenden Anlagen vollziehen (konkrete Auflistung, Gewichtung im Depot, Kostenstrukturen, Rendite, Risiko). Dafür gibt es genügend kostenlose Portfoliotracker mit denen es relativ zügig ermittelt ist. Bei den Mischfonds ist es eben schwierig es so zu machen, wie du das möchtest, denn du kannst dann immer nur das "Gesamtpaket" verkaufen.

    Wenn du dir die Videos oben anschaust, wirst du erkennen, dass auch im Alter für eine höhere Entnahmerate tatsächlich die Aktienquote recht hoch sein sollte. Weiterhin würde dein Entsparen "morgen" bereits beginnen, nicht erst in 25 Jahren.

    Irgendwann kommt der nächste Crash bestimmt, vielleicht sogar ein heftiger. Die Vola steigt und damit der SRI der Fonds. Und dann? Dann muss der lev.ETF im Tal verkauft werden?

    Dieses Szenario kann dir bei einem normalen ETF, Fond & Co. ebenfalls passieren. Allerdings ist diesbezüglich der Gesetzgeber noch nicht final in seiner Formulierung (soweit mein Stand), was er machen will: Zwangsliquidierung oder nur keine Kauf-Option.

    Wenn ich mit LETFs im AVD unterwegs sein werde, sowieso in Kombination mit einer SMA-Strategie. Der Sinn ist ja gerade dahinter, dass man die tiefen Drawdowns dadurch meidet.

    Wenn gehebelt in das AV-Depot darf, dann hat die Finanzlobby ganze Arbeit geliefert.

    So pauschale Aussagen sind nicht hilfreich. Es gibt Finanzprodukte mit Leverage, von denen ich meilenweit einen Bogen machen würde. Aber über LETFs auf einen breiten Index (S&P500, MSCI, ACWI - Nasdaq wäre mir schon zu konzentriert) habe ich weniger Bauchschmerzen. Es sind Swap-ETFs, d.h. du hast Aktien hinterlegt. Die beiden Partner tauschen die Indexrenditen miteinander. Bei Knock-Out-Zertifikaten, Bull-Zertifikaten, Derivate und Co. sieht das ganze deutlich anders aus.

    Warum sollte hebeln per se schlecht sein? Jeder der sich eine Eigentumswohnung, ein Haus oder sonst was über Kredit finanziert macht das ganze genauso, nur eben mit viel mehr Klumpenrisiko. Da sehe ich LETFs weniger kritisch, zumal ich jeden (Börsen-)Tag liquidieren gehen kann. Nur weil ich damit angefangen habe, muss ich nicht für immer dabei sein. Wenn man sich genauer mit der Datenlage beschäftigt, können LETFs auf breite Indizes über die Zeit eine Outperformance erzielen. So wie nicht jeder in Aktien investiert, sondern lieber Tages- und Festgeld hat, so gibt es eben Personen, die eine höhere Aktienquote als 100% anstreben.

    Und wenn der Gesetzgeber eben über die Risikoklasse (und Kategorien) gewisse Produkte ausschließt und manche einschließt, finde ich das gut. Darum ist es ja das "Selbstentscheider" AVD, ansonsten eben das Standarddepot wählen.

    Für den Scalumbo wird wie schon erwartet die SRi Klasse 5 ausgewiesen. Damit dürfte sich das Produkt fürs kommende Altersvorsorgedepot qualifizieren.

    Spannend! Gestern erst dank deiner Infos die Idee mit dem 2-fach gehebelten S&P 500 (da Risikoklasse 5) gelesen.

    Im AVD bietet es für die aktive Strategie (z.B. SMA) den Vorteil, dass keine Steuern bei Verkäufen fällig werden.

    Mal ernsthaft, glaubt irgendwer wirklich dass das gerade ein guter Zeitpunkt für leveraged long Etfs ist :?:

    Was ist für dich ein "guter" Zeitpunkt? LETFs haben ihre eigenen zusätzlichen Risiken, aber die Zahlenlage spricht für ein Investment (unter bestimmten persönlichen Voraussetzungen und Risikotoleranz) und wie Alex schrieb:

    Das Dabeibleiben ist die Kunst.

    Gibt es da auch schon erste praktische Erfahrungen von denen ihr wisst oder wird sowas vielleicht bei jemandem in der Firma schon eingesetzt?

    Ja, wird bereits in der Praxis sehr häufig angefragt, eingesetzt und verwendet.

    Der Vorteil darin ist eben, dass die Software der Maschine in der "Simulation" getestet werden kann, frühzeitig Bugs/Fehler beseitigt oder verbessert werden können. Weiterhin kannst du bei bestehenden Anlagen in der Simulation z.B. Taktzeitoptimierungen ausprobieren, neue Produkte/Prozesse testen ohne deine eigentliche Anlage stilllegen zu müssen.

    Bei Projekten/Neuanlagen wird der Digitale Zwilling mittlerweile standardmäßig mit angefragt / gefordert.

    Mittlerweile werden schon ganze Produktionshallen virtuell Inbetrieb genommen, bevor die Anlage überhaupt vor Ort aufgebaut ist. Fehlerbeseitigungen in der Entwicklung sind deutlich günstiger als nachträglich.

    ich habe zwischen 2000 und 2021 den Fond DE0008476524 (DWS Vermögensbildungsfonds - LD EUR DIS) mit 75,- EUR monatlich bespart. Aktuell verfüge ich über 192 Anteile. Ich überlege den Fond wegen der hohen Gebühren umzuschichten. Jetzt hat mich der User GB75 in diesem Thread darauf aufmerksam gemacht, dass es aus steuerlicher Sicht evtl. besser sein könnte, den Fond zu halten.

    Dies habe ich jetzt mal mit der Google-KI (google.com dann KI-Modus) versucht zu überprüfen. Was die KI sagt hört sich alles vernünftig an: Ich werde wahrscheinlich die Alt-Anteile (vor 2009 erworben) durch einen Depot-Übertrag behalten und den Rest verkaufen und in den Vanguard FTSE All-World investieren.

    Könnt ihr mir sagen, ob das aus eurer Sicht Sinn macht?

    Um auf deine Eingangsfrage zurückzukommen.

    • Du musst deinen Fond in zwei Teile unterscheiden: Steuerfrei und Nicht-Steuerfrei, da du ab 2000 bis 2009 hast und ab 2009 bis heute.
    • Berechnung, ob sich das Behalten des teureren Fonds gegenüber einem vergleichbaren ETF (Annahme: Vergleichbarer ETF bedeutet dann auch gleiche Brutto-Rendite wie der Fond (ggfs. sogar besser)). Finanzfluss hat dazu einen Wechselkostenrechner, in dem du deine Werte/Daten eintragen kannst: Wechselkostenrechner - Finanzfluss

      Unter der Annahme, dass du noch viele Jahre investiert sein wirst, wird sich der Fond zu behalten eher nicht lohnen. Die Kosten sind sicher, die Rendite nicht.
    • Das Verkaufen und Umschichten in einen breitgestreuten Index wie den FTSE All-World wäre aus meiner Sicht ein guter Weg. Ich selbst habe damals meine aktiven Fonds alle samt verkauft und in ETFs auf Weltindizes angelegt. Bereut habe ich es nicht. Die Kosten sind dramatisch gesunken, die Rendite wurde sogar mehr :thumbup: (obwohl die aktiven Fonds rückblickend ebenfalls breit aufgestellt waren)
    Zitat

    Beispielrechnung:

    • Rendite für ETF und Fond gleich
    • Gesamtvolumen: 77.000 € (Annahme: 30.000 € Gewinn)
    • TER Fond: 1,43 % (Ausgabeaufschlag zu Gunsten des Fonds weggelassen)
    • TER ETF: 0,15 %
    • Pauschbetrag: 1.000 € + Teilfrestellung + Steuer (für alle Anteile, d.h. deutlich zu Gunsten des aktiven Fonds!)
    • Odergebühr Verkauf/Kauf: vernachlässigt

    -> Amortisation der Kosten: 5 Jahre
    (In deinem Fall sogar noch kürzer, da einige Anteile steuerfrei veräußerbar sind)

    Manche bevorzugen die aktiven Fonds gegenüber ETFs aus eher emotionalen, irrationalen Gründen. Aber bei der Geldanlage ist es jedem seine Entscheidung und wir als Schwarmintelligenz können nur unsere Erfahrungen und Wissen bereitstellen. Die Entscheidung wirst nur du aus deinen Gründen treffen können.

    Zum Thema KI:

    Ich selbst spiele damit etwas herum, habe aber meine eigenen Berechnungen mit echten Marktdaten durchgeführt. Teilweise halluziniert die KI etwas zusammen und trifft massive Falschannahmen. Besonders bei Finanzen, ETFs (Vertauschen von ISINs, WKNs, ...) , Rendite, Drawdown, ... oft absolute Katastrophe! Letztendlich sucht sie auch nur irgendwas aus dem Internet zusammen.

    Ich sehe es eher als Inspiration, allerdings ist eine Eigenrecherche und Nachberechnung (v.a. bei etwas komplexeren Finanzthemen) ein absolutes Muss.

    Abgebildet wird der MSCI ACWI mit einem Hebel von 200%

    Danke dir für die Information!

    Den Beitrag hier verfolge ich schon eine Weile und du hast bisher ein Buy & Hold mit einem Hebel von 1,3 angestrebt:

    1. Wäre für dich dieser gehebelte ETF auf den ACWI für ein Investment geeignet,
      • z.B. in Verbindung mit der von dir angesprochenen SMA-Strategie?
      • Oder nur als Buy & Hold?
    2. Wie findest du die beiden Punkte: Variabler Hebel (1,5 - 2) und die erlaubte Trackingdifferenz von bis zu 2%? Ich vermute, dass diese 2% aufgrund des Hebels auf die Emerging Markets als "Puffer" eingeplant wird.

    Aber wer sich für sowas interessiert, der YouTube Kanal Notgroschen hat da viele gute Analysen mit mathematischen und statistischen Anlalysen zu gemacht.
    Hier zwei Beispiele, da sind aber noch einige mehr:

    Was passiert, wenn du Kredite in ETF investierst?

    97 % schlagen den Markt? Die Wahrheit über Hebel-ETF!

    Diese Videos und u.a. die Analyse von ZahlGraf aus Reddit sind mir bekannt.

    Aufgrund meines noch langen Anlagehorizonts habe ich vor einiger Zeit eine Position im ETF888 (x2-MSCI-World) eröffnet und plane diesen Schrittweise über Sparpläne und Umschichten vorerst auf einen Hebel von 1,2 im Depot anzuheben.

    Das ist vom Bundesland zu Bundesland und von Kommune zu Kommune unterschiedlich.
    Ich denke mit so locker 30 € bist du dabei…

    Reinkommst du kostenfrei, raus nur mit Gebühr.

    Je nach Bundesland oder auch Kommune ist es tatsächlich unterschiedlich. Ein Bekannter ist für 10 € aus der Kirche ausgetreten. Ich bin Ende letzten Jahres ausgetreten und habe folgendes bezahlen müssen:

    • 10 € für die Bestätigung der Austrittserklärung
    • 25 € für den Kirchenaustritt
    • GESAMT: 35 €

    Einen Teil der "gesparten" Kirchensteuer werde ich als Spenden an Organisationen, Vereine zurückgeben.

    Wie bei vielen solcher Themen ist es jedem selbst überlassen. Es gibt gute Gründe, warum man weiterhin in der Kirche ist und die Steuer bezahlt, es gibt genauso gute Gründe dies nicht mehr zu tun.

    Auch wenn der Austritt mit Aufwand und einem kleinen Obolus verbunden ist, ist es dennoch sehr gut umsetzbar. Ohne Termin zu Öffnungszeiten ins Rathaus, 10 Minuten Gespräch/Formulare, Thema erledigt gewesen. Meldung an Arbeitgeber/Finanzamt hat direkt zur nächsten Lohnabrechnung geklappt. Ich war mit dem Ablauf zufrieden.

    Vor allem möchte ich aber nicht pleite gehen!

    Herzlich Willkommen im Forum,

    anhand deiner geschilderten Situation sehe ich es wie viele andere, dass du in einer sehr guten Position bist (die du dir erarbeitet hast!). Dass du pleite gehst, das liegt an dir. Bisher hast du wohl sehr gut gewirtschaftet und anhand deiner Vermögensübersicht bist du solide aufgestellt. Ich sehe hier keine teuren Finanzprodukte, unlukrative Verträge und und und ...

    Viele haben schon zu dem Thema "Haus" geantwortet. Ich würde eine kleine Zeitreise machen und auf den Zeitpunkt in 10 Jahren springen.

    • Aktuelles Wertpapierdepot: 230k € -> 4% (Real-Rendite)
      -> 450k € Volumen (bei +770 € mtl. Sparplan)
      -> 340k € Volumen (Sparplan für die nächsten 10 Jahre pausiert)
    • Aktuell vorhandener Cashpuffer: 175k € (-> auf Einlagensicherung geachtet?)
    • Wenn du das Haus für die 630k € verkaufst und entsprechend deiner Aufteilung investierst
      1. 300k € in ETFs
      2. 330k € in Geldmarkt-ETFs als Puffer

    Die Aufteilung in 10 Jahren wäre theoretisch wie folgt. Ich nehme das Szenario, dass der Sparplan weiterläuft.

    Depot: 750k € = 450k € + 300k €

    Cash: 505k € = 175k € + 330k €

    Das wäre grob eine 60/40 Aufteilung (Depot/Cash). Die Überlegung die du für dich machen kannst, wäre: Möchte und brauche ich so einen hohen Cashpuffer von über 500k €? Die Instandhaltung der Immobilie würde wegfallen.

    • Ich denke, dass die Pensionen im Vergleich zu der GRV deutlich besser steigen und mit der Inflation angepasst werden. Bei 3.000 € netto Pension --- davon kann ein normaler GRV-Arbeitnehmer träumen (aktuell ca. 3.700 € brutto mtl. = Höchstsatz). Da dies als Netto-Pension angegeben wird, gehe ich davon aus, dass der Beitrag für die PKV bereits abgezogen wurde, ergo 3.000 € für den Lebensunterhalt zur Verfügung steht.
    • Die Vorabpauschale wird vom Verrechnungskonto abgezogen, d.h. dort muss ein entsprechender Geldbetrag vorgehalten werden.
    • Das Thema pleite gehen. Kostet dich deine Miete ca. 2.000 € / mtl. würde alleine der Cashpuffer dies für die nächsten 20 Jahre finanzieren. Zusätzlich dazu kannst du das Depot entsparen. Bei einer Entnahmerate von ca. 3% (bei 750k €) wären es zusätzlich ca. 18.000 € netto p.a. (~ 22.500 € Brutto).
      Krankheiten o.ä. werden von deiner PKV getragen, also du musst ja nicht deine Untersuchungen selbst bezahlen (nur vorstrecken).

    Von der Pleite bist du meines Erachtens weiter entfernt als 97% der Bevölkerung...

    Mit dem aktuellen Vermögen (1,035 Mio. €) zählst du den reichsten 10% deiner Altersgruppe (siehe Übersicht bei Finanzfluss). Zum Vergleich - im Median haben die Menschen in deiner Altersgruppe ein Vermögen von ca. 235k €. Du hast dir das erarbeitet und kannst darauf stolz sein, in dieser komfortablen Situation zu sein.

    dass man sich auf eine Steuerentlastung geeinigt habe.

    600 Euro im Jahr nannte er.

    Ich habe schon andere Stimmen gelesen, sodass aufgrund der ganzen anderen Erhöhungen man bei ca. 3.000 € Brutto mtl. am Ende spürbar weniger netto haben wird, als bisher (Kinderlos, Steuerklasse 1).

    Wenn ich allerdings mich auf das Bundesfinanzministerium berufe, haben diese auf ihrer Homepage eine Entlastung von ca. 130 € für 60.000 € Jahresgehalt (Kinderlos, Steuerklasse 1) angegeben. Aus meiner Sicht ist diese Entlastung ein Witz, es gleicht nicht einmal die von der EZB-angepeilte Inflation aus. Mit den zusätzlichen Belastungen (Rentenversicherung, Krankenkasse, Mehrwertsteuererhöhung, ...) wird es eher deutlich teurer. Für mich ist das Steuerpaket keine Entlastung, sondern Augenwischerei. Gesamtheitlich betrachtet sind es alles Kürzungen und wird vermutlich unsere "schlechtes Konsumverhalten" nicht ankurbeln. Jeder schaut darum, dass er sein Geld zusammenhält.

    Für mich gehört neben der Einnahmenseite unbedingt die Ausgabenseite geprüft. Damit meine ich keineswegs alles zu streichen, manches ist auch wichtig - wirtschaftliche Partnerschaften aufrecht erhalten und ausbauen. Steuererhöhungen in bei einer schwachen Volkswirtschaft wird nicht unbedingt die Situation verbessern ...

    Ich habe die ePA einmal eingerichtet. Der Prozess bis dahin war eher "Ich probiere es aus, und möchte es mir anschauen".

    Der Login in die App funktioniert nicht wirklich und ist unfassbar kompliziert über "18 Apps". Mittlerweile nutze ich sie auch nicht mehr denn:

    • zum Login muss ich einen QR-Code-Scannen was mit einem Handy etwas schwierig ist. Die Antwort der Krankenkasse war: "Sie brauchen dann eben ein 2. Handy".
    • In der ePA ist überhaupt nichts drin. Komplett nutzlos.
    • Jeder Krankenkasse hat ihre eigenen 8 Apps, Zugänge und sonst was für Hürden. Es ist komplizierter als Onlinebanking und Online-Kontoeröffnung.

    Für mich ist das mit der ePA und die dazugehörigen Apps ein reines Geldverbrennen. Nutzen für den Endverbraucher: Null.

    Weiterhin möchte ich mir meine Arztbriefe auch am PC anschauen können, also einen Desktop-Login für die ePA und nicht alles auf einem kleinen Smartphone lesen...

    Es hätte gut werden können, aber mit der aktuellen Struktur, Umsetzung, Registrierung- und Loginverfahren ist es ein totes Pferd. Unabhängig der Krankenkasse hätte es aus meiner Sicht genau 1 App geben sollen, maximal eine 2. als "2-Stufen-Aufthentifikation". So entwickelt jede Krankenkasse ihren eigenen Müll.

    Trotz ePA werde ich weiterhin die Arztbriefe in Papierform drucken lassen und mir selbst einscannen.

    Nun äußert er sich zu potenziellen KI-Blase

    Alleine das Wort "potentiell" ^^ Potentiell ist morgen auch ein Meteroideneinschlag auf die Erde möglich.

    Hätte er eine Strategie mit der er systematisch den Markt schlagen kann, würde er diese niemals veröffentlichen oder als Fond anbieten. Warum? Weil dann die Strategie öffentlich wäre und nicht mehr funktioniert.

    Nur mit weniger Rendite, was sicher den 1% TER und der Tatsache geschuldet ist, dass man selbst bei höchster Risikobereitschaft nicht zu 100% in Aktien investiert ist.

    Eins hast du sicher: Die Kosten. Die Rendite ist ungewiss. Wenn ich heute von 1% Kosten auf 0,2% senke, weiß ich, dass ich 0,8% Rendite sicher mehr habe.

    Subsummiert, äußert Herr Flossbach Bedenken an der KI-Entwicklung, möchte sich dann aber doch nicht festlegen, wie sich die Zukunft entwickelt.

    Wie auch? Er weiß es genauso wenig und wenn er es wüsste, wäre er selten dämlich es kostenlos kund zu tun... ^^ Ein wichtiger Unterschied liegt auch darin: (1) "Wissen", (2) "Glauben zu Wissen" oder (3) "Vermuten". Recherchiere nach der Markteffizienzhypothese .

    ...und ich sage: Morgen gehen potentiell die Keksdosenhersteller durch die Denke. 8o

    Ein "Hopping" lohnt doch hier wahrscheinlich eher weniger. Dann müsste ich ja auch ständig die Freistellungsaufträge zurücknehmen/neustellen

    Freistellungsauftrag ist eher Nebensache. Du kannst den Pauschbetrag über die Steuererklärung zurückholen. Ich habe meinen Freistellungsauftrag bei meinem Depot hinterlegt, da ich das Depot weniger oft wechseln werde als ein Tagesgeld-Konto.

    "Hopping" ob es sich lohnt oder nicht. Kommt darauf an, wie du deine Investierte Zeit bemisst. Bei 10.000 €:

    • 0,25 % = 25 € Brutto p.a. = ~ 19 € netto p.a.
    • 1,5 % = 150 € Brutto p.a. = ~110 € netto p.a.
    • 2,5 % = 250 € Brutto p.a. = ~185 € netto p.a.

    Im Gegenzug in deinem Depot bei 20.000 €

    • 4% Marktrendite p.a. = + 800 € Kursgewinn Brutto = +600 € netto

    Ich habe es für mich so gelöst, dass ich ein solides Tagesgeldkonto (aktuell SC) habe, weil ich dort mein 2. Depot führe. Das Tagesgeld und Depot bei SC ist getrennt, zwei unterschiedliche IBANs - in der App auch differenziert dargestellt. Getrennt, nur beim gleichen Institut.

    Ansparen für Neffen:

    Wenn das Kapital auf deinen Namen angelegt werden soll (wovon ich ausgehe) und du es so einfach wie möglich halten willst:

    • jeweils einen ETF pro Neffe/Kind mit einem Sparplan eröffnen. Am besten den gleichen Index wählen (nur anderer ETF-Anbieter), sodass beides parallel läuft.

    Mal abseits von der Direktinvestition von 20.000€ sieht meine Überlegung so aus, dass ich Gehalt bekomme, der für die Deckung der Fixkosten nötige Betrag auf dem Giro verbleibt, Rest geht auf Tagesgeldkonto und/oder Depot mit ETF.

    Ich führe seit einigen Jahren ein Haushaltsbuch und kann meine Kosten p.M. sehr gut abschätzen. Ich handhabe es so, dass auf dem Girokonto ein gewisser Betrag X immer verfügbar ist.

    Nach Gehalteingang geht der Dauerauftrag für das Depot weg (-> Girokonto -> Verrechnungskonto Depot -> Sparplan). Zusätzlich geht jeden Monat ein kleiner Betrag auf ein separates Tagesgeldkonto (2). Das ist für Urlaub und eine kleine Reserve für sowas wie Autoreparatur o.ä..

    Vor dem nächsten Gehaltseingang wird das Girokonto automatisch auf Betrag X gekürzt und alles überschüssige auf das Tagesgeld (1) verschoben.

    Einmal im Quartal werden die Tagesgeldkonten (1) + (2) auf den von mir definierten Betrag gestutzt und in das Depot verschoben. Habe ich keinen Überschuss, also musste ich das TGs angreifen, wird es über die nächsten monatlichen Sparraten automatisch aufgefüllt und ggfs. erst im nächsten Quartal gestutzt.

    Abgesehen von der "Quartalsstutzung" ist alles mit Daueraufträgen hinterlegt, sodass kein manuelles Eingreifen notwendig ist.

    Jeder muss für sich sein System finden. Ich habe die Töpfe gerne über Konten getrennt, sodass es nicht nur "mental accounting" ist, sondern physisch sichtbar ist.

    A: Comdirect (Sparplan läuft und da muss sie erstmal nicht ran)

    B: TR weil hier Giro, Tagesgeld und KK aus einer Hand

    A: ComDirect mit dem Depot und den vielen kostengünstigen/kostenlosen Sparplänen finde ich als marktfähig. Selbst habe ich es nicht. Wenn ich es so herauslese, bleibt sie bei Sparplänen, daher für mich das Depot mit ComDirect ✅

    B: TradeRepublic sehe bzw. lese ich heraus, hat bei dir den Vortritt aufgrund der Tagesgeld-Zinsen. Natürlich liest man einiges negatives, aber bei mittlerweile 8 Mio. Kunden (?) und dem "schnellen" Aufstieg kenne ich im Gegenzug ebenfalls auch Personen die damit sehr zufrieden sind. Anstatt sich ewig einen Kopf darüber zu zerbrechen: Ausprobieren. Wenn es ihr nicht zu sagt, kann sie immer noch wechseln. Da ist die Gesetzgebung tatsächlich Anwenderfreundlich(er).

    Ich glaube nicht, dass du mit 1 oder 2 Instituten in allen 4 Bereichen das Beste erhalten wirst. Sie bzw. du solltet euch die Kriterien nach eurer Priorität gewichten und entsprechend für die Einfachheit (wie ihr sagt) auf maximal 2 Institute festlegen, die diese Kriterien am besten erfüllen.

    Selbst wenn ihr heute die Institute aufgrund der aktuellen Konditionen auswählt. Morgen kann es wieder anders aussehen :thumbup: