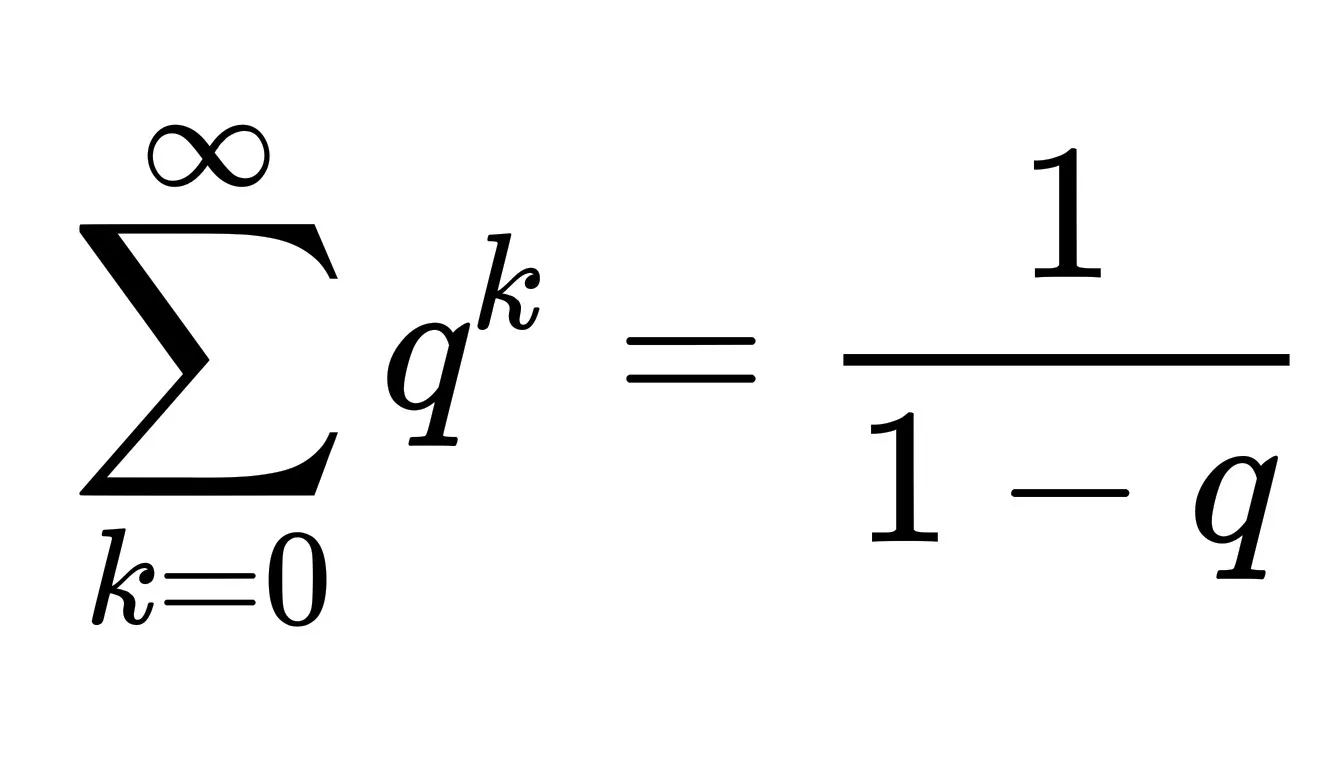Beiträge von Buchhalter Hamburg

    die Dividenden sind netto und reduzieren den Einstandswert, oder?

    gute Rendite und zum Aufbau mit Wiederanlage auch positiv.

    Bin mal gespannt ob die Dividende wirklich mal reduziert wird, wenn es aktuell ja bei 99,5 USD steht. wenn es fällt günstig zurückkaufen ;)

    mNav weiterhin nicht signifikant gestiegen.

    Und als außenstehender immer noch faszinierend. Seit Beginn der Verkäufe Ende Juni hat man netto 636 BTC gekauf - für 188 Mio USD - also rechnerisch gut 295k pro BTC. :D

    Und BTC pro Share auch nicht gestiegen.

    Bei IBKR (Interactive Brokers) kann man ein Demo-Konto eröffnen und mal damit rumspielen. Dort kann man problems die 4 Trades mit einer Order erteilen.

    Captrader ist beispielsweise die deutsche Version von IBKR, aber da sind die Optionshandelsgebühren doppelt bis 3x teurer.

    Ich habe bislang noch keinen Box-Spread in der Praxis getraded. Muss mich damit auch mal genauer beschäftigen. Ist eigentlich schon ein nettes Thema, wie man Kreditzinsen - für was auch immer kleinhalten kann.

    Gut zu wissen das IKBR das direkt macht. :)

    Der Zinssatz aus dem verlinkten Rechner ist auch nur nach Steuern niedriger als scalable prime.
    Die Zinsen abzuziehen natürlich grundsätzlich ein toller Gedanke.:love:

    Vorteil ist das der Zins über die Laufzeit fix ist. Gleichzeitig schwankt der Zins laut Historie jeden Tag.

    Hier mal ein Beispiel für gleiches Steuerjahr mit großen Schwankungen.
    28.08. - 4,77%
    31.08. - 4,09%
    01.09. - 4,49%

    Dazu halt fixer Betrag, fixe Laufzeit und Zinsen über die komplette Laufzeit.
    Und die fixen Gebühren machen kleinere Beträge teuer.

    Einzahlungen, Dividenden oder Verkäufe reduzieren nicht den Kredit. Und nachdem Alex micht aufgeklärt - halt eher nicht langfristig über mehre Jahre.
    Was mache ich wenn am Jahresende der Betrag fällig wird und die Börse gerade im Tal ist?

    Für mich und meine Vorstellungüberwiegt dann doch lieber Scalble. Wenn ich spontan im Dipp kaufen will, kann ich das direkt aus dem Rahmen tun ohne zu überlegen wieviel Geld ich bis wann brauche (da buy and hold - eh langfristig). Ausschüttungen laufen direkt gegen den Kredit. Und ich muss beim Finanzamt nicht aufpassen.

    Für meine Anschlussfinanzierung mal gucken. Zu Beginn hatte ich bei Scalable im Mai 3,24%, was wirklich unter den an sich guten 3,33% vom letzten Jahr war. Und selbst die 3,74% sind immer noch untern aktuell realistischen Bauzinsen.

    Und wir haben über Interhyp finanziert, dere Software zeigt gut an, ob zusätzliches EK günstigere Zinsen bringt. War mich neu, das das nicht immer der Fall ist. Fällt die Darlehensumme unterhalb bestimmte Schwellenwert (bspw. 400k) steigt der Zins. Oft ist natürlich der Beleihungsgrad wichtig und wenn ich unter meinem 1,3 Limit beim Kredit bleibe, würde ich Geld bei Scalble nehmen.

    Wenn ich bis dahin einen großen Verlusttopf haben, dann auch 5 Jahre Box Spread :D
    ich habe sogar wirklich einen 5 stelligen Verlusttopf aus meiner Anfangszeit. Der läuft aber hoffentlich bald gegen die Dividenden (Urteil wird ja dieses Jahr erwartet).

    Das Problem bei den Boxen ist aus deutscher Sicht, dass du die über den Jahreswechsel rollen musst. Wenn du die Box eröffnest vereinnahmst du die Optionsprämien, machst also steuerlich einen Gewinn. Erst wenn die geschlossen wird, realisierst du den Verlust. Verrechnen kannst du das nur innerhalb des laufenden Jahres. Andernfalls verschenktes Geld. Außer du hast sowieso ein verrechenbares steuersaldo. Jedenfalls sollte man das im blick behalten.

    Danke, sehr wichtiger Hinweis und macht Sinn, habe mich gewundert warum das mit dem Jahreswechsel so ein großes Thema ist, wenn ich die Differenz doch jedes Jahr mit meinen Ausschüttungen verrechnen könnte. ;)

    Wenn der komplette Betrag steuerpflichtig wird ist es mMn wenig attraktiv über den Jahreswechsel, außer man hat einen sehr großen Verlusttopf.

    Aus meiner Sicht für langfristiges investieren oder Immobilien dann nicht wirklich geeignet.

    Für aktive Trader kann es Sinn machen, wenn man in dem Zeitraum bis zur Rückzahlung wieder verkauft. Aber ich verkaufe ja nicht ;)

    spannendes Thema.


    Wenn ich das richtig verstehe ist die größte Herausforderung einen Brocker zu haben, der direkt Optionen anbietet und alle Orders wirklich gleichzeitig abzusetzen.

    Da die Optionen in Summe negativ sind, muss genug Puffer im Depot sein um nichts negativ zu werden.


    Laut KI bis zu 5 Jahren sicheren Zins, ggf sogar noch Gewinn möglich wenn Zinsen steigen.

    Immobilienfinanzierung klingt natürlich super. In 8 Jahren habe ich Anschlussfinanzierung und hoffe das bei Depot bis dahin weiter wächst und wäre dann vielleicht eine Option mit box spreads einen Teil zu finanzieren. (5 Jahre keine Tilgung, Zinsen vielleicht sogar niedriger und steuerlich absetzbar und für die Bank sieht das Beleihungsverhältnis auch besser aus).


    Ich bleibe erstmal bei Scalable und Depot noch nicht groß genug um es aufzuteilen und gleichzeitig genug Puffer zu haben.

    Nochmal danke für Deinen Input.

    Ich habe mir mal Monatswerte für LETFs runtergeladen und Sparpläne simuliert.

    Hauptsächlich S&P500.(2x ab 10/2011, 3x ab 12/2014)

    Der 2x LETF schlägt selbst bei 0% Zinsen den selbstgebauten 2er Hebel. Auch wenn es zwischenzeitlich mal gedreht ist bspw. 2020 und 2022.

    Hätte ich nicht gedacht, weil ich angenommen hatte, das nach ein paar Jahren Vorteile beim eigenen Hebel liegen. Scheint aber nicht der Fall zu sein.

    Der Hebel schlägt den normalen ETF, wenn der oberhalb der Zinskosten performt.

    Aber LETFs performen langfristig noch besser bei positiver Entwicklung. Beim Einbruch geht es dann aber auch deutlich runter. Dafür keine Gefahr für Margin Anrufe.

    Eigener Hebel dann wirklich eher beim Nachkaufen im Dip.

    Was ist denn lange?:/
    Wenn ich so etwas wie Rürup/Rente höre, denke ich eher in Jahrzehnten. Seit 2020 liegen die EM auch per Sparplan recht deutlich hinter dem Nasdaq-100 zurück. Und selbst ein MSCI World liegt seit 2020 noch weiter vor einem MSCI EM.
    https://curvo.eu/backtest/de/ve…AnABwDMOAjALpdA

    Und wenn man einfach mal auf 2008 zurückgeht wäre 100% Nasdaq-100 der Bringer gewesen. Und selbst das wären noch nicht mal 20 Jahre. Für eine Rentenversicherung ist das kein wirklich langer Zeitraum.
    Meine alte KLV läuft jetzt seit 1990. Bisher 36 Jahre. Auszahlung ist dann 2031, nach dann 41 Jahren Laufzeit. Lange vor ETF... und mit einer eher überschaubaren Rendite.

    Danke für den Link :) sowas habe ich schon lange versucht zu finden.

    Und Du liegst richtig mein Zeitraum ist deutlich kürzer. Sind nur 3 Jahre.

    Schon krass wie der Nasdaq auf lange Sicht performt und trotzdem bin ich da vorsichtig und habe als Basis lieber Msci word oder S&P 500. Und wenn man dann wirklich noch 2x gehebelt hätte....

    Mein Rürup ist eine netto Police, Kosten daher ok. Vorteil Steuervorteil. Nachteil Zwangsverrentung. Für mich zusammen mit der gesetzliche Rente als "sichere" Anteil um im freien Depot weiter investiert zu sein.

    KLV von 1990 spannend, wäre ich neugierig - was hast du da für eine Mindestverszinsung und Rentenfaktor. Mein Rürup hat garantiert 26,99/10.000, wobei sie laut Jahresbericht >30% zusätzlich schafft.

    Mein Riester von 2019, die mit hohen Aktienanteil geworben hat um dann doch nur in Niedrigzinseanleihen zu investieren ist bei über -50%. ist aber nicht mein Problem, wie sie das in 20 Jahren ausgleichen ;)

    Da die Kurse in ca. 2/3 der Zeiträume steigen, dürften sehr viele das Problem haben. ;)
    Müsste ich mal ausrechnen, wie häufig ich bei steigenden Kursen gekauft habe.
    Nur das der hohe Kurs von vor 12 Monaten immer noch niedriger lag wie der Kurs heute. Blöder Sparplan halt.

    Beim Sparplan in der Anfangsphase eigentlich gut, wenn der Kurs sich negativ entwickelt, wichtig ist das er am Ende möglichst hoch ist.


    Habe in meiner Rürup Rente bspw. Nasdaq und Emerging Markets.

    Nasdaq lief lange deutlich besser, aber letztes Jahr holte Emerging Market deutlich auf und da lange günstig eingekauft habe, war die Gesamtrendite auf gleichen Niveau ;)

    Ich würde hier im Thema gerne nochmal auf den Scalable Credit und dabei besonders auf die Beleihwerte der Instrumente zurück kommen wollen. SC selbst gibt ja für ETF und Aktien nur ominöse „bis zu 75%“ an. Praktisch ist es mir noch nicht gelungen eine Position zu finden, deren Wert zu mehr als 64,8% ihres Geldkurses in die aktuelle Kreditlinie eingeht.

    Marktbreite ETF auf Indizes wie den MSCI World, ACWI und FTSE All-World scheinen mit 64,8% die höchsten Beleihsätze bei Scalable zu erhalten. Je enger der Markt, desto geringer fallen bei ETF die Beleihungen aus.

    Den Höchstsatz teilen sich die ETF meiner Beobachtung nach mit liquiden Einzeltitlen, also Aktien von Firmen aus den bekannten Länderindizes wie S&P500.

    Aber was bedeutet das eigentlich? Gebe ich 100€ für einen marktbreiten ETF aus, steigt meine Kreditlinie um 64,80€. Davon könnte ich nun weitere ETF-Anteile erwerben, die wiederum den Depotwert und damit meine Kreditlinie steigern. Das ganze lässt sich bis zum erreichen des vereinbarten Kreditrahmens beliebig oft wiederholen. in Summe, und dabei lasse ich jedes Risiko eines Kursrückgangs außer Betracht, erziele ich einen Hebel von höchstens 1/(1-0,648)=2,84x. Das entspricht dem Grenzwert der geometrischen Reihe mit q=64,8%: https://de.wikipedia.org/wiki/Geometrische_Reihe

    Spoiler anzeigen

    Ja, mathematisch gut dargestellt. Hatte ich glaube ich auch schon geschrieben, das dadurch auch Hebel über 2 möglich wäre. Was dann im Crash wirklich ein fieser Bumerang wäre. Da die nebulösen 75% wie Du sagst nirgends transparent erklärt wird, wäre ich auch nicht so sicher, das die 64,8% fix sind oder vielleicht doch dynamisch angepasst werden und es dann vielleicht weniger als 60% wären und der Bumerang also noch größer und schneller wäre.

    Grundsätzlich ja richtig, das Geld wird ja ins Depot gesteckt und das kann halt beliehen werden.

    Besonders beim Lombardkredit hat man ja doch eher enge Grenzen, was überhaupt machbar ist. Möchte man vermeiden, dass einem das Depot nicht bei der erstbesten Gelegenheit um die Ohren fliegt, sehe ich Hebel von über 1,4x durch Beleihung alleine als kaum realisierbar.

    Für mich ist der Lombardkredit daher vor allem ein Werkzeug zum Liquiditätsmanagement. Ich spare mir damit Opportunitätskosten.

    Wer es dagegen auf Hebel anlegt, der findet meiner Auffassung nach bei LETF das systematisch überlegene Werkzeug. Dir Betonung liegt dabei auf dem F in ETF.

    Warum bist du der Meinung sind LETFs systematisch überlegen? Weil größerer Hebel?

    Es ist die Frage von Hebel und Situation. Man kann sich in ein hochriskantes Minenfeld begeben oder einen moderaten Hebel anwenden, der bei langer Anlagedauer durchaus eine Mehrrendite erwarten lässt. Mein Eindruck bei Dir ist, dass Du in Gefahr bist, Dich von Euphorie verleiten zu lassen.

    Was Deinen Vergleich mit Schulden auf ein Haus und Schulden auf Aktien (womöglich noch besonders volatile Exemplare) angeht, hinkt der! Bei der Immobilie hat die Bank eine Bewertung vorgenommen und auch wenn der Immobilienmarkt einbricht, hat die Bank keine Möglichkeit, Deinen Kredit vorzeitig fällig zu stellen, jedenfalls nicht solange Du die Kreditraten bedienst. Der zweite Punkt ist, dass der Wert von Immobilien wenn auch nicht stabil aber doch deutlich weniger volatil ist als der Wert von Aktien. Wenn nun Dein Kreditrahmen am Wert Deines Depots hängt und Du als Anleger ihn weitgehend nutzt (40 % oder mehr), dann bringt Dich ein Crash mit einem Kursrückgang von 60 % in Schieflage und zu zügigem Zahlungsverzug mit möglicherweisem Zwangsverkauf. Siehst Du den Unterschied?

    Das Du mir was unterstellst kann ich nichts für. Ich bereits erklärt das ich in Einzeltitel investiert habe, die seit Jahrzehnten die Dividende nicht reduziert haben und aktuell eine Dividendenrendite nach Steuern oberhalb der aktuellen Zinsen haben. Der Rest 2 relativ große Dividenden Aktien ETF.


    Und was die Immobilie angeht

    natürlich kann die Bank zusätzliche Sicherheiten verlangen

    https://www.drklein.de/nachbesicherung.html

    Passiert in der Praxis selten, aber das passiert kaufen mit Hebel und am nächsten Tag minus 60% vermutlich auch nicht öfters.

    Und die Kreditrate können offensichtlich einige nicht bezahlen bei 15.000 Zwangsversteierungen jedes Jahr. Beim Wertpapierkredit wird immer auf Jobverlust und ähnliche Risiken verwiesen, aber bei der Immobilie die über jahrzehnte läuft geht man einfach davon aus, das es schon geht.

    Hier wird klar, dass Du es eben nicht weißt. Wie hoch beleiht die Bank Dein Depot und wie viel vom Kreditrahmen willst Du ausschöpfen? Da bist Du bisher sehr nebulös geblieben. Du musst das auch nicht offen legen, aber Du selbst musst es für Dich rechnen und mein Rat ist, kalkuliere nicht zu knapp, denn wenn Du den Kipppunkt erreichst, ist Dein Vermögen futsch! Das ist einfache Mathematik, man muss sie nur anwenden. Was das Risiko in Deinem Depot angeht, kann ich von außen ohnehin nichts sagen und würde mich auch nicht zu einer Aussage verleiten lassen, selbst wenn ich wüsste, was Du drin hast.

    Wenn Du dazu eh nichts sagen kannst, warum tust du es dann?

    Ich habe sowohl den 1,3 Hebel mehrfach genannt und auch gerechnet was bei -60% rechnerisch passiert. Und geschrieben in was ich investiert habe und wie der aktuelle Zwischenstand ist was die Rendite angeht. Und auch das ich derzeit nicht plane mehr zu investieren außer wenn im Crash noch was da ist. Trotzdem argumentierst du mit steigenden hebeln, volatilen Aktien etc.

    Der aktuell Hebel ist sogar nur noch 1,25

    Das Vermögen ist futsch ist auch Polemik. Es sind keine Hebelprodukte oder Zertifikate, die im Crash wertlos sind. Alle Aktien sind im Crash noch da. Eventuell ist der in anspruchgenommen Kredit etwas höher als der Beleihungswert, aber es geht bei mir dann um Summen, die ich durchaus in 14 Tagen ausgleichen kann.

    Und was ich am widersprüchslichsten finde, einerseits warnst du hier und hast in meiner Wahrnehmung selber gehebelt in einer aus meiner Sicht sehr heruasfordernden Situation (Tod des Ehemann, Kreditverpflichtung für gemeinsame Wohnung). Ich gehe davon aus das Du damals wußtest was Du tust, warum glaubst du so vehement das ich das nicht tue?

    Ich wollte dich nicht persönlich angreifen. Kannst ja machen wie du willst. Ich sehe es als Gefahr. Hast du zu viel Kredit, und es crasht richtig, will die Bank ihr Geld zurück. Was macht man, man nimmt mehr Kredite auf und setzt dann auf noch spekulativere Anlagen (z.B. Bitcoin), um die Verluste wieder wettzumachen.

    Ich stimme Dir völlig zu, das dieses Verhalten nicht gut ist.

    Ab wann "zuviel Kredit" ist eine der Fragen um die es hier gerne gehen darf.

    Hebeln mit spekulativen Sachen würde ich auch komplett von abraten.


    Usw. Usw. Es kann (muss natürlich nicht) zu einem Teufelskreis führen. Rational kann ein Hebel natürlich helfen, muss er aber nicht. Ich sehe hier eher die Gefahr. Sorry nochmal, wenn ich dich persönlich angegriffen hatte, war nicht meine Absicht. Bin bei so einem Thema vielleicht ein wenig empfindlich, weil ich im Bekanntenkreis schon verschuldete Spielsüchtige miterleben musste und das war nicht lustig. Sehe bei Kreditfinanzierten Sachen und auch bei Krypto leichte Parallelen.

    Spielsucht (und auch Wettsucht) ist echt ein großes Problem und kann wirklich ein Leben und oft auch das Umfeld kaputt machen. Kann mir gut vorstellen das Dich das mitnimmt.

    Krypto halte ich mich auch bewusst raus.

    Vom Risiko sicherlich paralellen, gerade wenn man es aus Gier oder Sucht macht.

    Grundsätzlich kann ich den Ansatz gut verstehen und sehe nicht das Problem wenn man selbst nach brutalen Einbrüchen nicht ohne Hose dasteht.

    Genau, daher habe ich hier ja auch Beispielrechnung gemacht, wie das bei -60% ausieht und mit Hebel 2, fehlt dann sogar die Unterbüx ;)

    Es kommt mMn auch stark auf die Lebenssituation an, wie gefährlich der Ansatz ist. Wenn man jünger ist und Single eher unkritischer. In meiner Situation als Hauptverdiener und Familie, wäre das keine Option. Dazu kommt natürlich noch die berufliche Komponente. Ist man verbeamtet oder hat einen krisenfesten Job in einem Krisenzeiten Unternehmen hat man natürlich eine andere Sicherheit als andere.Ich meine wir reden ja auch immer von Risikotragfähigkeit bei der Anlage. 60/40, 70/30 oder sonstige Zusammenstellungen. Notgroschen 3 oder 6 Monatsgehälter, eventuell noch mehr oder weniger? Also warum sollte man nicht auch etwas mehr Risiko gehen können im 100% Aktienteil?

    Genau, es hängt stark von den eigenen Umständen ab. Es mMn auch Menschen, für die 100% Aktien zu viel wäre, wenn das frei verfügbare Geld pro Monat gering ist und gleichzeitig hohes Risiko (auf Auto angewiesen, eigene insbesondere ältere Immobilie).

    Für so einen Hebel, egal ob Kredit oder eingebaut im ETF, sollte man schon sehr genau wissen worauf man sich einlässt. Einfache Anlegerkentnisse übersteigt das einfach und ist dann auch schlichtweg dumm oder zumindest blauäugig. Hat man solche erweiterten Kenntnisse, kann man die Wette eingehen, wenn man mit einem negativen Ausgang leben kann. Geld beim Pferderennen setzen macht, der nicht spielsüchtige Mensch, ja auch nur mit dem was er übrig hat.

    Pferdewetten kenne ich mich wenig aus, aber beim Wetten gewinnt mMn immer die Bank. An der Börse steigt im Normalfall auf lange Sicht der Wert der Aktien, sei es real oder nur inflationsbedingt.

    Und ich finde die Konstruktion mit selber hebeln bei weitem nicht so komplex, wie Produkte mit eingebautem Hebel. Weil transparent. ich zahle Zinssatz x, liegt meine Rendite nach Steuern im Anlagehorizon darüber gut, wenn nicht weniger gut.

    Ähnlich wie Anlage vs. Tages/Festgeld - glaube ich das die Rendite des ETFs im Anlagezeitraum höher ist als der Zinssatz der sicheren Anlage.

    Leveraged ETF mit der Pfadabhängigkeit und internen Finanzierungskosten schon schwieriger, Optionen mit den 4 Griechen verstehen vermutlich die wenigsten.

    Zockerei ist halt negativ belegt. Man könnte es auch Markettiming in dem Fall melden, da man ja den Markt, für die Dauer des Kredits, besser laufend sieht als die gezahlten Zinsen. Meint das gleiche im Kern, aber klingt etwas professioneller😉

    Finde es nicht verwerflich, aber hier bei Finanztip ist es einfach nicht zu empfehlen. Ist eher was für ein klassisches Anlegerforum mit (vermeintlichen) (Semi-)Profis.

    Wie gesagt, umgedreht ja genauso. Der Welt ETF käufer geht davon aus das die Rendite oberhalb der Rendite der sicheren Anlage geht.

    Der Welt ETF Anleger risikiert im Crash auch -60%, was für jemand dessen einzige Altersvorsorge ist auch sehr schmerzhaft ist. Verliert im Crash sein Job, geht in Rente oder lässt sich Scheiden kann er die Krise vielleicht auch nicht aussitzen.

    Trotzdem sagen alle das ist ok, weil langfristig ja positiv.

    Aber mit 1,2-1,3 Hebel also -72%-78% verlieren geht der gleiche Anleger direkt Bankkrott.

    Meiner Meinung halt sehr viel schwarz und weiß.

    Wie seht ihr das denn? Hier wird ja mehreren Stellen ein in sich selbst gehebelter ETF wie der Amumbo eher weniger kritisch gesehen.

    Auf der anderen Seite wird das Kaufen von Aktien auf Kredit allgemein eher nicht empfohlen.

    Der ETF-Anbieter muss ja auch Zinsen zahlen die so viel niedriger nicht sein dürften als das was man selbst zahlt für den Lombardkredit. Dazu kommt meist eine relativ hohe TER von >0,40%.

    Interessante Frage.

    nach meinem Verständnis hat das selbstgehebelte Portfolio weniger Pfadabhängigkeit als Leveraged ETFs. Die FK Kosten sind unabhängig vom Kursverlauf. Die Rendite nach 10 Jahren ist gleich dem des Wertes * Hebel - FK Kosten.

    Im Crash halt Risiko das Verfügunsrahme kleiner als der inanspruchgenommen Betrag.

    Leveraged ist halt jede Bewegun 2x oder gar 3x geht im Bullenmarkt exponentiell nach oben und im Crash entsprechend steil nach unten, insbesondere wenn es halt sehr schnell mit hohen Tagesverlusten passiert.

    Nur als Beispiel, nicht das mit jemand unterstellt ich würde das empfehlen.

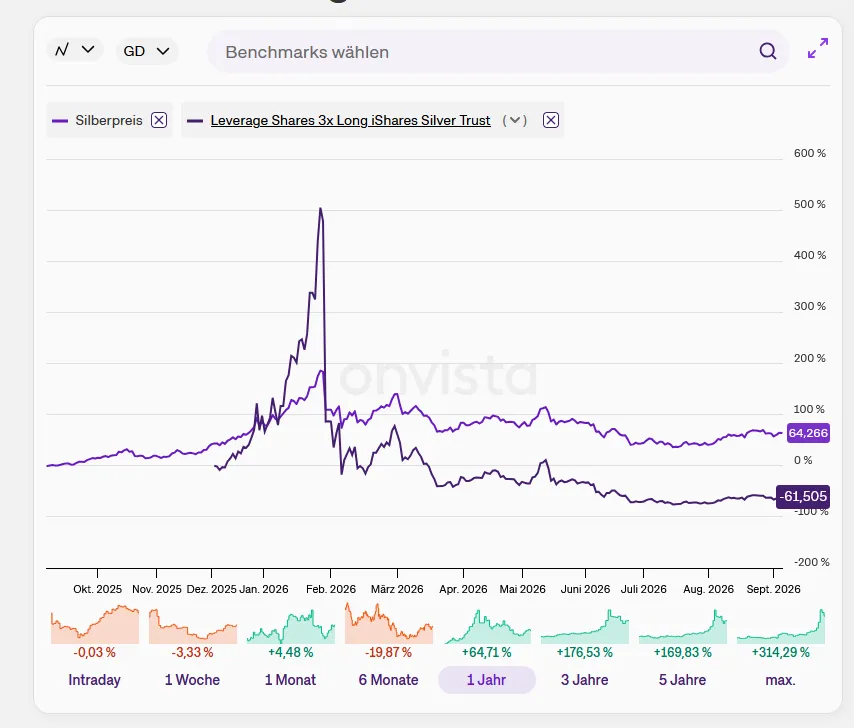
    Es git von Wisdom 3xdaily auf Silber

    der hat im Crash im Januar halt massiv verloren und es muss viel passieren damit er das aufholt.


    Ich fühle mich mit einem selbst moderat gehebelten Depot wohler als mit einem Hebel-ETF wo ich nicht genau weiß wie er funktioniert.

    Ja, ich finde die Kostentransparenz bei gehebelten Produkten auch oft nicht transparent, überlege ob man dazu mal die KI suchen lassen sollte. Eigener Hebel aus meiner Sicht halt klar. Ich bezahle die Zinsen und hoffe das die Anlage mehr als das erwirtschaftet,

    Wenn man den Hebel in der Krise nutzt bringt es meiner Meinung nach am meisten. Es ist aber auch ein Zeitpunkt wo man das mental erst mal durchziehen muss wenn der Job womöglich auf der Kippe steht. Hängt vom Einzelfall ab ob ich es machen würde oder nicht.

    Die Überrendite die man mit moderatem Hebel überhaupt erreichen kann ist ja auch sehr begrenzt.

    ja, sehe ich auch so. Mein Investitionen laufen bisher auch gut und ich bin gespannt wie es nach 5 Jahren aussieht, aber nachlegen würde ich aktuell auch nur im Crash.

    Die Überrendite ist überschaubar, vor allem die ersten Jahre. Umgedreht aber auch die Unterrendite wenn Rendite unterhalb der FK Kosten. Wie auch beim normalen Anlegen wird der Effekt mit der Zeit größer, wenn die Anlagenrendite über Jahre im Mittel über den Kosten liegt.

    Da ich auschüttende Anlagen haben, werden die hoffentlich nach und nach den Kredit abbezahlen und vielleicht zusätzlich im Wert steigen. Ähnlich wie bei einer Immobilie, nur das ich mich nicht kümmern muss, keine Transaktionskosten und kein Klumpenrisiko. Natürlich kann ein Dividendenzahler ähnlich ausfallen wie ein Mietzahler. Aber hatte ja geschrieben, das die Einzelwerte sehr gute Zahlungungshistorie haben.


    Eigene Risikotragfähigkeit, sowohl wirklich in Cash als auch emotional ist immer sehr individuell.

    Das der Welt ETF 50% crasht wird auch nicht jeder emotional aushalten. Einige nehmen dann lieber Anleihen oder Festgeld ins Depot statt zu hebeln. Und das macht dann auch Sinn. Ich sehe es halt ein Rädchen das man drehen könnte und wo mMn mehr Potential steckt, als den Tag für den Sparplan zu optimieren oder die die perfekte % für die ETF Mischung zu suchen. ;)

    indem ich gleich am Tag nach der Inanspruchnahme schon mal 4.000 € getilgt habe und immer dann, wenn Geld rein kam, ich den Kredit bedient habe. Das ist ja das schöne am Lombard. Du kannst jederzeit in Anspruch nehmen oder auch jederzeit bedienen. Im Durchschnitt über den Zeitraum von erstmaliger Inanspruchnahme bis vollständiger Tilgung (knapp dreieinhalb Monate) habe ich also eher so um die 6.000 € Schulden gehabt und darauf Zinsen gezahlt.

    Es war tatsächlich ein Nasdaq-ETF. Den hatte ich zu der Zeit nicht. Der war aber früher mal im Portfolio und nach meiner Erfahrung/Beobachtung reagiert der Nasdaq sehr viel volatiler als Welt-ETFs. Ich fand die Reaktion nach unten übertrieben und hab gezockt, also gehofft, dass ich schlauer bin als der Markt. Ist gut gegangen. Verkaufserlös ist dann im langweiligen Welt-ETF gelandet.

    Danke für die Erklärung. Das Märkte in Krisen oft nicht rational reagieren ist meiner Meinung nach belegt (Stichwort Behavioral markets). Andreas Beck hat auch mal gezeigt wo das Problem der aktiven Fonds liegt, die oft im Crash wegen "zu hohem Risiko" aus Aktien raus in sichere Anleihen gehen. Buffet meinte mMn sinngemäß - der Aktienmarkt ist der einzige Markt wo die Leute im Schlussverkauf verkaufen statt kaufen.

    Und du hattest ja Deine Investmentthese, das es eine Überreaktion war und die ist aufgegangen. Jeder hat eine Investmenthese. Auch der Welte ETF macht nur Sinn, wenn der Anleger davon ausgeht, das der Wert innerhab seines Anlagehorizont steigt.

    In der Absolutheit ist das meiner Einschätzung nach falsch. Es gibt Untersuchungen, die eine Verwendung von moderaten Hebeln insbesondere in der Aufbauphase positiv sehen. Stichwort Lifecycle Investing. Dass Buchhalter Hamburg derzeit überschäumt vor Begeisterung von der Idee ist gefährlich! Er sollte sich besser etwas einbremsen. Weniger ist hier mehr! Wer mit Mitte 40 und hohem Hebel arbeitet riskiert sein bisheriges Lebenswerk.

    Finde ich etwas widersprüchlich, einerseits bestätigst du den positiven Effekt, hast selbst damit positve Erfahrungen gemacht und schreibst davon mein "Lebenswerk" zu risikieren. Warum?

    Ich habe nun relativ transparent gemacht, was meine Investmentthese ist.

    Ich habe ausschüttende Werte gekauft, die sich vermutlich selber tragen. Mein restliches Depot schüttet ungefähr nochmal das doppelte an Dividenden aus. Der Hebel ist so hoch, das er selbst bei 60% Einbruch kein Nachschießen erfordern sollte. Das der Hebel bei langfristig seitwärts oder leicht negativen Märkte gegen mich laufen könnte klar. Dann sinkt dadurch meine Depotrendite vielleicht sogar negativ. Aber ich sehe das Risiko meines Lebenswerks nicht.

    Es sind halt keine hochkomplexen Optionen, die komplett ins minus fallen können. Es ist kein Hebel der bei normalen Abschwüngen sofort 100% Verlust hat, es ist keine Summe die ich nie wieder zurück zahlen kann.

    Kredite im privaten Bereich, bis auf ein Hauskredit vielleicht, sind nie gut. Ich habe das Gefühl, du suchst Bestätigung, dass ein Kredit mit Beleihung was positives wäre. Ist es nicht, besonders nicht, wenn man es auch noch für Wertpapiere nimmt. Reine gehebelte Zockerei in meinen Augen.

    Du kannst gerne Deine eher ablehnende Meinung dazu haben, verstehe aber nicht warum Du es dann auf die persönliche Ebene ziehen willst.

    Es gab im anderen Thread einerseits Nachfragen zum Thema und zum anderen den Wunsch, das Thema in einem extra Thread zu vertiefen. U

    Für mich ist die Beleihung erstmal eine Option, für Dich nicht. Das ist ok.

    Du sagst sie sind nie gut - außer vielleicht bei einem Hauskredit. Argumente oder Erfahrungen dazu fehlen - also für mich einfach Deine Meinung. Und ich will auch niemand überzeugen. Umgedreht wie würdest Du Dich fühlen, wenn Du deinen Sparplan mit ETFs machst und jemand sagt das ist Zockerei, weil Börse ist ein reines Casino (gibt es in D ja durchaus)

    Bisher gab es eher positve Erfahrungen. Zockerei im neuen Markt mit sehr tragischen Ende sehe ich nicht direkt in Bezug zu einem Wertpapierkredit.

    Warum ein Hauskredit, der nach meinem Verständnis mindestens bei Hebel 2 eher deutlich höher liegt, i.d..R. sehr hohe Transaktionskosten von mindestens 5% hat, von dessen Höhe in viellen Fällen ein Groteil des Vermögens ausmacht und gleichzeitig für die meisten eine hohe, monatliche und jahrzehntelange Zahlungsverpflichtung darstellt sowie bei Nichtbedienung wirklich bedeutet auf der Straße zu stehen "vielleicht gut" ist und alles andere schlecht, erschließt sich mir nicht. Auch da ist finanzmathematisch nach meinem Verständnis die Idee des Levarage Effekt, das die Rendite aus gesparter oder erhaltener Miete und Wertsteigerung minus Zins und anderen Kosten langfristig positiv ist. (Und natürlich auch je nach Wertvorstlellung auch emotionale Pluspunkte.)

    Für Immobilien aber die Datenlage mMn nicht wirklich Transparenz wie bei Aktien. Berechnung komplex, weil die wenigsten genau tracken, was die Opportunitätskosten aufs EK, die Vergleichsmiete und zusätzliche Kosten (inklusive der Kaufnebenkosten) als Eigentümer tracken.

    Auch die wirkliche Wertsteigerung eine Objekts lässt sich schwer nachverfolgen, weil oft nur Aussagen über Regionen gemacht werden. Langfristig aber statistisch deutlich geringer als beim MSCI World, dafür aber auch nicht so volatil.

    Also warum der große Hebel auf große Summen ok, ein kleinerer Hebel auf kleinere Summen aber Zockerei? Der Hebel erhöht natürlich das Risiko und daher sowol beim Immobilienkauf als auch bei Aktien, daher wichtig da vorher gut zu überlegen was tragbar ist.

    Auch wenn historisch sowohl Immobilien als auch Aktien eher steigen, gibt es für die Zukunft keine Sicherheit.

    im Dip kaufen wird hier als Zockerreich beschrieben. Andreas Becks Strategie sieht bspw. genau das vor. er hält Kapital in Anleihen vor und wenn seine Parameter auf Krise stehen investiert er. Weil seiner Meinung nach niemand die Krise vorhersagen kann, aber jeder sagen kann wann man drin ist. Aus meiner Sicht sind die Kosten Kapital vorzuhalten recht hoch und bspw daher Beleihung des Depots für mich eine sinnvolle Option.

    Kauf nach Kurseinbruch war historisch immer eine gute Idee.

    Wenn ich davon ausgehe, das die erwartet Rendite höher ist als meine FK Kosten ist es finanzmathematisch sinnvoll.

    Natürlich gibt es keine Garantie. Die gibt es aber auch bei ungehbelter Anlage nicht.

    Bevor ein anderer es ausgräbt muss ich allerdings noch folgendes gestehen:

    2000 hatte ich gemeinsam mit meinem Mann eine ETW zur Vermietung gekauft. Beim Tod meines Mannes 2008 waren noch ein niedriger sechsstelliger Betrag zu tilgen. Ende 2008 habe ich meinen Lombard etwa zur Hälfte in Anspruch genommen und das Depot aufgestockt. Die Tilgung des Wertpapierkredits erfolgte alleine durch die Ausschüttungen/Dividenden.

    mein Beileid, vermutlich viel zu früh gestorben.

    Und danke für "Beichten" des erfolgreichen Beispiels. Vermutlich waren es auch eher solide Aktien damals, die den Kredit abbezahlt haben, oder? Klingt erstmal ähnlich wie mein Plan. ;)

    Welchen Hebel bietet Scalable an? Das Wort absurd in dem Zusammenhang macht für mich ebenso wenig Sinn, wie moderat. Wo genau setzt Du die Grenzen? Für mich ist die entscheidende Frage, wann Du bzw. ein anderer Anleger sein Vermögen damit riskiert.

    Es gibt das Meme mit dem 300er Hebel, meine das war mal in einem Video zu einer Platform, wo man anderen folgen konnte und automatisch deren Trades kopiert. Und in meiner Erinnerung war es man muss ja keinen 300er Hebel neben sondern vielleicht etwas weniger ;) Das meine ich mit absurde Hebel. Bei TR und Scalable, vermutlich auch ing, gibt es jede Menge Derivate mit Hebeln bis 10 und darüber.

    Mit dem Scalable Wertpaierkredit und eine Beleihung von über 50 - 60% sollte es möglich sein, das Depot zu verdoppeln und sogar etwas mehr, wenn der geliehe Teil investiert wird und dann auch wieder beliehen werden kann. Das ist aber im Crash wie oben geschrieben brandgefährlich.

    Ich finde man sollte den Kredithebel so wählen, das er im Crash noch funktioniert und keinen großen Anteil (vielleicht 15-20%) am Gesamtnettovermögen hat.

    Aber hängt mMn auch stark davon ab, in was man investiert. Ich gehe davon aus das sich meine Investments nach steuern fast vollständig selber tragen und mittelfristg anfangen auch den Kredit abzubezahlen. Garantien gibt es dafür keine. Kann sein, das die idee mein Depotrendite reduziert über die nächstne 10 Jahre, ich würde aber erwarten das es eher positiv wirkt. Kurzfristig in der Krise, kann man den Verfügungsrahmen vielleicht auch mehr ausnutzen um Nachzukaufen.

    Mir geht es nur darum das es eine Option ist, ob und wie man sie nutzt das muss jeder selber entscheiden.


    Ich habe in meinem Leben drei heftige Crashs erlebt wobei der erste mangels nennenswertem Vermögen für mich nicht relevant war. Dot.com und wenige Monate später 9/11 haben zu Kursrückgängen in der Größenordnung von 60 % geführt. Wer sein Depot unausgewogen ausgerichtet hatte, verlor auch bis zu 80 %. 2008/2009 bei der Finanzkrise kam es zu einem Crash in ähnlicher Größenordnung. Mir ist absolut bewusst, dass es insbesondere 1998/1999 zu starken Kursgewinnen kam. Und doch hilft es Dir wenig, wenn Du Ende 99 Dein Depot mit Kredit gehebelt und in Neue Markt Aktien investiert hast.

    Der Crash tut dann besonders weh, wenn man sich finanziell davon nicht mehr erholt. Das gilt umso mehr, wenn andere von einem finanziell abhängig sind.

    Der neue Markt hat auch ungehebelt 90% verlore vom ATH, ist meiner eher die Gier da im Hype zu investieren, das Problem, der Hebel verschlimmert es dann. Die Wahrscheinlichkeit genau kurz vorher zu investieren aber mMn gering.

    Und ist ja keine pflicht in den Hype zu investieren- man kann auch den MSCI World oder so auf Kredit kaufen ;)

    Offen gestanden kein Szenario mit dem ich mich genauer beschäftigt habe. Ein Börseneinbruch von 50 % würde mein Ausgabenbudget nicht tangieren. Vielleicht würde ich das Zweitauto abschaffen und noch ein zwei Einsparpotentiale heben. Dann kann ich auch noch 70 % aushalten. Danach würde es anfangen weh zu tun.

    Ich habe gedacht, der Scalable Puffer könnte mir in 20 Jahren als Puffer dienen, wenn genau zu Beginn die Börse crasht, also in schlechten Börsenjahren statt zu verkaufen lieber leihen und auf Erholung warten. Aber war nur eine Idee.

    Es ist gut, wenn Du Dir darüber im klaren bist. Was den Hebel angeht, solltest Du selbst die Entscheidung treffen und nicht Dein Verfügungsrahmen. Bei einem KGV von über 22 wäre ich bedeutend zurückhaltender als bei einem KGV von meinetwegen 15 oder weniger. Über solche Dinge muss man sich meiner Meinung nach Gedanken machen, wenn man so eine Strategie über einen längeren Zeitraum fahren will.

    Stimmt und gleichzeitig wird ja alles angezeigt. Für mich wichtig, das der verfügbare Betrag deutlich über den geliehen betrag liegt, dann sind 50% Verlust ok ;) Und wenn es mal nicht gut läuft, sinkt der Rahmen auch ab.