Beiträge von BoersenBiene

    Dann gehe ich mal davon aus, dass der alternative Flug im Rahmen der Pauschalreise vom RV organisiert und übernommen wurde. Schuld an dem verschobenen Flug sind ja beide nicht, weder Airline oder RV.

    Dann solltest du mal prüfen, ob es sich lohnt, die 5% Preisminderung durchzusetzen. Sonst wüßte ich nicht, was für Ansprüche man noch haben könnte.

    Wurde


    Unterkunft, Verpflegung und Transport wurden bezahlt.

    Wurde vom Reiseveranstalter bezahlt?

    Schlechtes Wetter gilt grundsätzlich als „außergewöhnlicher Umstand“. In diesem Fall besteht normalerweise kein Anspruch auf die pauschale Ausgleichszahlung von 250 bis 600 Euro gegenüber der Fluggesellschaft. Die "Betreuungsleistungen" wurden dir ja damit angeboten.

    Was man machen könnte, ist, sich an den Reiseveranstalter wenden, und wegen einer Reisepreisminderung nachfragen. Da der Rückflug einen Tag später ging, dürfte hier ja ein Reisemangel vorliegen. Hängt halt davon ab, wie kulant der Reiseveranstalter ist und ob sich im Fall einer Weigerung der Gang zum Anwalt lohnt.

    Hm, früher hätte ich mir wohl ne neue Waschmaschine auf Raten gekauft, muß ich ganz ehrlich zugeben. Hab ich mit meiner jetzigen Miele damals auch gemacht und die ist in den letzten 9 Jahren nicht einmal kaputt gewesen.

    Auto und Wohnen ist ohne Lebensmittel. Z.B. für Winter-/Sommerreifen, Service am Auto, Instandhaltung am Haus, wenn was anfällt. Shopping und Freizeit habe ich mittlerweile gelöscht, das geht so vom Girokonto ab. Ich muß aber gestehen, dafür geb ich wirklich sehr wenig Geld aus. Ich kauf mir 1x im Jahr vielleicht neue Klamotten, Drogerie nur wenn ich was brauche und nie auf Vorrat usw...


    Du machst aber alles nebeneinander. :/

    Wahrscheinlich versuche ich alles Versäumte jetzt nachzuholen.

    Vielen lieben Dank für die Tipps und Ratschläge, ich werde sie beherzigen.

    Ich habe wohl beides gesehen: etwas Spaß am Depot und Vermögen aufbauen. Ich werde mich auf Letzteres konzentrieren. Im Moment kann ich auch gut den Sparerpauschbetrag aufbrauchen und werde einige Sachen verkaufen und vor allem zwei Depots schließen.

    Wieder mal ein Kommentar zum Einrahmen <3

    Sehe ich auch so.

    Vielen Dank an euch alle für die zahlreichen Tipps und die Hilfe. Ich werde versuchen auf alle Beiträge einzugehen und nicht böse sein, wenn ich etwas übersehe.

    monstermania Ich hatte das Thema Notgroschen schon ganz früh im Thread hinterfragt, es kam aber noch keine Antwort. Vielleicht schaffen wir es nun beide eine adäquate Antwort zu erhalten. :)

    Einen richtigen Notgroschen habe/hatte ich eigentlich auch nicht. Früher hab ich in Lebensversicherungen eingezahlt, die allerdings auch wieder gekündigt, wenn ich Geld brauchte. Aktuell habe ich noch eine fondgebundene Rentenversicherung, in die ich noch einzahle, da sind ungefähr 23K drin. Den gleichen Betrag hatte ich daraus 2023 für einen Autokauf entnommen. Im gleichen Jahr hatte ich bei meinem Versicherungsvertreter eine Allianz PrivatRente InvestFlex, so nennt sich die, abgeschlossen.

    Den Notgroschen versuche ich neben meinen Pockets parallel mit aufzubauen. Da gehen je nach finanzieller Lage 200 EUR aufs Tagesgeld bei Scalable. Ob ich den brauchen werde, weiß ich noch nicht, denn ich habe mir ja meine unterschiedlichen Kategorien erstellt.

    (Kopie aus dem anderen Thread:) Nachdem der Wechsel zur Openbank abgeschlossen ist, wird dies mein Hauptkonto sein und C24 als Nebenkonto. In den letzten 1 1/2 Jahren bin ich z.B. so verfahren: nach Abzug all meiner Fixkosten hab ich von dem Girokonto der Sparkasse ca. 600-800 EUR auf das Smartkonto der C24 überwiesen. Hier habe ich mir drei Pockets eingerichtet, die da hießen:

    + Auto und Wohnen

    + Urlaub

    + Shopping und Freizeit

    Auf jedes Unterkonto wandern 200 - 250 EUR, je nach Bedarf für zukünftige Anschaffungen. Was übrig bleibt kommt ins Depot oder wird ausgegeben.

    Und, haben Dir die vielen Konten geholfen Deine Finanzen zu strukturieren? :/
    Da hast in einem anderen Thread geschrieben, dass Du es bis zu Deinem 47. Lebensjahr nicht geschafft hast regelmäßig etwas zu sparen/investieren. Wozu waren dann die Konten oder Kostenwechsel da bzw. nötig? Wozu braucht(e) es überhaupt ein Nebenkonto?

    Um die Frage zu beantworten: Nein.

    Um es ein wenig verständlicher zu machen: ich habe Zeit meines Lebens fast nur Teilzeit gearbeitet und hatte zusätzlich auch Nebenjobs. Comdirect hatte ich als Zweitkonto für meinen Nebenjob im Hotel damals.

    Das war alles schon vor 10-20 Jahren. Die DiBa hab ich fälschlicherweise genannt, das war nur das Extra-Konto, also nur Tagesgeld zum Besparen. Wüstenrot hatte ich mal für kurze Zeit, ich war nebenberuflich mal ne Weile selbständig. Einfach, um die Einkommen wohl zu trennen.

    2015 bin ich zur Sparkasse zurück und zahle Monat für Monat Gebühren für ein Kontomodell, dass ich in dieser Form überhaupt nicht nutze und damit auch rund 120 EUR im Jahr verschwende.

    Ich war jung und dumm und habe in meinem Leben schon viel Geld verbraten. Das muß ich ehrlich zugeben. Aber besser spät als nie klug werden und für die Zukunft etwas ändern als gar nicht.

    Nachdem der Wechsel zur Openbank abgeschlossen ist, wird dies mein Hauptkonto sein und C24 als Nebenkonto. In den letzten 1 1/2 Jahren bin ich z.B. so verfahren: nach Abzug all meiner Fixkosten hab ich von dem Girokonto der Sparkasse ca. 600-800 EUR auf das Smartkonto der C24 überwiesen. Hier habe ich mir drei Pockets eingerichtet, die da hießen:

    + Auto und Wohnen

    + Urlaub

    + Shopping und Freizeit

    Auf jedes Unterkonto wandern 200 - 250 EUR, je nach Bedarf für zukünftige Anschaffungen. Was übrig bleibt kommt ins Depot oder wird ausgegeben.

    Bis jetzt fahre ich damit richtig gut.

    Außerdem musst du dich dann nicht mehr um die Wiederanlage kümmern, wobei dein Broker das wohl automatisch übernimmt!?

    Trade Rebublic kann das neuerdings, ja, bei Scalable geht das schon länger. Ist aber beides ausgeschaltet bei mir. Im Moment kommt es noch gut hin, den Sparerpauschbetrag in Anspruch zu nehmen, später wird das schwieriger.

    Von Sparplänen auf Einzelaktien halte ich nichts. Entweder hat man genug Geld übrig um für ein paar tausend einzukaufen und die für lange Zeit liegen zu lassen oder man nimmt ETFs

    Rein theoretisch könnte ich das Geld vom Verkauf meines Diesels schön in die Allianz oder Munich Re reinballern und die Dividenden mitnehmen. Oder in einen ETF reinstecken. Da ich das Geld aber in vier Jahren wieder brauche zur Ablöse, wird der Betrag wohl auf dem Tagesgeldkonto bleiben.

    Die ersten drei Dividenden- ETF sind top. Das Wiederanlegen nicht vergessen. Dividenden-ETF helfen, beim Sparen dabeizubleiben. Nur das ist wichtig: durchziehen.

    Danke britty.
    TR ist halt tatsächlich rein auf Dividenden ausgelegt und die EFTs hatte ich mir so zusammen gestellt, dass von Januar-Dezember monatlich Ausschüttungen da sind. Noch sehr niedrig natürlich, weil ich erst im Oktober 2025 angefangen habe und mit kleinen Raten. In die drei ETFs gehen monatlich 100 EUR rein. Wobei der Van Eck der Höchste ist.

    50 EUR als Sparplan in die Allianz und 50 EUR als Spielerei in den L&G, um den anzutesten, da der ja auch relativ neu ist. 25 EUR investiere ich bei SC in den Euwax Gold und 35 EUR in die Deutsche Bank Aktie. Jeden Monat also eine einzige. Das stoppe ich allerdings jetzt.

    Ich überlege noch, ob ich dafür den Ftse All Word (Acc) oder den All Cap von Vanguard noch bespare, das wollte ich aber eigentlich erst ab nächstes Jahr fürs AV-Depot hernehmen.

    Meine Einzelaktien haben jetzt nicht die Welt an irgendwelchen hohen Positionen. Eure Tipps werde ich mir zu Herzen nehmen und einige Sachen verkaufen bzw. stilllegen. Die Sparpläne zu Euwax und Deutsche Bank werden auf jeden Fall schon mal stillgelegt.

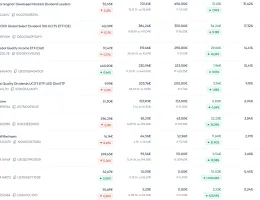
    Zur Veranschaulichung hier mal ein Screenshot nur von meinem Trade Rebublic Depot. Es ist jetzt nicht die Welt.

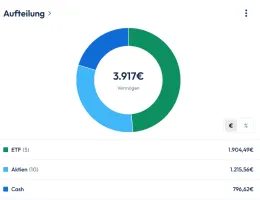
    Sowie die generelle Aufteilung aller Assetklassen über alle vier Broker. Von heute aktuell.

    Den Januar kannst du vielleicht noch abwarten, dann hast du die Jahresbeiträge zum Jahresanfang auch "abgefangen".

    Stimmt, hast recht. Werd ich auch machen.

    BoersenBiene Wenn dann alles erledigt ist, würde ich mir mal einen SCHUFA-Ausdruck ziehen..

    Sagen wir mal so, der ist in den letzten Wochen von 996 auf aktuell 836 Punkten ins "Bodenlose" gefallen. Damit kann ich allerdings leben.

    Was findest du so nervig daran? Ist 1x etwas arbeitet, die IBAN überall zu ändern (wenn man den Wechselservice nicht nutzen möchte) und dann war's das eigentlich schon.

    Ich fand es nur nervig, dass ich mein altes Konto noch einige Monate behalten habe, weil ich Angst hatte, etwas vergessen zu haben. Hat sich aber als unbegründet rausgestellt.

    Viel Erfolg beim Wechsel.

    Vielen Dank.

    "Nervig" find ich wohl generell, die Arbeit, die man mit so einem Umzug eben hat, aber nun mal sein muß. Wobei sich der Aufwand doch etwas in Grenzen hielt, als ich den Wechselservice genutzt habe. Mein altes Konto werd ich die restlichen zwei Monate des Jahres auch noch weiter nutzen, um zu sehen, ob der Wechsel überall reibungslos geklappt hat und welche Zahlungspartner ich eventuell vergessen habe.

    Ich bin gerade auch dabei seit einem Monat, den Wechsel von der Sparkasse zur Santander, jetzt Openbank zu vollziehen. Der Umzug ist nervig und dauert.

    Früher hatte ich auch ING DiBa und Comdirect und Wüstenrot Bank (ich hatte schon viele Konten überall). Als Nebenkonto halt, weil Sparkasse bedeutete immer "Sicherheit"!

    Ich nutze heute C24 für verschiedene Pockets und fürs Girokonto hab ich jetzt die Openbank, war Empfehlung damals von FT. Mal sehen, ob ich damit glücklich werde. Und ohne die Sparkasse auskomme.

    Servus, liebe Finanztip-Community,

    ich habe viel gelesen hier und möchte mich trauen, mich einzubringen und um Rat zu fragen.

    Ich (weiblich, 47 Jahre alt, ledig) habe mich im Leben nie mit Sparen, Geld verdienen usw. beschäftigt und das Geld eigentlich immer mit vollen Händen ausgegeben. Leider, muß ich sagen. Ich hätte aber auch nie die Möglichkeit gehabt zu sparen, da ich immer nur Jobs (mit Ausbildung) hatte, die wenig Geld abwerfen. Dann habe ich einfach radikal gewechselt und verdiene jetzt in der Industrie richtig gutes Geld.

    Letztes Jahr im Oktober hat mich dann ein Cousin von mir für Trade Republic geworben und ich hab unbedarft seinen Anleitungen gefolgt und hab da investiert und Sparpläne abgeschlossen. Und vor allem hab ich viele YT-Videos in Sachen Finanzen gesehen und mich weitergebildet. Vor allem Finanzfluss und erst später Finanztip.

    Jedenfalls fühlte ich mich schlau genug, dass ich mittlerweile 4! verschiedene Broker auf meinem Handy habe! Und auf jedem Broker habe ich Geld drauf.

    1. Trade Republic: 4 Dividenden-ETFs und einige Einzelaktien. Mein Hauptdepot, weil ich damit angefangen habe.

    2. Scalable Capitel: Euwax-Gold Sparplan und Aktien der Deutschen Bank. (Fragt mich nicht, warum.)

    3. Finanzen.net ZERO: war ein Test, den besparten S&P 500 wieder verkauft, da sind jetzt nur Eni-Aktien drauf, aber im Plus. Heute wurde die App auf "Finanz Invest" aktualisiert.

    3. Trading 212: nur durch das "Werbegeschenke" liegen da kleine "70 EUR"

    Rechne ich das alles zusammen, habe ich einen Wert von über 3000 EURO, 2K aber bei TR.

    Ich bin stolz auf mich selber, dass ich es innerhalb eines einzigen Jahres geschafft habe, von meinem Gehalt 3000 EUR zamzusparen, aber ich muß das auf einen einzigen Nenner bringen! Und ich habe keine Ahnung, wie, warum, weil ich mit allen Brokern nicht kuscheln kann.

    Habt ihr Tipps für mich?