

Bisherige Einzahlungen in der Police.
Bisherige Einzahlungen in der Police.
Mein Depot nach 6 Jahren. Die Kosten poste ich später. 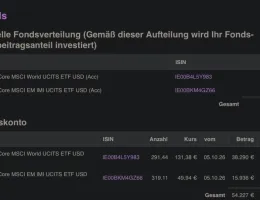

Zu was hast du dich beraten lassen und wo? Und wie sind deine Erfahrungen dazu?
Ich habe gewusst was ich will und daher fand ich den Preis ganz okay. Nur zum Verständnis: Ich habe das ganze Online gemacht und das war der Abschlusspreis ohne Beratung.
Etwas spät, aber hier die Standmitteilung meiner Police.
Hoffentlich bleiben wir dem Forum noch ein paar Jahre erhalten. 

Kannst Du auch noch die Kosten für das Jahr posten?
Würde mich mal interessieren, wie sich die Kosten weiter entwickeln.
Und eine Frage habe ich wegen dem Rebalancing (70/30). Wird das durch die Versicherung automatisch gemacht oder musst Du die Sparraten dann anpassen, wenn das Verhältnis zu weit aus dem Ruder läuft?
Hier die Kosten für das dritte Jahr:
Kannst Du auch noch die Kosten für das Jahr posten?
Würde mich mal interessieren, wie sich die Kosten weiter entwickeln.
Und eine Frage habe ich wegen dem Rebalancing (70/30). Wird das durch die Versicherung automatisch gemacht oder musst Du die Sparraten dann anpassen, wenn das Verhältnis zu weit aus dem Ruder läuft?
Die jährliche Meldung sollte in 2 Wochen bei mir eintreffen, dann poste ich die Kosten.
Das Rebalancing übernehme ich, so wie alles andere auch.

Was will uns dies Aufstellung sagen?

Ich zitiere mich selbst: Entscheidungshilfe ob Nettopolice oder nicht.

Das dritte Jahr ist vorbei. Mein aktueller Stand als Anhang.
Bezüglich Nettopolice und Kosten möchte ich auf meinen Post hinweisen. Im Oktober poste ich dann den Stand im Jahr 3.
Ich habe die Nettopolice FRNK der Mylife abgeschlossen, die ist wesentlich günstiger. In meinem Beitrag kannst du die Kosten vergleichen.
Meine Honorarberatung hat einmal 129€ gekostet und sonst nix.
Eins noch: Ich bekomme weder Geld noch stehe ich in Verbindung mit dem Anbieter.
Ich habe die Fondsrente abgeschlossen, bei einem bekannten Honorarberater. Direkt habe ich nicht zwischen beiden entschieden, da nur die Fondsrente zur Auswahl stand. Ich hatte aber vorher recherchiert und die laufenden Kosten sind höher. Irgendwo hatte ich auch eine Antragsmappe gefunden und da wurden die Effektivkosten mit 0,81 beziffert.
Da ich verlinkt wurde, noch ein Nachtrag: ich habe kein Ablaufmanagement und kann mir Teilbeträge auszahlen lassen.
Sparrate beträgt aktuell 800€.
Bis nächstes Jahr im Oktober. ?

Was meinst Du damit?
Worauf beziehen sich die angeblichen 0,53%? Denn bei einem Depotwert 5.619 EUR wären 0,53% doch nur 29,78 EUR, und keine 103,67 EUR?
Ich habe einmal die im Vertrag angegebenen Kosten beigefügt, dann wird es noch transparenter.
Das Depot ist im Minus und daher machen die Kosten einen höheren Prozentsatz aus. Meine Rendite ist 0,53 % geringer, durch die Kosten. Diese Berechnen sich wie im Vertrag angegeben.
So wie ich das verstehe bezieht sich das auf die Laufzeit und zeigen an, was ich jährlich an Rendite verliere.
Vielen Dank. So kann sich jeder selbst ein Bild machen und dann entscheiden, ob er eine Nettopolice möchte und die zusätzlichen Kosten in Kauf nimmt.
Die Kosten entstammen den Vertrag und werden immer so angegeben.
Ich denke schon.
Die ETF-Gebühren werden vom jeweiligen Emittenten des ETF direkt aus dem Anlagebetrag im ETF abgezogen. Das ist die sog. Total Expense Ratio (TER). Darauf hat weder Du noch der Anbieter der Versicherung einen Einfluss! Es handelt sich um interne Kosten die innerhalb des jeweiligen Fonds/ETF anfallen.
Die Kosten halten sich jedoch in Grenzen. Bei den von Dir weiter oben genannten iShares ETF liegt die TER bei 0,20% p.a. und 0,19% p.a.
Ich meinte die Sparplangebühren.
Bei einem direkten Vergleich wird das Depot immer besser abschneiden.
Wie versprochen die Kosten aus der Standmitteilung von diesem Jahr.

