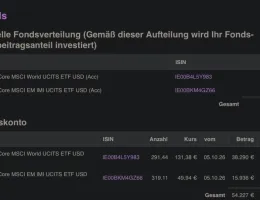


Die Kosten entstammen den Vertrag und werden immer so angegeben.
Hmm... 
2022: Depotwert 5.619€ , Kosten 103,67€ = Kosten 1,84%
2023: Depotwert 13.564, Kosten 146,26€ = Kosten 1,08%
: Soll eine Altersvorsorge von 600 € monatlich wegen fehlender Berufsunfähigkeitsversicherung und möglichem Schutz als Schonvermögen in eine ETF-Netto-Rentenversicherung fließen, oder ist eine Mischung aus MyLife-Police und ETF-Sparplan sinnvoller? Mehrere Beiträge sehen den direkten ETF-Sparplan wegen niedrigerer Kosten vorn. Andere halten die MyLife-Netto-Police wegen ausgewiesener Effektivkosten von 0,53 % und möglichem Vermögensschutz weiter für prüfenswert. Eine eindeutige Entscheidung zwischen 400 € Police plus 200 € ETF-Sparplan und 600 € Police ergibt sich nicht. Später wurde eine MyLife-Fondsrente abgeschlossen und mit jährlichen Kosten dokumentiert.
Soll eine Altersvorsorge von 600 € monatlich wegen fehlender Berufsunfähigkeitsversicherung und möglichem Schutz als Schonvermögen in eine ETF-Netto-Rentenversicherung fließen, oder ist eine Mischung aus MyLife-Police und ETF-Sparplan sinnvoller? Mehrere Beiträge sehen den direkten ETF-Sparplan wegen niedrigerer Kosten vorn. Andere halten die MyLife-Netto-Police wegen ausgewiesener Effektivkosten von 0,53 % und möglichem Vermögensschutz weiter für prüfenswert. Eine eindeutige Entscheidung zwischen 400 € Police plus 200 € ETF-Sparplan und 600 € Police ergibt sich nicht. Später wurde eine MyLife-Fondsrente abgeschlossen und mit jährlichen Kosten dokumentiert.
ETFs, Fonds oder doch Rentenversicherung?
Zu komplex, zu teuer, zu renditeschwach

Riester, Rürup, ETF – Was lohnt sich für den Ruhestand?
Versicherungen zum Sparen bringen wenig und kosten viel
Von Finanztip-Experten fundiert recherchiert
Was Finanztip ausmacht